China Weekly Inventory Summary and Data Wrap (Jun 10)

Publié: Jun 10, 2022 20:00 (GMT+8)
Source: SMM
This is a roundup of China's metals weekly inventory as of June 10.

SHANGHAI, Jun 10 (SMM) - This is a roundup of China's metals weekly inventory as of June 10.

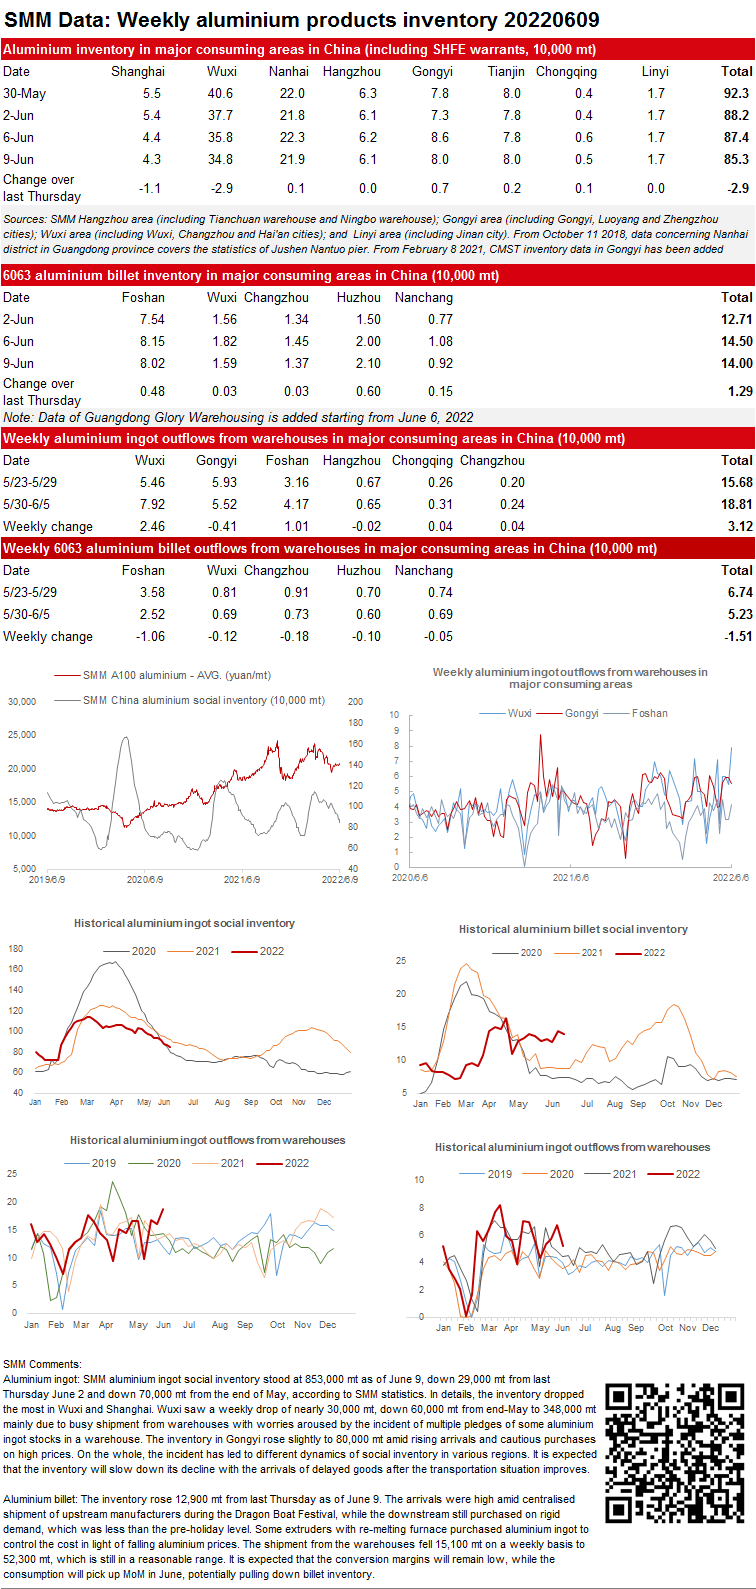
Aluminium Ingot Inventory Dropped while Billet Stocks Rose WoW

Aluminium ingot: SMM aluminium ingot social inventory stood at 853,000 mt as of June 9, down 29,000 mt from last Thursday June 2 and down 70,000 mt from the end of May, according to SMM statistics. In details, the inventory dropped the most in Wuxi and Shanghai. Wuxi saw a weekly drop of nearly 30,000 mt, down 60,000 mt from end-May to 348,000 mt mainly due to busy shipment from warehouses with worries aroused by the incident of multiple pledges of some aluminium ingot stocks in a warehouse. The inventory in Gongyi rose slightly to 80,000 mt amid rising arrivals and cautious purchases on high prices. On the whole, the incident has led to different dynamics of social inventory in various regions. It is expected that the inventory will slow down its decline with the arrivals of delayed goods after the transportation situation improves. 

Aluminium billet: The inventory rose 12,900 mt from last Thursday as of June 9. The arrivals were high amid centralised shipment of upstream manufacturers during the Dragon Boat Festival, while the downstream still purchased on rigid demand, which was less than the pre-holiday level. Some extruders with re-melting furnace purchased aluminium ingot to control the cost in light of falling aluminium prices. The shipment from the warehouses fell 15,100 mt on a weekly basis to 52,300 mt, which is still in a reasonable range. It is expected that the conversion margins will remain low, while the consumption will pick up MoM in June, potentially pulling down billet inventory.
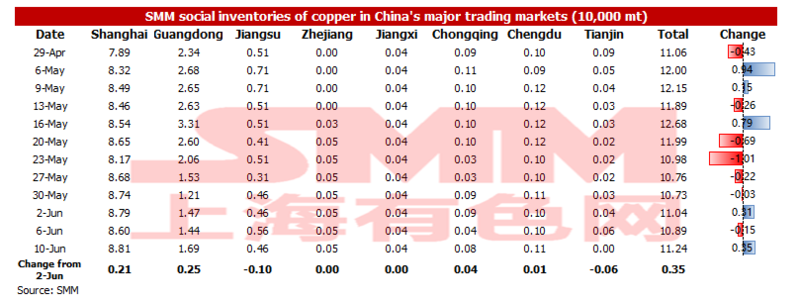
Copper Inventory across Major Chinese Markets Added 3,500 mt from Monday

As of Friday June 10, SMM copper inventory across major Chinese markets increased by 3,500 mt from Monday to 112,400 mt, up by 2,000 mt from last Friday. The increase in inventory was contributed by the production resumption of smelters and the poor downstream consumption. Compared with Monday's data, the inventories in most regions of China increased, while the inventory in Jiangsu and Tianjin decreased slightly. The total inventory dropped by 181,400 mt compared with the same period last year when the inventory was recorded at 293,800 mt. Among them, the inventory in Guangdong dropped by 82,400 mt, the inventory in Shanghai dipped by 66,500 mt, and the inventory in Jiangsu dropped by 19,300 mt. In June 2022, the inventory bottomed out, while during the same period last year, the inventory kept declining. SMM expects that the inventory will continue to rise. On one hand, the market has not seen any improvement in downstream consumption at present. On the other hand, the supply is increasing as smelters have resumed their production.

In detail, the inventory in Shanghai increased by 2,100 mt to 88,100 mt, the inventory in Guangdong rose by 2,500 mt to 16,900 mt, the inventory in Chongqing increased by 400 mt to 800 mt, while the inventory in Tianjin decreased by 600 mt to 0 mt due to the pandemic outbreak in Chifeng.

Looking forward, approaching the delivery of the 2206 copper contract, smelters will increase their shipments, but the downstream consumption cannot improve. Therefore, the inventory will still increase next week.
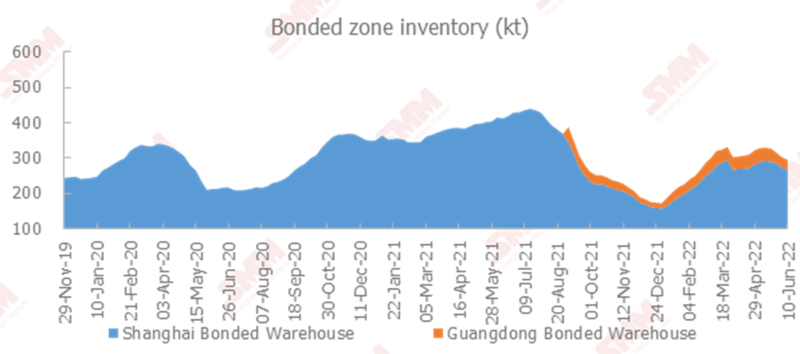
Copper Inventory in China Bonded Zone Dropped by 7,400 mt on Week

Copper inventories in domestic bonded zones decreased by 7,400 mt from last Thursday June 2 to 287,400 mt as of June 10, according to SMM survey. The inventory in Shanghai bonded zone decreased by 7,500 mt to 257,800 mt, while that in Guangdong added 100 mt to 29,600 mt. The price ratio was favourable for imports this week, and some warrants were declared and imported into China, resulting in a further decline in the bonded zone inventory. In addition, the efficiency of pick-up at bonded warehouses continued to improve. The market should pay attention to the flowing of cancelled warrants of LME Asia warehouses into China, which may end the decline in bonded zone inventory.
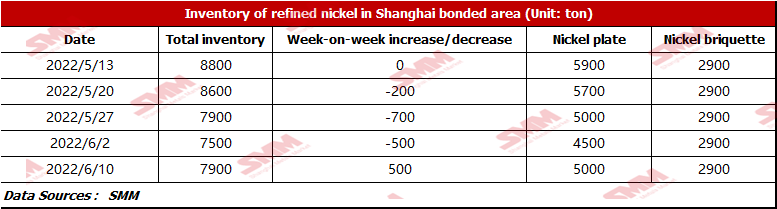
Imports of Pure Nickel Spots Remained Profitable, and Bonded Zone Inventory Increased Slightly

LME nickel prices kept falling this week, while SHFE nickel prices remained rangebound at high levels, hence the spot imports of pure nickel gained profits. According to SMM research, the bonded zone inventory stood at 7,900 mt this week. The inventory of nickel briquette was 2,900 mt, and that of nickel plate was 5,000 mt, an increase of 500 mt WoW. The increase in inventory of nickel plate was contributed by the arrival of domestic traders' nickel plate. However, due to the high SHFE nickel prices and the high pure nickel spot prices, the downstream purchase was less than expected, and the customs clearance volume decreased this week.
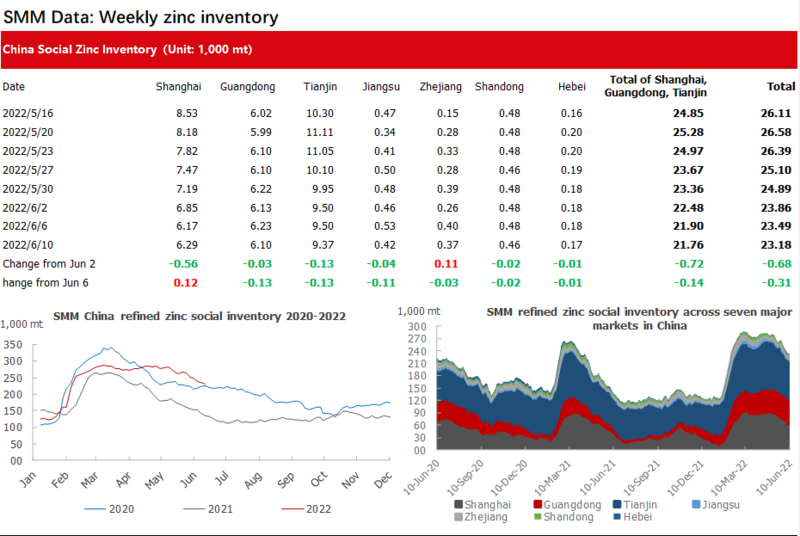
Inventories of Zinc Ingots across Seven Major Markets in China Decreased 3,100 mt from June 6

Total zinc inventories across seven major markets in China stood at 231,800 mt as of June 10, down 3,100 mt from June 6 and 6,800 mt from June 2.

Overall, the inventory in the seven markets continued to decrease.

In Shanghai, the market were reluctant to restock cargoes. Traders and downstream companies mostly remained wait-and-see with poor transactions. At the same time, inventories were transferred to other warehouses in Shanghai, and the market inventory increased slightly. In Tianjin, the market arrivals decreased slightly, while the downstream was restrained by high zinc prices. Enterprises mainly consumed raw material inventories and were less active in purchasing. But the purchases on rigid demand still led to a small reduction in the inventory of Tianjin market. In Guangdong area, some stockholders were active in selling off goods affected by the repeated pledge of goods, and the downstream sector restocked on rigid demand occasionally. But the inventory reduced slightly amid sluggish orders.

Inventories in Shanghai, Guangdong and Tianjin fell by 1,400 mt, and inventories across seven markets decreased by 3,100 mt.
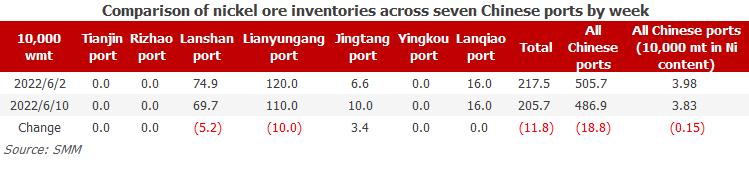
Nickel Ore Inventories at Chinese Ports Fell 188,000 wmt WoW

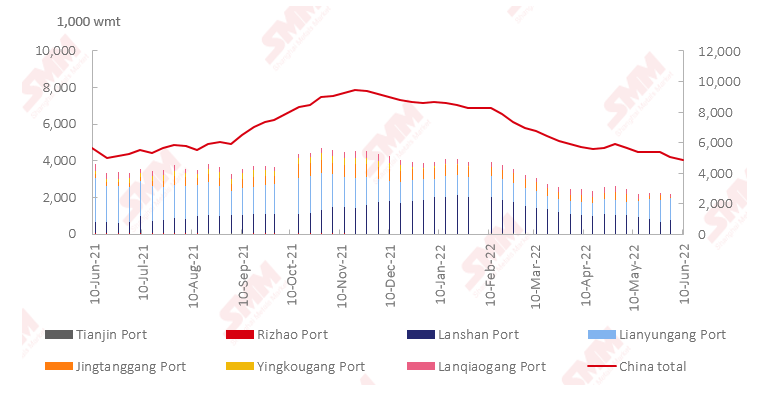
As of June 10, port inventories of nickel ore in China dropped by 188,000 wmt to 4,869,000 wmt compared with last week. The total Ni content fell by 1,000 mt to 38,300 mt. The nickel ore inventory was at a historically low level last week. The port inventory of nickel ore across seven major Chinese ports stood at 2.057 million wmt, 118,000 wmt lower than last week. At present, the shipment of nickel ore from the Philippines has resumed as the impact of the rainy season in the country has disappeared. However, the arrival of some nickel ores is less than expected, and the supply of ships is tight. On the demand side, the NPI plants picked up goods in time, and they mainly consumed the nickel ore at ports to secure their in-plant inventory. In the short term, the port inventory of nickel ore will remain rangebound at low levels.

Déclaration sur la source des données : À l'exception des informations publiques, toutes les autres données sont traitées par SMM sur la base d'informations publiques, d'échanges avec le marché et en s'appuyant sur le modèle de base de données interne de SMM. Ils sont fournis à titre indicatif uniquement et ne constituent pas des recommandations décisionnelles.

Pour toute demande d'information ou pour en savoir plus, veuillez contacter : lemonzhao@smm.cn
Pour plus d'informations sur l'accès à nos rapports de recherche, veuillez contacter :service.en@smm.cn
Actualités Connexes
[SMM Flash Chrome] La production indienne de minerai de chrome augmente de 12 % pour atteindre 3,53 Mt en 2025-2026, selon les données de l'IFAPA
il y a 15 heures
[SMM Flash Chrome] La production indienne de minerai de chrome augmente de 12 % pour atteindre 3,53 Mt en 2025-2026, selon les données de l'IFAPA
Lire la suite
[SMM Flash Chrome] La production indienne de minerai de chrome augmente de 12 % pour atteindre 3,53 Mt en 2025-2026, selon les données de l'IFAPA
[SMM Flash Chrome] La production indienne de minerai de chrome augmente de 12 % pour atteindre 3,53 Mt en 2025-2026, selon les données de l'IFAPA
La production indienne de minerai de chrome a augmenté de 12 % en glissement annuel pour atteindre 3,53 millions de tonnes au cours de l'exercice 2025-2026, tandis que la production de ferrochrome a progressé de 10 % pour s'établir à 1,49 million de tonnes, selon les données présentées par l'Association indienne des producteurs de ferro-alliages (IFAPA) lors de la 6e Conférence internationale des ferro-alliages (IFAC 2026) à Goa. Ces chiffres ont été publiés en même temps que des données montrant que les importations indiennes de minerai de manganèse ont augmenté de 27 % en glissement annuel pour atteindre 4,03 millions de tonnes au premier semestre 2026, soulignant un tableau des matières premières que l'IFAPA a qualifié de contrasté : d'un côté, une hausse de la production nationale de minerai de chrome et de ferrochrome, de l'autre, une dépendance croissante aux importations de manganèse. Ces données ont été présentées dans le contexte de l'expansion du secteur sidérurgique indien, qui, selon l'IFAPA, crée une nouvelle trajectoire de croissance pour les producteurs nationaux de ferro-alliages. La production indienne d'acier brut a atteint environ 165 millions de tonnes au cours de l'année civile 2025, en hausse de plus de 10 % en glissement annuel, avec une demande qui devrait continuer de croître d'environ 7 % par an. L'Inde vise environ 300 millions de tonnes de capacité sidérurgique d'ici l'exercice 2031, une échelle qui, selon l'IFAPA, élargirait considérablement les opportunités pour le chrome, le manganèse, le silicium et d'autres intrants d'alliage. L'association a également noté que la consommation d'acier par habitant en Inde est passée d'environ 24 kg en 1991 à environ 109 kg en 2025, un seuil qui, selon elle, pourrait soutenir une nouvelle phase de croissance de la consommation. Le président de l'IFAPA, Manish Sarda, a appelé à une accélération de l'exploration et du développement des minerais nationaux de chrome, de manganèse et d'autres minéraux critiques afin de réduire la dépendance aux importations, en faisant valoir que les cadres d'adjudication des ressources minérales devraient être structurés de manière à encourager le développement effectif des mines plutôt qu'à simplement récompenser l'offre la plus élevée. Il a indiqué que plusieurs mines de minerai de manganèse adjugées à des primes élevées restent non opérationnelles parce que l'économie sous-jacente n'est pas viable, une dynamique qui, selon lui, s'applique plus largement à la sécurisation de l'approvisionnement national en matières premières pour le secteur indien des ferro-alliages dans le cadre de la politique gouvernementale Aatmanirbhar Bharat, ou d'autonomie. L'IFAPA a par ailleurs appelé à des coûts d'électricité compétitifs et à une rationalisation des charges et prélèvements liés à l'électricité pour les producteurs de ferro-alliages à forte intensité énergétique, ainsi qu'à des droits d'importation nuls sur les matières premières pour lesquelles des qualités nationales adéquates ne sont pas disponibles.
il y a 15 heures
[SMM Chrome Flash] Valterra Platinum dévoilera sa « stratégie chrome complète » en février
il y a 15 heures
[SMM Chrome Flash] Valterra Platinum dévoilera sa « stratégie chrome complète » en février
Lire la suite
[SMM Chrome Flash] Valterra Platinum dévoilera sa « stratégie chrome complète » en février
[SMM Chrome Flash] Valterra Platinum dévoilera sa « stratégie chrome complète » en février
Valterra Platinum, anciennement Anglo American Platinum, annoncera une stratégie chrome complète en février, a révélé Agit Singh, directeur exécutif des opérations de traitement, lors d’un point presse sur la chaîne de valeur de l’entreprise. « Nous continuons d’optimiser notre stratégie chrome et nous annoncerons une stratégie chrome complète en février », a déclaré Singh, sans donner plus de détails sur la portée ou le contenu de cette stratégie. Cette annonce est intervenue alors que Singh détaillait les opérations de traitement de Valterra couvrant les minerais de Platreef, UG2, Merensky et Great Dyke. L’entreprise exploite trois installations dédiées au chrome, sur ses mines d’Amandelbult, Mototolo et Modikwa, toutes situées sur le flanc est du complexe du Bushveld en Afrique du Sud, où le chrome est présent aux côtés des métaux du groupe du platine. Les circuits de récupération du chrome à Amandelbult et Mototolo continuent d’être optimisés, a indiqué Singh, évoquant un « travail considérable autour du chrome » prévu. Singh a également souligné une tension technique entre les activités chrome et MGP de Valterra : le chrome présent dans le minerai à forte teneur en UG2 peut être « toxique » pour les opérations de fusion s’il n’est pas géré. Pour y remédier, Valterra mélange le concentré de ses opérations de Mogalakwena et d’Unki, riches en métaux de base, avec des matériaux provenant de ses sources UG2 contenant du chrome, précisément pour diluer la teneur en chrome avant qu’il n’atteigne le four de fusion, une approche que Singh et Willie Theron, directeur exécutif des opérations minières, ont décrite comme un avantage clé de la base d’actifs intégrée de l’entreprise. L’annonce de la stratégie chrome en février sera suivie de près dans le contexte des ambitions plus larges de Valterra dans le secteur. La stratégie Vision 2031 de l’entreprise vise par ailleurs des ventes de concentré de chrome dépassant 2 millions de tonnes au cours des cinq prochaines années, un objectif rendu public à peu près au moment où Valterra a été identifiée par Bloomberg et d’autres médias comme étant à l’origine d’une offre de rachat non sollicitée visant Northam Platinum, une opération dont le PDG de Northam a lui-même déclaré qu’elle était en partie motivée par la position de Northam en tant que grand producteur de chrome. Aucun détail supplémentaire sur la portée de l’annonce de février, son calendrier précis ou son lien avec le processus Northam n’a été communiqué.
il y a 15 heures
Rétrécissement du volume : les concentrés de wolframite chutent de près de 5 % en moins d’un mois, que se passera-t-il après être passés sous la barre des 400 000 yuans ? [Commentaire SMM]
il y a 15 heures
Rétrécissement du volume : les concentrés de wolframite chutent de près de 5 % en moins d’un mois, que se passera-t-il après être passés sous la barre des 400 000 yuans ? [Commentaire SMM]
Lire la suite
Rétrécissement du volume : les concentrés de wolframite chutent de près de 5 % en moins d’un mois, que se passera-t-il après être passés sous la barre des 400 000 yuans ? [Commentaire SMM]
il y a 15 heures


