China Weekly Inventory Summary and Data Wrap (Dec 24)

Publié: Dec 24, 2021 20:00
This is a roundup of China's metals weekly inventory as of December 24.

SHANGHAI, Dec 24 (SMM) - This is a roundup of China's metals weekly inventory as of December 24.

Aluminium Social Inventories Dropped 46,000 mt on Week

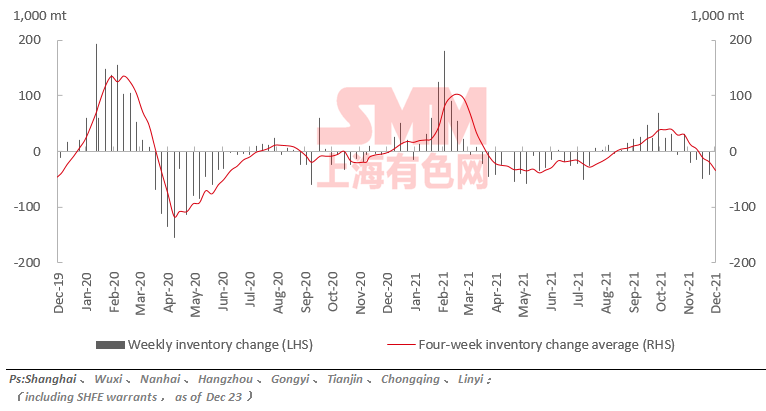
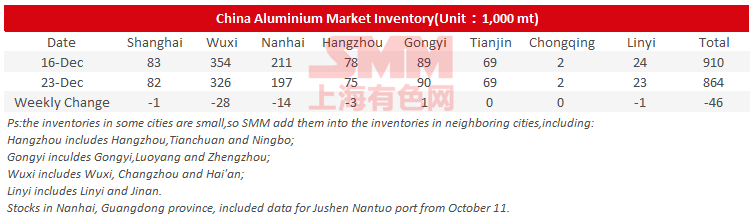
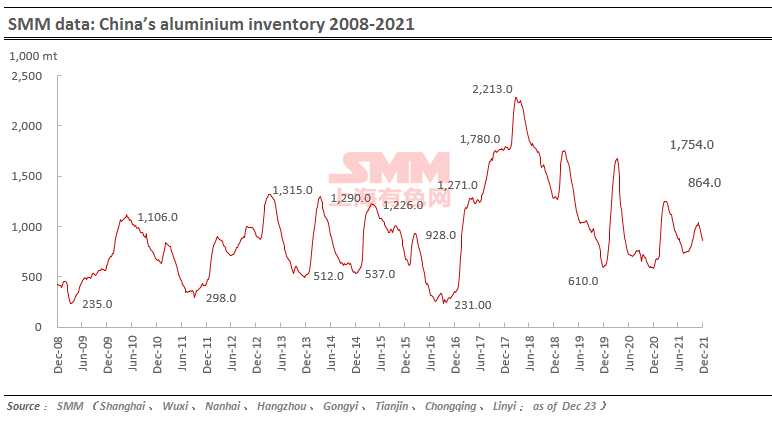
SMM data showed that China's social inventories of aluminium across eight consumption areas dropped 46,000 mt on the week to 864,000 mt as of December 23, mainly contributed by Wuxi and Nanhai. The inventory in Gongyi rose slightly on the week.

The social inventories dropped 27,000 mt from Monday December 20 mainly owing to the declining arrivals in Wuxi.
Aluminium Billet Inventories Down 900 mt on Week

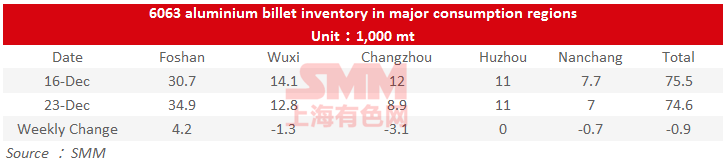
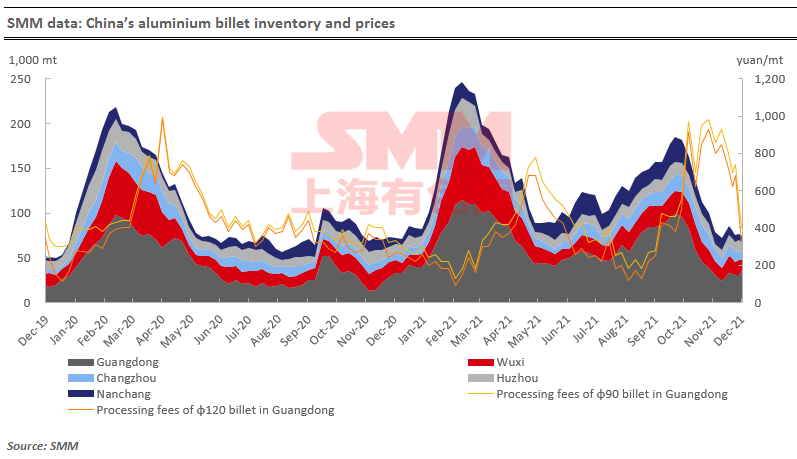
The stocks of aluminium billet in five major consumption areas dropped 900 mt to 74,600 mt on December 23 from a week ago, a decrease of 1.19%.

Only the inventory in Foshan rose on the week by 4,200 mt or 13.68%, and the inventories in Wuxi, Changzhou and Nanchang all declined, with Changzhou (down 3,100 mt or 25.83%) contributing most of the decreases. According to the warehouses, the weekly arrivals of aluminium billet were still at a low level as the manufacturers were less interest in making shipments amid falling RCs. Some aluminium billet manufacturers even planned to reduce their production.

Looking into next week, the downstream market was muted in demand by the year-end. Hence there is a higher possibility that the weekly social inventory of aluminium billet will rise.
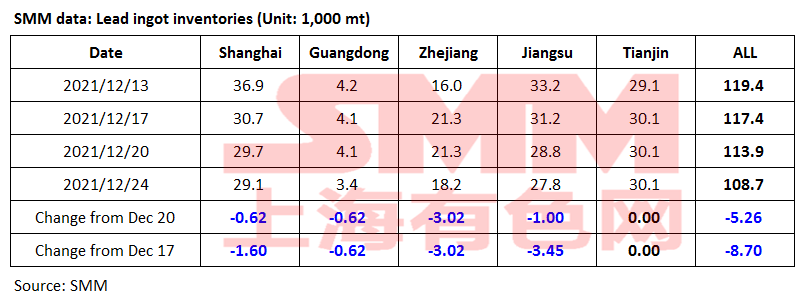
Lead Ingot Social Inventory Dropped 5,300 mt on Week

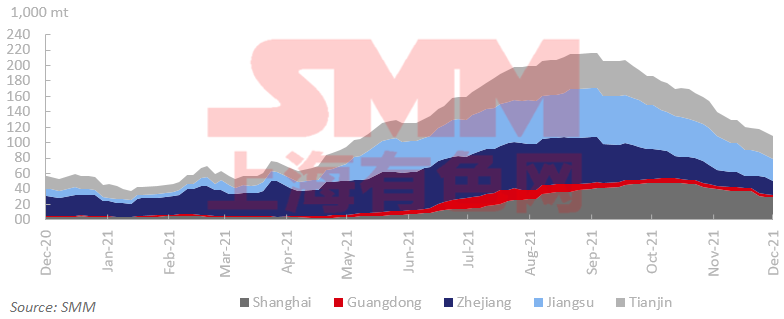
The social inventory of lead ingots across Shanghai, Guangdong, Zhejiang, Jiangsu and Tianjin decreased 8,700 mt from December 17 and 5,300 mt from December 20 to 108,700 mt as of December 24.

The enterprises from the lead industry chain are collecting funds more actively in late December. The smelters and traders increased shipments. The traders mostly shipped goods at discounts to reduce the product inventories. The quotations of lead ingots in Jiangsu, Zhejiang, and Shanghai stood at discounts of 70-0 yuan/mt over SHFE 2201 lead contract. The discounts of goods from smelters expanded to 200-250 yuan/mt. The smelters quoted for small orders at discounts of 150-0 yuan/mt over the average price of SMM 1# lead, and the downstream users purchased on demand. Some downstream enterprises advanced their purchases for restocking as they would close for settlement this week.

The primary lead smelters will further resume the production after maintenance next week, and the lead ingot social inventory may drop more significantly as the enterprises may close the trade.
Zinc Social Inventories Flat on Week

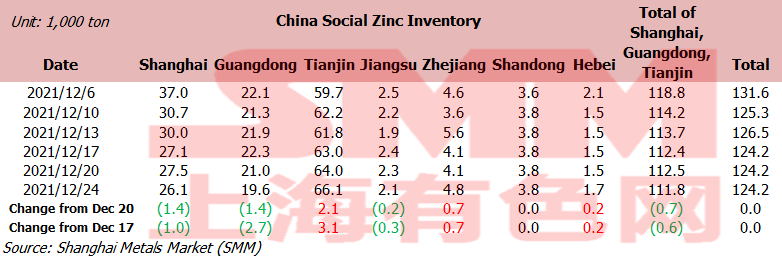
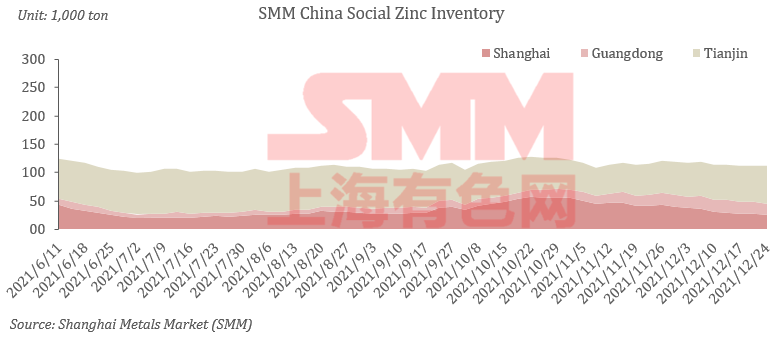
Total zinc inventories across seven Chinese markets stood at 124,200 mt as of December 24, flat from December 20 and December 17.

The inventory in Shanghai declined as the imported zinc available in the market thinned and some leading producers reduced the production. Stocks in Guangdong continued to decline as the arrivals of goods declined after the price spread between Shanghai and Guangdong widening. The inventory in Tianjin continued to accumulate amid stable arrivals of goods at smelters and falling demand from downstream producers. Inventories in Shanghai, Guangdong and Tianjin fell 600 mt, and inventories across seven Chinese markets were flat.
Imports of Spot Nickel Saw Slight Profits

The SHFE/LME nickel price ratio stood at 7.44 this week, and the import profits stood at 250 yuan/mt. Traders continued to move cargoes into the domestic market from bonded zone inventories. But the inventory growth in Shanghai was not significant as some of the cargoes had been presold and delivered to the downstream buyers.

The domestic pure nickel inventory will remain at a low level next week. And the low inventory will not improve fundamentally until large volumes of imported cargoes arrive. The shipments arrivals are expected to stand at 1,500-2,000 mt next week, which is not large. The SHFE/LME nickel price ratio is expected to remain high.
Nickel Ore Inventories at Chinese Ports Fell 118,000 wmt

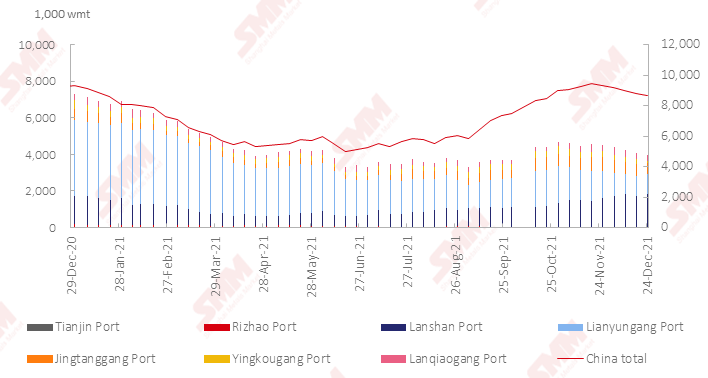
The nickel ore inventory at Chinese ports dipped 118,000 wmt from a week earlier to 8.66 million wmt as of December 24. Total Ni content stood at 68,000 mt. The total inventory at seven major ports stood at around 3.96 million wmt, a drop of 108,000 wmt from a week earlier.

The nickel ore inventories have fallen for five consecutive weeks since the end of November as the imports have decreased significantly. However, the downstream demand is also relatively weak due to the current high costs and the impact of environmental protection and production restrictions in some areas. Hence the inventory decline was not noticeable.

It is expected that the production situation of downstream plants will remain unchanged before the Chinese New Year, and the decline of nickel ore port inventory will continue.
Copper Inventory in Domestic Bonded Zone Declined 2,200 mt on Week

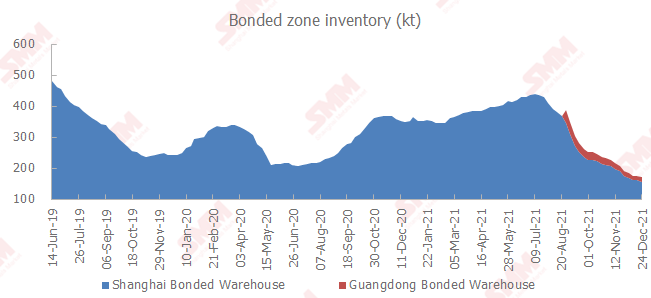
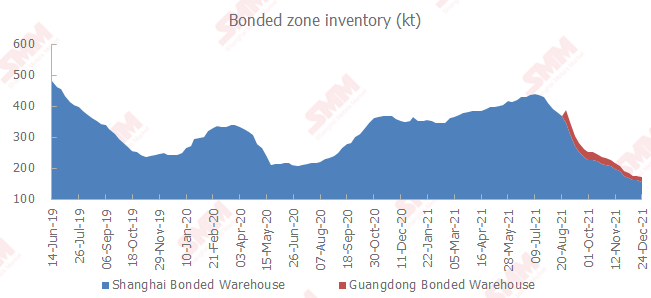
The copper inventories in the domestic bonded zones decreased 2,200 mt from December 17 to 171,700 mt as of December 24, falling for 11 consecutive weeks, according to SMM survey.

The inventory in the Shanghai bonded zone dipped 3,700 mt to 156,800 mt, and the inventory in the Guangdong bonded zone grew 1,500 mt to 14,900 mt. The spot trades are sluggish at the year-end. The import losses exceeded 500 yuan/mt due to the poor SHFE/LME copper price ratio, weakening the demand for customs declaration.

As far as SMM understood, there were concentrated arriving shipments this week and those cargoes are expected to go to the bonded zone next week. The bonded zone inventories will thus grow.
Copper Inventory in Major Chinese Markets Dipped 3,600 mt on Week

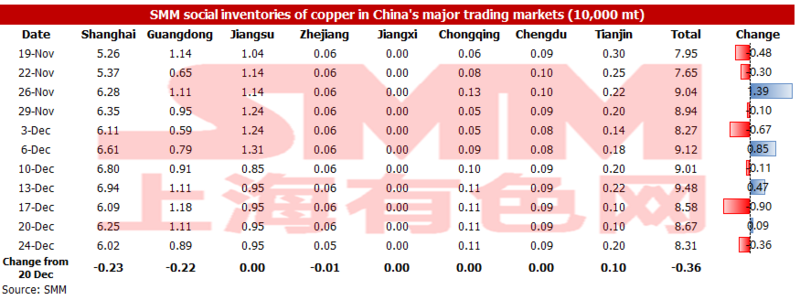
As of Friday December 24, copper inventory across major Chinese markets fell 3,600 mt from Monday to 83,100 mt. The inventory decline was milder than the previous week. The inventory in Tianjin increased slightly by 1,000 mt, while the inventory decreased across Shanghai, Guangdong and Zhejiang. And there was little change in the inventories in other regions.

Specifically, the inventory in Shanghai decreased by 2,300 mt to 60,200 mt, the inventory in Guangdong dipped 2,200 mt to 8,900 mt, and the inventory in Zhejiang fell 100 mt to 500 mt. The consumption was weak in various regions this week. And lower arriving shipments drove the inventory decline. The shipments arrivals of imported copper decreased due to the tax control issues. And the logistics efficiency for domestic copper decreased noticeably due to the COVID-19 pandemic in various regions.

Consumption is expected to weaken further in the last week of the year. The market shall pay attention to whether the shipments arrivals will increase next week. SMM expects the shipments arrivals of imported copper will increase next week, and the delivery volume from smelters will also increase at the end of the year. Therefore, SMM expects that domestic inventories will increase slightly next week.

Déclaration sur la source des données : À l'exception des informations publiques, toutes les autres données sont traitées par SMM sur la base d'informations publiques, d'échanges avec le marché et en s'appuyant sur le modèle de base de données interne de SMM. Ils sont fournis à titre indicatif uniquement et ne constituent pas des recommandations décisionnelles.

Pour toute demande d'information ou pour en savoir plus, veuillez contacter : lemonzhao@smm.cn
Pour plus d'informations sur l'accès à nos rapports de recherche, veuillez contacter :service.en@smm.cn
Actualités Connexes
[SMM Actualité Chrome] Transnet renoue avec les bénéfices pour la première fois en quatre ans, le volume ferroviaire progressant de 4,9 % à 167,9 Mt
il y a 3 heures
[SMM Actualité Chrome] Transnet renoue avec les bénéfices pour la première fois en quatre ans, le volume ferroviaire progressant de 4,9 % à 167,9 Mt
Lire la suite
[SMM Actualité Chrome] Transnet renoue avec les bénéfices pour la première fois en quatre ans, le volume ferroviaire progressant de 4,9 % à 167,9 Mt
[SMM Actualité Chrome] Transnet renoue avec les bénéfices pour la première fois en quatre ans, le volume ferroviaire progressant de 4,9 % à 167,9 Mt
Le groupe public sud-africain de logistique fret Transnet a annoncé un bénéfice de 4,6 milliards de rands pour l'exercice clos le 31 mars 2026, son premier bénéfice annuel en quatre ans, après une perte de 1,9 milliard de rands l'année précédente. Le chiffre d'affaires a progressé de 7,1 % à 88,6 milliards de rands, porté par la hausse des volumes ferroviaires et de pipelines ainsi que par des augmentations tarifaires moyennes pondérées. Les volumes ferroviaires, gérés par la principale division opérationnelle de Transnet, ont augmenté de 4,9 % à 167,9 millions de tonnes, contre 160,1 millions de tonnes un an plus tôt, tandis que les volumes transportés par pipelines ont crû de 6,9 % à 14,3 milliards de litres. L'EBITDA a progressé de 0,7 % à 30,9 milliards de rands, la marge d'EBITDA se resserrant de 2,2 points de pourcentage à 34,8 %, et les charges opérationnelles nettes ont augmenté de 10,8 % à 57,7 milliards de rands. Une part substantielle du bénéfice provient d'une transaction ponctuelle plutôt que des opérations. Transnet a cédé une participation de 49,999 % dans le terminal Durban Gateway à International Container Terminal Services Inc. pour 10,5 milliards de rands, avec effet au 1er janvier 2026, générant un profit de cession de 12,5 milliards de rands, y compris un ajustement de juste valeur lié. La directrice générale du groupe, Michelle Phillips, a déclaré que l'entreprise avait encore un long chemin à parcourir dans son redressement, soulignant que les volumes ferroviaires restent inférieurs à l'objectif de 180 millions de tonnes annoncé précédemment, qu'elle a décrit comme une condition préalable pour que l'activité sous-jacente atteigne le seuil de rentabilité. Les emprunts ont augmenté à 150,7 milliards de rands et les investissements en capital ont totalisé 23,3 milliards de rands au cours de l'exercice, avec 129,1 milliards de rands supplémentaires prévus sur les cinq prochaines années. Ces résultats revêtent une importance pour le secteur sud-africain du chrome, qui dépend du réseau ferroviaire et portuaire de Transnet pour acheminer des volumes records d'exportation de minerai de chrome, et dont les contraintes logistiques ferroviaires et portuaires ont été citées à plusieurs reprises par les organisations professionnelles comme un frein structurel à la compétitivité des ferroalliages, imposant un recours accru au transport routier, plus coûteux. Transnet a également fait état de progrès dans l'ouverture de son réseau ferroviaire à des opérateurs tiers, ayant conclu des accords d'accès ferroviaire avec 11 entreprises de transport ferroviaire, les premiers services devant démarrer au cours de l'exercice 2026/27. Les résultats de Transnet ne détaillent pas les volumes spécifiques au minerai de chrome ou aux ferroalliages dans les chiffres ferroviaires ou portuaires, laissant non quantifiée l'ampleur d'une éventuelle amélioration de la performance logistique propre au chrome.
il y a 3 heures
[SMM Éclair Chrome] Outokumpu signe un accord de soutien au sol à long terme pour Kemi, la seule mine de chrome en activité en Europe
il y a 3 heures
[SMM Éclair Chrome] Outokumpu signe un accord de soutien au sol à long terme pour Kemi, la seule mine de chrome en activité en Europe
Lire la suite
[SMM Éclair Chrome] Outokumpu signe un accord de soutien au sol à long terme pour Kemi, la seule mine de chrome en activité en Europe
[SMM Éclair Chrome] Outokumpu signe un accord de soutien au sol à long terme pour Kemi, la seule mine de chrome en activité en Europe
Fournisseur mondial de produits d'infrastructure minière, Jennmar a conclu un partenariat à long terme avec le producteur d'acier inoxydable Outokumpu Corporation pour fournir des produits de contrôle du terrain à la mine de Kemi en Finlande, la plus grande mine souterraine du pays et la seule mine de chrome en exploitation en Europe. Jennmar a créé une entité dédiée, Jennmar Finland, afin de simplifier les transactions commerciales pour Outokumpu et les équipes de gestion de la mine. Dans le cadre de cet accord pluriannuel, Jennmar fournira une gamme complète d'équipements de soutènement adaptés aux conditions souterraines de Kemi, notamment des boulons d'ancrage, des boulons à câble, du treillis, des accessoires en acier et des résines pompables. L'entreprise a indiqué qu'elle s'appuiera sur sa chaîne d'approvisionnement mondiale et son expertise technique pour soutenir la sécurité, la stabilité et l'efficacité de la production sur le site, et qu'elle collaborera avec la direction de la mine de Kemi et les équipes techniques souterraines dans le cadre d'un processus structuré de gestion du changement visant à optimiser les opérations minières. Le président de Jennmar Europe, Mike Petkovich, a décrit Kemi comme l'une des opérations minières les plus importantes et les plus impressionnantes d'Europe. La mine de Kemi a une capacité de traitement du minerai de 2,7 millions de tonnes par an et fournit le chrome alimentant la production de ferrochrome et d'acier inoxydable d'Outokumpu à Tornio, dans le nord de la Finlande, ce qui en fait un exemple rare de chaîne de valeur du chrome entièrement intégrée, de la mine à l'acier inoxydable, opérant en Europe. Outokumpu exploite des sites de production en Finlande, en Allemagne, en Suède, aux Pays-Bas, aux États-Unis et au Mexique. Cet accord souligne l'investissement continu dans la fiabilité opérationnelle de la seule source nationale de minerai de chrome en Europe, à un moment où les producteurs de ferrochrome de la région font face à une concurrence soutenue de matériaux importés à moindre coût.
il y a 3 heures
[SMM Flash Chrome] Le minerai de chrome, l'un des deux seuls secteurs miniers sud-africains à croître en juillet, alors que la production chute de 7,5 %
il y a 4 heures
[SMM Flash Chrome] Le minerai de chrome, l'un des deux seuls secteurs miniers sud-africains à croître en juillet, alors que la production chute de 7,5 %
Lire la suite
[SMM Flash Chrome] Le minerai de chrome, l'un des deux seuls secteurs miniers sud-africains à croître en juillet, alors que la production chute de 7,5 %
[SMM Flash Chrome] Le minerai de chrome, l'un des deux seuls secteurs miniers sud-africains à croître en juillet, alors que la production chute de 7,5 %
La production minière sud-africaine a reculé de 7,5 % en glissement annuel en juillet 2026, dix des douze secteurs miniers du pays ayant enregistré des baisses, selon la dernière publication de Statistics South Africa sur la production et les ventes minières. Le minerai de chrome a été l’un des deux seuls secteurs à afficher une croissance, en hausse de 13,7 % sur un an, aux côtés du minerai de manganèse à 4,9 %. Les métaux du groupe du platine ont été le principal contributeur négatif, avec une production en baisse de 13,5 % et un retrait de 3,2 points de pourcentage du chiffre global. La production de charbon a reculé de 7,5 %, contribuant à hauteur de -2 points de pourcentage, tandis que le minerai de fer a diminué de 8,1 %, soit -1,3 point de pourcentage. Les diamants ont enregistré la chute la plus marquée, à 48,2 %, le nickel reculant de 18,8 %, parallèlement à une production plus faible d’or et de cuivre. En données corrigées des variations saisonnières, la production minière a diminué de 1,9 % en glissement mensuel en juillet, après une hausse marginale de 0,1 % en juin et un repli de 5,6 % en mai. Le minerai de chrome s’est également distingué du côté des ventes. Les ventes de minéraux à prix courants ont reculé de 5,6 % sur un an en juillet, l’or étant le principal contributeur négatif avec des ventes en baisse de 33,4 %, retranchant 8,5 points de pourcentage. Les ventes d’autres minéraux non métalliques ont chuté de 26 % et celles de nickel de 51,7 %. À l’inverse, les ventes de minerai de chrome ont progressé de 20 %, contribuant à hauteur de 1,6 point de pourcentage et se classant comme le principal contributeur positif, les ventes de charbon augmentant de 5 % pour un point de pourcentage supplémentaire. En données corrigées des variations saisonnières, les ventes de minéraux à prix courants ont baissé de 15,1 % en glissement mensuel en juillet, après une hausse de 2 % en juin. Le statisticien principal d’enquête de Stats SA, Jean-Pierre Terblanche, a qualifié le mois de recul significatif en glissement annuel pour le secteur dans son ensemble, le minerai de chrome et le manganèse étant les exceptions à une contraction par ailleurs généralisée.
il y a 4 heures