Impact from high copper prices and secondary copper slowed recovery in copper rods produced with copper cathode

Publié: Mar 23, 2021 10:27 (GMT+8)
Downstream cable companies have placed orders moderately amid price volatility previously. Weak copper demand resulted in slow delivery-taking, accumulating inventory of raw material or finished products at producers. That increased cash pressure at copper rod plants using secondary copper as feedstock, affecting secondary copper suppliers. Secondary copper suppliers have sold aggressively and collected payments to ease cash flow issues.

SHANGHAI, Mar 23 (SMM)—Downstream cable companies have placed orders moderately amid price volatility previously. Weak copper demand resulted in slow delivery-taking, accumulating inventory of raw material or finished products at producers. That increased cash pressure at copper rod plants using secondary copper as feedstock, affecting secondary copper suppliers. Secondary copper suppliers have sold aggressively and collected payments to ease cash flow issues. Cash flow issues are expected to intensify due to high tax payment in April. As such, factories and suppliers should liquidate stocks.
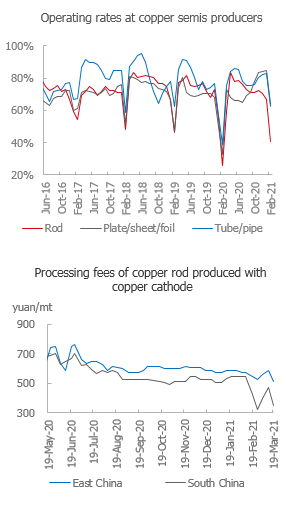
Operating rates at copper rod producers using secondary copper as raw material should return to a high level in March against accumulated orders, boosting secondary copper demand. However, decreased new orders at the end of last week and increased cash flow issues have limited the interest in purchasing. That combined with the demand for stock liquidation at suppliers, will keep normal supply and demand.

The average weekly price of #1 bare bright copper without invoice stood at 59,930 yuan/mt, an increase of 200 yuan/mt compared with the previous week, and the weekly average price difference between copper cathode and copper scrap stood at 2,217 yuan/mt, an increase of 385 yuan/mt. The average weekly discount of copper rod produced with secondary copper stood at 1,464 yuan/mt against the SHFE front-month copper contract, growing the advantage compared to copper rod produced with copper cathode.

For imported copper scrap, cif quotes for #1 copper scrap were Comex July copper less $0.21/lb, and offers for birch/cliff were Comex July copper less $0.36/lb. US brass was quoted at $5,650-5,850/mt. The coefficient for copper granules (98%) against LME copper stood at 93%, and the coefficient for bare bright copper against LME copper at 96-96.5%, on a cif basis.

Improved consumption of copper rod produced with secondary copper had significant impact on consumption of copper rod produced with copper cathode

Many producers of copper rod using secondary copper as feedstock have seen high orders, reporting strong supply and demand. The price spread between copper cathode and copper scrap has returned to above 2,000 yuan/mt, and discounts of copper rod produced with secondary copper reached a high of 1,550 yuan/mt against the SHFE front-month copper contract. Low-priced copper rods produced with secondary copper have been more desirable for downstream companies amid high copper prices, and this depressed consumption of copper rod produced with copper cathode which has been already weak. 

The impact of poor wire and cable demand and secondary copper rods has slowed recovery in the market of copper rod produced with copper cathode. Most of the producers are unlikely to return to normal production levels in March. As consumption picks up amid warmer weather, the market sentiment of the wire and cable industry should rise. Consumption of copper rods produced with copper cathode is expected to improve in April. However, the overly high copper price will depressed consumption. The current inventory of finished products at copper rod producers using copper cathode as feedstock stands at high levels. Producers will prioritise stock depletion and new orders at end users are unlikely to pass to copper rod plants using copper cathode as raw material any time soon. We believe that consumption of copper rods produced with copper cathode in April would hardly return to the peak season level of previous years.
Déclaration sur la source des données : À l'exception des informations publiques, toutes les autres données sont traitées par SMM sur la base d'informations publiques, d'échanges avec le marché et en s'appuyant sur le modèle de base de données interne de SMM. Ils sont fournis à titre indicatif uniquement et ne constituent pas des recommandations décisionnelles.

Pour toute demande d'information ou pour en savoir plus, veuillez contacter : lemonzhao@smm.cn
Pour plus d'informations sur l'accès à nos rapports de recherche, veuillez contacter :service.en@smm.cn
Actualités Connexes
L'étude de préfaisabilité du projet Iberian Belt West d'Emerita affiche une VAN de 776 M$, et une durée de vie de mine de 21 ans
30 Oct 2026 22:39 (GMT+8)
L'étude de préfaisabilité du projet Iberian Belt West d'Emerita affiche une VAN de 776 M$, et une durée de vie de mine de 21 ans
Lire la suite
L'étude de préfaisabilité du projet Iberian Belt West d'Emerita affiche une VAN de 776 M$, et une durée de vie de mine de 21 ans
Emerita publie l'EEP pour le projet zinc-plomb-cuivre Iberian Belt West : VAN de 776 M$ US, durée de vie de 21 ans Emerita Resources (TSXV : EMO) a publié le 29 octobre une étude de préfaisabilité (EEP) positive pour son projet polymétallique Iberian Belt West (IBW), détenu à 100 %, situé dans la ceinture pyriteuse ibérique en Espagne. L'étude affiche une VAN après impôts de 776 millions de dollars US à 8 %, un TRI de 23,51 %, une durée de vie de mine de 21 ans et un délai de récupération après impôts de 1,9 an. Le capital initial s'élève à 567 millions de dollars US, incluant les imprévus. Les réserves probables initiales totalisent 23,4 millions de tonnes titrant 2,30 % de zinc, 1,13 % de plomb, 0,45 % de cuivre, 53 g/t d'argent et 1,07 g/t d'or.
30 Oct 2026 22:39 (GMT+8)
Le marché du cuivre aux prises avec les changements fiscaux et les pénuries d'offre en octobre 2026
30 Oct 2026 19:47 (GMT+8)
Le marché du cuivre aux prises avec les changements fiscaux et les pénuries d'offre en octobre 2026
Lire la suite
Le marché du cuivre aux prises avec les changements fiscaux et les pénuries d'offre en octobre 2026
En octobre 2026, l'écart de prix toutes taxes comprises entre le métal primaire et les ferrailles s'est resserré, passant de 3 979 yuans/tm en début de semaine à 1 896 yuans/tm, avant de remonter dans une fourchette de 2 826 à 2 976 yuans/tm. L'écart de prix entre la cathode de cuivre et le fil machine de cuivre secondaire s'est également comprimé, passant de 1 250 yuans/tm à un creux extrême inférieur à 430 yuans/tm, avant de rebondir à 1 450 yuans/tm. Bien que l'avantage théorique de substitution ait fluctué, il a été largement érodé par les facteurs de coûts la plupart du temps.
30 Oct 2026 19:47 (GMT+8)
【Flash | L'oxyde de molybdène de Busan rebondit alors que l'activité d'achat explose】
30 Oct 2026 18:09 (GMT+8)
【Flash | L'oxyde de molybdène de Busan rebondit alors que l'activité d'achat explose】
Lire la suite
【Flash | L'oxyde de molybdène de Busan rebondit alors que l'activité d'achat explose】
Les recherches de marché de SMM ont révélé que l'oxyde de molybdène de Busan a fortement rebondi depuis son plus bas du 28 octobre à 32,30 $/lb Mo, les transactions réelles se poursuivant entre 33,10 et 33,30 $/lb Mo. Un conteneur a été confirmé comme échangé à 33,30 $/lb Mo. L'activité d'achat à Busan s'est considérablement intensifiée, et SMM estime préliminairement que le volume de transactions d'aujourd'hui a atteint sept à huit conteneurs jusqu'à présent, d'autres transactions étant encore en cours d'émergence. SMM continuera de mettre à jour le volume total et les derniers niveaux de transaction.
30 Oct 2026 18:09 (GMT+8)