Nickel ore export restrictions: Indonesia unlikely to change policy amid development of domestic nickel smelting industry

Publié: Jan 18, 2021 17:30 (GMT+8)
The European Union (EU) required the World Trade Organisation (WTO) on January 12 to establish a group to rule on Indonesian nickel ore export restrictions.

SHANGHAI, Jan 18 (SMM) – The European Union (EU) required the World Trade Organisation (WTO) on January 12 to establish a group to rule on Indonesian nickel ore export restrictions. As early as November 2019, the EU filed a complaint to the WTO about Indonesia's restrictions on nickel ore exports. The ruling usually takes at least one year. The European Commission said on January 12 that it will request the WTO to establish a panel to make a ruling.

The European Commission stated on November 25, 2019 that the EU filed a complaint with the WTO over Indonesia's restrictions on the export of nickel and other raw materials. The committee responsible for coordinating EU trade policy, which is composed of 28 countries, said that these restrictions unfairly restricted the entry of EU producers, particularly nickel, scrap metal, coal and coke, iron ore and chromium. The committee also questioned subsidies that encouraged Indonesian producers to use local materials rather than imported materials, which violates WTO rules.

European Trade Commissioner Cecilia Malmstrom stated that the measures taken by Indonesia endangered further operations of the EU steel industry. The European Commission’s statement stated that “despite our joint efforts, Indonesia has taken measures and even announced a new export ban on January 2020.”

Indonesia is the world's largest exporter of nickel ore. At the beginning of 2020, it announced restrictions on exports to stimulate the development of processing enterprises in the country. The WTO complaint started with a 60-day period, and the two parties negotiated to resolve the dispute. The complainant can then request a three-person panel to make a ruling, which usually takes at least one year.

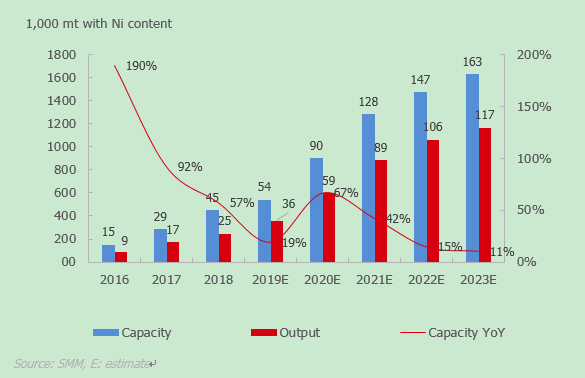
The commissioning of NPI projects in 2020 entered a stage of rapid development. In 2020, Indonesia added 360,000 mt of NPI capacity with Ni content, an increase of 67%. The construction of hydrometallurgical projects related to new energy was also in full swing. Indonesia has banned the export of nickel ore, but did not ban exports of processed products like NPI, stainless steel, and hydrometallurgical products MHP/nickel sulphate. The market believes that Indonesia is unlikely to free up nickel ore exports.

SMM believes that even if the ban on nickel ore exports is lifted, the expansion of its market share in the nickel industry would only slow down. The dominant position of the Indonesian NPI market will continue to stabilise. But for China, tight supply of nickel ore will ease and the impact on Chinese NPI producers from rapid expansion of Indonesian NPI projects will decrease.

Indonesia's NPI capacity and output 2011-2021E
For more information and updates on the China nickel sector, please subscribe to China Nickel Weekly.


Déclaration sur la source des données : À l'exception des informations publiques, toutes les autres données sont traitées par SMM sur la base d'informations publiques, d'échanges avec le marché et en s'appuyant sur le modèle de base de données interne de SMM. Ils sont fournis à titre indicatif uniquement et ne constituent pas des recommandations décisionnelles.

Pour toute demande d'information ou pour en savoir plus, veuillez contacter : lemonzhao@smm.cn
Pour plus d'informations sur l'accès à nos rapports de recherche, veuillez contacter :service.en@smm.cn
Actualités Connexes
【Flash | Les surcharges des tubes au molybdène de Tubacex en octobre sont mitigées】
il y a 13 heures
【Flash | Les surcharges des tubes au molybdène de Tubacex en octobre sont mitigées】
Lire la suite
【Flash | Les surcharges des tubes au molybdène de Tubacex en octobre sont mitigées】
Tubacex a publié ses surcharges d'alliage pour tubes d'octobre. En euros, le 316/316L fini à chaud/à froid est passé de 5,07 €/5,59 € par kg (5 070 €/5 590 € par tonne) à 5,05 €/5,56 € par kg (5 050 €/5 560 € par tonne). Les matériaux à haute teneur en Mo, avec Mo supérieur à 2,5 %, ont reculé de 5,26 €/5,79 € à 5,23 €/5,76 € par kg. Les surcharges pour le 2205 et le 2507 sont restées inchangées, tandis que le 254 SMO a augmenté de 9,64 €/10,62 € à 9,67 €/10,65 € par kg. Analyse SMM : la plupart des nuances de tubes contenant du Mo sont restées stables ou en légère baisse, tandis que le 254 SMO a progressé, indiquant une transmission différenciée des coûts selon les nuances.
il y a 13 heures
[SMM Actualité Flash Inox] Les prix des ferrailles inoxydables en Inde divergent, le 304 se replie avec le nickel tandis que le 316, en pénurie, reste ferme
il y a 13 heures
[SMM Actualité Flash Inox] Les prix des ferrailles inoxydables en Inde divergent, le 304 se replie avec le nickel tandis que le 316, en pénurie, reste ferme
Lire la suite
[SMM Actualité Flash Inox] Les prix des ferrailles inoxydables en Inde divergent, le 304 se replie avec le nickel tandis que le 316, en pénurie, reste ferme
[SMM Actualité Flash Inox] Les prix des ferrailles inoxydables en Inde divergent, le 304 se replie avec le nickel tandis que le 316, en pénurie, reste ferme
Le marché indien de la ferraille d'acier inoxydable a évolué dans des directions divergentes au cours de la semaine close le 1er octobre. Les prix intérieurs de la ferraille 304 ont légèrement reculé, suivis par les offres à l'importation, tandis que les prix du 316 sont restés stables sur les marchés intérieur et d'importation. L'affaiblissement des cours du nickel au LME a pesé sur le sentiment concernant le 304, et les acheteurs se sont limités à leurs besoins immédiats, les échanges ralentissant pendant la période festive. La disponibilité limitée a freiné la baisse du 316. Côté approvisionnement, les délais de traitement raccourcis après l'assouplissement par le gouvernement des exigences relatives au certificat d'inspection avant expédition (PSIC), ainsi que les coûts d'importation supplémentaires, ont continué de limiter la flexibilité des aciéries. Certaines aciéries étudient les billettes, les brames et la fonte brute de nickel (NPI) comme alternatives à la ferraille pour maîtriser les coûts des intrants. À plus long terme, la proposition de l'UE de restreindre les exportations de déchets métalliques vers l'Inde dans le cadre de son nouveau règlement sur les transferts de déchets (WSR) réduirait encore, si elle était adoptée, les options d'importation de ferraille de l'Inde. À court terme, la ferraille 304 subit une légère pression à la baisse si le nickel reste faible, tandis que le 316 devrait rester ferme tant que l'offre demeure limitée. L'évolution du PSIC et l'économie relative des billettes et de la NPI seront des facteurs clés à surveiller.
il y a 13 heures
【Flash | Metallus augmente la composante de surcharge de molybdène d'octobre pour l'acier 300M】
il y a 13 heures
【Flash | Metallus augmente la composante de surcharge de molybdène d'octobre pour l'acier 300M】
Lire la suite
【Flash | Metallus augmente la composante de surcharge de molybdène d'octobre pour l'acier 300M】
Metallus a fixé ses surcharges matières premières d'octobre pour la période du 1er au 30 octobre. La composante Mo pour l'acier 300M a augmenté de 0,52 % à 15,176 $/cwt, soit environ 334,57 $/t d'acier, contre 15,098 $/cwt, soit 332,85 $/t. La surcharge totale indiquée a progressé de 1,03 % à 45,054 $/cwt. La ferraille est passée à 17,750 $/cwt, tandis que la surcharge énergétique distincte pour les barres et les tubes est tombée de 1,296 $/cwt, soit environ 28,57 $/t, à 0,050 $/cwt, soit 1,10 $/t.
il y a 13 heures

