The Minister of South Africa renews the conjecture of mine-end supply at the peak of the epidemic.

Publié: Jul 10, 2020 11:06 (GMT+8)

On 9 July, the Government of South Africa released a speech by Minister Zwerimhertz (Zweli Mkhize) to brief Parliament on the latest situation of the COVID-19 pandemic of the coronavirus.

According to Mhertz's report, since the release of the latest scientific model results in May 2020, the government has synchronously updated the national COVID Epi model, used South African hospitalization data to estimate virus reproduction and adjust detection methods, and re-modeled COVID-19 in areas with different infection levels. The latest model predicts that the country is expected to reach its peak in mid-August, which is close to the previous forecast, but the expected number of infections during the peak period will be lower than previously expected. This means that in an optimistic scenario, the number of infections from May to June is also lower than previously expected. At the same time, it was indicated that it was expected that the currently planned hospital beds in the Eastern Cape and Gauteng provinces would not be sufficient to meet the demand for non-ICU beds and overflow when ICU capacity was insufficient. It is expected that there will be a shortage of beds in the next four weeks (including all currently committed public and private sector beds).
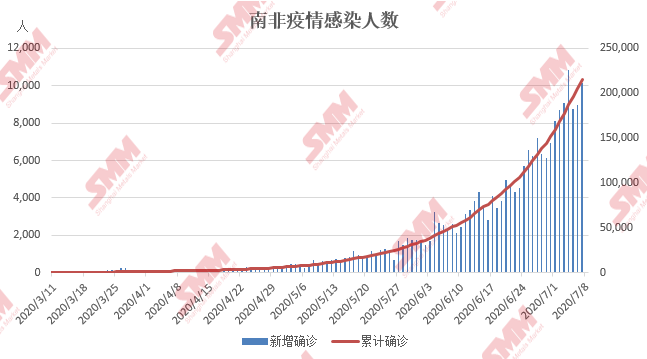
When the blockade was imposed in South Africa on March 24, the South African government predicted the outbreak period for the first time in June. Judging from the actual infection situation, the prediction was too accurate and scientific, and the number of new infections continued to break through the new high. After adjusting the national COVID Epi model in May, the outbreak peak was changed from the end of August to early September. Although the government has re-regionally raised the blockade level, it abandoned the blockade again in view of the difficulty of re-implementation and the sharp decline in exports, which is an "unbearable burden" on the South African economy.

The latest outbreak forecast released by the South African government is about half a month ahead of the second forecast. Judging from the current public statement by the government and relevant reports from South Africa, it is less likely that the government will upgrade the blockade level again in mid-August to deal with the epidemic, but it is very worrying whether the actual outbreak of infection in major ports and the shortage of beds will once again drag down the country's transport and production efficiency. According to industry estimates, the efficiency of port Elizabeth is still only 70% of what it was before the outbreak since the blockade was downgraded to phase 3 in June.


Déclaration sur la source des données : À l'exception des informations publiques, toutes les autres données sont traitées par SMM sur la base d'informations publiques, d'échanges avec le marché et en s'appuyant sur le modèle de base de données interne de SMM. Ils sont fournis à titre indicatif uniquement et ne constituent pas des recommandations décisionnelles.

Pour toute demande d'information ou pour en savoir plus, veuillez contacter : lemonzhao@smm.cn
Pour plus d'informations sur l'accès à nos rapports de recherche, veuillez contacter :service.en@smm.cn
Actualités Connexes
【Flash | Les surcharges des tubes au molybdène de Tubacex en octobre sont mitigées】
il y a 18 heures
【Flash | Les surcharges des tubes au molybdène de Tubacex en octobre sont mitigées】
Lire la suite
【Flash | Les surcharges des tubes au molybdène de Tubacex en octobre sont mitigées】
Tubacex a publié ses surcharges d'alliage pour tubes d'octobre. En euros, le 316/316L fini à chaud/à froid est passé de 5,07 €/5,59 € par kg (5 070 €/5 590 € par tonne) à 5,05 €/5,56 € par kg (5 050 €/5 560 € par tonne). Les matériaux à haute teneur en Mo, avec Mo supérieur à 2,5 %, ont reculé de 5,26 €/5,79 € à 5,23 €/5,76 € par kg. Les surcharges pour le 2205 et le 2507 sont restées inchangées, tandis que le 254 SMO a augmenté de 9,64 €/10,62 € à 9,67 €/10,65 € par kg. Analyse SMM : la plupart des nuances de tubes contenant du Mo sont restées stables ou en légère baisse, tandis que le 254 SMO a progressé, indiquant une transmission différenciée des coûts selon les nuances.
il y a 18 heures
[SMM Actualité Flash Inox] Les prix des ferrailles inoxydables en Inde divergent, le 304 se replie avec le nickel tandis que le 316, en pénurie, reste ferme
il y a 18 heures
[SMM Actualité Flash Inox] Les prix des ferrailles inoxydables en Inde divergent, le 304 se replie avec le nickel tandis que le 316, en pénurie, reste ferme
Lire la suite
[SMM Actualité Flash Inox] Les prix des ferrailles inoxydables en Inde divergent, le 304 se replie avec le nickel tandis que le 316, en pénurie, reste ferme
[SMM Actualité Flash Inox] Les prix des ferrailles inoxydables en Inde divergent, le 304 se replie avec le nickel tandis que le 316, en pénurie, reste ferme
Le marché indien de la ferraille d'acier inoxydable a évolué dans des directions divergentes au cours de la semaine close le 1er octobre. Les prix intérieurs de la ferraille 304 ont légèrement reculé, suivis par les offres à l'importation, tandis que les prix du 316 sont restés stables sur les marchés intérieur et d'importation. L'affaiblissement des cours du nickel au LME a pesé sur le sentiment concernant le 304, et les acheteurs se sont limités à leurs besoins immédiats, les échanges ralentissant pendant la période festive. La disponibilité limitée a freiné la baisse du 316. Côté approvisionnement, les délais de traitement raccourcis après l'assouplissement par le gouvernement des exigences relatives au certificat d'inspection avant expédition (PSIC), ainsi que les coûts d'importation supplémentaires, ont continué de limiter la flexibilité des aciéries. Certaines aciéries étudient les billettes, les brames et la fonte brute de nickel (NPI) comme alternatives à la ferraille pour maîtriser les coûts des intrants. À plus long terme, la proposition de l'UE de restreindre les exportations de déchets métalliques vers l'Inde dans le cadre de son nouveau règlement sur les transferts de déchets (WSR) réduirait encore, si elle était adoptée, les options d'importation de ferraille de l'Inde. À court terme, la ferraille 304 subit une légère pression à la baisse si le nickel reste faible, tandis que le 316 devrait rester ferme tant que l'offre demeure limitée. L'évolution du PSIC et l'économie relative des billettes et de la NPI seront des facteurs clés à surveiller.
il y a 18 heures
【Flash | Metallus augmente la composante de surcharge de molybdène d'octobre pour l'acier 300M】
il y a 18 heures
【Flash | Metallus augmente la composante de surcharge de molybdène d'octobre pour l'acier 300M】
Lire la suite
【Flash | Metallus augmente la composante de surcharge de molybdène d'octobre pour l'acier 300M】
Metallus a fixé ses surcharges matières premières d'octobre pour la période du 1er au 30 octobre. La composante Mo pour l'acier 300M a augmenté de 0,52 % à 15,176 $/cwt, soit environ 334,57 $/t d'acier, contre 15,098 $/cwt, soit 332,85 $/t. La surcharge totale indiquée a progressé de 1,03 % à 45,054 $/cwt. La ferraille est passée à 17,750 $/cwt, tandis que la surcharge énergétique distincte pour les barres et les tubes est tombée de 1,296 $/cwt, soit environ 28,57 $/t, à 0,050 $/cwt, soit 1,10 $/t.
il y a 18 heures

