China nickel manufacturing remained in expansion in April despite moderation

Publié: Apr 30, 2020 16:32 (GMT+8)
Manufacturing activities across nickel downstream sectors in China expanded for the second consecutive month in April, as factories stepped up operations with the coronavirus outbreak under control in China.

SHANGHAI, Apr 30 (SMM) – Manufacturing activities across nickel downstream sectors in China expanded for the second consecutive month in April, as factories stepped up operations with the coronavirus outbreak under control in China.


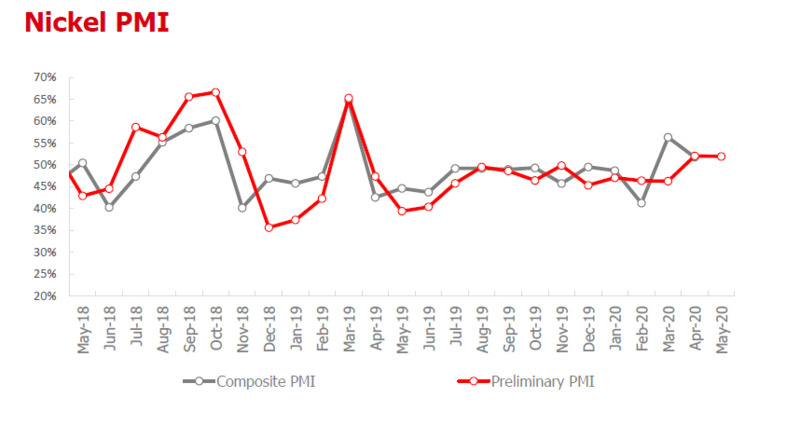
SMM data showed that the purchasing managers index (PMI) for downstream nickel industries, including stainless steel, electroplating, alloy and battery, stood at 51.76 in April, down 4.55 points from March. A reading above 50 indicates expansion.


The preliminary nickel downstream sectors PMI for May is assessed at 51.95, up 0.18 point from the final reading for April. 


Production sub-index remained in expansion as companies operations stabilise

The composite sub-index for production in April eased 6.36 points from March to 56.51, staying in expansion, as domestic companies have shrugged off pressure from the COVID-19 related curbs. The sub-index for production in the stainless steel sector stood at 56.95, supported by higher operating rates. Most stainless steel mills ramped up production as scheduled and this offset the output cut at a handful of mills.


Electroplating plants kept their operating rates stable in April as they continued to fulfil orders received before the Chinese New Year holiday due to late-resumption of operations due to the pandemic. The alloy casting sector had returned to normal production as companies in Hubei has resumed operations. But some of the large-scale alloy producers were running at only 80% of their capacity. This slightly drove up the sub-index for production in the alloy sector.


New orders sub-index continued to expand

According to SMM data, the overall sub-index for new orders across downstream nickel sectors decreased 10.82 points from March, to 50.33 in April, still recording an expansion. Orders in the stainless steel sector further improved, bolstered by stockpiling by traders due to the pent-up demand caused by the coronavirus crisis, while the increase in actual downstream demand was moderate. This kept the new orders sub-index of the stainless steel sector at 50.67.


The new orders sub-index for the electroplating sector slipped to 44.3, as export orders were affected with lockdown measures outside China still in place. Most electroplating plants reported fewer-than-expected orders received in April. The new orders sub-index for the battery sector also contracted, standing at 47.74, pressured by a reduction in orders and production in the traditional battery market amid weakening demand for consumer digital batteries. In other nickel downstream sectors of printing, nickel wire and mesh, the sub-index for new export orders declined to 43.15.


Raw materials inventory sub-index swung to expansion as companies resumed restocking

The overall sub-index for raw materials inventories rebounded 7.65 points to 50.47 in April, as enterprises resumed normal stockpiling with the recovering of domestic economy and a rally in nickel prices. The raw materials inventory sub-index for the stainless steel sector came in at 50.29, supported by the continued increase in the feedstock imports by large-scale stainless steel mills. Purchases of domestic nickel raw materials were relatively steady.


Finished goods inventory sub-index expanded as inventory pressure eased

The overall sub-index for finished products stocks climbed 4.59 points to an expansion territory of 50.44, on the back of easing inventory burden in the stainless steel sector. The finished goods inventory sub-index for the stainless steel sector stood at 50. While the market inventory shrank, stainless steel mills faced continued issues of destocking. The current stock pressure was mostly due to the built-up of backlogged cargoes, and it remains encouraging that no further inventory pressure was seen even as supply was elevated.



Déclaration sur la source des données : À l'exception des informations publiques, toutes les autres données sont traitées par SMM sur la base d'informations publiques, d'échanges avec le marché et en s'appuyant sur le modèle de base de données interne de SMM. Ils sont fournis à titre indicatif uniquement et ne constituent pas des recommandations décisionnelles.

Pour toute demande d'information ou pour en savoir plus, veuillez contacter : lemonzhao@smm.cn
Pour plus d'informations sur l'accès à nos rapports de recherche, veuillez contacter :service.en@smm.cn
Actualités Connexes
【SMM Nickel Flash】Mise à jour quotidienne du prix du minerai de nickel en Indonésie — 22 septembre 2026
il y a 7 heures
【SMM Nickel Flash】Mise à jour quotidienne du prix du minerai de nickel en Indonésie — 22 septembre 2026
Lire la suite
【SMM Nickel Flash】Mise à jour quotidienne du prix du minerai de nickel en Indonésie — 22 septembre 2026
Minerai de nickel indonésien livré aux principaux ports indonésiens : 1,2 % Ni : 26,5 $/t humide, en baisse de 0,5 $/t humide par rapport à l'évaluation précédente. 1,4 % Ni : 51,8 $/t humide, inchangé. 1,5 % Ni : 58,5 $/t humide, inchangé. 1,6 % Ni : 63,4 $/t humide, inchangé. Mise à jour du marché : Le marché du minerai de nickel indonésien reste focalisé sur la libération progressive des approbations RKAB supplémentaires pour 2026. Certains quotas complémentaires ont commencé à entrer sur le marché, mais le gouvernement n'a pas annoncé de quota national supplémentaire définitif. Parallèlement, la formule HPM révisée, en vigueur depuis le 15 septembre, a abaissé le prix de référence de la limonite à faible teneur, le HPM pour 1,2 % Ni s'établissant à 24,89 $/t humide, en dessous des prix actuels du marché.
il y a 7 heures
[SMM – Actualité du marché du nickel] Les fonderies de nickel fonte brute RKEF de l’IMIP en Indonésie réduisent leur taux d’exploitation à environ 30 %-40 %
il y a 8 heures
[SMM – Actualité du marché du nickel] Les fonderies de nickel fonte brute RKEF de l’IMIP en Indonésie réduisent leur taux d’exploitation à environ 30 %-40 %
Lire la suite
[SMM – Actualité du marché du nickel] Les fonderies de nickel fonte brute RKEF de l’IMIP en Indonésie réduisent leur taux d’exploitation à environ 30 %-40 %
[SMM – Actualité du marché du nickel] Les fonderies de nickel fonte brute RKEF de l’IMIP en Indonésie réduisent leur taux d’exploitation à environ 30 %-40 %
Selon une étude de marché de SMM, les fonderies de fonte brute de nickel RKEF du parc industriel IMIP en Indonésie ont commencé à réduire leur production aujourd'hui, certaines lignes de production fonctionnant désormais à environ 30 à 40 % de leur charge normale. Des sources du marché indiquent que les conditions sèches liées à El Niño ont réduit les précipitations et restreint la disponibilité en eau pour le refroidissement et la protection des équipements. Si le taux d'exploitation actuel persiste pendant une quinzaine de jours, la production de fonte brute de nickel pourrait être réduite d'environ 50 000 à 70 000 tonnes métriques en tonnage physique. Les taux d'exploitation réels continueront de dépendre des conditions météorologiques et de l'approvisionnement en eau, et SMM continuera de suivre l'évolution de la situation.
il y a 8 heures
SMM Nickel Flash : Sentiment mitigé sur le marché des NPI, stabilité en amont et légère hausse en aval avant les fêtes
il y a 8 heures
SMM Nickel Flash : Sentiment mitigé sur le marché des NPI, stabilité en amont et légère hausse en aval avant les fêtes
Lire la suite
SMM Nickel Flash : Sentiment mitigé sur le marché des NPI, stabilité en amont et légère hausse en aval avant les fêtes
[SMM Nickel Flash] Le 22 septembre, le facteur de sentiment du marché des NPI de haute qualité SMM s'établissait à 1,79, en hausse de 0,01 en glissement mensuel. Le facteur de sentiment en amont pour les NPI de haute qualité était de 1,84, stable en glissement mensuel, tandis que le facteur de sentiment en aval pour les NPI de haute qualité était de 1,74, en hausse de 0,02 en glissement mensuel. À l'approche des congés, le sentiment de négociation sur le marché des NPI divergeait, certains négociants choisissant de retenir leurs offres et de suspendre les cotations, le sentiment d'attentisme s'intensifiant.
il y a 8 heures