Los precios del mineral de hierro bajaron ligeramente esta semana. En el frente macroeconómico, una inflación estadounidense superior a la esperada alimentó las expectativas de subidas de tipos de la Reserva Federal y un dólar más fuerte, lo que llevó a los fondos a vender metales ferrosos. El sentimiento también se vio presionado por el estancamiento en las negociaciones de contratos a largo plazo entre China y Australia y las expectativas de un aumento de la oferta fuera de China el próximo año. Los fundamentos fueron igualmente bajistas, ya que las restricciones de producción por protección ambiental de otoño e invierno y el mantenimiento anual provocaron más paradas de altos hornos. Según las estadísticas de SMM, la producción diaria promedio de arrabio siguió disminuyendo esta semana, con una caída de 12.000 toneladas, mientras que el inventario en puertos continuó acumulándose, presionando los precios del mineral. Mientras tanto, la demanda de uso final afectada por el clima se debilitó, ejerciendo presión sobre los precios del acero. Los márgenes de las acerías se redujeron y el sentimiento se volvió pesimista, lo que llevó a compras cautelosas, con valoraciones tanto al contado como de futuros cayendo a niveles relativamente bajos.
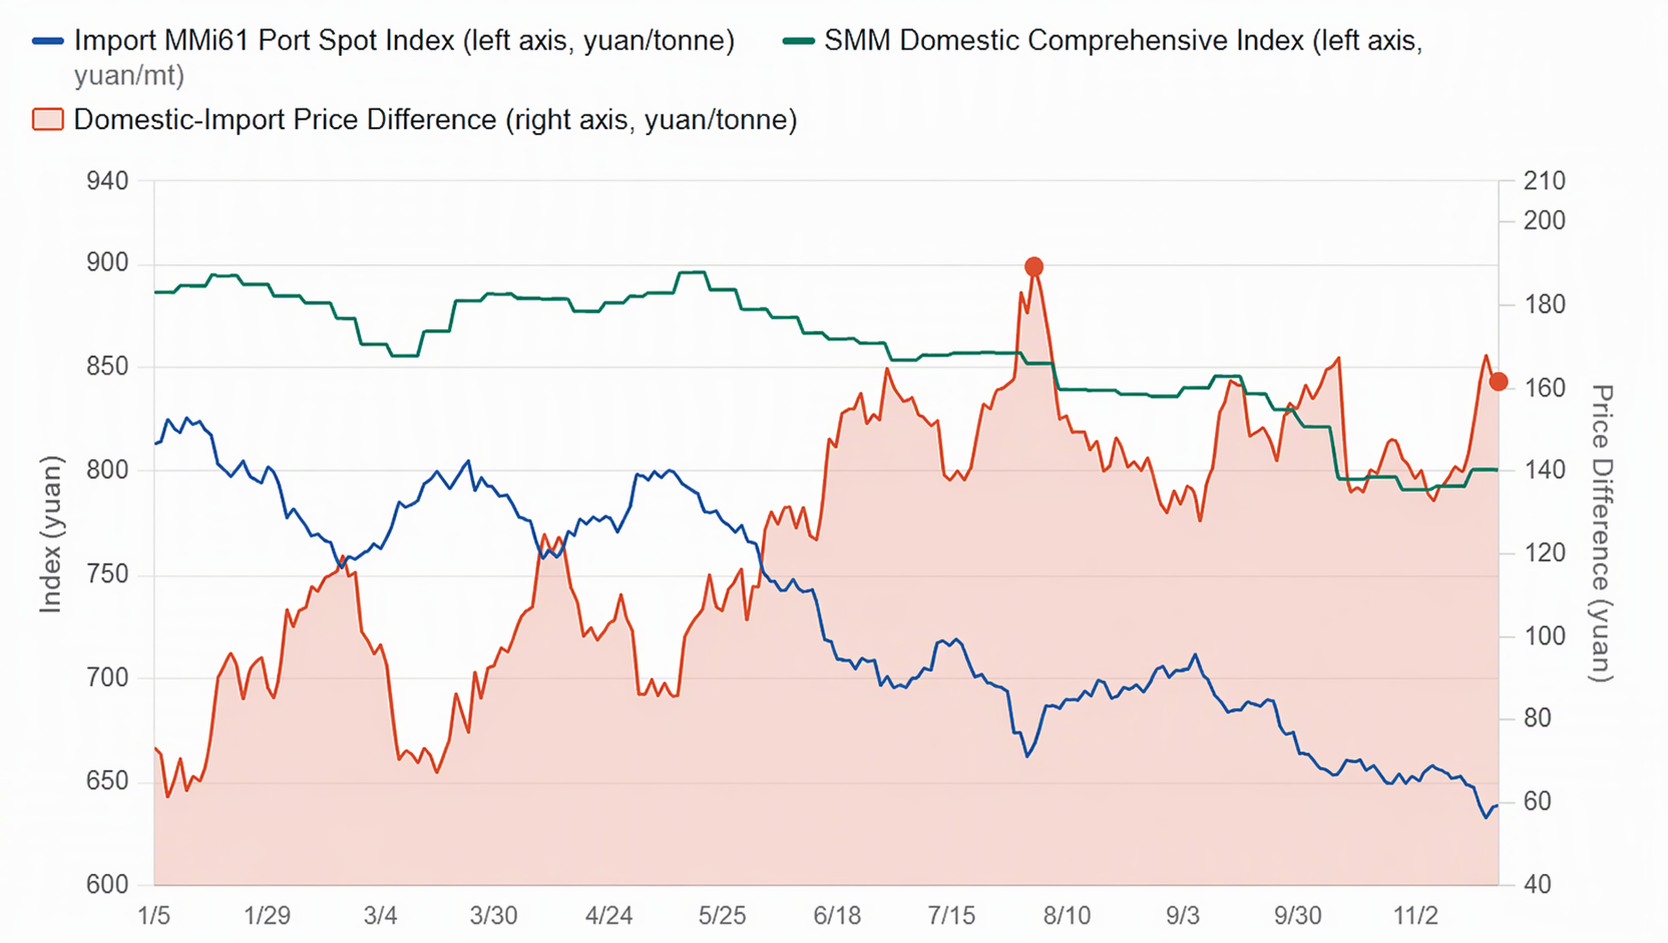
Gráfico: El diferencial de precios entre el mineral nacional e importado se amplió aún más esta semana, y se espera que se reduzca ligeramente la próxima semana
Perspectivas para la próxima semana
La próxima semana, se espera que la caída de los precios del mineral se desacelere, con precios consolidándose y volviéndose ligeramente más fuertes. A medida que se libere el sentimiento bajista, el descuento de los futuros frente al contado limitará las caídas. Los recortes en el precio del coque ayudarán a restaurar los márgenes de las acerías y, con inventarios de las acerías en niveles relativamente bajos, se espera que el almacenamiento invernal y el reabastecimiento esencial se liberen gradualmente, formando un soporte de fondo. Además, menores llegadas a puerto podrían aliviar la presión de acumulación de inventarios. Sin embargo, la caída estacional en la producción de arrabio y el alto inventario absoluto en puertos seguirán limitando el repunte, y se requiere cautela ante perturbaciones macroeconómicas por expectativas fluctuantes de subidas de tipos de la Reserva Federal.