SMM, 5 de noviembre:
I. Momento y señales del lanzamiento de la política
El 2 de noviembre de 2026, cuatro departamentos de la provincia de Shandong —la Comisión de Desarrollo y Reforma, el Departamento de Industria y Tecnología de la Información, el Departamento de Comercio y el Departamento de Finanzas— emitieron conjuntamente las Normas de Implementación para el Apoyo al Desarrollo Integrado de Empresas de Reciclaje y Utilización de Recursos Renovables con Fondos Provinciales de Orientación al Desarrollo de la Industria de Servicios (en fase de prueba), con vigencia hasta el 31 de diciembre de 2027. En apariencia, este documento parece una medida rutinaria de gestión de fondos financieros a nivel provincial, pero visto en el contexto más amplio de la industria actual de recursos renovables, envía al menos tres señales que no pueden ignorarse:
Primero, es un mecanismo de contrapeso para el ciclo de "presión normativa". Desde que la política de "facturación inversa" entró en vigor en 2024, el modelo de "facturación comercial" del que la industria del reciclaje había dependido durante mucho tiempo se ha visto sustancialmente restringido, y un gran número de entidades de reciclaje sin instalaciones físicas, logística ni cadenas de transacciones reales han acelerado su salida del mercado. Mientras la industria soporta los costos del cumplimiento normativo, existe objetivamente la necesidad de "incentivos positivos" para apoyar y orientar a los que sobreviven; este documento de Shandong es precisamente una respuesta fiscal a nivel provincial al endurecimiento de la supervisión tributaria nacional. Entre el endurecimiento y la flexibilización, la dirección de la política ya es muy clara: lo que se persigue son los "intermediarios de facturas", y lo que se apoya son los "líderes de la cadena" .
Segundo, la emisión conjunta por cuatro departamentos indica un perfil más alto que el de los documentos de financiación rutinarios. La Comisión de Desarrollo y Reforma gestiona los fondos, Industria y Tecnología de la Información y Comercio se encargan de la revisión, y Finanzas supervisa el desembolso; la división de responsabilidades entre departamentos es completa, y los procedimientos de "revisión del grupo del partido + anuncio público" están explícitamente establecidos en el documento. Esta configuración suele significar que la política ha recibido el peso de una orientación industrial a nivel provincial, en lugar de ser una mera subvención para empresas, y es muy probable que se prorrogue y se aplique de forma continua en los años siguientes.
En tercer lugar, la mención explícita de la «chatarra de cobre» entre las cuatro categorías está muy bien orientada. El artículo 1 de las normas nombra específicamente cuatro grandes categorías: chatarra de acero, chatarra de cobre, chatarra de aluminio y baterías eléctricas retiradas. Las tres primeras son metales secundarios a granel tradicionales, mientras que las baterías retiradas representan un nuevo polo de crecimiento en medio de la ola de retiros del sector de nuevas energías. Situar la chatarra de cobre en la segunda posición y establecer indicadores de evaluación por separado para cada categoría demuestra que los responsables de las políticas tienen una comprensión clara de la posición y la capacidad de Shandong en la cadena industrial secundaria del cobre.
II. Tres niveles de intención en el diseño de la política
(I) El «ingenio» del alcance de la financiación: canalizar a través de fondos de la industria de servicios para evitar áreas sensibles a la capacidad
El aspecto más destacable es la elección del canal de financiación: los Fondos Provinciales de Orientación al Desarrollo de la Industria de Servicios. Las actividades de reciclaje de recursos renovables y logística se caracterizan en el texto de la política como «entidades de la industria de servicios productivos» y no como capacidad industrial. Este encuadre cumple al menos dos propósitos:
En primer lugar, evita los subsidios directos a la «capacidad de procesamiento». En los últimos años, el Estado ha endurecido continuamente el control sobre la nueva capacidad en fundición y procesamiento (normas de la industria de fundición de cobre, requisitos de sustitución de capacidad, etc.). Los subsidios directos al extremo del procesamiento conllevarían tanto riesgos políticos como el potencial de alimentar el exceso de capacidad. Canalizar los fondos precisamente hacia el reciclaje, la clasificación y la logística —los «eslabones de servicio en la cadena»— se ajusta a la naturaleza de los fondos y evita áreas sensibles.
En segundo lugar, en consonancia con el enfoque de «apoyar la capacidad», lo que la política realmente pretende subsidiar son los puntos de ruptura en las conexiones de la cadena: las pérdidas de coordinación entre la recolección para reciclaje, la clasificación y transferencia, y el procesamiento posterior. Es precisamente aquí donde la industria de recursos reciclados sufre actualmente las mayores pérdidas de eficiencia y donde las fuerzas del mercado por sí solas encuentran más difícil resolver los problemas.
(II) La «rigurosidad» de las condiciones de solicitud: una selección implícita de las cualificaciones de las entidades
Las condiciones de solicitud del capítulo 2 parecen rutinarias a primera vista, pero una lectura más atenta revela tres umbrales de selección:
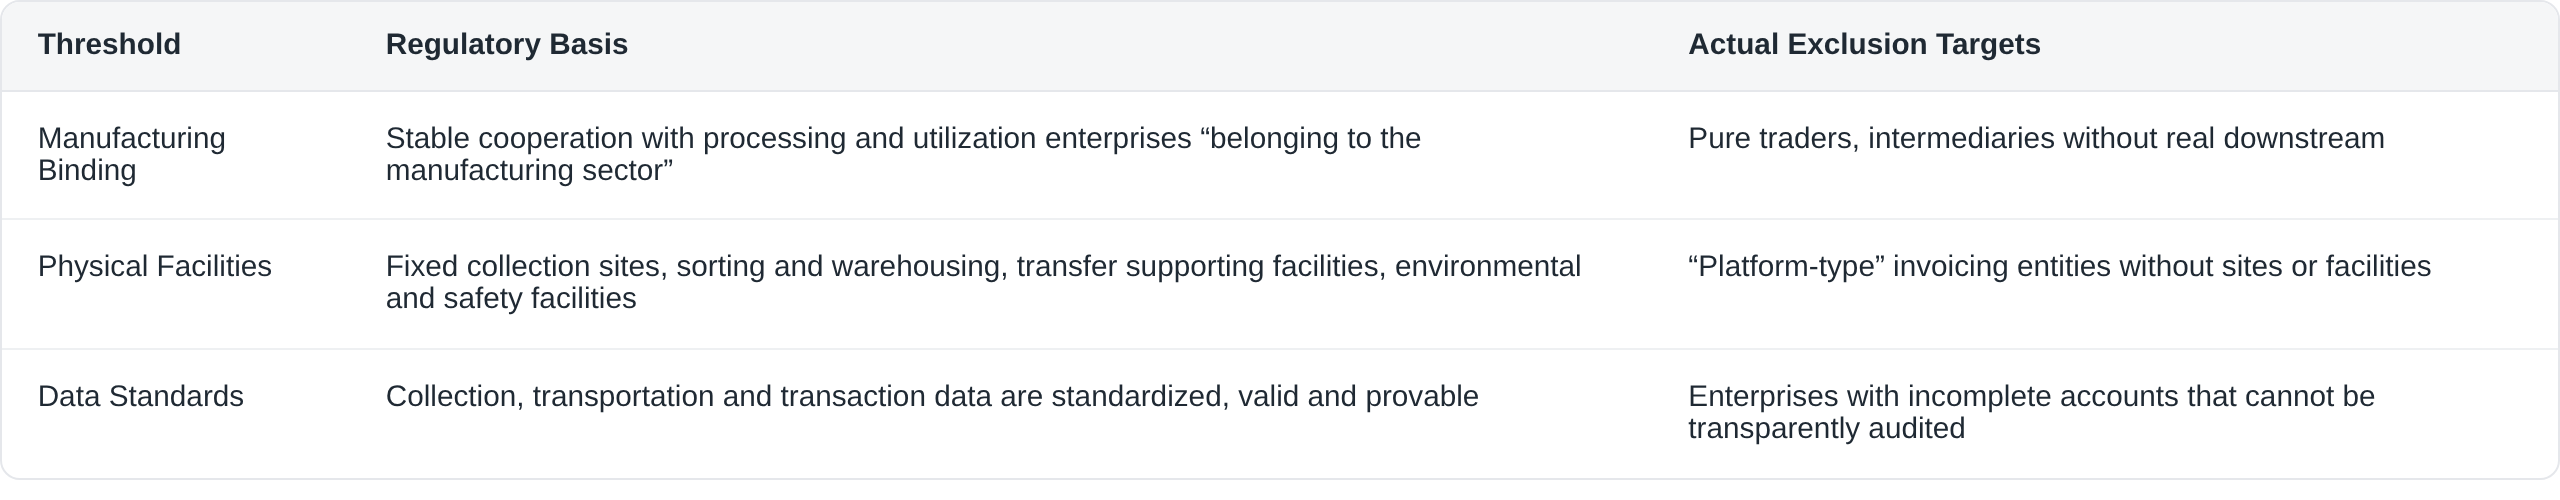
La redacción del artículo 8, en «circunstancias no elegibles para el apoyo» —«ausencia de una relación sustantiva de colaboración aguas arriba-aguas abajo»— hace el punto aún más explícito: la financiación reconoce solo la «cadena», no la «cáscara». Esto es coherente con la lógica de verificación de «tres flujos en uno» (flujo de mercancías, flujo de capitales y flujo de facturas) de la política de facturación inversa: el umbral de uso de los fondos fiscales y los estándares regulatorios de cumplimiento tributario se han alineado, en esencia.
(III) La «intención» del mecanismo vinculante: usar la palanca fiscal para impulsar la integración
Los artículos 6 y 7 de las normas de desarrollo presentan repetidamente el mismo requisito estructural: ya sea una empresa de reciclaje o una empresa de logística, debe colaborar en profundidad con al menos una empresa de procesamiento y utilizacióny presentar un plan claro de desarrollo integrado, estándares de calidad de los recursos y mecanismos de garantía de coordinación entre oferta y demanda.
No se trata de un simple requisito de presentación de documentos; es el núcleo de la intención de la política: utilizar los subsidios únicos como palanca para impulsar que el extremo del reciclaje y el extremo del procesamiento pasen de una «relación comprador-vendedor» a una «relación vinculante». Para las empresas de procesamiento, esto significa garantías institucionalizadas para el suministro de materias primas; para las empresas de reciclaje, la vinculación con socios intermedios significa estabilidad en los pedidos y en la rotación de capital. El modelo de «reciclaje y clasificación en el extremo inicial—procesamiento y utilización en el extremo final» del texto de la política apunta esencialmente a cultivar un grupo de entidades de integración de la cadena industrial cuasi integradas verticalmentea nivel provincial.
III. Impacto específico en la cadena industrial de chatarra de cobre
Como profesional del cobre secundario, la preocupación más inmediata es cómo se transmitirá realmente esta política al segmento de chatarra de cobre. Esto puede examinarse en tres niveles:
1. Provincia de Shandong: refuerzo institucional de las ventajas de ubicación
Shandong combina ventajas portuarias (beneficios logísticos para la chatarra de cobre importada y los concentrados de cobre), una capacidad de fundición de cobre líder a nivel nacional y un interior de consumo en torno al mar de Bohai, lo que la convierte en un período importante para la circulación de chatarra de cobre. Tras la entrada en vigor de la política:
- las empresas de reciclaje que cumplan las normas en la provincia recibirán un «respaldo de crédito fiscal» . La lista de empresas subvencionadas se somete a revisión a nivel provincial, deliberación del Grupo Dirigente del Partido y anuncio público, lo que convierte la propia lista en una lista blanca de alta calidad, con valor de mejora crediticia cuando las empresas de procesamiento intermedio seleccionan proveedores y cuando los bancos evalúan el crédito.
- El uso de la subvención se limita a centros de recogida en red, centros de clasificación ecológicos, sistemas digitales y compra de equipos (artículo 10), con el objetivo de aumentar la densidad de las redes de reciclaje y la normalización de la clasificación. En el caso de la chatarra de cobre, la normalización de la clasificación afecta directamente a la estabilidad del grado de la materia prima en el procesamiento posterior, una variable clave en la diferencia de precio entre el cátodo de cobre y la chatarra de cobre y en los márgenes de transformación.
- El desarrollo de sistemas digitales se incluye explícitamente como una línea subvencionable . La normalización y trazabilidad de los datos de las transacciones de reciclaje son precisamente los ámbitos donde las empresas afrontan los mayores costes de cumplimiento tras la facturación inversa; que los fondos públicos compartan esta inversión reduce eficazmente el coste marginal del cumplimiento.
2. Panorama regional: coexistencia de efectos de demostración y posibles efectos de absorción
Se trata de la primera dotación sistemática de fondos a nivel provincial para el modelo de «desarrollo integrado» de los recursos renovables (al menos pionera a nivel público). Es muy probable que las provincias vecinas con capacidad concentrada de cobre secundario (Henan, Jiangxi, Anhui, Jiangsu, etc.) sigan el ejemplo y estudien políticas similares, lo que daría lugar a una difusión del paradigma político desde la «presión fiscal» hacia la «orientación fiscal» .
Al mismo tiempo, conviene advertir del efecto de absorción: el paquete de políticas de Shandong, que combina fondos públicos y vinculación con la cadena industrial, atrae los recursos de reciclaje para que se concentren dentro de la provincia, lo que podría desviar los volúmenes de recogida de reciclaje de las provincias vecinas. En cuanto al panorama nacional de la oferta de chatarra de cobre, puede producirse una reasignación regional de las fuentes de suministro antes de que crezca el volumen total.
3. Estructura del sector: aceleración de la diferenciación y un periodo de beneficios para los agentes que cumplen las normas
En combinación con la evolución del sector desde la facturación inversa, estas disposiciones detalladas confirman una conclusión: se está configurando una «prima de cumplimiento» en el sector del cobre secundario. Las empresas que consigan registrarse, dispongan de instalaciones, vinculen a socios intermedios y logren transparencia en los datos disfrutarán simultáneamente de menores costes fiscales (impuesto soportado normalizado en la facturación inversa) + subvenciones públicas (estas disposiciones detalladas) + pedidos estables (mecanismo de vinculación) , un triple beneficio; mientras que las entidades que no puedan cumplir las condiciones se enfrentarán a una doble presión derivada de los costes de cumplimiento y del espacio de mercado. El ritmo de mejora de la concentración industrial puede ser más rápido de lo que la mayoría de los agentes del mercado esperan.
IV. Puntos de observación de seguimiento y advertencias de riesgo
Para este documento de prueba, se recomienda centrarse en el seguimiento de cinco variables:
- Importe de la subvención y estándares escalonados. El texto no revela importes específicos ni reglas detalladas de los indicadores de evaluación (véase el apéndice), que son clave para juzgar la intensidad de los incentivos de la política. Si el importe de la subvención fija única es limitado, su significado simbólico puede superar su impulso real; los detalles estarán sujetos al aviso anual de solicitud.
- La calidad de la primera lista de apoyados. Qué empresas se seleccionan y a qué empresas procesadoras se vinculan revelará directamente si la política se inclina hacia el extremo del reciclaje o hacia el extremo del procesamiento, y también proporcionará muestras para observar la verdadera forma del "desarrollo integrado."
- El estado de implementación de la categoría de "baterías eléctricas usadas". Como única categoría emergente entre las cuatro categorías principales, sus indicadores de evaluación y su lógica de subvención pueden diferir de las otras tres, lo que la convierte en una ventana para observar la innovación de la política.
- La cuestión de la transición con validez hasta finales de 2027. El período de prueba es de solo unos 14 meses, y la continuidad de la política después de 2028 depende de los resultados de la evaluación del desempeño (el artículo 15 establece explícitamente que los resultados de la evaluación servirán de base para los ajustes de la política). El desempeño en la utilización de los fondos de las primeras empresas subvencionadas influirá en la dirección de la política.
- Coordinación con la supervisión fiscal. Si el mecanismo de recuperación del artículo 13 (recuperación total + cancelación de la elegibilidad para la solicitud durante tres años) está conectado con la cadena regulatoria contra la facturación fraudulenta y el fraude fiscal determinará el límite inferior de cumplimiento de los fondos.
Advertencias de riesgo: Para las empresas solicitantes, debe prestarse atención a las estrictas restricciones de uso de los fondos de subvención (las direcciones de gasto enumeradas en el artículo 10) y a la obligación de autoevaluación del desempeño; para los observadores del mercado, es poco probable que una subvención provincial única por sí sola cambie los fundamentos de la industria. El verdadero significado de la política reside en laconfirmación de la dirección: utiliza fondos fiscales para otorgar un sello oficial a la dirección de evolución industrial de la "integración reciclaje-procesamiento." "
V. Conclusión
Si las palabras clave para la industria de recursos renovables en los últimos dos años fueron "estandarización" y "salida del mercado", esta norma detallada de Shandong indica que las palabras clave para la próxima etapa serán"integración" y "concentración".El enfoque de las políticas ha pasado de "qué facturas son conformes" a "qué cadena está completa": de subvencionar eslabones a subvencionar cadenas, de gestionar entidades a fomentar ecosistemas.
Para la industria de chatarra de cobre, esto confirma una vez más el juicio que hemos expresado muchas veces antes:La presión normativa no es el invierno de la industria, sino un período de oportunidad para reordenar las posiciones. Las redes de reciclaje, la capacidad de clasificación, la integración aguas abajo y los activos de datos —estos cuatro elementos están reemplazando a los tradicionales "relaciones y canales" como la nueva competitividad central de las empresas de cobre secundario. Quien complete primero esta migración de capacidades asegurará una posición favorable en la cadena de suministro en el próximo ciclo.