En una carta del 13 de noviembre a los diputados del SPD, Nina Scheer, portavoz de política energética del grupo parlamentario del SPD, afirmó que los especialistas en energía de la coalición habían alcanzado un entendimiento a nivel técnico para mantener una tarifa regulada fija para los nuevos sistemas solares en tejados de hasta 25 kW y eximirlos del límite propuesto a la exportación de electricidad a la red. El texto legislativo revisado aún no se ha publicado, y la tarifa y el período de pago siguen abiertos.
Para los pedidos de módulos del primer trimestre de 2027, la cuestión clave es si los sistemas puestos en marcha a partir del 1 de enero podrán acogerse a la tarifa. Si el apoyo está disponible desde enero en condiciones cercanas a las actuales, más hogares podrían proceder con las instalaciones según lo previsto. Una tarifa más baja o un período de pago más corto aún podría animar a algunos hogares a terminar antes de fin de año, mientras que la incertidumbre sobre la elegibilidad en enero podría llevar a otros a posponer proyectos y a los distribuidores a retrasar la reposición de existencias.
Una brecha de apoyo en enero podría retrasar los proyectos en tejados
Los sistemas elegibles en tejados de hasta 10 kW puestos en marcha de agosto a diciembre de 2026 pueden recibir 7,70 céntimos de euro/kWh por la electricidad excedente exportada a la red. El borrador del gabinete adoptado el 29 de julio pondría fin a la tarifa regulada ordinaria para los nuevos sistemas de menos de 25 kW y permitiría a los pequeños sistemas elegibles reclamar un pago transitorio de hasta 36 meses. También proponía limitar la potencia inyectada al 50% de la capacidad instalada. Un sistema de 30 kWp sujeto al límite podría exportar un máximo de 15 kW a la red.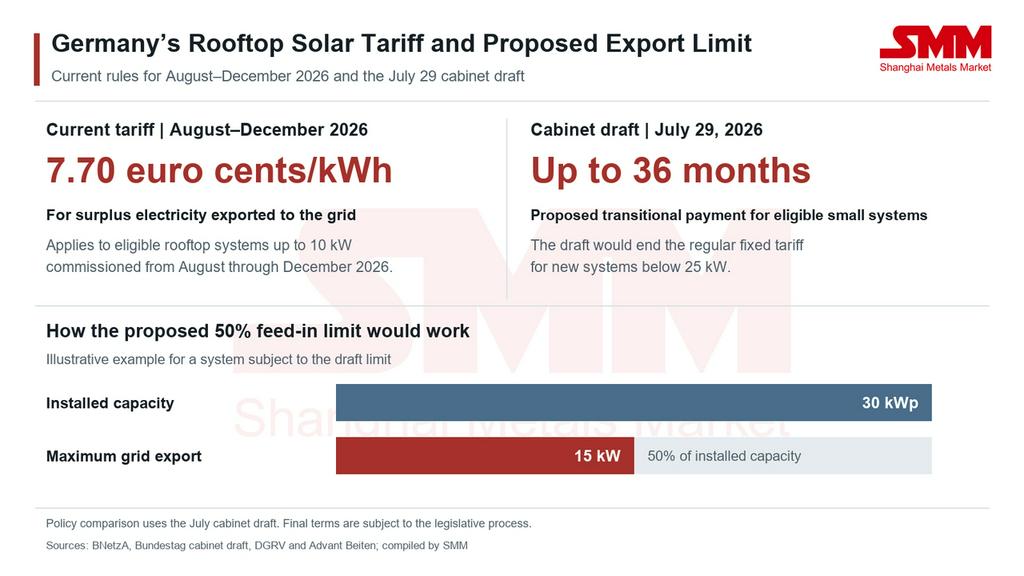
La CDU/CSU ha insistido en que la enmienda de la EEG se apruebe junto con un controvertido paquete de red. Los negociadores de la coalición han fijado como objetivo una votación en el Bundestag a finales de noviembre, aunque el calendario sigue siendo incierto. El Bundesrat podría examinar el proyecto de ley de nuevo el 18 de diciembre como muy pronto. La aprobación de la ayuda estatal de la Comisión Europea para el actual régimen de apoyo de la EEG expira el 31 de diciembre, y ZfK informó de que un calendario del 18 de diciembre dejaría poco tiempo para obtener la aprobación de las normas revisadas antes de fin de año.
Si la aprobación de la UE se retrasa hasta 2027, los sistemas puestos en marcha a partir del 1 de enero podrían enfrentarse a una brecha en la elegibilidad tarifaria. BSW-Solar señaló que cualquier elegibilidad retroactiva dependería de la decisión de la Comisión. El mayorista EWS afirmó que los instaladores aún tenían que hacer suposiciones al fijar precios para las ofertas del próximo año y que seguía siendo probable una caída de las instalaciones en el primer trimestre.
Las inscripciones de octubre muestran signos limitados de una avalancha de fin de año
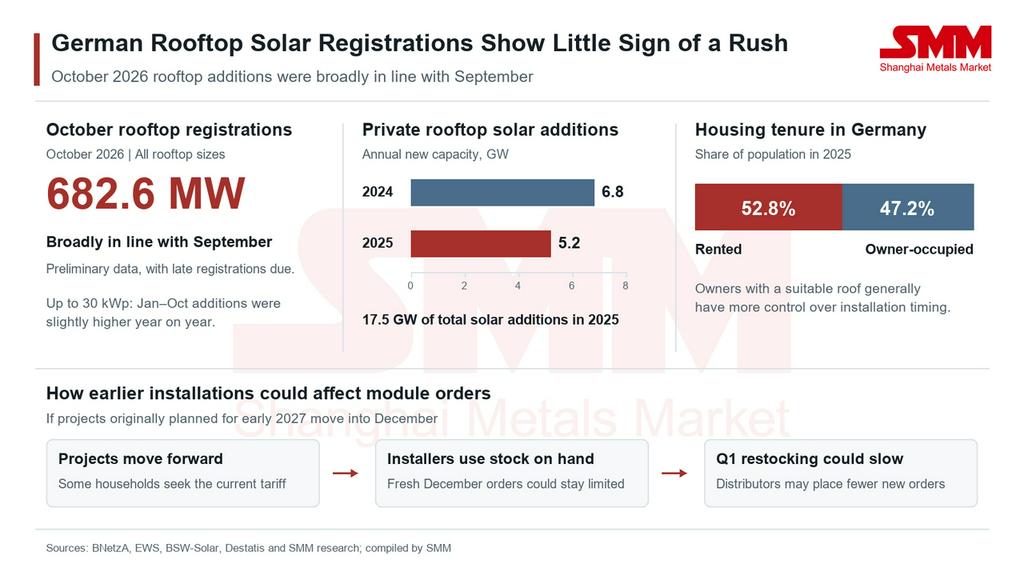
Los comentarios recopilados por SMM indicaron que algunos hogares habían adelantado las instalaciones para asegurarse la tarifa actual. EWS esperaba que las instalaciones aumentaran hacia finales de año, pero los datos preliminares de la Agencia Federal de Redes (BNetzA) situaron las adiciones en tejados de octubre en 682,6 MW, aproximadamente en línea con septiembre, y se esperan más inscripciones. El análisis de EWS mostró que las adiciones acumuladas del año para sistemas de hasta 30 kWp solo superaban ligeramente los niveles del año anterior.
BSW-Solar estima que Alemania añadió 17,5 GW de capacidad solar en 2025, incluidos 5,2 GW en tejados privados, por debajo de los 6,8 GW de 2024. Según Destatis, el 52,8% de la población alemana vivía en viviendas alquiladas en 2025 y el 47,2% en viviendas ocupadas por sus propietarios. Los hogares que poseen una vivienda con un tejado adecuado suelen tener más control sobre si instalar un sistema y cuándo hacerlo.
Incluso si las instalaciones aumentan en diciembre, los instaladores pueden disponer ya de los módulos que necesitan, lo que limita los nuevos pedidos antes de fin de año. Si algunos de esos proyectos estaban programados originalmente para principios de 2027, los distribuidores que abastecen a Alemania también podrían ver una demanda más débil de módulos residenciales cuando repongan existencias en el primer trimestre.
Las conexiones a la red y los ingresos por electricidad condicionan la demanda a escala de servicios públicos
SolarPower Europe señaló las limitaciones de la red como un reto para el crecimiento continuo de la energía solar. Para los proyectos a escala de servicios públicos que venden en el mercado mayorista, los precios más bajos durante las horas de generación solar reducen los ingresos esperados, mientras que la reducción de la producción puede recortar el volumen de electricidad vendida. Por tanto, las adjudicaciones de licitaciones, los plazos de conexión a la red y la capacidad de asegurar un acuerdo de compra de energía seguirán siendo impulsores más directos de los pedidos de módulos a escala de servicios públicos que los cambios en la tarifa doméstica.
Los descuentos se concentran en módulos TOPCon seleccionados, mientras que los pedidos residenciales de BC se enfrentan a riesgos de calendario
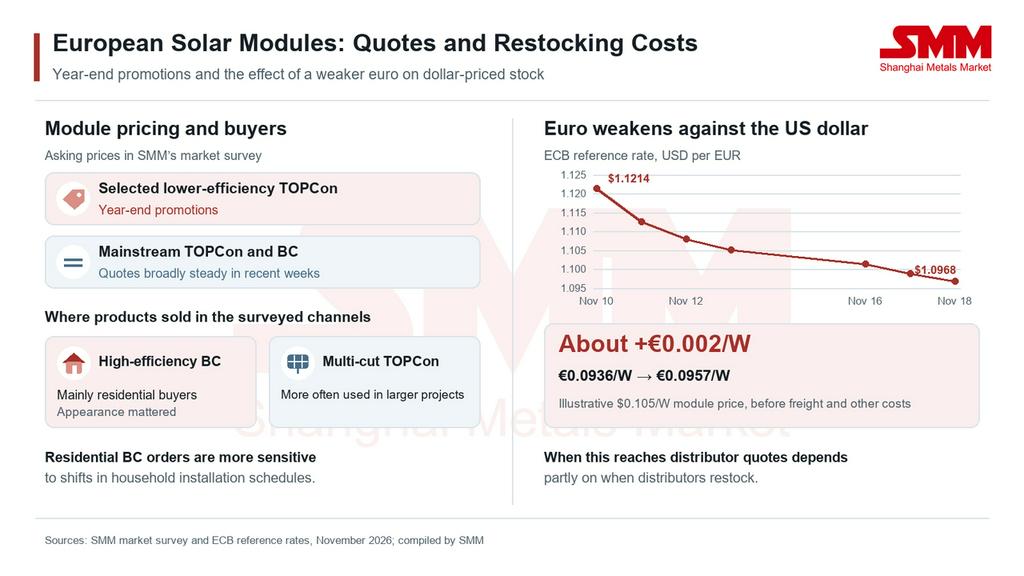
Las dos evaluaciones de SMM sobre TOPCon G12R en Róterdam no variaron respecto a la publicación anterior del 13 de noviembre, con medias de 0,1104 €/W para módulos de generación distribuida y 0,1034 €/W para módulos a escala de servicios públicos. El estudio de mercado constató que las promociones de fin de año se concentraban en módulos TOPCon seleccionados de menor eficiencia, mientras que los precios de venta de los módulos TOPCon convencionales y de contacto posterior (BC) se mantuvieron en general estables en las últimas semanas. Las evaluaciones sin cambios sugieren que las promociones aún no se habían traducido en un descenso más amplio de los precios TOPCon en Róterdam.
Mediante un estudio de mercado, se concluyó que los módulos BC de alta eficiencia se vendían principalmente a compradores residenciales, mientras que los módulos TOPCon multicorte se destinaban más a menudo a proyectos de mayor envergadura. Esa combinación de ventas hace que el calendario de las instalaciones domésticas sea especialmente importante para los pedidos de BC. Si más hogares adelantan proyectos ya abastecidos con existencias, los distribuidores podrían tener menos necesidad de reponer el inventario de BC en el primer trimestre.
Un euro más débil encareció la reposición de existencias cotizadas en dólares. El tipo de referencia del Banco Central Europeo cayó de 1,1214 dólares por euro el 10 de noviembre a 1,0968 el 18 de noviembre. A un precio ilustrativo del módulo de 0,105 $/W, el equivalente en euros aumentó unos 0,002 €/W antes de flete y otros costes. La rapidez con que ese aumento se traslade a las ofertas de los distribuidores dependerá en parte de cuándo repongan existencias.
Una tarifa de exportación más baja podría animar a más hogares a combinar la energía solar en tejados con almacenamiento en baterías para poder utilizar más electricidad de la que generan. Para los proveedores de módulos, la señal a corto plazo será si los distribuidores realizan nuevos pedidos para entrega en el primer trimestre o esperan mientras los instaladores agotan las existencias actuales.