Si se reduce el comunicado de la Casa Blanca del 28 de septiembre a lo que es realmente nuevo, quedan dos cosas: una acería DRI-EAF y una mina de pellets de grado de reducción directa. Todo lo demás es un marcador de dos años de política arancelaria y de permisos. Nuestra lectura es que el mercado siderúrgico estadounidense ya se ha convertido en una fortaleza, pero hasta 2028 el resto del mundo lo siente a través de los precios y del comercio desviado, más que por nuevas toneladas. Los años 2029 a 2031 son cuando la capacidad estadounidense realmente aterriza, y la acería de Iowa es tanto la pieza más grande como la que más probablemente se retrase. Para los exportadores chinos y de otros países asiáticos, la exposición directa es pequeña. Lo que importa es el acero de terceros países desplazado de Estados Unidos, las barreras que ahora se están copiando en otros lugares y una estructura de precios de tres niveles entre Estados Unidos, Europa y Asia que se está endureciendo.
Lo que es realmente nuevo: una acería y una mina
Dejando de lado la política, la sustancia cabe en una tabla.
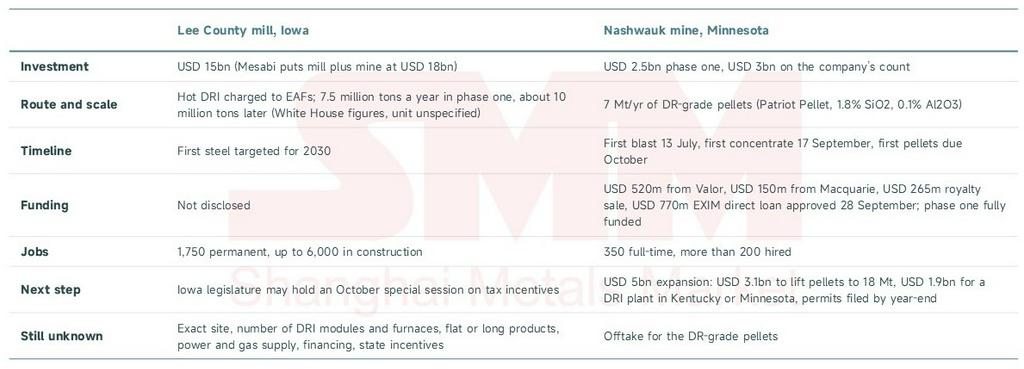
Una advertencia antes de continuar. La afirmación de la primera mina de mineral de hierro nueva en Estados Unidos en 50 años solo se sostiene para la taconita de Minnesota. Nashwauk se encuentra en el sitio de Butler Taconite, que cerró en 1985; el grupo indio Essar propuso el proyecto hace unos 20 años, su predecesor Essar Steel Minnesota quebró en 2016, el estado retiró sus arrendamientos mineros en 2021, parte del terreno pasó a Cleveland-Cliffs en 2023, y la demanda antimonopolio de Mesabi contra Cliffs sigue abierta. Este es un proyecto antiguo que se reinició antes del aumento arancelario de 2025. El arancel hizo que los números funcionaran mejor; no eliminó el riesgo de ejecución.
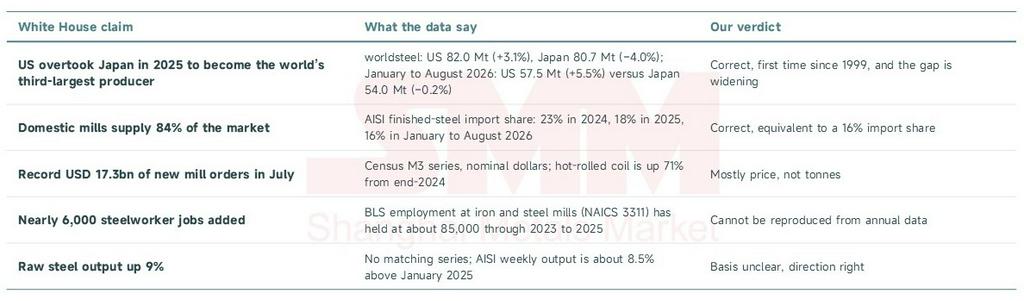
¿Qué partes del marcador sobreviven a una verificación de hechos?
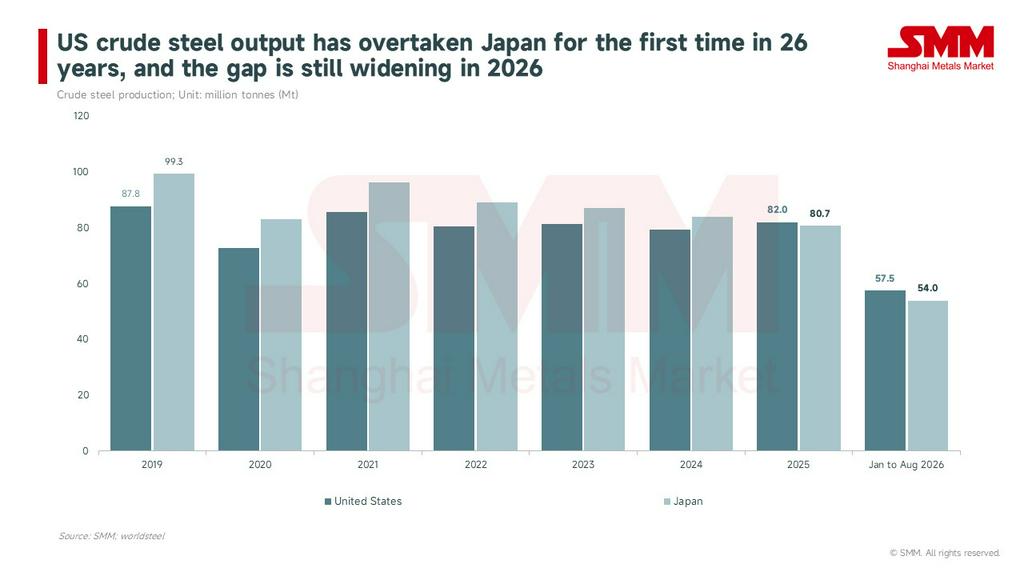
Verificamos cada cifra del comunicado. La producción y la participación de las importaciones se sostienen; los pedidos y los empleos necesitan un descuento.
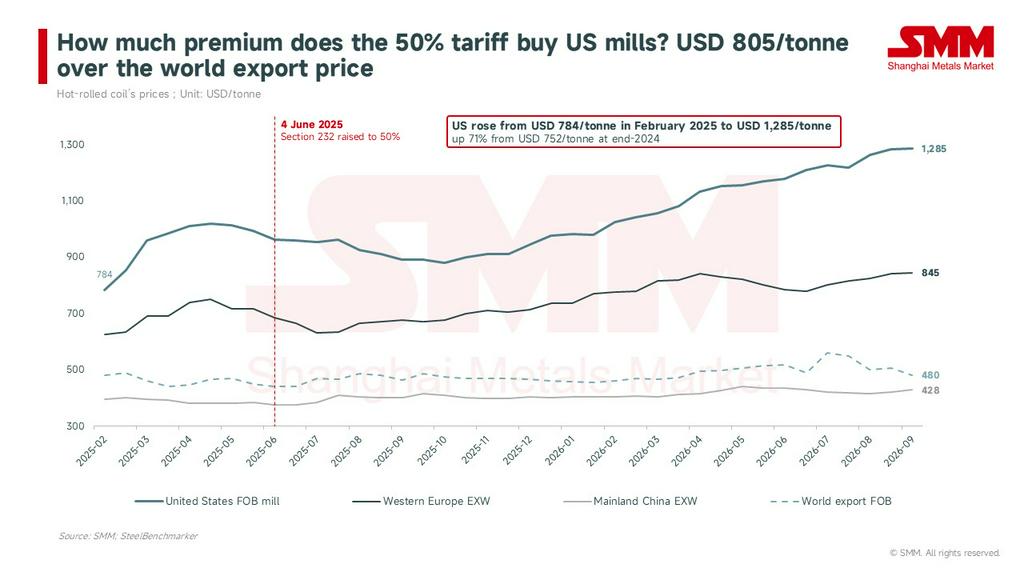
El número que realmente importa es el precio. El precio de la banda laminada en caliente de Estados Unidos de SteelBenchmarker, FOB en planta, fue de 1.285 USD/tonelada (1.166 USD/tonelada corta) el 14 de septiembre, un 71% por encima de finales de 2024 y un 32% por encima de finales de 2025; el precio publicado de Nucor alcanzó 1.210 USD/tonelada corta (aproximadamente 1.334 USD/tonelada) a finales de septiembre. El mismo día, Europa Occidental se situó en 845 USD/tonelada en fábrica, China en 428 USD/tonelada en fábrica y el precio mundial de exportación en 480 USD/tonelada FOB en puerto de exportación. Estados Unidos se sitúa 805 USD/tonelada por encima del precio mundial de exportación. Esa es la prima que el arancel del 50% compra a las acerías estadounidenses, y de ahí proviene el valor "récord" de los pedidos.
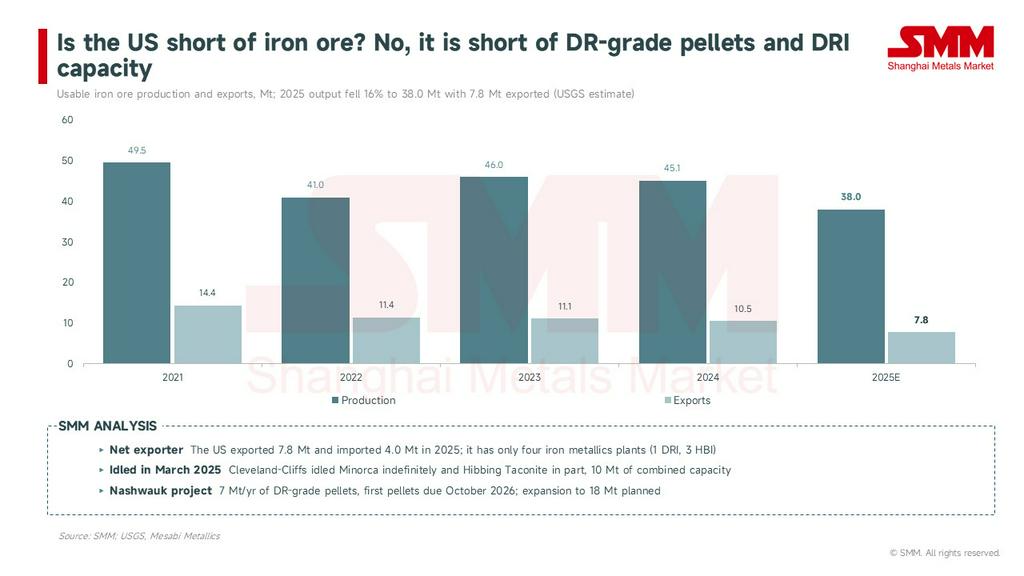
Estados Unidos no carece de mineral; carece de pellets de grado de reducción directa y de DRI
Siete décimas partes del acero crudo estadounidense provienen de hornos de arco eléctrico, por lo que la restricción para la relocalización nunca ha sido la capacidad de fusión. Se trata de unidades de hierro. En chatarra, las exportaciones estadounidenses cayeron a 11,7 millones de toneladas en 2025, el nivel más bajo desde 2016, mientras que las importaciones subieron a 4,1 millones de toneladas; con la expansión de los hornos de arco eléctrico y la paralización de altos hornos, la chatarra de primera sigue escasa, pero en septiembre la chatarra se liquidó solo modestamente al alza y las propias acerías califican de excepcional la brecha entre el acero terminado y la chatarra. En mineral, los datos del USGS sitúan la producción utilizable de 2025 un 16% abajo, en 38 millones de toneladas, después de que Cleveland-Cliffs paralizara Minorca indefinidamente y Hibbing Taconite en parte desde marzo, retirando 10 millones de toneladas de capacidad, y el país aun así exportó 7,8 millones de toneladas. Estados Unidos es exportador neto de mineral de hierro. Lo que le falta son pellets que puedan ir directamente a un horno de reducción directa y la capacidad para convertirlos en hierro de reducción directa: solo hay cuatro plantas de metálicos de hierro en el país, una planta de reducción directa en Luisiana y plantas de briquetas de hierro en Indiana, Ohio y Texas.
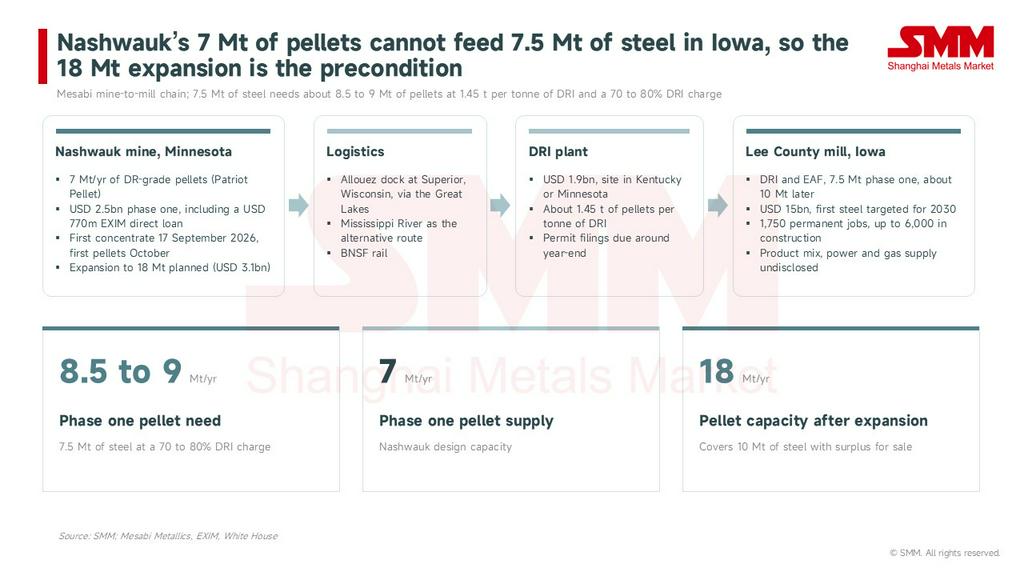
Esa brecha es exactamente adonde va el dinero nuevo. U.S. Steel anunció en abril una planta de reducción directa de 1.900 millones de dólares en Big River, alimentada con pellets de grado de reducción directa de Keetac; el proyecto de reducción directa y horno de arco eléctrico de Hyundai Steel y POSCO en Luisiana, de 5.800 millones de dólares, inició obras en septiembre para arrancar en 2029; y Mesabi quiere operar toda la cadena, de la mina a la acería. Vale la pena hacer un cálculo rápido. A cerca de 1,45 toneladas de pellets por tonelada de hierro de reducción directa y una carga de 70 a 80% de hierro de reducción directa, la primera fase de 7,5 millones de toneladas en Iowa consumiría entre 8,5 y 9 millones de toneladas de pellets de grado de reducción directa al año, más que los 7 millones de toneladas de Nashwauk. Por eso la ampliación de pellets de 18 millones de toneladas tuvo que anunciarse junto con la acería. El carbón es el eslabón más débil de la historia: la ruta de reducción directa y horno de arco eléctrico no usa coque, la flota nacional de altos hornos sigue encogiéndose y el carbón metalúrgico “extraído en Estados Unidos” es mayormente para exportación, mientras que las exportaciones totales de carbón de Estados Unidos cayeron a 93 millones de toneladas cortas (unos 84 millones de toneladas) en 2025, con el carbón metalúrgico un 11% abajo.
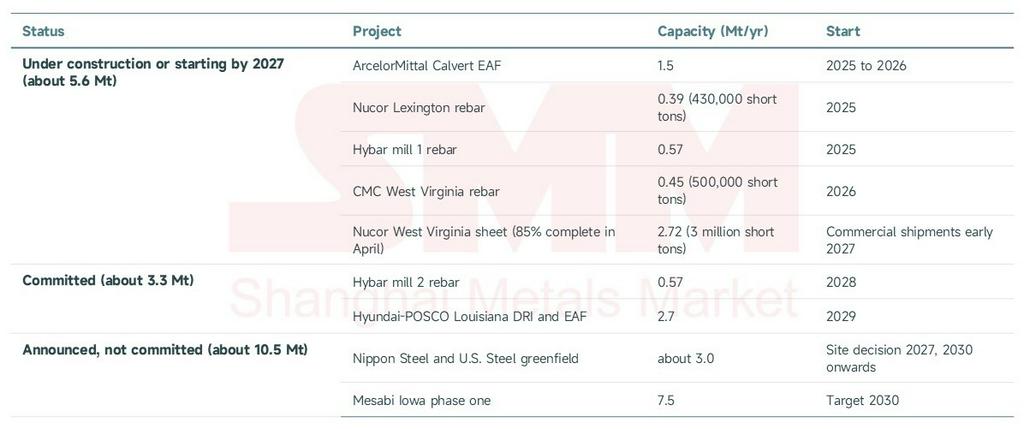
¿Cuánta capacidad viene realmente?
Ordene los proyectos divulgados por estado y la respuesta es más o menos esta: unos 8,9 millones de toneladas están comprometidos, y los 10,5 millones de toneladas solo anunciados llegan después de 2030.
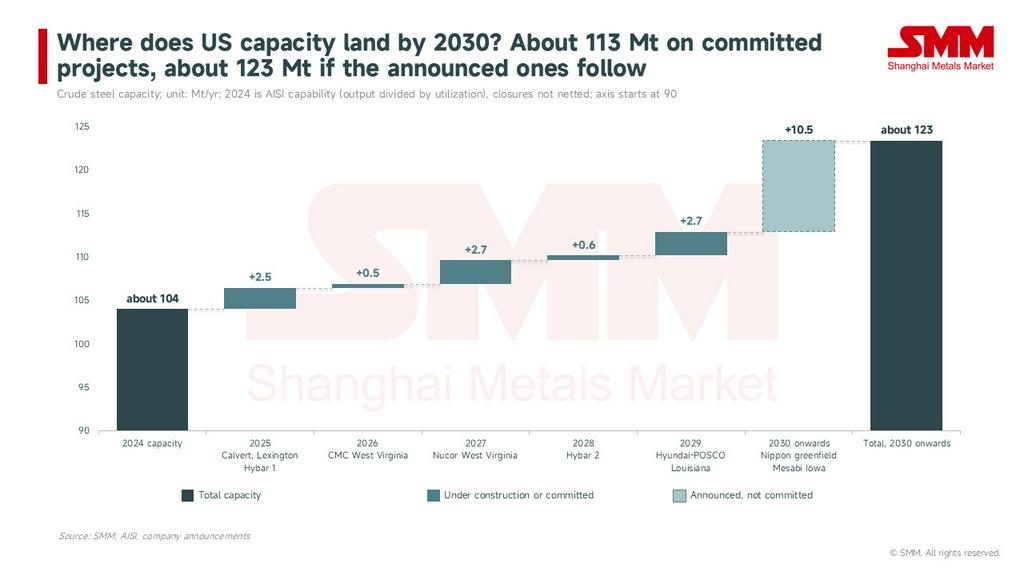
Las tres capas suman casi 20 millones de toneladas, más del 80% de las importaciones totales de acero de Estados Unidos de 22,9 millones de toneladas en 2025 según datos del Censo. Considerado como stock más que como flujo: partiendo de la capacidad de AISI en 2024 de aproximadamente 104 millones de toneladas (producción dividida por utilización), los proyectos que son seguros para 2030 elevan la capacidad a unos 113 millones de toneladas, y si la planta greenfield de Nippon y Mesabi también se concretan, se acerca a 123 millones de toneladas, antes de descontar cierres como el de Steelton de Cleveland-Cliffs. Frente a eso, la perspectiva de abril de worldsteel prevé un crecimiento de la demanda estadounidense de solo el 1,7% en 2026 y del 2,0% en 2027. Así que la lógica de la nueva capacidad es la sustitución de importaciones, no la demanda, y el desbaste es el primero en la fila: Estados Unidos importó 5,96 millones de toneladas de acero semielaborado en 2025, principalmente para relaminadores en California y Alabama, y una vez que el desbaste nacional de DRI-EAF aumente, el desbaste brasileño será el primero en ser desplazado.
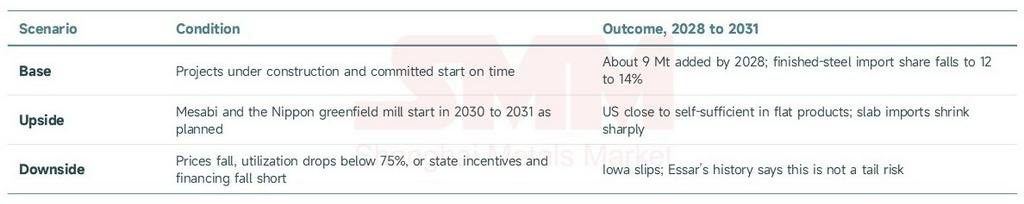
Para los precios, esto tiene dos caras. La nueva capacidad a partir de 2027 irá reduciendo gradualmente la prima de 800 USD/tonelada, pero mientras se mantenga el arancel del 50%, la paridad de importación se fija en aproximadamente 1,5 veces el precio mundial de exportación más flete, es decir, entre 800 y 850 USD/tonelada. El centro de precios de Estados Unidos bajará desde los 1.285 USD/tonelada; no volverá a los niveles mundiales. Vemos tres escenarios:
Primer efecto colateral: ¿a quién dejó fuera el arancel del 50%?
La respuesta es un poco contraintuitiva: Canadá, Brasil y México, no Corea y Japón. El arancel del 50% vigente desde junio de 2025 eliminó todas las exenciones y cuotas por país, y los datos del censo del primer semestre de 2026 muestran que las importaciones estadounidenses desde Canadá, Brasil, México y Alemania cayeron alrededor de un 40%, mientras que las importaciones desde Corea del Sur aumentaron un 37,4% y desde Japón un 9,8%; los volúmenes de ambos períodos se muestran en el Gráfico 6. En el conteo de 12 meses de AISI hasta agosto, Corea envió 3,32 millones de toneladas (3,66 millones de toneladas cortas, +32%) y Vietnam 1,19 millones de toneladas (+22%).
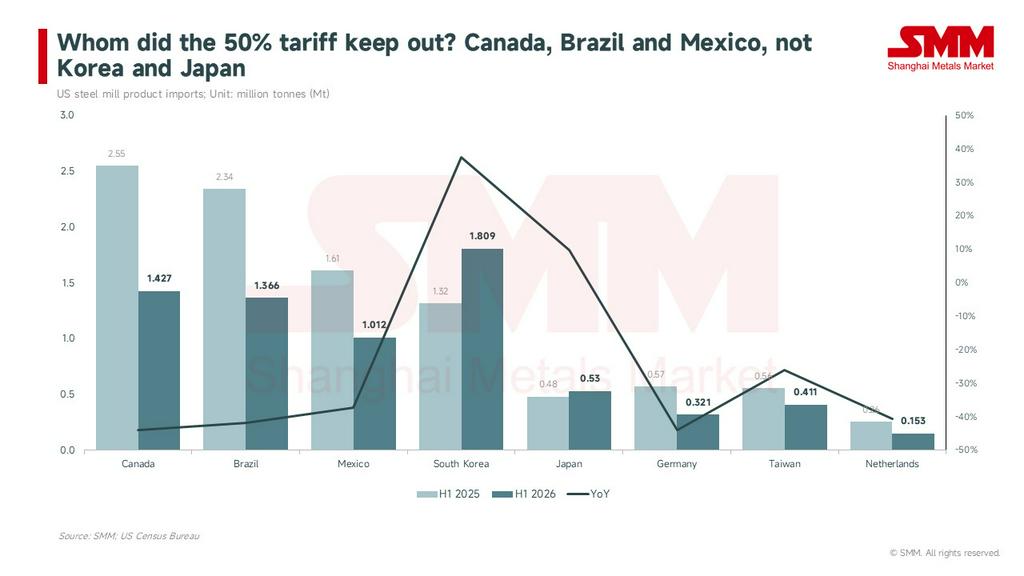
El mecanismo es simple. Con una tarifa plana única, el costo FOB más bajo supera el obstáculo del 50%. La bobina laminada en caliente asiática, a alrededor de 500 USD/tonelada FOB, sigue llegando por debajo del precio interno estadounidense después del arancel, mientras que las plantas canadienses y mexicanas que dependían del acceso al T-MEC y las plantas europeas de alto costo pierden. AISI escribió al Departamento de Comercio y al USTR el 28 de septiembre solicitando medidas ante el aumento coreano (145.300 toneladas de productos largos coreanos en julio, 6,6 veces el nivel de julio de 2024), y los casos antidumping específicos o las cuotas son probablemente el siguiente paso.
Los vecinos norteamericanos ya se están adaptando. Stelco anunció el 28 de septiembre que suspendería indefinidamente sus líneas de acabado en Hamilton y recortaría 350 empleos, concentrando la producción en Lake Erie Works; Algoma registró una pérdida neta de 96 millones de dólares canadienses en el segundo trimestre tras 1.000 despidos en marzo y ha priorizado Canadá y las chapas gruesas; el Banco de Canadá estima que las exportaciones canadienses de acero a EE. UU. se han reducido a la mitad. Las exportaciones brasileñas de planchones, de 4,435 millones de toneladas entre enero y agosto, se mantuvieron estables respecto al año anterior, pero los destinos se han diversificado: ArcelorMittal trasladó planchones a sus plantas europeas y comenzó a vender a Türkiye.
Efecto colateral dos: una cadena de barreras y un precio de tres niveles
El acero desplazado de EE. UU. fue primero a la UE, donde las importaciones alcanzaron un récord del 29 % del mercado en el tercer trimestre de 2025, lo que dio lugar al Reglamento de Sobrecapacidad de Acero de la UE (UE) 2026/1384, en vigor desde el 1 de julio. Desde entonces, los principales mercados han elevado barreras casi en cadena:
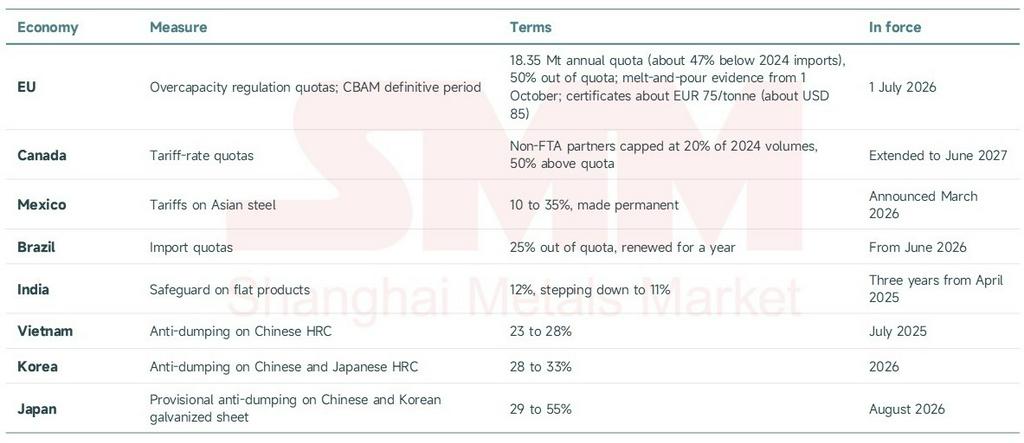
El comercio mundial de acero se está cerrando según el modelo estadounidense, mientras la OCDE sitúa el exceso de capacidad mundial en 640 millones de toneladas en 2025, que aumentará a 745 millones de toneladas en 2028. El resultado es un precio de tres niveles: bobina laminada en caliente estadounidense a 1.285 USD/t FOB en fábrica, Europa Occidental a 845 USD/t en fábrica y el precio mundial de exportación a 480 USD/t FOB; y a medida que las barreras de cada región se vuelven permanentes, la estructura resulta más difícil de romper.
Para los exportadores chinos, el efecto directo es pequeño: 0,41 millones de toneladas enviadas a EE. UU. en 2025. Los efectos indirectos se manifiestan en tres líneas:
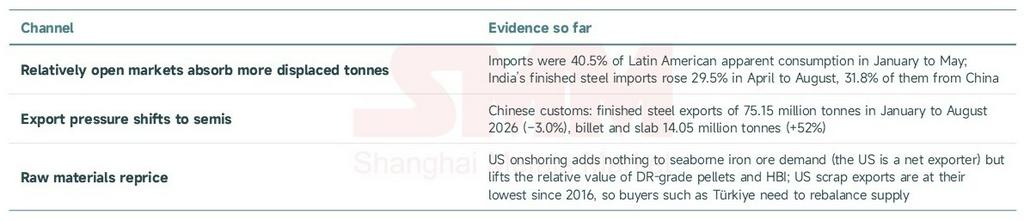
Perspectivas
«Extraído, fundido y vertido en Estados Unidos» es una dirección, no un acontecimiento. El dividendo de la fortaleza estadounidense ya se ha reflejado plenamente en el precio: la prima de 805 USD/t es el rendimiento de la política y la factura para los usuarios intermedios estadounidenses, y la encuesta de agosto del ISM señaló que el acero subió de precio por décimo mes consecutivo y estuvo escaso por segundo mes. De 2026 a 2028, el efecto mundial es la desviación del comercio y una cadena de barreras. A partir de 2029, con la puesta en marcha de Hyundai-POSCO, la planta DRI de Big River y posiblemente las plantas nuevas de Mesabi y Nippon, la dependencia estadounidense de planchones y chapas importados caerá de verdad; Brasil, Corea, Canadá y México serán los primeros proveedores afectados, y los mercados asiáticos quedarán absorbiendo más excedente atrapado en la región.
La realización del proyecto de Iowa es la mayor variable a partir de ahora. Estamos observando cinco indicadores:
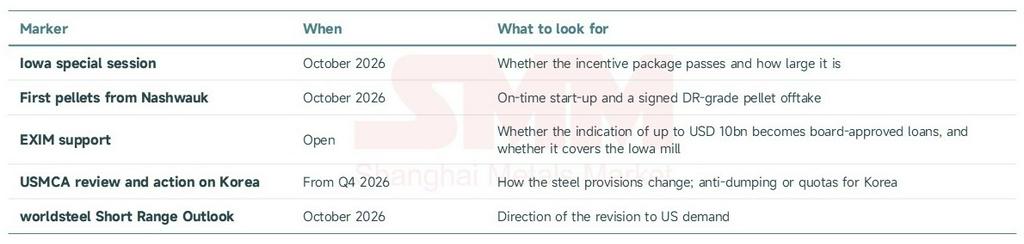
Fuentes: Casa Blanca, Mesabi Metallics, EXIM, worldsteel, AISI, Oficina del Censo de EE. UU., USGS, BLS, ISM, EUROFER, Comisión Europea, OCDE, SteelBenchmarker, aduanas de China; recopilación de SMM.