Notas de la reunión matutina del 6 de noviembre
Temas candentes del mercado:
El grupo de trabajo especial del gobierno indonesio para combatir la ocupación ilegal de tierras forestales declaró que las autoridades indonesias están tomando medidas de ejecución inmediatas contra las empresas controladas por Arif Kurniawan, antiguo operador de mineral de níquel de Glencore, o asociadas a él. Las investigaciones preliminares revelaron que las empresas implicadas cometieron infracciones en actividades mineras, permisos y uso de tierras forestales, aunque aún no se han anunciado las medidas de ejecución concretas. Kurniawan es una figura destacada en la industria del mineral de níquel de Indonesia. Más de una década después de dejar Glencore, se convirtió rápidamente en uno de los mayores operadores de mineral de níquel de Indonesia. Un informe de encuesta sectorial anterior mostró que, en 2024, su volumen de comercio de mineral de níquel representó aproximadamente un tercio del suministro nacional total de mineral de níquel de Indonesia. Además, él y sus principales socios comerciales poseen conjuntamente intereses mineros en al menos 20 zonas mineras de Indonesia.
Macroeconomía:
(1) Las elecciones de mitad de mandato de EE. UU. produjeron una "ola azul", y los demócratas recuperaron el control tanto del Senado como de la Cámara de Representantes. Varios medios estadounidenses proyectaron que los demócratas obtuvieron al menos 54 escaños en el Senado (arrebatando siete escaños republicanos, incluidos Texas y Ohio, y Texas eligió a un senador demócrata por primera vez en 38 años), y se espera que la Cámara supere finalmente los 245 escaños; Trump declaró que acepta los resultados y reconoció que el conflicto con Irán pesó sobre el resultado electoral. Los líderes demócratas ya han señalado que buscarán derogar los aranceles de Trump y poner fin a la guerra contra Irán, y el mercado espera que el cambio en el Congreso limite las operaciones militares en Oriente Medio y aumente la probabilidad de una resolución diplomática entre EE. UU. e Irán.
(2) Los precios internacionales del petróleo se desplomaron casi un 9%. El mercado apuesta por un rápido enfriamiento de los riesgos geopolíticos: el WTI cerró con una caída del 8,66% a 87,49 dólares por barril y el Brent bajó un 9,43% a 94,01 dólares por barril, ambos en sus cierres más bajos desde el 31 de agosto; sumado a los datos de la EIA que muestran que la producción de crudo de EE. UU. subió a un récord y a que los EAU estudian construir un tercer oleoducto que evite el estrecho de Ormuz, las expectativas de oferta se han orientado hacia una relajación.
(3) El dólar estadounidense registró su mayor caída en tres semanas, mientras que las bolsas estadounidenses se dispararon. El índice del dólar estadounidense cayó un 0,33 % hasta 101,53, el rendimiento del Tesoro a 10 años bajó 8 puntos básicos hasta el 4,884 % y el rendimiento a 2 años alcanzó un mínimo de dos meses, ya que las apuestas del mercado sobre un mayor endurecimiento de la Fed se debilitaron; el Dow subió un 3,03 %, el S&P 500 ganó un 1,58 %, el Nasdaq avanzó un 1,44 % y el índice Nasdaq Golden Dragon China subió un 3,48 %. El oro COMEX subió un 3,34 % hasta 4.072 dólares por onza.
(4) Indonesia: Según un informe urgente de SMM del 4 de noviembre, el Consejo Económico Nacional de Indonesia (DEN) apoya al Ministerio de Energía y Recursos Minerales (ESDM) en la reducción de la producción de níquel mediante el Plan de Trabajo y Presupuesto Minero (RKAB) para aliviar el exceso de oferta mundial y respaldar los precios del níquel. El miembro del DEN, Septian Hario Seto, señaló en el evento Minerba Convex del 3 de noviembre que el continuo crecimiento de la producción de níquel de Indonesia ha agravado el exceso de oferta mundial y ha presionado los precios del níquel. El ministro de Energía y Recursos Minerales, Bahlil Lahadalia, también declaró que Indonesia planea inspirarse en el modelo de gestión de la oferta de la industria del carbón para regular la producción de mineral de níquel a través del RKAB. El apoyo del DEN indica que el endurecimiento de la oferta de mineral de níquel ha obtenido más respaldo a nivel político, lo que refuerza aún más las expectativas del mercado de una desaceleración del crecimiento de la oferta en 2027. Dado que la cuota ajustada del RKAB para 2026 es de aproximadamente 295-300 millones de toneladas métricas húmedas, existe potencial para nuevos recortes en la cuota de 2027, aunque la reducción específica aún está por aclararse.
Mercado al contado:
El 5 de noviembre, el precio medio del níquel refinado n.º 1 de SMM fue de 121.950 yuanes por tonelada, 3.850 yuanes por tonelada más que el día de negociación anterior. En cuanto a las primas al contado, la prima media del níquel refinado n.º 1 de Jinchuan fue de 3.500 yuanes por tonelada, 200 yuanes por tonelada menos que el día de negociación anterior, mientras que las marcas nacionales convencionales de níquel electrodepositado oscilaron entre -300 y 600 yuanes por tonelada.
Mercado de futuros:
El contrato de níquel más negociado de la SHFE (2612) abrió al alza y continuó subiendo en las primeras operaciones, cerrando la sesión matinal en 122.250 yuanes por tonelada, un 4,86 % más, con un interés abierto inferior en unas 5.400 posiciones.
Perspectivas a corto plazo:
La recuperación del control del Congreso por parte de los demócratas ha reconfigurado la dirección macroeconómica del mercado y, combinado con la postura de Indonesia sobre las cuotas, este "doble golpe de Davis" impulsó una cobertura concentrada de posiciones cortas por parte de los bajistas. De cara al futuro, se debe prestar atención al alcance real de los recortes de cuota de Indonesia para determinar la sostenibilidad del repunte. A corto plazo, se espera que el contrato de níquel más negociado en la SHFE cotice en el rango de 118.000-124.000 yuanes/tm.
Sulfato de níquel
El 5 de noviembre, el precio medio del sulfato de níquel de grado batería de SMM subió ligeramente.
En cuanto a los costes, los resultados de las elecciones de mitad de mandato de EE. UU. y las declaraciones sobre las cuotas de Indonesia resonaron, impulsando hoy una fuerte subida de los precios del níquel y elevando los costes de producción al contado del sulfato de níquel. Por el lado de la oferta, algunos productores mantienen niveles de inventario relativamente altos y buscan recortes de producción para reducir existencias; con la subida actual del níquel, muestran cierta disposición a mantener los precios firmes. Por el lado de la demanda, ante las expectativas de menor consumo final, las empresas transformadoras muestran un ánimo débil para acumular pedidos al contado y una aceptación relativamente baja de los precios de las sales de níquel. Hoy, el factor de sentimiento de disposición a vender de las fundiciones de sales de níquel fue de 2,1, el factor de sentimiento de compra de las plantas de precursores fue de 2,0 y el factor de sentimiento de las empresas integradas fue de 2,1 (los datos históricos pueden consultarse en la base de datos).
De cara al futuro, se espera que la actividad del mercado de pedidos al contado siga siendo débil a corto plazo, con los precios del sulfato de níquel bajo presión general. Debe prestarse atención a la sostenibilidad de la subida de los precios del níquel.
NPI
Noticias del 5 de noviembre: el factor de sentimiento del mercado de NPI de alta ley de SMM fue de 1,71, con un aumento intermensual de 0,05. El factor de sentimiento de los productores de NPI de alta ley fue de 1,81, con un aumento intermensual de 0,09, y el factor de sentimiento de los compradores de NPI de alta ley fue de 1,62, con un aumento intermensual de 0,02. El sentimiento del mercado de ferroníquel se recuperó notablemente hoy, con consultas más activas y un cambio en la mentalidad del mercado, desde la cautela y la reticencia a comprar de los compradores en el período anterior hasta la retención de ventas y la falta de disposición a embarcar por parte de los productores. Algunas ofertas de carga se elevaron y los operadores se volvieron relativamente optimistas sobre los precios a plazo, especialmente para el primer trimestre del próximo año, respaldados principalmente por vientos de cola macroeconómicos y expectativas de políticas más estrictas en Indonesia. Sin embargo, las divergencias dentro del mercado siguen siendo notables: algunos participantes creen que la base de la recuperación a corto plazo es débil y su sostenibilidad cuestionable, mientras persiste la resistencia a las transacciones de pedidos al contado a precios elevados. Transacciones actuales claramente diferenciadas, con operaciones a precio promedio forward relativamente activas y operaciones a precio fijo escasas. Las acerías liberan una demanda rígida limitada y el inventario de ferroníquel aún necesita absorberse. Los factores de gestión de dos fondos de fin de año provocaron interrupciones periódicas en los envíos, y los futuros más firmes del acero inoxidable también llevaron a algunos proveedores a volverse alcistas, intensificando el forcejeo entre posiciones largas y cortas.
Acero inoxidable
Según SMM del 5 de noviembre, los futuros de SS consolidaron al alza hoy y continuaron disparándose. Con los resultados de las elecciones de mitad de mandato de EE. UU. prácticamente definidos y las noticias de un mayor endurecimiento en las aprobaciones de mineral de níquel en Indonesia como catalizador, los precios del níquel en la SHFE se dispararon bruscamente y el SS extendió sus ganancias previas, moviéndose al alza en conjunto. Al cierre, el contrato de SS más negociado se liquidó en 14.155 yuanes/t. En el mercado spot, impulsadas por el fuerte aumento de los futuros de SS, las ofertas spot de acero inoxidable continuaron subiendo. Aunque los clientes finales aguas abajo se mostraron en general cautelosos por los altos precios y con escasa disposición a comprar, la demanda especulativa impulsó una mayor actividad de consultas y negociación entre instituciones y operadores de futuros y spot.
Contrato de futuros de SS más negociado. A las 10:15 a. m., el SS2612 estaba en 14.045 yuanes/t, con un alza de 335 yuanes/t respecto al día de negociación anterior. Las primas spot del 304/2B en Wuxi se ubicaron en el rango de 225-625 yuanes/t. En el mercado spot, el precio promedio de la bobina laminada en frío 201/2B en Wuxi se mantuvo estable; para la bobina laminada en frío 304/2B de borde sin cortar, el precio promedio en Wuxi subió 150 yuanes/t y el precio promedio en Foshan subió 150 yuanes/t; el precio de la bobina laminada en frío 316L/2B en Wuxi se mantuvo estable; para la bobina laminada en caliente 316L/NO.1, las ofertas en Wuxi se mantuvieron estables; la bobina laminada en frío 430/2B tanto en Wuxi como en Foshan se mantuvo estable.
Esta semana, el mercado del acero inoxidable mostró un patrón de forcejeo en consolidación de “rebote impulsado por noticias seguido de devolución de ganancias, oferta y demanda débiles y desacumulación pasiva de inventarios”. La semana pasada, los futuros se fortalecieron en un momento por las expectativas de recortes en la producción de ferroníquel en Indonesia; esta semana, la Reserva Federal de EE. UU. emitió una señal restrictiva, las expectativas de subida de tasas de fin de año aumentaron y la implementación real de los recortes de producción de níquel en Indonesia fue limitada, lo que fue desmintiendo gradualmente los factores alcistas. Los futuros de acero inoxidable se consolidaron en torno a los 13.400 yuanes/t, y el sentimiento de rebote previo se enfrió notablemente. Desde una perspectiva macroeconómica, aunque la Fed no subió las tasas en su reunión de octubre, su postura fue agresiva y las expectativas del mercado de una subida a fin de año aumentaron, lo que siguió presionando el apetito por el riesgo en el sector de metales no ferrosos. Mientras tanto, las expectativas de una oferta más ajustada de níquel indonesio que habían impulsado el rebote de los futuros carecieron de verificación sustancial esta semana, y el factor alcista se debilitó marginalmente, convirtiéndose en la razón principal del retroceso de los futuros. En el mercado al contado, la semana pasada la noticia del recorte de producción de níquel en Indonesia impulsó los precios por fases, lo que llevó a una liberación concentrada de transacciones. Sin embargo, a medida que la noticia alcista se fue asimilando gradualmente, el mercado volvió al tema principal de una demanda débil. La negociación siguió siendo lenta, y los compradores intermedios solo realizaron compras justo a tiempo. El mercado espera en general que las acerías aún mantengan ciertos beneficios, lo que deja margen para concesiones de precios con el fin de impulsar las ventas. Sumado a la creciente presión de envíos cerca de fin de mes, algunos operadores recortaron proactivamente los precios para estimular las transacciones. Los precios al contado estuvieron deprimidos y la demanda de uso final no mostró una mejora real en las compras. En cuanto a los inventarios, a pesar de las transacciones al contado persistentemente débiles, las llegadas de esta semana fueron bajas y la demanda escalonada de retiro de mercancías de fin de mes brindó soporte, lo que permitió que el inventario social de acero inoxidable continuara reduciéndose. Sin embargo, esta ronda de desacumulación no fue impulsada por una recuperación de la demanda de uso final, sino por las bajas llegadas y las interrupciones en el retiro de mercancías de fin de mes. Los fundamentos de la demanda no han mejorado materialmente y la sostenibilidad de la reducción de inventarios sigue siendo débil. En cuanto a los costos, los precios del arrabio de níquel continuaron su tendencia débil, mientras que la chatarra de acero inoxidable se debilitó aún más debido al aumento del sentimiento de aversión al riesgo y a la escasez de facturas fiscales, ampliando la brecha de costos entre los procesos de chatarra de acero inoxidable y arrabio de níquel. Mientras tanto, TISCO y Tsingshan anunciaron los precios de licitación de ferrocromo de noviembre, con una baja de 200 yuanes intermensual. Aunque los precios del acero terminado también retrocedieron bajo presión, los precios de las materias primas cayeron más pronunciadamente, lo que permitió mantener los márgenes de beneficio de las acerías. En cuanto a la oferta, las acerías aún cuentan con márgenes de beneficio y espacio para concesiones de precios, pero el inventario social permanece en niveles relativamente saludables, lo que reduce el incentivo para recortes agresivos de precios. Además, algunas plantas que estaban en mantenimiento y con recortes de producción han reanudado sus operaciones normales, lo que ha impulsado la producción planificada. En general, el mercado del acero inoxidable de esta semana mostró un juego de presión macroeconómica agresiva, noticias alcistas desmentidas, débil demanda al contado, concesiones de precios a fin de mes para impulsar las transacciones, materias primas más débiles que sostienen los márgenes de las acerías y una reducción pasiva de inventarios. El débil trasfondo fundamental del acero inoxidable persiste, y la recuperación de los márgenes proviene únicamente de la caída de las materias primas, lo que dificulta impulsar una tendencia alcista sostenida de los precios.
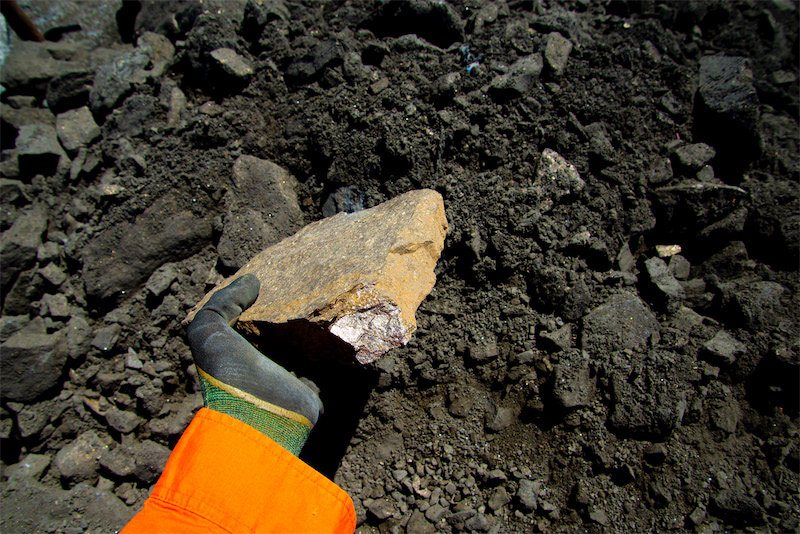
Mineral de níquel:
Mercado de Filipinas:
Esta semana, los precios del mineral de níquel filipino continuaron bajando, con un debilitamiento general en todos los grados. Hasta el 30 de octubre, en base FOB Filipinas, el Ni 0,9 % (Al máx. 7 %) se situó en 21-22 USD/tmh, con un promedio de 21,5 USD/tmh; el Ni 1,3 % promedió 26 USD/tmh, el Ni 1,4 % promedió 36 USD/tmh, el Ni 1,5 % se situó en 42-45 USD/tmh, con un promedio de 43,5 USD/tmh, y el Ni 1,8 % se situó en 70-72 USD/tmh, con un promedio de 71 USD/tmh, todos los grados bajaron 1 USD/tmh respecto al período anterior. En base CIF China, el Ni 0,9 % (Al máx. 7 %) promedió 34 USD/tmh, mientras que el Ni 1,3 %, 1,4 %, 1,5 % y 1,8 % se situaron en 39,5, 50, 58,5 y 86,5 USD/tmh, respectivamente.
En cuanto al clima, las principales zonas productoras de mineral de níquel de Filipinas siguen afectadas por la ZCIT y las lluvias estacionales, con precipitaciones relativamente intensas en Zambales. La minería, el transporte terrestre y la carga en puerto de algunas minas están restringidos, y la capacidad real de embarque ha disminuido. Palawan aún mantiene cierto nivel de capacidad de envío, y la oferta general todavía no ha experimentado una escasez total. Además, un tifón fuerte se dirige hacia el norte de Filipinas y Taiwán, con una trayectoria proyectada al norte de las principales zonas productoras de mineral de níquel, pero las condiciones marítimas adversas aún podrían afectar las operaciones portuarias y la carga.
Por el lado de la demanda, se espera que los inventarios de materias primas de las plantas downstream en China duren aproximadamente dos meses. Las compras al contado son principalmente reposiciones según necesidad, con un interés de compra limitado. Las restricciones de suministro en Zambales aún no han brindado un soporte claro a los precios. Las tarifas de flete marítimo de Filipinas a China se mantienen en un nivel relativamente alto, lo que limita la competitividad del precio de llegada del mineral filipino. La debilidad de los precios locales del mineral en Indonesia también ha erosionado la ventaja de precio del mineral filipino que ingresa al mercado indonesio. Por puertos, los inventarios de mineral de níquel en los siete principales puertos aumentaron a 5,8 millones de t húmedas (30 de octubre), un alza intermensual de 170.000 t húmedas, mientras que los inventarios totales en todos los puertos de China alcanzaron 9,99 millones de t húmedas, un aumento intermensual de 70.000 t húmedas.
Se espera que los precios del mineral de níquel filipino sigan deprimidos a corto plazo. Con la revisión a la baja del HPM de Indonesia en la segunda quincena de octubre, el centro de precios regional del mineral de níquel se ha desplazado aún más a la baja. Si los precios locales del mineral indonesio siguen bajo presión, los mineros filipinos podrían reducir aún más las cotizaciones FOB para asegurar acuerdos. En adelante, habrá que prestar atención a la recuperación de los embarques de Zambales, los embarques reales de Palawan y los cambios en las tarifas de flete marítimo de Filipinas a China.
Mercado de Indonesia:
En cuanto a precios, los precios del mineral de níquel indonesio se estabilizaron esta semana tras caídas anteriores. Al 30 de octubre, en los principales puertos indonesios, el precio promedio del mineral limonítico con Ni al 1,2% fue de 24,5 USD/t húmeda, y el del mineral limonítico con Ni al 1,3% fue de 26,5 USD/t húmeda. Los minerales saprolíticos con Ni al 1,4%, 1,5% y 1,6% se situaron en 47,1, 52,5 y 57,1 USD/t húmeda, respectivamente. Anteriormente, la caída del mineral saprolítico de grado medio y alto fue notablemente mayor que la del mineral limonítico de bajo grado. La escasa oferta de mineral de alto grado se ha aliviado en cierta medida, y el poder de negociación del mercado se ha desplazado gradualmente hacia los compradores.
En cuanto a los precios de referencia, el HMA del níquel para la segunda quincena de octubre fue de 15.847,67 USD/t, una baja de 475 USD/t o del 2,91% respecto a la primera quincena. El HPM se revisó a la baja en consecuencia, con Ni al 1,2% en 22,44 USD/t húmeda, Ni al 1,4% en 50,05 USD/t húmeda, Ni al 1,5% en 54,48 USD/t húmeda y Ni al 1,6% en 59,12 USD/t húmeda, lo que redujo aún más la referencia para las cotizaciones de los mineros. De cara al próximo año, la Dirección General de Minerales y Carbón de Indonesia señaló que la posible producción de mineral de níquel reflejada en las solicitudes RKAB de 2027 ha superado los 500 millones de toneladas. Al fijar las cuotas, el Ministerio de Energía y Recursos Minerales tendrá en cuenta la oferta y la demanda del mercado mundial de níquel, así como la demanda de las fundiciones nacionales. La cuota de producción revisada para 2026 es de aproximadamente 290 a 300 millones de toneladas, superior a los 260 a 270 millones de toneladas fijados a principios de año.
En cuanto a la oferta, las cuotas complementarias del RKAB se liberaron gradualmente en 2026. Las minas que obtuvieron nuevas cuotas aún deben realizar la asignación de equipos, el mantenimiento de carreteras, la preparación de inventarios y la organización logística. Un aumento de las cuotas no implica un aumento inmediato de la oferta al contado, pero la oferta de mineral de níquel aún tiene margen para seguir creciendo en el cuarto trimestre. Por el lado de la demanda, los inventarios de materias primas de las fundiciones indonesias pueden sostener las operaciones durante unos dos meses, lo que limita el incentivo para un reabastecimiento concentrado a corto plazo. Las persistentes condiciones secas provocadas por El Niño y el suministro insuficiente de agua industrial han afectado a algunas instalaciones de fundición en Morowali, con algunas líneas de producción RKEF operando a aproximadamente el 30%–40% de su capacidad normal desde el 22 de septiembre, reduciendo en consecuencia el consumo de mineral.
Se espera que el mercado indonesio de mineral de níquel se mantenga débil a corto plazo. Por el lado de la oferta, debe prestarse atención al ritmo al que las cuotas RKEF recién aprobadas se traducen en producción y embarques reales. Por el lado de la demanda, hay que centrarse en la reducción de inventarios de las fundiciones, el suministro de agua industrial en Morowali y la recuperación de las líneas de producción RKEF afectadas. Si la nueva oferta continúa liberándose mientras las compras de las fundiciones siguen restringidas, los precios al contado del mineral de níquel indonesio enfrentarán una mayor presión a la baja.