El óxido de praseodimio-neodimio trazó un patrón completo de pico a retroceso en octubre: los precios se mantuvieron firmes tras el feriado, cedieron desde un máximo de mediados de mes a medida que apareció oferta adicional y la demanda no logró absorberla, y la caída se extendió hasta principios de noviembre. Tras romper por debajo de 700.000 yuanes/t, los precios recuperaron rápidamente el nivel de 710.000 yuanes/t hoy, pero este movimiento no ha cambiado el panorama de oferta y demanda.
Octubre fue, en resumen, un repunte que se desvaneció. Los precios se estabilizaron durante varias sesiones tras el feriado, alcanzaron el máximo del mes con una ronda de compras de los principales actores y luego declinaron de forma constante, con pérdidas que se ampliaron en el último tercio del mes. La debilidad se prolongó hasta noviembre: los precios cayeron a 697.000-700.000 yuanes/t antes de rebotar a 710.000-714.000 yuanes/t hoy.
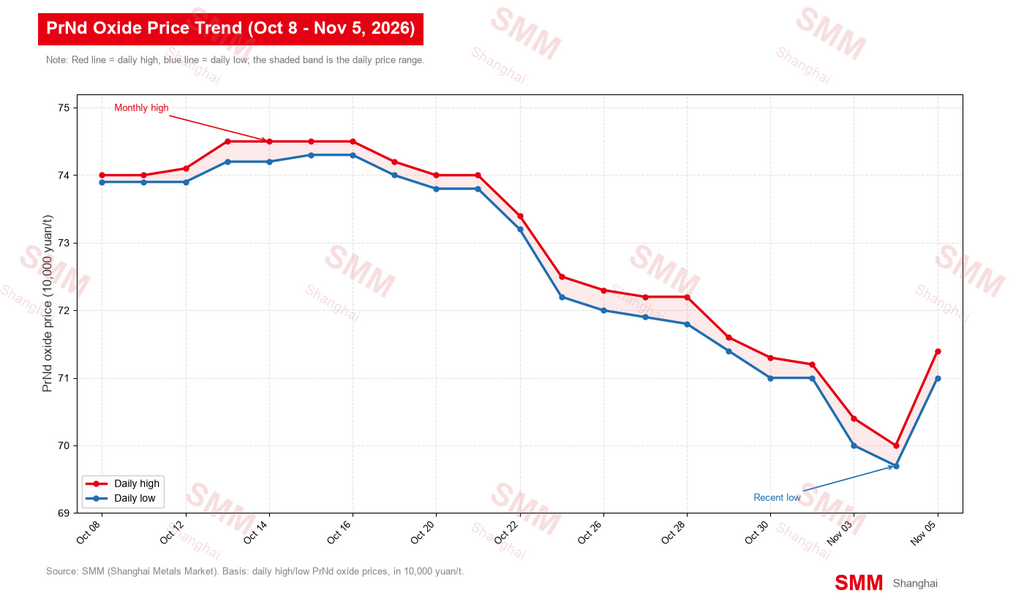
La caída fue impulsada principalmente por un soporte de costos más débil a medida que la oferta se expandió, agravada por una menor compra de materia prima por parte de las fundiciones de metales y un mercado de futuros más blando. Crucialmente, las ofertas más bajas nunca generaron un repunte en los negocios cerrados, dejando la caída sin confirmación por el lado de la demanda.
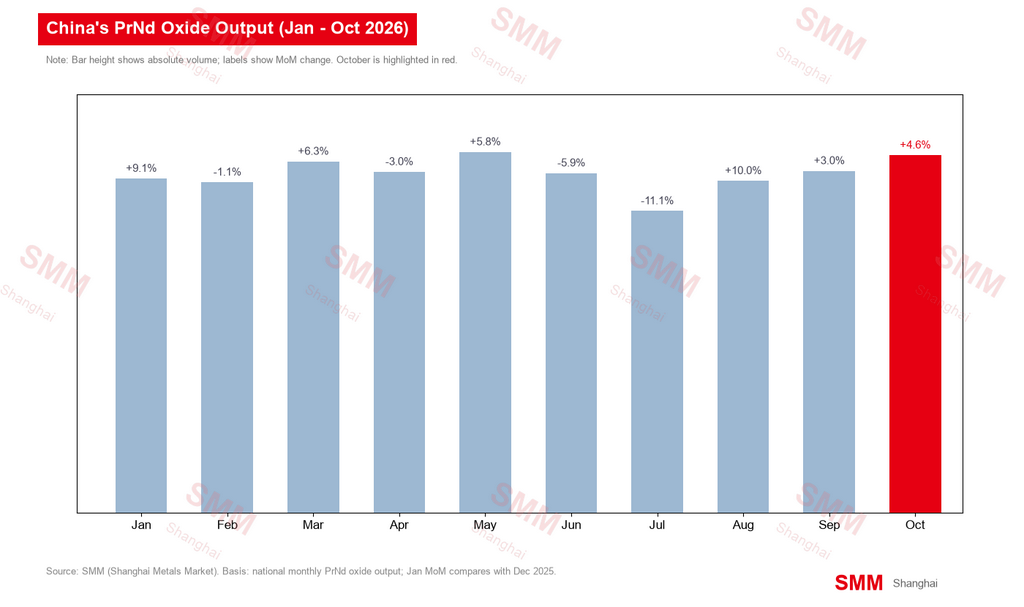
De cara al futuro, el rebote de principios de noviembre se atribuye en gran medida al flujo de noticias más que a una mejora en los fundamentos. Las expectativas de oferta abundante se mantienen, los compradores rechazan ofertas más altas y la demanda sigue débil, por lo que las perspectivas de noviembre para el óxido de praseodimio-neodimio se mantienen decididamente débiles. Por el lado de la oferta, la capacidad de las plantas de separación reiniciadas aún no se ha liberado por completo, lo que deja margen para un mayor crecimiento de la producción, mientras que la línea de costos continúa desplazándose a la baja con los precios de la materia prima. Por el lado de la demanda, las fundiciones de metales negocian compras pedido por pedido, reponiendo solo contra pedidos actuales y sin mostrar apetito por acumular existencias; sin un claro repunte en los pedidos, el rebote carece de un respaldo real de compra. A medida que la inversión de costos se estrecha, la restricción que antes impedía a las fundiciones vender barato se ha debilitado, y ofertas más flexibles para mover material podrían a su vez presionar la materia prima. Los tenedores retiraron ofertas en gran número a principios de noviembre y el material de bajo precio se volvió escaso, y este lado de la oferta más reducido amplificó la respuesta de los precios a las noticias. Aun así, un movimiento impulsado por el sentimiento y cotizaciones escasas, sin volúmenes cerrados que lo validen, parece más una disrupción temporal que una reversión de tendencia. Por lo tanto, es más probable que los precios se mantengan en un rango con sesgo a la baja: nuevos titulares podrían provocar otro impulso al alza, pero una vez que el sentimiento se desvanezca —particularmente si la oferta de los reinicios supera a la demanda— los riesgos a la baja persisten y no se puede descartar una nueva prueba de los mínimos recientes.