

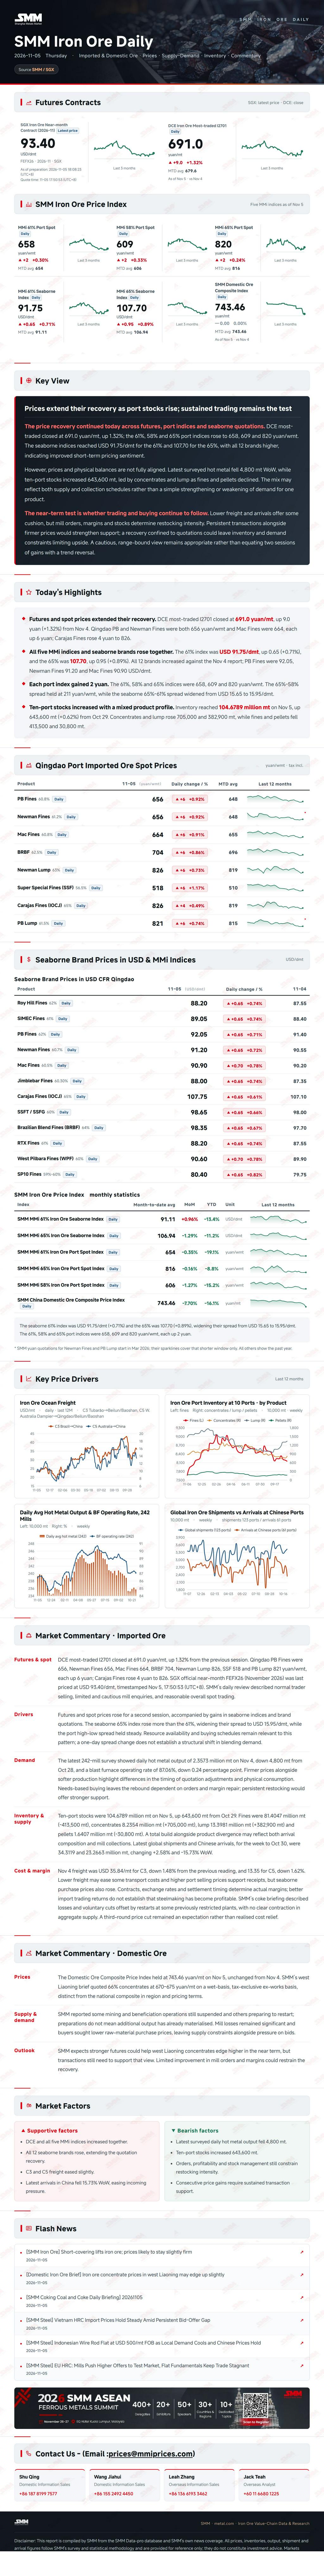
Informe diario de mineral de hierro de MMi (5 de noviembre)
Los futuros del mineral de hierro bajaron hoy. El contrato más negociado en la DCE se liquidó a 669 yuanes/tm, un 1,83 % menos que en la sesión anterior. Los precios spot en el puerto de Qingdao cayeron entre 9 y 15 yuanes/tm en promedio. Los operadores se mostraron reacios a ofertar, mientras que las consultas de las acerías fueron razonables.
Declaración de Fuente de Datos: Excepto la información disponible públicamente, todos los demás datos son procesados por SMM basándose en información pública, comunicación de mercado y confiando en el modelo de base de datos interna de SMM. Son solo para referencia y no constituyen recomendaciones para la toma de decisiones.
Para cualquier consulta o para obtener más información, por favor contacte: lemonzhao@smm.cn
Para más información sobre cómo acceder a nuestros informes de investigación, contacte con:service.en@smm.cn
Noticias relacionadas
hace 1 hora
[SMM Mineral de hierro] La cobertura de posiciones cortas impulsa el mineral de hierro; es probable que los precios se mantengan ligeramente firmes
Leer más
[SMM Mineral de hierro] La cobertura de posiciones cortas impulsa el mineral de hierro; es probable que los precios se mantengan ligeramente firmes
hace 1 hora
hace 6 horas
[Nippon Steel produce con éxito DRI utilizando hidrógeno al 100 %]
Leer más
[Nippon Steel produce con éxito DRI utilizando hidrógeno al 100 %]
Nippon Steel ha producido con éxito más de 100 millones de toneladas de hierro de reducción directa (DRI) utilizando hidrógeno 100 % como agente reductor en un horno de cuba a escala piloto. La prueba implicó más de 300 horas de operación continua con mineral de hierro de menor ley, lo que supone un avance hacia la comercialización de la tecnología de fabricación de hierro basada en hidrógeno. La empresa prevé continuar las pruebas y desarrollar tecnologías de escalado a partir del ejercicio fiscal 2027, con el objetivo de consolidar la tecnología en torno a 2040. Este desarrollo es relevante para el sector siderúrgico de la India, ya que la tecnología de DRI basada en hidrógeno podría contribuir a reducir las emisiones de carbono de la fabricación de hierro y mejorar el aprovechamiento del mineral de hierro de menor ley, apoyando la transición ecológica a largo plazo de la industria.
hace 6 horas

hace 8 horas
[Warrior Met Coal FY2026 T3: el beneficio neto sube un 32 % interanual hasta 49 millones de dólares]
Leer más
[Warrior Met Coal FY2026 T3: el beneficio neto sube un 32 % interanual hasta 49 millones de dólares]
El productor estadounidense de carbón metalúrgico Warrior Met Coal reportó una utilidad neta de 49 millones de dólares en el tercer trimestre del año fiscal 2026, un aumento interanual del 32 % frente a los 37 millones de dólares del año anterior. Los ingresos totales subieron un 54 % interanual hasta 508 millones de dólares, impulsados principalmente por un incremento interanual del 48 % en los volúmenes de venta, que alcanzaron 3,5 millones de toneladas cortas, gracias a que la mina Blue Creek aumentó su producción antes de lo previsto. El EBITDA ajustado creció un 76 % interanual hasta 124 millones de dólares, con un margen que se amplió del 22 % al 24 %. El precio neto promedio de venta fue de 144 dólares por tonelada corta, un 6 % más interanual, mientras que los costos en efectivo subieron un 4 % interanual hasta 105 dólares por tonelada corta. El carbón High Vol A representó el 68 % de los volúmenes de venta, un aumento de 25 puntos porcentuales interanuales. La producción de la Mina 7 cayó un 22 % trimestral debido a condiciones geológicas difíciles y a un traslado del frente largo, lo que sumó alrededor de 11 dólares por tonelada a los costos en efectivo totales. El índice PLV FOB Australia promedió 225 dólares por tonelada corta en el trimestre, 9 dólares más que en el trimestre anterior. La realización bruta de precios cayó del 83 % al 66 % respecto al año anterior, atribuida a tarifas de flete y demora que fueron un 22 % y un 44 % más altas interanualmente, respectivamente, y a una monetización puntual de inventarios excedentes a precios fijos, que generó 49 millones de dólares en efectivo pero redujo el EBITDA ajustado en aproximadamente 27 millones de dólares frente a una fijación de precios vinculada al índice. El consejo declaró un dividendo especial de 2 dólares por acción. La liquidez aumentó a 578 millones de dólares y el flujo de caja libre después de gastos de capital fue de 139 millones de dólares. La empresa reafirmó sus previsiones para todo el año; la decisión de ampliar el segundo frente largo de Blue Creek depende de la capacidad de absorción del mercado. Se espera que los costos de demora y flete sigan elevados hasta fin de año. [SMM Iron Ore]
hace 8 horas
Noticias relacionadas
[SMM Mineral de hierro] La cobertura de posiciones cortas impulsa el mineral de hierro; es probable que los precios se mantengan ligeramente firmes
Nov 05, 2026 17:12 (GMT+8)
[Nippon Steel produce con éxito DRI utilizando hidrógeno al 100 %]
Nov 05, 2026 12:26 (GMT+8)
[Warrior Met Coal FY2026 T3: el beneficio neto sube un 32 % interanual hasta 49 millones de dólares]
Nov 05, 2026 10:26 (GMT+8)

[La dependencia de la India del carbón de coque importado de Australia cae al 54 %]
Nov 05, 2026 10:26 (GMT+8)