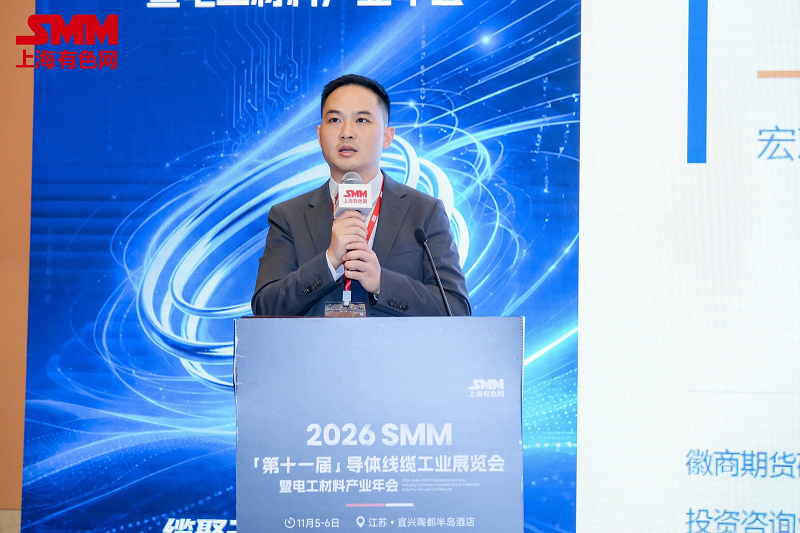
El 5 de noviembre, en el evento organizado por Changzhou Tongtai High-Conductivity New Materials Co., Ltd., SMM Information & Technology Co., Ltd. (SMM) y Shandong Aisi Information Technology Co., Ltd., con el apoyo de Shandong Xinghui Copper-Based New Materials Technology Co., Ltd., y con el respaldo especial de la Federación de Empresas de Cables y Alambres de la Asociación de Empresarios de Yixing, la Cámara de Comercio de la Industria Optoelectrónica de Suzhou, la Asociación de Cables Especiales de Wuwei de Anhui y la Cámara de Comercio de Cables y Alambres de Ningbo, Jiang Xianhui, director del instituto de investigación de Huishang Futures Co., Ltd., compartió con los asistentes el tema "Análisis macroeconómico actual y lógica de inversión en clases de activos".
Posicionamiento del ciclo: ciclo medio · segundo ciclo de inventarios · divergencia China-EE. UU.
Cinco ondas de Kondratiev en la historia económica mundial
Explicó el tema haciendo referencia a las cinco ondas de Kondratiev en la historia económica mundial (1782–presente).
Patrones de funcionamiento del ciclo medio
Introdujo el tema desde perspectivas que incluyen los cambios en el consumo de capital fijo de EE. UU. (ajustado estacionalmente, interanual) y los patrones de funcionamiento de los ciclos medios de EE. UU.
Patrones de funcionamiento del ciclo de inventarios de EE. UU.
Analizó la brecha de producción industrial general de EE. UU. desde 1977 y los patrones de funcionamiento del ciclo de inventarios de EE. UU. resumidos desde 1975.
Anidamiento de ciclos
El anidamiento de ciclos sitúa el presente:
1. Un ciclo medio contiene tres ciclos cortos (ciclos de inventarios).
2. Antes de que termine cada ciclo medio, el ciclo de inventarios toca fondo con antelación.
3. Este ciclo medio comenzó en octubre de 2020; el primer ciclo de inventarios comenzó en junio de 2020 y tocó fondo en octubre de 2024.
4. Contando desde junio de 2020 hasta octubre de 2024, el primer ciclo de inventarios duró 53 meses, superando la duración histórica.
5. Contando desde noviembre de 2024, combinado con los patrones de funcionamiento del ciclo medio, el mercado ha entrado ahora en la fase ascendente del segundo ciclo de inventarios dentro del ciclo medio, con una duración de 23 meses.
6. El impulso alcista no muestra signos de debilitamiento; se estima que el cuarto trimestre y principios de 2027 permanecerán en una fase ascendente de reposición de inventarios. Según el ciclo de inventarios promedio de EE. UU. de 35 meses, se espera un fondo alrededor de octubre de 2027.
7. Riesgo: vigilar el punto de inflexión del reabastecimiento activo en EE. UU.
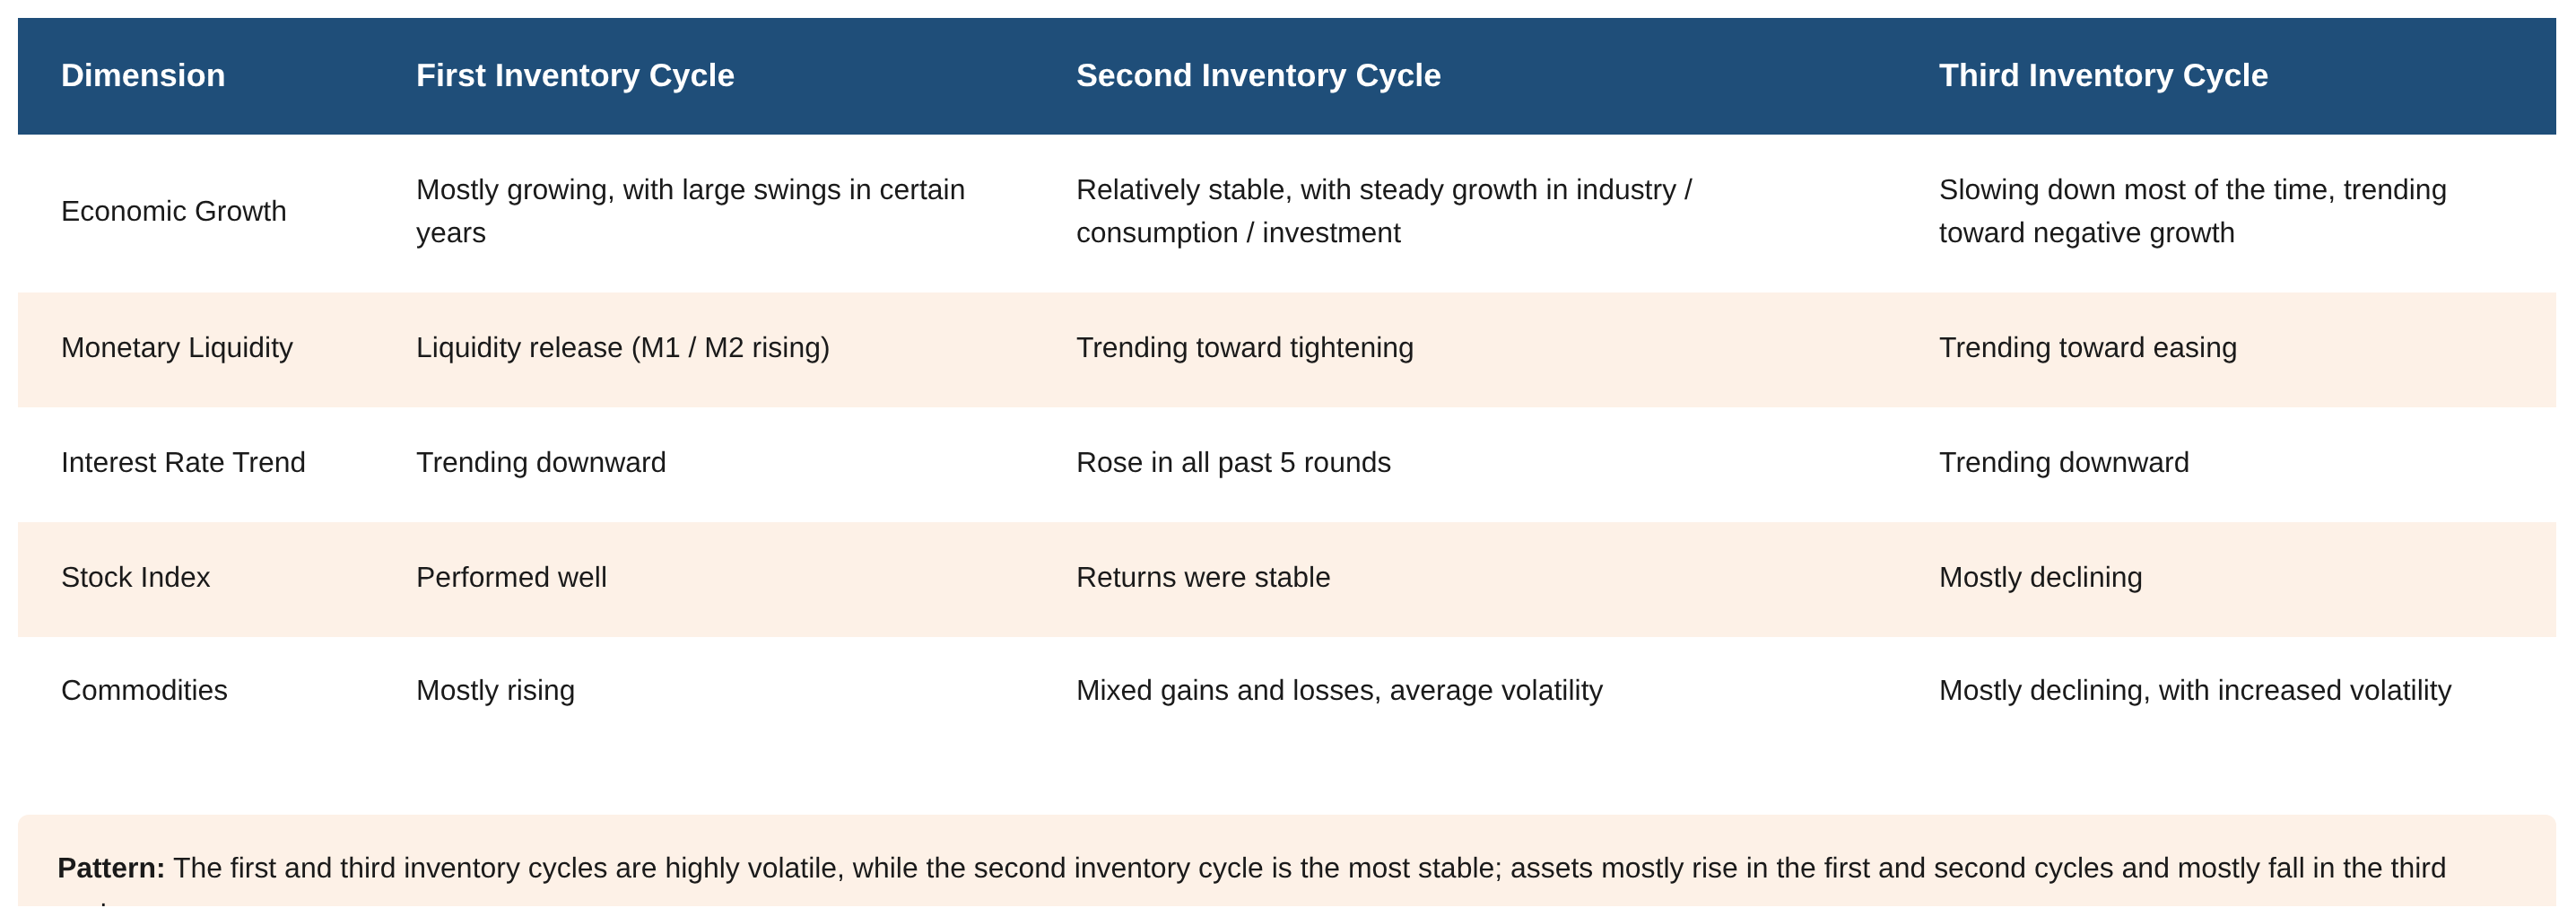
Introdujo el tema desde perspectivas que incluyen indicadores económicos y el rendimiento de clases de activos correspondientes a las distintas fases del ciclo de inventarios, indicadores económicos y el rendimiento de clases de activos correspondientes a las distintas fases del ciclo de inventarios (continuación), características del primer ciclo de inventarios, características del segundo ciclo de inventarios y características del tercer ciclo de inventarios.
Resumen de las características del primer, segundo y tercer ciclo de inventarios
Patrones operativos del ciclo de inventarios de China
El ciclo de inventarios de China comparte patrones similares con los de Europa y EE. UU., pero con las siguientes diferencias:
1. La duración media del ciclo es mayor que en Europa y EE. UU., con fases ascendentes notablemente más largas.
2. Los mínimos del ciclo de inventarios ocurren antes que en Europa y EE. UU.
(1) En 2009, el ciclo de inventarios de China tocó fondo en enero de 2009, cuatro meses antes que EE. UU. (2) En 2020, el ciclo de inventarios de China tocó fondo en febrero de 2020, cuatro meses antes que EE. UU. (3) En febrero de 2024, el ciclo de inventarios de China tocó fondo, seis meses antes que EE. UU. El ciclo de inventarios de China ha entrado ahora en la fase de reabastecimiento pasivo (descendente).
Posicionamiento del presente
Previsión:
1. China: contando desde marzo de 2024, la fase ascendente hasta el pico (febrero de 2026) duró 22 meses, seguida de una fase descendente. Hasta octubre, la fase descendente ha durado 8 meses. Según los patrones operativos del ciclo de inventarios de China, con la fase descendente calculada en 18 meses, se espera un mínimo en torno a agosto de 2027.
2. El ciclo de inventarios de China está divergiendo actualmente de los de Europa y EE. UU. (Europa y EE. UU. suben, China baja). Según los patrones del ciclo de inventarios de China, EE. UU. y Europa, se espera un mínimo común en agosto-octubre de 2027, marcando el inicio del tercer ciclo de inventarios dentro del ciclo medio.
Macroeconomía internacional: resiliencia económica · política restrictiva · tensión geopolítica
► Panorama macroeconómico internacional: tres hilos entrelazados
Desde el segundo trimestre, el panorama internacional puede resumirse en tres frases —resiliencia económica, política restrictiva y tensión geopolítica— mutuamente entrelazadas y reforzándose entre sí, formando el telón de fondo fundamental para la fijación de precios de las clases de activos globales.
① Resiliencia económica: el crecimiento, el sentimiento empresarial y la inflación se fortalecen simultáneamente en tres dimensiones. El PMI manufacturero mundial subió al 53,0 % en septiembre (el nivel más alto desde febrero de 2022, con 14 meses consecutivos de expansión). Estados Unidos, Europa, Japón y los mercados emergentes avanzan al unísono.
② Endurecimiento de la política monetaria: la Reserva Federal de EE. UU. ha pasado de recortar a subir los tipos de interés. En la reunión del FOMC de septiembre subió los tipos 25 puntos básicos, con el EFFR elevándose al 3,88 %; el mercado espera alrededor del 4,8 % para finales de 2027, lo que implica subidas acumuladas de unos 125 puntos básicos.
③ Tensión geopolítica: los riesgos del «doble estrecho» están impulsando al alza los precios de la energía. Las perturbaciones simultáneas en Ormuz y Bab el-Mandeb mantienen elevada la inflación energética.
► Resiliencia económica ①: repunte generalizado del crecimiento
El crecimiento de las principales economías ha repuntado de forma generalizada, con las economías emergentes mostrando una notable ventaja de crecimiento y constituyendo una fuente importante de demanda mundial incremental.
• El PIB de EE. UU. del tercer trimestre de 2026 creció un 3,4 % intertrimestral anualizado, 1,2 puntos porcentuales más que el 2,2 % del segundo trimestre de 2026, muy por encima del mínimo del 0,2 % del cuarto trimestre de 2025, y se mantiene por encima del 2 % durante tres trimestres consecutivos. El consumo ha vuelto a liderar como principal motor (aportando 2,51 puntos porcentuales al crecimiento del PIB), con una inversión también sólida (aportando 3,27 puntos porcentuales al crecimiento del PIB).
• El PIB de la eurozona del segundo trimestre de 2026 creció un 1,2 % interanual, manteniendo un crecimiento estable del 1,1 %–1,2 % durante cuatro trimestres consecutivos desde el tercer trimestre de 2025. El PIB de Japón del segundo trimestre de 2026 creció un 1,4 % intertrimestral anualizado, manteniendo un crecimiento positivo durante tres trimestres consecutivos.
• Las economías emergentes muestran una ventaja de crecimiento más pronunciada: Corea del Sur creció un 3,4 % interanual en el tercer trimestre de 2026, Indonesia un 5,3 % interanual en el segundo trimestre de 2026, Brasil un 2,0 % interanual en el segundo trimestre de 2026, México un 1,9 % interanual en el segundo trimestre de 2026 e India un 7,8 % interanual en el segundo trimestre de 2026, en general por encima de los centros de crecimiento anteriores a la pandemia, lo que los convierte en una fuente importante de demanda mundial incremental.
► Resiliencia económica ②: el sentimiento empresarial vuelve a la expansión
Los PMI manufactureros y de servicios han vuelto en su mayoría a territorio de expansión.
• El PMI manufacturero mundial subió durante dos meses consecutivos hasta el 51,0 % y el 51,2 % en enero y febrero de 2026, volviendo a territorio de expansión, y siguió subiendo hasta el 53 % en septiembre de 2026 (52,3 % en agosto, el más alto desde febrero de 2022, lo que marca 14 meses consecutivos de expansión).
• El PMI manufacturero de la eurozona subió al 52,9 % en septiembre de 2026 (preliminar: 52,7 %), el PMI de servicios subió al 53,0 % y el PMI compuesto subió al 53,1 % (el más alto desde abril de 2023), volviendo a territorio de expansión y reflejando la propagación de la recuperación de Europa desde la manufactura hacia los servicios y la aceleración de la reparación de la demanda interna. El PMI manufacturero de Japón de septiembre de 2026 fue del 54,1 % (final), con el PMI de servicios en el 51,3 %, ambos en territorio de expansión, y el sentimiento manufacturero fue el más fuerte entre las economías desarrolladas.
• El PMI manufacturero Markit de EE. UU. subió al 55,9 % en septiembre de 2026, el índice de actividad empresarial de servicios subió al 58,8 %, el PMI manufacturero del ISM fue del 55,5 % y el PMI no manufacturero del ISM fue del 54,9 %. Los cuatro principales indicadores de sentimiento están en territorio de expansión y subiendo mes a mes. El índice de nuevos pedidos manufactureros del ISM fue del 55,5 % y el índice de producción del 59,0 %, con la mejora del lado de la demanda superando el ajuste de inventarios, y el impulso de reposición de existencias manufactureras tomando forma.
► Resiliencia económica ③: La inflación repunta, liderada por la energía
La inflación en las principales economías ha repuntado ampliamente desde niveles bajos, con los precios de la energía como factor común. Este repunte es notablemente de naturaleza exógena, lo que condiciona la senda de política posterior y la dirección de la fijación de precios de los activos.
· IPC de EE. UU. de septiembre: 3,7 % (subyacente 2,6 %, componente energético 20,4 %).
· IAPC de la eurozona: del 1,7 % en enero al 4,0 % en octubre (el IAPC subyacente interanual subió del 2,2 % al 2,5 %).
· IPC de Japón: del 1,3 % en febrero al 2,1 % en septiembre; India: del 2,7 % al 5,5 % en septiembre.
El fortalecimiento sincronizado del crecimiento, el sentimiento empresarial y la inflación apunta a una "resiliencia económica", pero la inflación está impulsada por factores energéticos geopolíticos más que por un sobrecalentamiento de la demanda.
► Economía de EE. UU. ①: Resiliencia del empleo con preocupaciones acumuladas
El agregado muestra resiliencia (tasa de desempleo del 4,2 %, regla de Sahm de vuelta a 0), pero las preocupaciones estructurales y de tendencia no pueden ignorarse.
► Economía de EE. UU. ②: Estructura de inflación divergente
El repunte de la inflación está impulsado por factores energéticos geopolíticos, mientras que la inflación de servicios (incluido el alquiler), el componente de mayor peso, continúa enfriándose y actúa como el "lastre" de la inflación.
El aumento interanual del 20,4 % del componente energético en septiembre es el principal motor del repunte (los productos energéticos subieron un 35,3 % interanual, con un pico en mayo del 40,6 %; el combustible para motores (gasolina) subió un 34,9 % interanual). El IPC subyacente aumentó un 2,6 % interanual, con dos años consecutivos de descenso. El alojamiento en el 3,2 % y el alquiler equivalente de los propietarios en el 3,3 % continúan descendiendo, con centros de largo plazo estabilizándose.
► Política restrictiva: la Fed pasa de recortes a subidas
En 2026, la política de la Fed experimentó un giro direccional: de recortes a subidas, con tipos altos que persistirán más tiempo y el centro global de la tasa libre de riesgo desplazándose al alza en consecuencia.
► Tensión geopolítica: riesgos en los dos estrechos y precios del petróleo
La geopolítica forma un bucle negativo que se autorrefuerza a través de "precios de la energía → inflación → política → valoraciones", convirtiéndose en la mayor variable de contagio.
· El conflicto entre EE. UU. e Irán se ha extendido a los hutíes y Arabia Saudita, provocando perturbaciones simultáneas en los "dos estrechos" de Ormuz y Bab el-Mandeb.
· Aproximadamente el 30 % del comercio mundial de petróleo, o un promedio diario de 17 a 20 millones de barriles, pasa por Ormuz; el desvío por el mar Rojo alrededor del cabo de Buena Esperanza está elevando los costos de flete.
Resumen externo: un bucle negativo que se autorrefuerza
Los tres hilos principales forman un circuito cerrado: resiliencia económica → política restrictiva (centro global de la tasa libre de riesgo desplazándose al alza) → tensión geopolítica (inflación energética persistente) → refuerzo del endurecimiento de la política y supresión de las valoraciones.
Implicaciones para los activos: el centro de fijación de precios de la tasa libre de riesgo global se ha desplazado sistemáticamente al alza, limitando la elasticidad de valoración de los activos de riesgo, mientras que el peso de la energía y los activos refugio aumenta en consecuencia. La clave para "desatar el nudo" reside en la geopolítica y los precios de la energía.
Macroeconomía doméstica: transición del motor de crecimiento antiguo al nuevo y reequilibrio
► Panorama macroeconómico doméstico: convergencia + salida
El ciclo interno de China está divergiendo del global, mostrando "convergencia + salida": la volatilidad macroeconómica converge mientras la divergencia estructural se intensifica. Analizó esto desde seis dimensiones: crecimiento, precios y beneficios, inventarios (desacumulación activa), finanzas, política fiscal (aumentar ingresos y reducir gastos) y precios externos (diferencial de tipos de interés y desacoplamiento del tipo de cambio).
Seis grandes contradicciones estructurales y ejes centrales
Presentó seis pares de contradicciones mutuamente restrictivas y conclusiones sobre los ejes centrales.
Perspectivas y lógica de asignación de activos
Eje principal
El mundo de 2026 no es uno de "recuperación sincronizada global", sino una divergencia bidireccional de "expansión global, convergencia de China": este es el hilo conductor que gobierna toda la narrativa.
Perspectivas del mercado (trimestral a 1 año)
El desajuste entre la resiliencia global exógena y la convergencia endógena de China persistirá al menos hasta mediados de 2027; las restricciones externas son "tipos de interés altos + prima energética + creciente peso de los activos refugio".
Principio general de asignación: renta variable, renta fija
Principio general: abandonar la fantasía del Beta agregado. Tomar la "prima de certidumbre" como eje principal y, dentro de la divergencia estructural, apostar por la certidumbre, controlar la volatilidad y mantener activos refugio.
• Renta variable: en las acciones A, la estructura importa más que el agregado. Estrategia de barra: acciones de alta rentabilidad por dividendo (defensivas + tipo libre de riesgo bajo del 1,69 % que eleva las valoraciones) y la cadena exportadora/fabricación de alta gama forman la barra. Los índices agregados carecen de Beta sistemático; las oportunidades dependen del momento y la intensidad del estímulo fiscal amplio. Vigilar la reparación de precios anti-involución, la cadena de hardware de IA, la construcción naval y la maquinaria de construcción, evitando la cadena inmobiliaria y el tramo de crédito débil. La renta variable global está presionada por los altos rendimientos del Tesoro estadounidense, utilizando la certidumbre de beneficios para cubrir el aumento de las tasas de descuento.
• Renta fija: la tendencia bajista de los centros de rendimiento no ha terminado, pero está limitada por diferenciales extremos: la demanda de financiación insuficiente (reembolso neto de los hogares de 1,03 billones de yuanes, préstamos corporativos a medio y largo plazo al -23,6 %) y la débil reparación determinan la dirección bajista, pero el diferencial de tipos de interés China-EE. UU. de aproximadamente -3,5 % y los altos rendimientos del Tesoro estadounidense constituyen restricciones externas. La duración debe ser de neutral a ligeramente larga.
Materias primas, divisas, oro
• Materias primas: sobreponderar metales no ferrosos y preciosos, infraponderar metales ferrosos; la energía es muy volátil. El gasto de capital global y las restricciones de oferta respaldan a los metales industriales como el cobre y el aluminio, así como al oro. La geopolítica y la OPEP+ dominan la alta volatilidad del crudo (alta elasticidad impulsada por eventos, dirección difícil de predecir). Los metales ferrosos están presionados por la débil demanda china y la «anti-involución».
El juego de oferta y demanda corta en ambos sentidos, y la dirección depende de la fuerza real del estímulo fiscal.
• Divisas: el yuan se moverá lateralmente en el rango de 6,7–6,9. Tras desplazarse el ancla de valoración hacia la balanza de pagos, el diferencial de tipos de interés de aproximadamente -3,5 % deja de dominar; el escenario base es una apreciación moderada seguida de cotización en rango. El banco central teme que una apreciación excesiva perjudique las exportaciones, con un límite implícito cerca de 6,7. Hay que vigilar dos señales (los flujos de liquidación de divisas acercándose al agotamiento y el tipo de cambio central desplazándose hacia una guía de depreciación). Si los rendimientos del Tesoro estadounidense se mantienen por encima del 5,2 %, la «inmunidad» del tipo de cambio a los diferenciales de tipos podría debilitarse en el margen.
• Oro: asignación estratégica a medio plazo. Resuenan tres factores: expectativas de caída de los tipos de interés reales, compras continuadas de oro por parte de los bancos centrales y geopolítica más desdolarización. El oro cumple una función de refugio y de sustitución de divisas en las carteras, y se adapta mejor a la asignación a medio plazo que a la negociación a corto plazo.
Visión general de la lógica de asignación de activos en las principales clases de activos
Principio general de asignación: abandonar la fantasía de la beta agregada, centrarse en la «prima de certidumbre» como tema principal y, dentro de la divergencia estructural, ir largo en certidumbre, controlar la volatilidad y conservar coberturas.
Resume la lógica de asignación de cada activo en cuatro dimensiones: clase de activo, sesgo de asignación, motor principal (ancla de datos) y riesgos clave.
Perspectivas de mercado (2–3 años)
En un contexto de depresión de onda larga, el auge de mitad de ciclo y el segundo pico del ciclo de inventarios darán paso al tercer ciclo de inventarios, tras lo cual los tres ciclos girarán a la baja en resonancia, intensificando la volatilidad económica y de los precios de los activos.
• Mirando el presente desde el pasado, desde la perspectiva del ciclo de onda larga, este ciclo intermedio se encuentra en la fase de depresión de onda larga. Según los patrones históricos, los indicadores económicos se estabilizan en el segundo ciclo de inventario y el rendimiento de los principales activos es relativamente tranquilo. En el extranjero se está actualmente en la fase activa de reposición del segundo ciclo de inventario, con el pico esperado en el cuarto trimestre o a principios de 2027 y el valle en el cuarto trimestre de 2027 o a principios de 2028, cuando comienza el repunte del tercer ciclo de inventario. En el tercer ciclo de inventario, los indicadores económicos se vuelven inestables y la volatilidad de los principales activos se intensifica. Después de que el tercer ciclo de inventario alcanza su pico, la depresión de onda larga y el auge posterior al ciclo intermedio finalmente conducen a una desaceleración sincronizada en los tres ciclos.
Advertencias de riesgo y conclusión
Advertencias de riesgo (riesgos a la baja): externos: tensiones geopolíticas que superan las expectativas, inflación persistente que supera las expectativas, política de la Reserva Federal que supera las expectativas, desarrollo de la IA por debajo de las expectativas; internos: cambios de política por debajo de las expectativas, colapso de la demanda externa.
Descargo de responsabilidad
La información contenida en este informe se obtiene o recopila de fuentes que consideramos confiables, pero Huishang Futures no garantiza la exactitud, validez o integridad de la información o los datos aquí contenidos. Las opiniones de este informe no deben considerarse
como base directa para cualquier negociación de futuros u opciones sobre materias primas. Ninguna persona puede publicar o reproducir todo o parte del contenido de este informe en cualquier forma sin la autorización de Huishang Futures.