Los inventarios de palanquilla de aluminio se reducen por cuarta semana consecutiva; las tarifas de procesamiento repuntan en todos los ámbitos [Análisis de SMM]

Publicado: Nov 05, 2026 17:00 (GMT+8)
El repunte fue impulsado por dos factores: primero, la caída de los precios del aluminio redujo el precio absoluto del tocho, reactivando el interés de compra de los transformadores y reforzando la determinación de los productores de mantener firmes sus ofertas; segundo, la rápida reducción de existencias y la menor llegada de material a Foshan y Wuxi estrecharon la oferta regional, apuntalando las primas más altas. La evolución de las primas de transformación la próxima semana dependerá de los movimientos del precio del aluminio y de la sostenibilidad del reabastecimiento de los transformadores.

SMM, 5 de noviembre:

Según las estadísticas de SMM, los inventarios de palanquilla de aluminio en las principales zonas de consumo de China se situaron en 126.000 toneladas el 5 de noviembre, 12.000 toneladas menos que el jueves pasado (29 de octubre) y 5.000 toneladas menos que este lunes (2 de noviembre), lo que supone el cuarto descenso semanal consecutivo desde el festivo del Día Nacional. Los inventarios se sitúan ahora unas 15.000 toneladas por debajo del mismo período de 2025, habiendo caído por debajo del nivel del año pasado. En cuanto a las salidas, los envíos de palanquilla de aluminio totalizaron 52.000 toneladas entre el 26 de octubre y el 1 de noviembre, 4.000 toneladas menos que la semana anterior y en descenso por segunda semana consecutiva. Por regiones, Foshan representó la mayor parte de la reducción de existencias, con una caída de 9.000 toneladas; Huzhou y Wuxi registraron descensos moderados de 2.000 y 1.000 toneladas respectivamente, Changzhou bajó ligeramente y Nanchang se mantuvo sin cambios. Cabe destacar que Wuxi puso fin a su racha de aumentos consecutivos de existencias y pasó a una modesta reducción. La continua reducción de existencias se debió tanto a la demanda como a la oferta: por el lado de la demanda, las salidas cayeron por segunda semana consecutiva, con una ampliación del descenso y una ralentización de la recogida por parte de los clientes intermedios, aunque la demanda rígida siguió absorbiendo inventarios; por el lado de la oferta, las llegadas se ralentizaron en todas las regiones en un contexto de precios del aluminio más débiles, con volúmenes de entrada en Foshan persistentemente bajos y una menor presión de acumulación de existencias en Wuxi, lo que convirtió la oferta más ajustada en el principal soporte de la reducción de existencias.
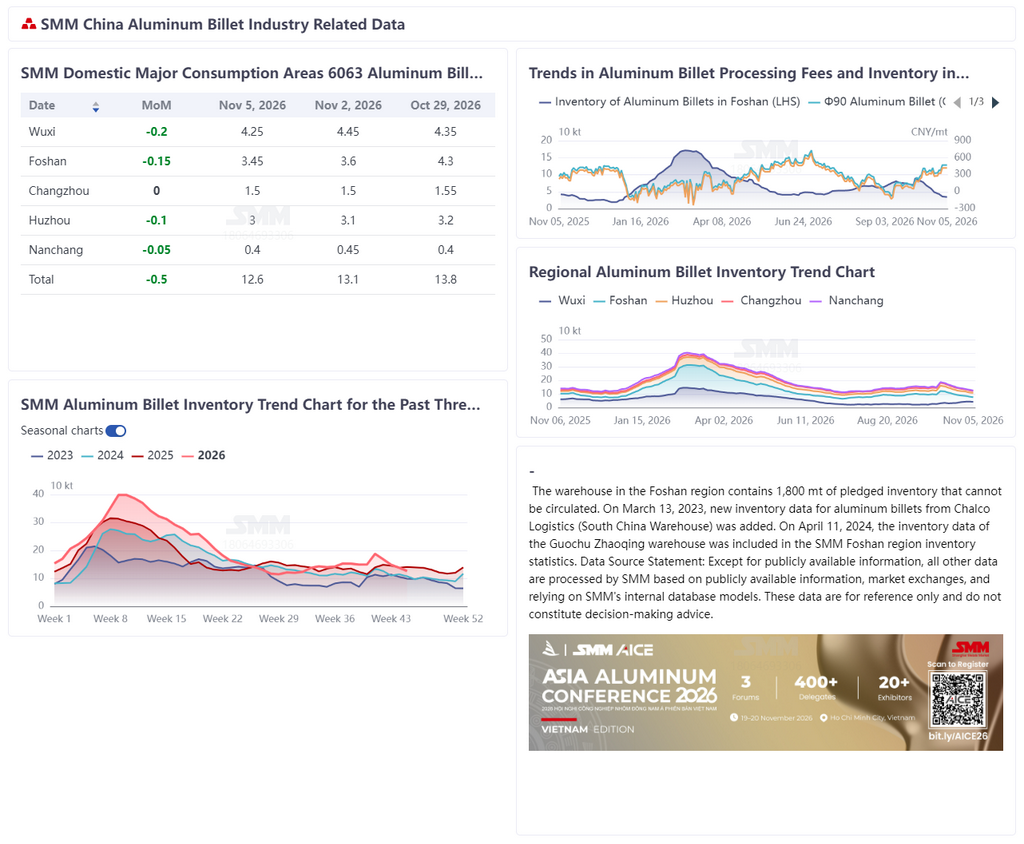


Los precios del aluminio bajaron en una semana volátil: el precio al contado del aluminio A00 de SMM cayó de 23.740 yuanes por tonelada el jueves pasado a 23.380 yuanes por tonelada este jueves, un descenso acumulado de unos 360 yuanes por tonelada. En este contexto, las tarifas de procesamiento repuntaron en todas las regiones. En Foshan, las tarifas de procesamiento para palanquilla φ90 se cotizaron a 470 yuanes por tonelada y para φ120 a 420 yuanes por tonelada, 90 yuanes más que el jueves pasado; en Wuxi, φ90 se cotizó a 470 yuanes por tonelada y φ120 a 320 yuanes por tonelada, ambas 110 yuanes más; en Nanchang, φ90 se situó en 630 yuanes por tonelada y φ120 en 550 yuanes por tonelada, ambas 230 yuanes más, la mayor subida entre las tres regiones. Los aumentos se concentraron a principios de semana: el 2 de noviembre, las cotizaciones en las tres regiones subieron entre 50 y 180 yuanes por tonelada en un solo día, tras lo cual la tendencia alcista se ralentizó y los precios pasaron a cotizar en un rango alto. El repunte se debió a dos factores: en primer lugar, los precios más bajos del aluminio redujeron el precio absoluto de la palanquilla, reactivando el interés de compra de los clientes intermedios y reforzando la determinación de los productores de mantener firmes las ofertas; en segundo lugar, la rápida reducción de existencias y la ralentización de las llegadas en Foshan y Wuxi estrecharon la oferta regional, apuntalando las tarifas más altas. Las tendencias de las tarifas de procesamiento la próxima semana dependerán de los movimientos del precio del aluminio y de la sostenibilidad del reabastecimiento de los compradores intermedios.


Fuente de datos: SMM
 

Declaración de Fuente de Datos: Excepto la información disponible públicamente, todos los demás datos son procesados por SMM basándose en información pública, comunicación de mercado y confiando en el modelo de base de datos interna de SMM. Son solo para referencia y no constituyen recomendaciones para la toma de decisiones.

Para cualquier consulta o para obtener más información, por favor contacte: lemonzhao@smm.cn
Para más información sobre cómo acceder a nuestros informes de investigación, contacte con:service.en@smm.cn
Noticias relacionadas
El inventario de lingotes de aluminio en la zona franca de China aumenta el 5 de noviembre
hace 1 minuto
El inventario de lingotes de aluminio en la zona franca de China aumenta el 5 de noviembre
Leer más
El inventario de lingotes de aluminio en la zona franca de China aumenta el 5 de noviembre
[Inventario de lingotes de aluminio en zona franca de SMM] Al 5 de noviembre, el inventario de lingotes de aluminio de SMM en la zona franca de Shanghái se situó en 92.800 toneladas y en Cantón en 27.000 toneladas, lo que eleva el total a 119.800 toneladas, un aumento de 2.400 toneladas respecto al 2 de noviembre, con Shanghái al alza mientras Cantón se mantuvo estable.
hace 1 minuto
Aluminum Bonded Zone Inventory on November 5, 2026 [SMM Data]
hace 2 minutos
Aluminum Bonded Zone Inventory on November 5, 2026 [SMM Data]
Leer más
Aluminum Bonded Zone Inventory on November 5, 2026 [SMM Data]
[SMM Statistics on Bonded Zone Aluminum Inventory in China] As of November 5, SMM data showed aluminum inventory in the Shanghai Bonded Zone at 92,800 mt and in the Guangdong Bonded Zone at 27,000 mt, bringing total bonded zone inventory to 119,800 mt, up 2,400 mt (+2.0%) from November 2. By region, inventory in the Shanghai Bonded Zone rose by 2,400 mt, while Guangdong Bonded Zone inventory held steady at 27,000 mt. Overall, higher arrivals in the Shanghai Bonded Zone drove the rebound in total inventory, marking the first increase after two consecutive weeks of flat readings. For complete bonded zone inventory data by region, historical series, and detailed changes, please log in to the SMM Data Terminal.
hace 2 minutos
Revisión semanal de SMM: en noviembre, las licitaciones empresariales de referencia se mantienen estables y la firma de pedidos del mercado se estabiliza con un ligero repunte
hace 22 minutos
Revisión semanal de SMM: en noviembre, las licitaciones empresariales de referencia se mantienen estables y la firma de pedidos del mercado se estabiliza con un ligero repunte
Leer más
Revisión semanal de SMM: en noviembre, las licitaciones empresariales de referencia se mantienen estables y la firma de pedidos del mercado se estabiliza con un ligero repunte
hace 22 minutos
Regístrese para seguir leyendo
Obtenga acceso a las últimas perspectivas en metales y energía nueva
¿Ya tienes una cuenta?Inicia sesión aquí