|
SMM Shanghai Metals Market |
MERCADO DEL CROMO EN ÁFRICA |
Mercado de exportación de ferrocromo de alto carbono | Datos comerciales de septiembre de 2026
Las exportaciones alcanzan el nivel más alto del período abril-septiembre
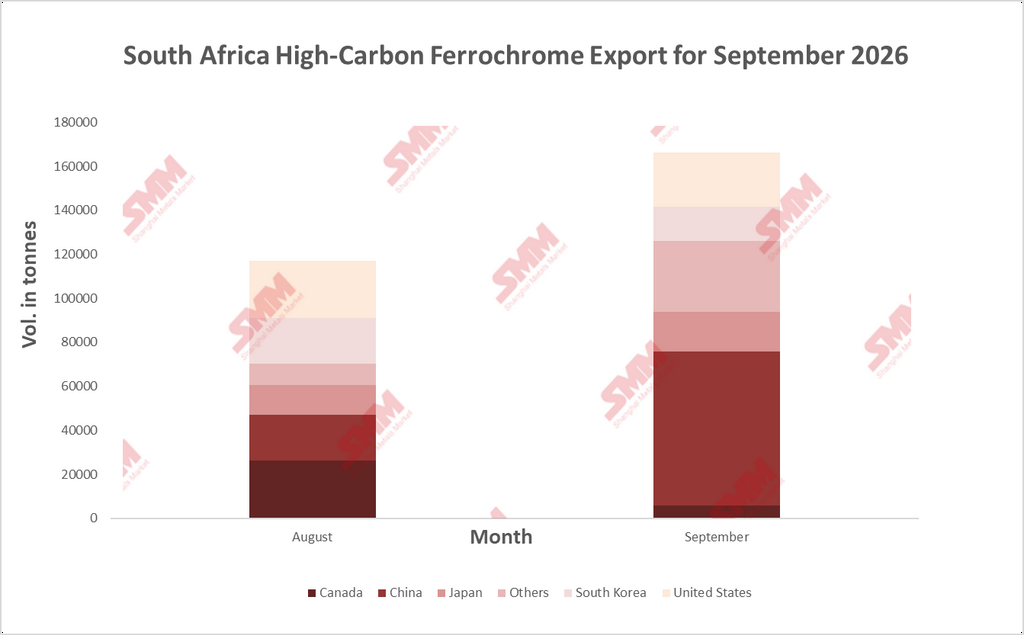
Las exportaciones sudafricanas de ferrocromo de alto carbono (HC FeCr) aumentaron a 166.215 toneladas en septiembre de 2026, un 41,85 % más intermensual frente a las 117.180 toneladas de agosto, un incremento de 49.035 toneladas. Es el segundo aumento mensual consecutivo y sitúa los volúmenes en el nivel más alto de la serie abril-septiembre. Septiembre supera en un 34,3 % las 123.795 toneladas de mayo, el máximo anterior, y se sitúa aproximadamente un 34 % por encima del promedio semestral de unas 124.000 toneladas. También supera en un 70,3 % el mínimo de julio de 97.618 toneladas, por lo que las exportaciones se han recuperado con creces de la caída de mediados de año en dos meses.
China vuelve al primer puesto y explica todo el aumento
China fue la protagonista del mes. Recibió 70.075 toneladas, un 241,74 % más que las 20.505 toneladas de agosto y 3,4 veces el volumen del mes anterior. Eso elevó su participación en las exportaciones del 17,5 % al 42,2 % y la devolvió al primer puesto tras quedar cuarta en agosto. El aumento de China de 49.570 toneladas supera el incremento neto total de 49.035 toneladas, porque las exportaciones a todos los demás destinos combinados se mantuvieron prácticamente estables, con una caída del 0,55 %, de 96.674 toneladas a 96.140 toneladas. El volumen de China también es un 80,0 % superior a las 38.921 toneladas de junio y un 147,6 % superior a las 28.299 toneladas de julio.
Norteamérica se modera mientras los mercados menores avanzan
En el resto, el patrón de agosto se revirtió. Canadá cayó un 78,36 % hasta 5.706 toneladas y su participación bajó del 22,5 % al 3,4 %. Eso confirma que el aumento de 25 veces de agosto reflejó un número reducido de grandes envíos, aunque los volúmenes siguen siendo 5,4 veces superiores a las 1.054 toneladas de julio. Estados Unidos se moderó un 5,88 % hasta 24.499 toneladas, una participación del 14,7 % y aún 2,8 veces por encima de las 8.851 toneladas de junio, por lo que las compras estadounidenses se han mantenido bajo el arancel del 12,5 % de la Sección 301 incluso cuando el volumen de Canadá se normalizó. En conjunto, los dos mercados norteamericanos recibieron 30.205 toneladas, o el 18,2 % de las exportaciones, frente a 52.401 toneladas y el 44,7 % en agosto. Corea del Sur cayó un 25,44 % hasta 15.501 toneladas, una participación del 9,3 % y un 24,4 % por debajo de junio. Japón subió un 30,96 % hasta 17.977 toneladas, en línea con las 17.988 toneladas de junio y un 24,2 % por debajo de las 23.716 toneladas de julio, lo que sugiere que julio fue la excepción. El grupo «Otros», que incluye a Italia, subió un 232,67 % hasta 32.457 t y es ahora el segundo destino con el 19,5 % de las exportaciones, lo que representa cerca del 46 % del aumento neto.
La oferta se recupera ante un mercado chino limitado por el excedente
La oferta explica el volumen. El informe del tercer trimestre de Glencore confirmó que Boshoek reinició en septiembre y Wonderkop en octubre, y su producción atribuible de ferrocromo alcanzó 125.000 t en el trimestre. Todos los hornos de Lion también están operativos desde mayo. Con más metal disponible, China, el mayor consumidor de ferrocromo, es la salida natural para el volumen que los compradores norteamericanos no están absorbiendo. La demanda es menos favorable. Los informes de SMM muestran que la demanda de importación china sigue limitada por la amplia oferta interna: la producción de HC FeCr de China cayó un 3,17 % en septiembre, la utilización de la capacidad bajó a cerca del 56 %, y Tsingshan, TIS y otras grandes acerías recortaron los precios de licitación de octubre en 200 RMB/50 tmu. Merafe también ha advertido de un exceso mundial de ferrocromo en el segundo semestre, mientras la producción china aumenta y la demanda de acero inoxidable sigue débil.
|
Perspectivas: Septiembre muestra que la oferta sudafricana de ferrocromo se está recuperando más rápido de lo que se está estabilizando la composición de destinos. Con Wonderkop de nuevo en marcha, y después de que Samancor Chrome dijera en junio que tiene intención de reanudar la producción en todas sus fundiciones en un plazo de seis meses, los volúmenes de exportación deberían mantenerse muy por encima del mínimo de mediados de año. La prueba es si China puede absorberlos. Las 70.075 t enviadas allí en septiembre llegarán a un mercado donde SMM considera que la demanda de importación está limitada por el exceso de oferta interna y que el ferrocromo importado añade presión de excedente. Si la cuota de China vuelve a su rango de junio-julio de aproximadamente el 29-32 %, el volumen se desplazaría de nuevo hacia Corea del Sur, Japón, Estados Unidos y mercados más pequeños. Por tanto, el total de septiembre puede resultar difícil de sostener hasta que se confirmen las compras chinas. |