Una premisa que se pasa por alto
La mayoría de quienes siguen el azufre y el ácido sulfúrico tratan el azufre como la «materia prima aguas arriba» y leen los precios del ácido a través del prisma del traslado de costos. Esa premisa se desmorona en el mercado chino, donde el ácido de fundición —un subproducto— representa más de la mitad de la oferta.
El ácido sulfúrico tiene dos fuentes de suministro con lógicas de costo opuestas. El ácido de azufre es de «comprar y quemar»: su costo se mueve con el precio del azufre, una curva de costos elástica. El ácido de fundición es un subproducto de la fundición de cobre, zinc y níquel; su costo marginal es cercano a cero, y su lógica de fijación de precios no es la recuperación de costos, sino la liquidación de inventarios y no perturbar el metal primario. Si se suma el precio de mercado, los tres forman un triángulo, y el precio siempre lo fija quien sea el proveedor marginal.
Quién es el proveedor marginal depende de dónde se sitúe el precio del azufre.
Esto explica cada movimiento aparentemente contradictorio: por qué los precios del ácido en China pueden mantenerse firmes mientras el azufre cae, y por qué los precios internacionales del ácido siempre siguen al azufre.
I. El precio del azufre es un «interruptor»
Piense en el precio del azufre como un interruptor, y la lógica se aclara.
En niveles altos, el interruptor está apagado. Cuando el azufre es caro, el ácido de azufre cuesta mucho más que el ácido de fundición. El ácido de fundición es el proveedor marginal, y los precios del ácido los fijan las paradas de planta, los inventarios y la oferta y demanda regionales: el precio del azufre apenas importa. Esta era la norma en China: el azufre cayó durante meses mientras el ácido de fundición se mantuvo estable.
Por debajo de un umbral, el interruptor cambia. Una vez que el precio del azufre rompe un nivel crítico, la curva de costos del ácido de azufre cae por debajo del ácido de fundición, recupera el estatus de proveedor marginal y ancla los precios del ácido a la baja. Ese umbral es el punto de cruce de costos entre el ácido de azufre y el ácido de fundición.
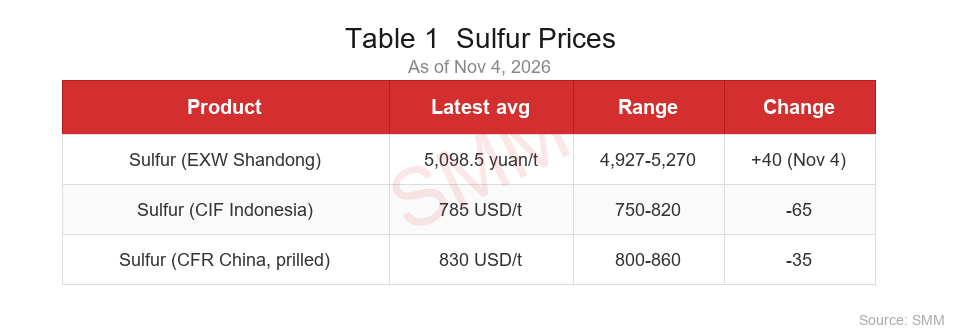
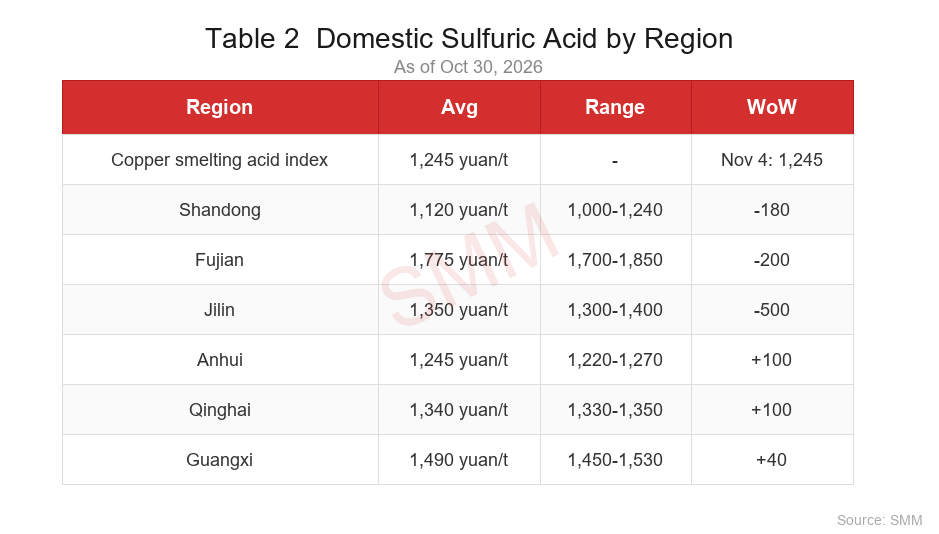
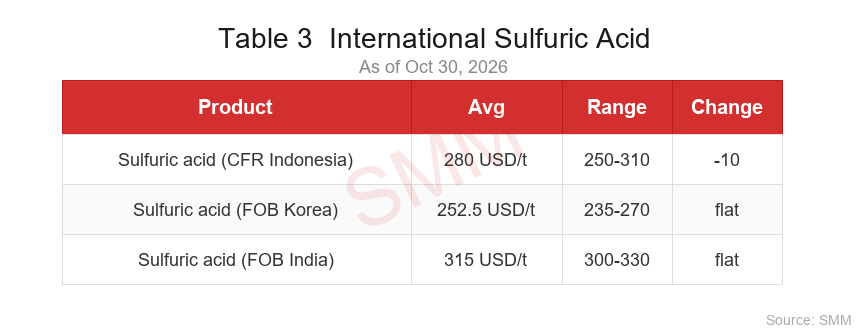
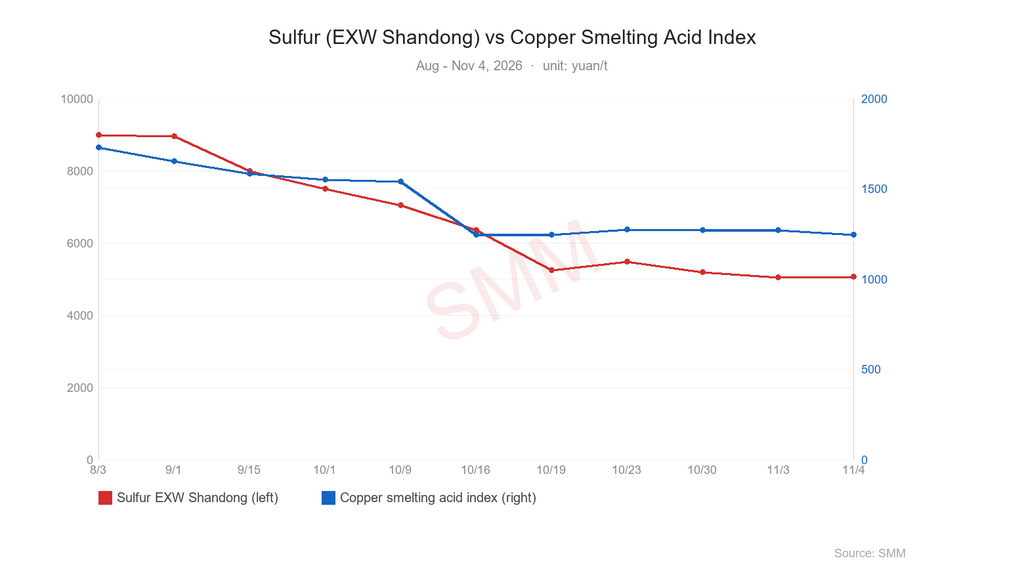
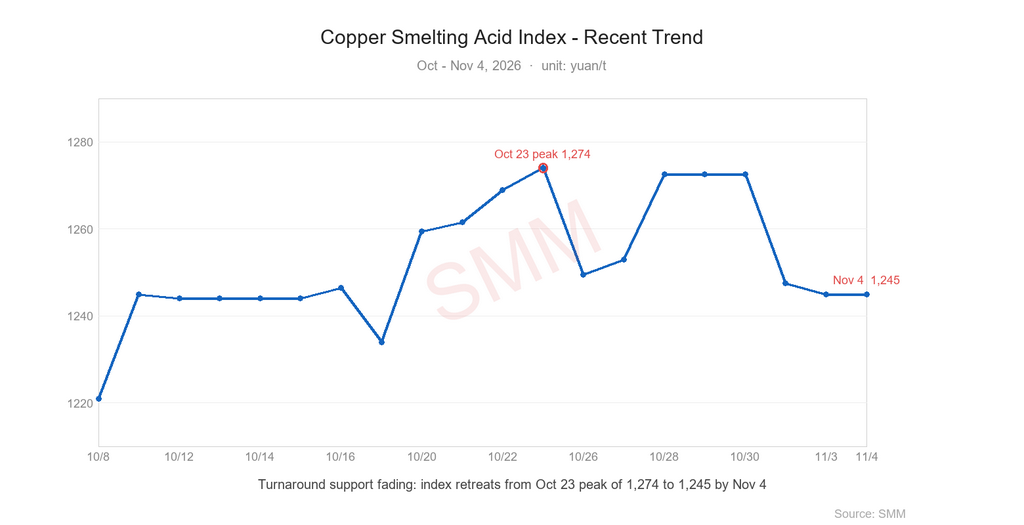
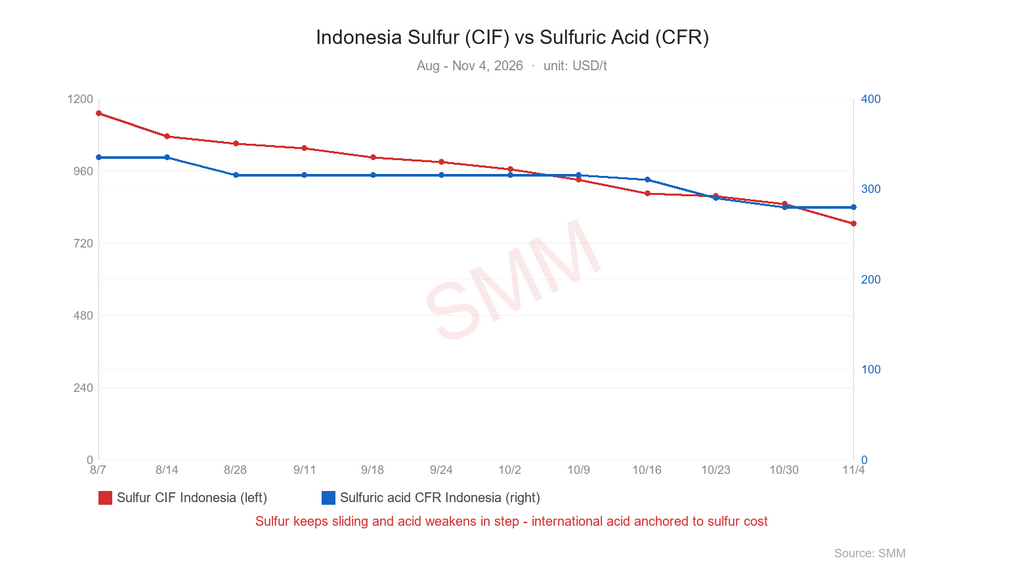
El colapso del azufre de esta ronda es, en esencia, el precio del azufre cruzando ese punto: pasar de ser una «variable inerte» a una «variable activa». Los datos de SMM confirman el cambio: al 4 de noviembre, el azufre CIF Indonesia se aceleró a la baja hasta 785 dólares por tonelada, el índice de ácido de fundición de cobre retrocedió desde su pico del 23 de octubre de 1.274 a 1.245, y el ácido internacional se debilitó en paralelo. (Véanse los cuadros 1–3 y las figuras 1–3.)
II. Tres maneras de interpretarlo
Método uno: observar el diferencial, no el punto. Convierta el azufre (EXW Shandong) en un costo teórico por tonelada de ácido usando un factor de conversión de 0,33 y reste el precio local del ácido de fundición para obtener un “diferencial de costo”. La velocidad a la que se estrecha este diferencial importa más que la caída absoluta del azufre: un diferencial amplio significa que el cambio aún no se activa; un diferencial que se estrecha rápidamente significa que el ácido de azufre está ganando participación al ácido de fundición y los precios regionales caerán primero; un diferencial negativo significa que el precio del ácido queda anclado a la curva de costos del ácido de azufre.
Esta ronda es precisamente la fase de “estrechamiento rápido”: mientras el índice del ácido de fundición retrocede, las regiones con alto consumo de azufre, como Shandong, Fujian y Jilin, cayeron antes y con más fuerza (Jilin bajó 500 yuanes/t en una sola semana). La “estabilidad” del índice es el resultado del soporte de las paradas de mantenimiento; la “caída” de las regiones es la señal real de que el azufre está rompiendo.
Método dos: dividir el mercado y orientar la transmisión. La misma caída del azufre significa cosas opuestas para mercados distintos. En China, el ácido de azufre más barato reduce la participación del ácido de fundición, sometiéndolo a la presión tanto de una demanda débil como de la sustitución, mientras que la caída de los ingresos por subproductos agrava las pérdidas por cargos de tratamiento negativos en la fundición de cobre: SMM estima que las pérdidas de fundición al contado de concentrado de cobre en noviembre podrían ampliarse a unos 6.500 yuanes/t. A nivel internacional, las plantas de níquel HPAL y de cobre de Indonesia son consumidoras netas de ácido, por lo que un ácido más barato reduce directamente sus costos. La caída del azufre es un viento en contra para la fundición en China y un viento a favor en el extranjero.
Método tres: encontrar el ancla y volver al costo. Indonesia es el único mercado que importa tanto azufre como ácido a gran escala y los enfrenta entre sí: el mejor “laboratorio” para interpretar los precios internacionales del ácido. Allí, los compradores siempre sopesan una pregunta: ¿comprar azufre y producir ácido, o comprar ácido directamente? Cuando el costo de producción de ácido implícito en el azufre (CIF Indonesia 785 $/t) diverge del ácido importado (CFR Indonesia 280 $/t), el comportamiento de compra del mercado los empuja de nuevo hacia el equilibrio, convirtiendo el precio del azufre en el ancla implícita del ácido internacional. Siga la divergencia entre el «costo teórico del ácido y el CFR del ácido» de Indonesia: cuanto más amplia sea, más fuerte será la atracción del ácido hacia el azufre.
III. Conclusión
Los tres métodos se reducen a un único marco: observe el diferencial para saber si el interruptor se ha activado; divida el mercado para orientar la decisión antes de escribir; encuentre el ancla para leer la convergencia frente al costo.
El azufre no es el «origen» del ácido sulfúrico; es el «interruptor» de su precio. Al cambiar la identidad del proveedor marginal, decide si el ácido se valora por costo o por liquidación. Comprenda el interruptor y entenderá las dos formas en que el ácido nacional e internacional responde al azufre, y podrá localizar la verdadera dirección de los precios del ácido en cada oscilación del azufre.