La narrativa de la oferta de mineral de hierro para 2026 sigue pareciendo holgada en la superficie. Las cifras cuentan una historia diferente. Dieciséis grandes entidades mineras produjeron alrededor de 1.017 Mt en los primeros nueve meses, un aumento interanual de aproximadamente 23 Mt (2,3%). Alrededor de 8 Mt del incremento provinieron de NMDC de India, la mayor parte vendida en el mercado interno, por lo que el aumento marítimo fue más cercano a 15 Mt.
Rio Tinto Pilbara, BHP WAIO, Fortescue y las minas propias de Vale — los Cuatro Grandes — sumaron apenas 0,6 Mt entre ellos, y todo ello provino de un primer trimestre débil. Onslow de MinRes y Simandou de Guinea aportaron alrededor de 20,4 Mt del incremento. El crecimiento se ha desplazado. Ya no proviene de los Cuatro Grandes.
1. Un aumento neto de ~23 Mt, con 0,6 Mt de los Cuatro Grandes
Ocho de las 16 operaciones crecieron, ocho cayeron. Las ganancias brutas fueron de aproximadamente 38,3 Mt, las caídas de 15,3 Mt — de modo que los recortes eliminaron el 40% de las adiciones. Las ganancias estuvieron muy concentradas. Onslow, Simandou SimFer y WCS juntos sumaron aproximadamente 20,4 Mt (53% del aumento bruto). Si se añaden los 8,1 Mt de NMDC, esos cuatro nombres aportaron el 74% del crecimiento.
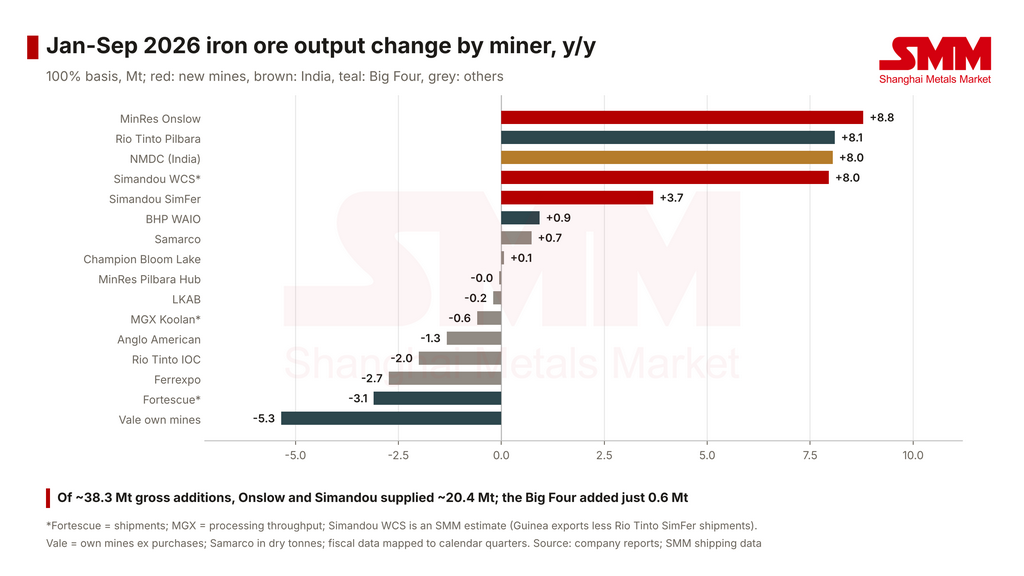
Figura 1: Variación interanual de la producción de mineral de hierro ene-sep 2026 por minera (Mt). Fuente: informes de empresas; datos de embarques de SMM
Los Cuatro Grandes produjeron 827,5 Mt en los primeros nueve meses, solo 0,6 Mt más que el año pasado — menos del 0,1%. Cuando los cuatro sistemas más grandes están prácticamente planos, las nuevas minas más pequeñas deciden la dirección de la oferta.
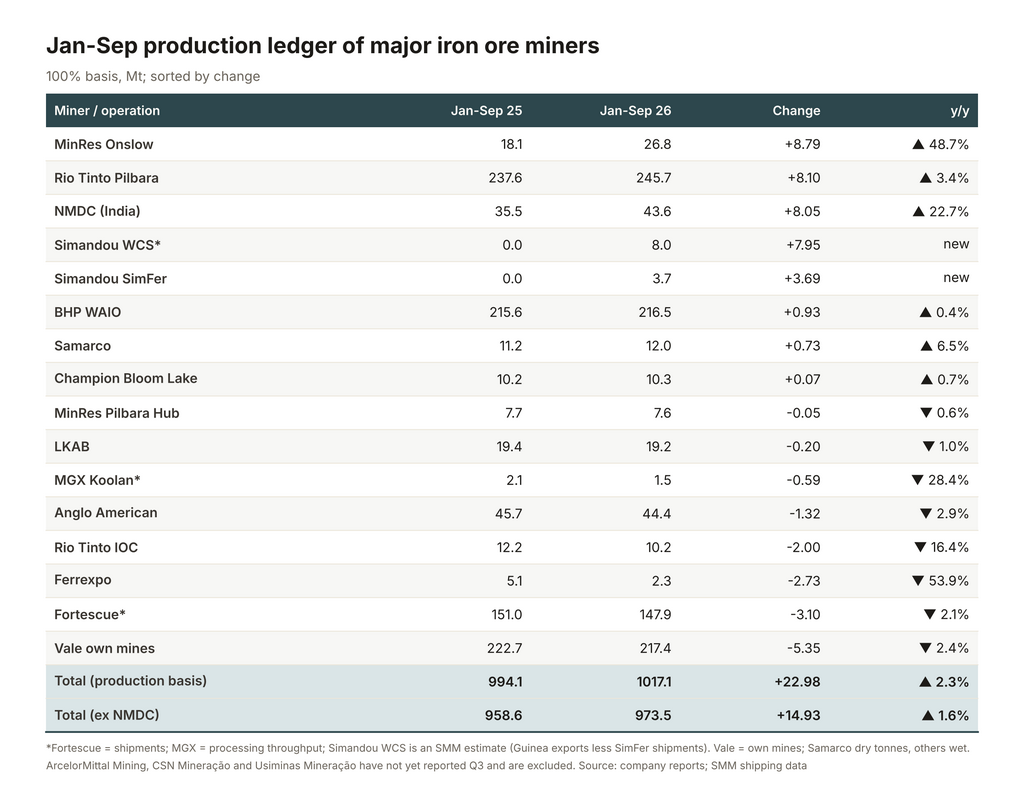
Figura 2: Registro de producción ene-sep de los principales mineros de mineral de hierro (Mt). Fuente: informes de empresas; datos de embarques de SMM
2. Las nuevas minas impulsan la expansión: Onslow y Simandou toman el relevo
Onslow es el claro líder de crecimiento este año. Onslow Iron de MinRes produjo 26,85 Mt (base 100%) en los primeros nueve meses, un aumento de 8,79 Mt o 48,7%. Todavía estaba en rampa durante el primer semestre de 2025 (solo 6,18 Mt en el segundo trimestre). Para el tercer trimestre de 2026 alcanzó 10,26 Mt, un récord trimestral. Las tasas de embarque actuales ya rondan los 36,9 Mt anuales — por encima de la capacidad nominal de 35 Mtpa.
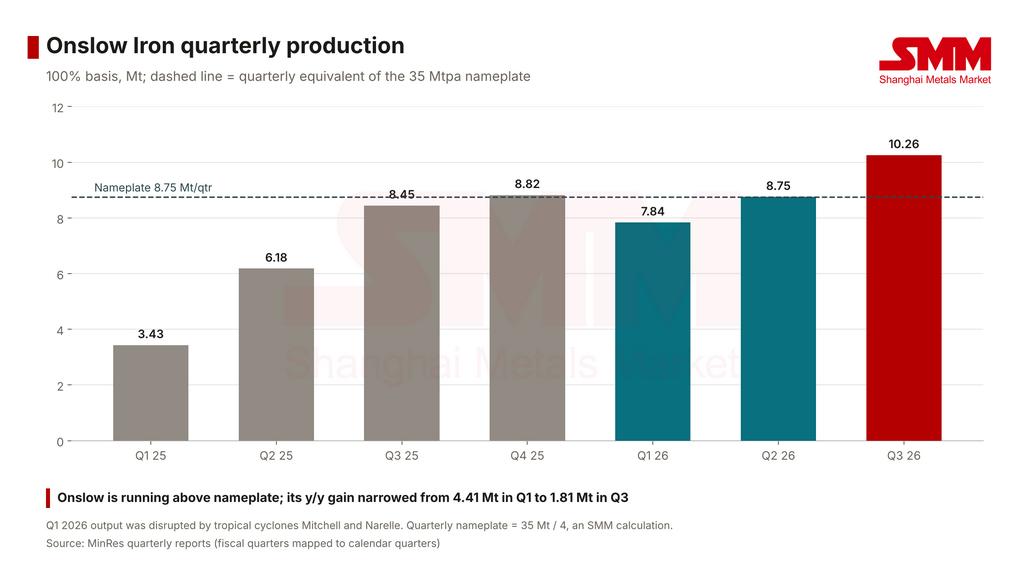
Figura 3: Producción trimestral de Onslow Iron (Mt). Fuente: informes trimestrales de MinRes
Simandou avanza aún más rápido. Guinea exportó 12,35 Mt en los primeros nueve meses de 2026 (datos de embarque de SMM), frente a casi nada un año antes. Los volúmenes mensuales subieron de 0,28 Mt en enero a 3,54 Mt en septiembre. La operación SimFer de Rio Tinto (Bloques 3 y 4) produjo 3,69 Mt y embarcó 4,40 Mt a China durante los tres primeros trimestres. La producción del tercer trimestre ya se anualizaba cerca de 10 Mt. El puerto propio de SimFer solo comenzó a cargar en el cuarto trimestre; hasta entonces el mineral salió por WCS.
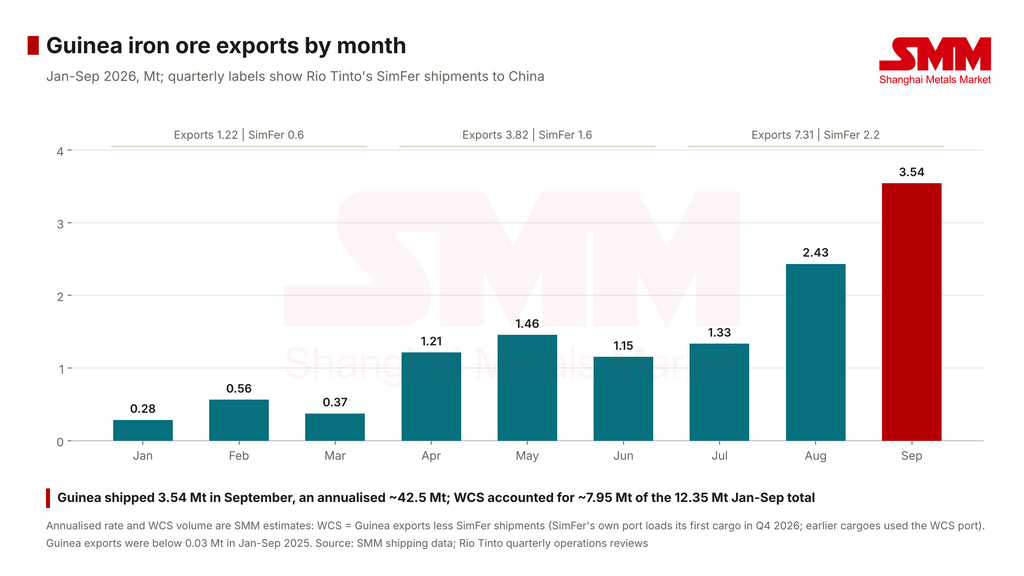
Figura 4: Exportaciones de mineral de hierro de Guinea por mes (Mt). Fuente: datos de embarque de SMM; informes trimestrales de operaciones de Rio Tinto
NMDC es otra línea de crecimiento, pero sus ganancias se quedan mayormente en India. NMDC produjo 43,55 Mt en enero-septiembre, un alza de 8,05 Mt, o 22,7%. Las ventas fueron 37,52 Mt, un aumento de solo 7,5%, y han estado muy por debajo de la producción desde junio; NMDC no explicó la brecha.
3. Los recortes se concentran en distritos antiguos, liderados por el Sistema Norte de Vale
Las minas propias de Vale perdieron 5,35 Mt, la mayor caída de cualquier operación este año. La producción de minas propias de Vale fue de 217,4 Mt en enero-septiembre, un 2,4% menos interanual. La producción total, incluidas las compras a terceros, fue de 242,3 Mt, un 1,4% menos, con compras que subieron 1,96 Mt y amortiguaron algo la caída. Las pérdidas vinieron de dos lugares: Serra Norte y Serra Leste, en el norte, cayeron 13,05 Mt, o 21,2%, y Paraopeba, en el sur, cayó 5,66 Mt, o 50,7%.
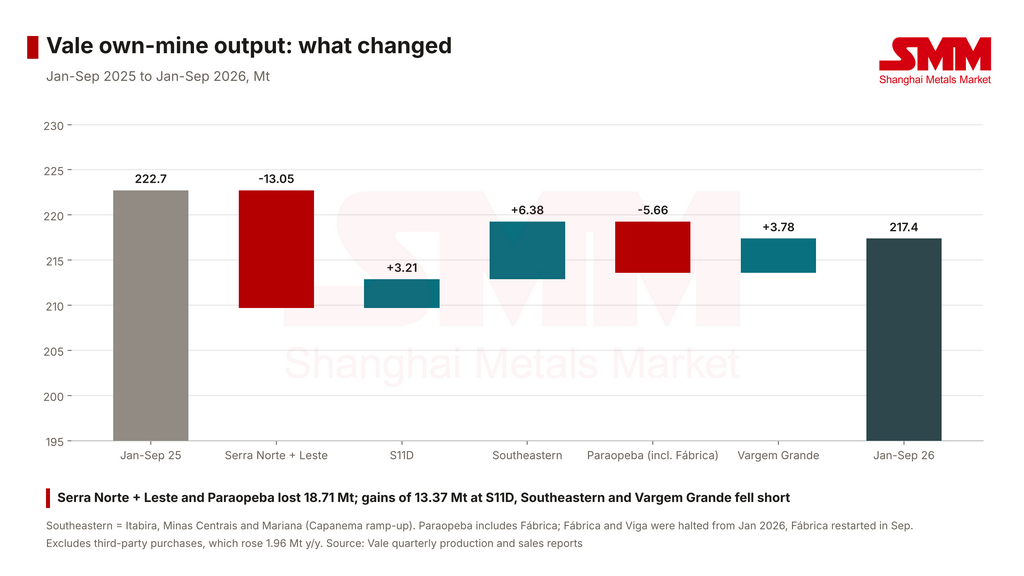
Figura 5: Producción de minas propias de Vale: qué cambió (Mt). Fuente: informes trimestrales de producción y ventas de Vale
Las dos caídas tienen causas distintas. Vale dijo que la menor disponibilidad de mineral bruto en Serra Norte reflejó restricciones operativas cerca de zonas de exclusión relacionadas con hundimientos y en el fondo de los tajos, más un problema puntual de confiabilidad de flota en el tercer trimestre. La pérdida de Paraopeba provino de la paralización de las minas Fábrica y Viga desde enero; Fábrica reinició en septiembre. Las ganancias de 13,37 Mt en S11D, el Sistema Sudeste (rampa de Capanema) y Vargem Grande no llenaron el vacío. El informe del tercer trimestre de Vale dijo que sigue confiando en entregar el extremo inferior de su guía de 335-345 Mt para el año.
Las otras caídas fueron dispersas. Los embarques de Fortescue cayeron 3,1 Mt, o 2,1%, con menos hematita y un aumento de 1,2 Mt en el concentrado de magnetita de Iron Bridge. La producción de Ferrexpo cayó 2,73 Mt, o 54%, tras ataques a la red eléctrica de Ucrania y una paralización de la producción en agosto después de un ataque a su ruta de exportación por el Mar Negro. La IOC de Rio Tinto perdió 2,0 Mt por remediación del tajo y el reemplazo de un volcador de vagones en el puerto. Anglo American cayó 1,32 Mt, principalmente porque la mina Sishen de Kumba cerró su planta existente para conectar el proyecto de separación en medio denso de ultra alta densidad (UHDMS). La isla Koolan de MGX dejó de minar después de que el tajo principal colapsara en octubre de 2025; este año solo vendió acopios de baja ley e inundó el tajo en octubre.
las minas nuevas aportaron más de la mitad del aumento neto de ~23 Mt, las Cuatro Grandes contribuyeron casi nada, y el Sistema Norte de Vale es la mayor brecha.
4. La ganancia de las Cuatro Grandes vino de una base baja y se volvió negativa en el tercer trimestre
Toda la ganancia de 0,6 Mt de las Cuatro Grandes se produjo en el primer trimestre. Por trimestre, las cuatro sumaron 14,84 Mt interanuales en el primer trimestre, luego perdieron 4,74 Mt en el segundo y 9,51 Mt en el tercero. La ganancia del primer trimestre vino principalmente de Rio Tinto: cuatro ciclones tropicales en el primer trimestre de 2025 le costaron a Pilbara unos 13 Mt de embarques, creando una base baja, y la producción de Pilbara subió 13% interanual en el primer trimestre de 2026. En el segundo y tercer trimestre, la producción de Pilbara fue unos 0,9 Mt menor que un año antes.
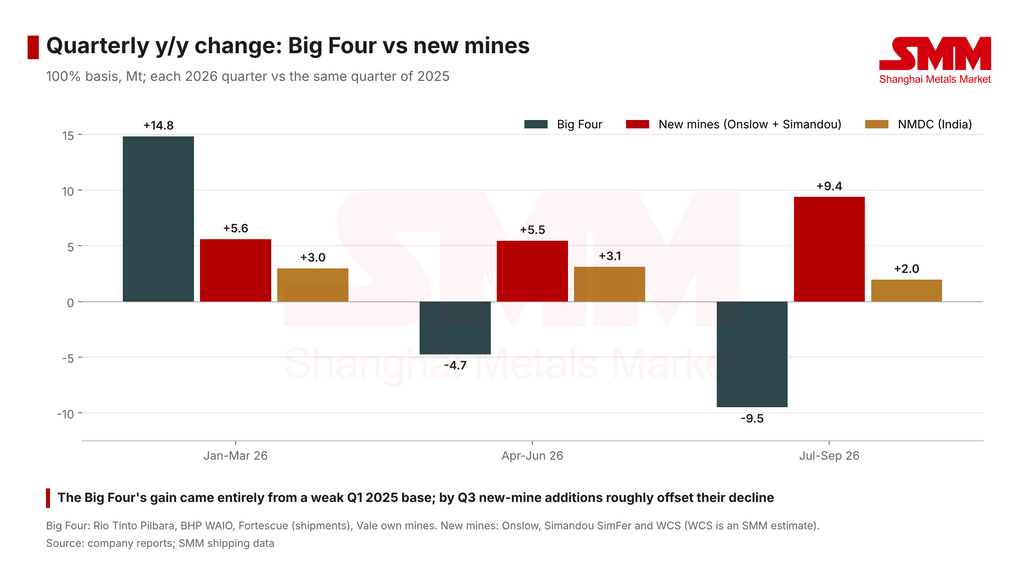
Figura 6: Cambio trimestral interanual: Cuatro Grandes vs minas nuevas (Mt). Fuente: informes de empresas; datos de embarque de SMM
Las minas nuevas se movieron en sentido contrario. Onslow y Simandou juntas sumaron 9,38 Mt interanuales en el tercer trimestre, compensando aproximadamente la caída de 9,51 Mt de las Cuatro Grandes. Dentro de las minas nuevas el testigo también está pasando: la ganancia interanual de Onslow se redujo de 4,41 Mt en el primer trimestre a 1,81 Mt en el tercero, y Simandou ha tomado el relevo de la aceleración.
Los cuellos de botella de las Cuatro Grandes están sobre todo en puertos y mantenimiento de sistemas, más que en las minas. Las minas y el puerto de WAIO de BHP marcaron récords trimestrales en el tercer trimestre, pero la reconstrucción del volcador de vagones 4 costó 1,4 Mt. Fortescue realizó lo que llamó la mayor parada planificada de puerto de su historia en el tercer trimestre. Rio Tinto ha señalado que la capacidad portuaria de Pilbara caerá por debajo de 360 Mtpa en algunos trimestres de 2027-2028. Para sistemas que producen más de 800 Mt al año, mantenerse quieto ya exige inversión constante.
5. Las caídas responden sobre todo a restricciones; los recortes por mercado apenas comienzan
Las principales caídas de este año provienen casi todas de restricciones operativas o externas claras: las zonas de exclusión y minas paralizadas de Vale, la remediación del tajo de IOC, la mejora de planta de Kumba, la guerra en torno a Ferrexpo y el colapso en Koolan. Vale, IOC y Kumba han definido rutas de recuperación. Vale dijo que el destape adicional y el trabajo con mineral de contacto en el tercer trimestre elevarían la disponibilidad de hematita en los próximos meses y espera que Serra Norte crezca interanualmente en el cuarto trimestre. Koolan ha salido del mercado para siempre.
El único recorte explícitamente impulsado por el mercado vino de la brasileña CSN Mineração. El 29 de septiembre CSN Mineração recortó su guía de producción 2026 (incluidas compras) de 45-47 Mt a 39-41 Mt, citando fletes más altos y un mercado más ajustado. Redujo temporalmente la producción de baja ley en la planta seca del complejo Pires y recortó compras, diciendo que el volumen puede restablecerse en cualquier momento. La tarifa de flete de SMM de Tubarão a Beilun/Baoshan promedió 36,26 US$/t en el tercer trimestre, frente a 24,67 US$/t en el primero. La producción de baja ley, de larga distancia y dependiente de compras es la primera en verse presionada cuando suben los fletes.
La incertidumbre de Fortescue está en la siguiente fase. Sus ventas del tercer trimestre fueron 42,9 Mt, 3,9 Mt por debajo de los embarques, porque las negociaciones con China Mineral Resources Group (CMRG) seguían en curso. Fortescue espera que el inventario de producto suba otros 4-5 Mt en octubre y dijo que las operaciones podrían verse afectadas si las conversaciones no concluyen para fin de año; su guía de embarques para el año fiscal 27 de 197-207 Mt también está sujeta al resultado.
6. Tres mineras con datos del primer semestre: Liberia acelera, el segmento medio de Brasil se contrae
ArcelorMittal Mining, CSN Mineração y Usiminas Mineração aún no han informado cifras del tercer trimestre y están excluidas de los totales anteriores, pero su dirección del primer semestre coincide con la historia principal. ArcelorMittal Mining (AMMC en Canadá más Liberia) produjo 19,8 Mt en el primer semestre, un 18,6% más interanual, principalmente por mejores operaciones y la rampa del concentrador en Liberia. La producción del primer semestre de CSN Mineração (incluidas compras) fue de 20,94 Mt, un 3,9% menos; Usiminas Mineração produjo 4,14 Mt, un 7,2% menos. Juntas, las tres sumaron 1,92 Mt en el primer semestre, con África Occidental creciendo y las mineras medianas de Brasil contrayéndose.
La producción de las Cuatro Grandes está fijada por mantenimiento, permisos y geología; la producción más sensible al precio, y la primera en contraerse, pertenece a las mineras medianas que dependen de compras y mineral de baja ley.
7. El crecimiento de 2027 sigue en cola en las minas nuevas
La mayor parte de la capacidad nueva en 2027 sigue fuera de las Cuatro Grandes. En Simandou, Rio Tinto mantiene su meta de que SimFer alcance 60 Mtpa (seco) en el segundo semestre de 2028, con una guía de ventas 2026 de 5-10 Mt. El análisis de abril de SMM sobre el mineral de hierro africano mostró que WCS planea alcanzar 60 Mt en los Bloques 1 y 2 en 2-3 años. Sobre la base de exportaciones de septiembre de 3,54 Mt, Guinea ya está operando a un ritmo anualizado de ~42,5 Mt. La Fase 2 de 20 Mtpa de ArcelorMittal Liberia está en puesta en marcha y debe completarse para fines de 2026, frente a embarques de 10 Mt en 2025.
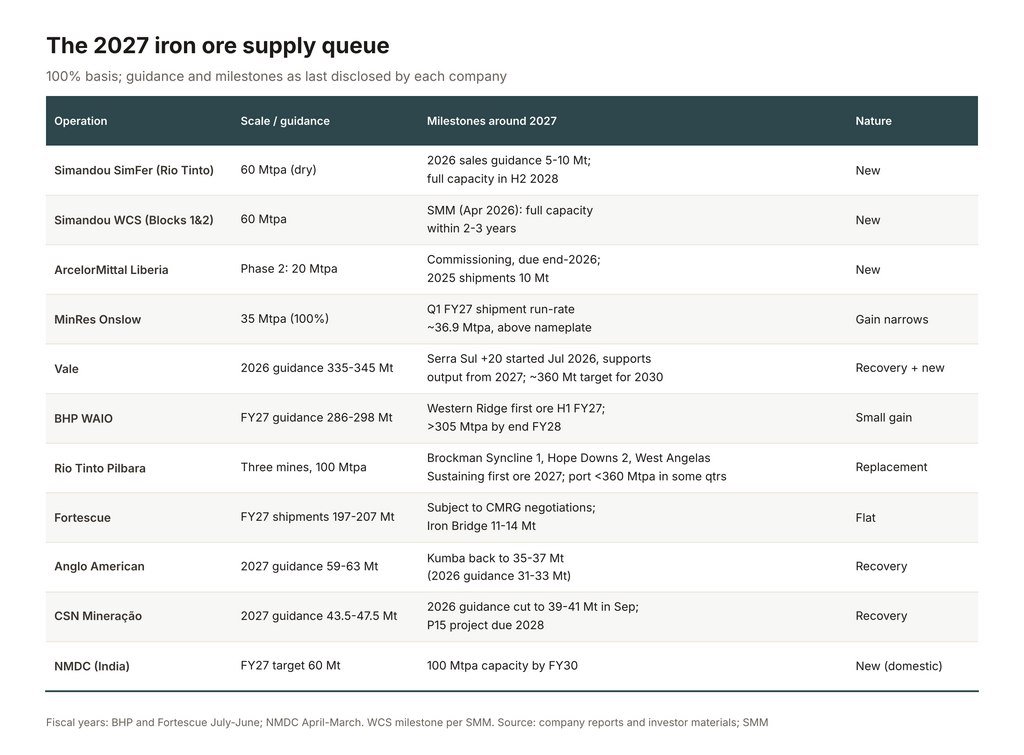
Figura 7: La cola de oferta de mineral de hierro 2027. Fuente: informes de empresas y materiales para inversionistas; SMM
La contribución de Onslow se reducirá marcadamente el próximo año. La operación ha estado funcionando cerca de su capacidad nominal desde el cuarto trimestre de 2025. Su producción de los primeros nueve meses de 2026 ya se anualiza en unas 35,8 Mt, por lo que la ganancia interanual en 2027 probablemente sea mucho menor que los 8,79 Mt de este año.
La mayoría de los proyectos 2027 de las Cuatro Grandes apuntan a sostener o reemplazar capacidad existente más que a añadir crecimiento nuevo. Los proyectos Brockman Syncline 1, Hope Downs 2 y West Angelas Sustaining de Rio Tinto (100 Mtpa combinados) deben producir su primer mineral en 2027 y están planteados como continuaciones de los centros existentes. BHP guía a WAIO a 286-298 Mt en el año fiscal 27 y apunta a más de 305 Mtpa para fines del año fiscal 28. Vale inició su proyecto Serra Sul +20 en julio y espera que respalde la producción desde 2027, con una meta de más largo plazo de unas 360 Mt para 2030.
Simandou encabeza la lista de crecimiento 2027. La mayoría de los proyectos de las Cuatro Grandes apuntan a reemplazar capacidad agotada más que a añadir crecimiento nuevo.
8. Juego final: la oferta de mineral de hierro ya no puede leerse solo con la guía de las Cuatro Grandes
Las cifras de 2026 muestran a las Cuatro Grandes pasando de motores de crecimiento a defensores de volumen. Sistemas que juntos producen más de 800 Mt al año estuvieron esencialmente planos durante los primeros nueve meses. Las toneladas adicionales vinieron de Guinea, Onslow e India. Una vez que el crecimiento se mueve así, las cifras trimestrales de las Cuatro Grandes ya no cuentan la historia completa.
Tres cosas importan ahora más que la guía anual de las Cuatro Grandes:
- ✅ La rampa de Simandou: Guinea exportó 3,54 Mt en septiembre; ¿puede seguir subiendo una vez que el puerto propio de SimFer comience a cargar?
- ✅ La recuperación en el norte de Vale: Serra Norte y Serra Leste perdieron 13,05 Mt en los primeros nueve meses; ¿volverán al crecimiento interanual en el cuarto trimestre como espera Vale?
- ✅ Volumen sensible al precio: el resultado de las conversaciones de Fortescue con CMRG y su inventario, y cómo la producción de baja ley y larga distancia, como la de CSN Mineração, responde a los fletes.
El testigo ha cambiado de manos, pero los nuevos operadores aún tienen una larga rampa por delante. Simandou sigue muy lejos de la capacidad de diseño combinada de 120 Mtpa entre las dos concesiones.