SMM, 4 de noviembre:
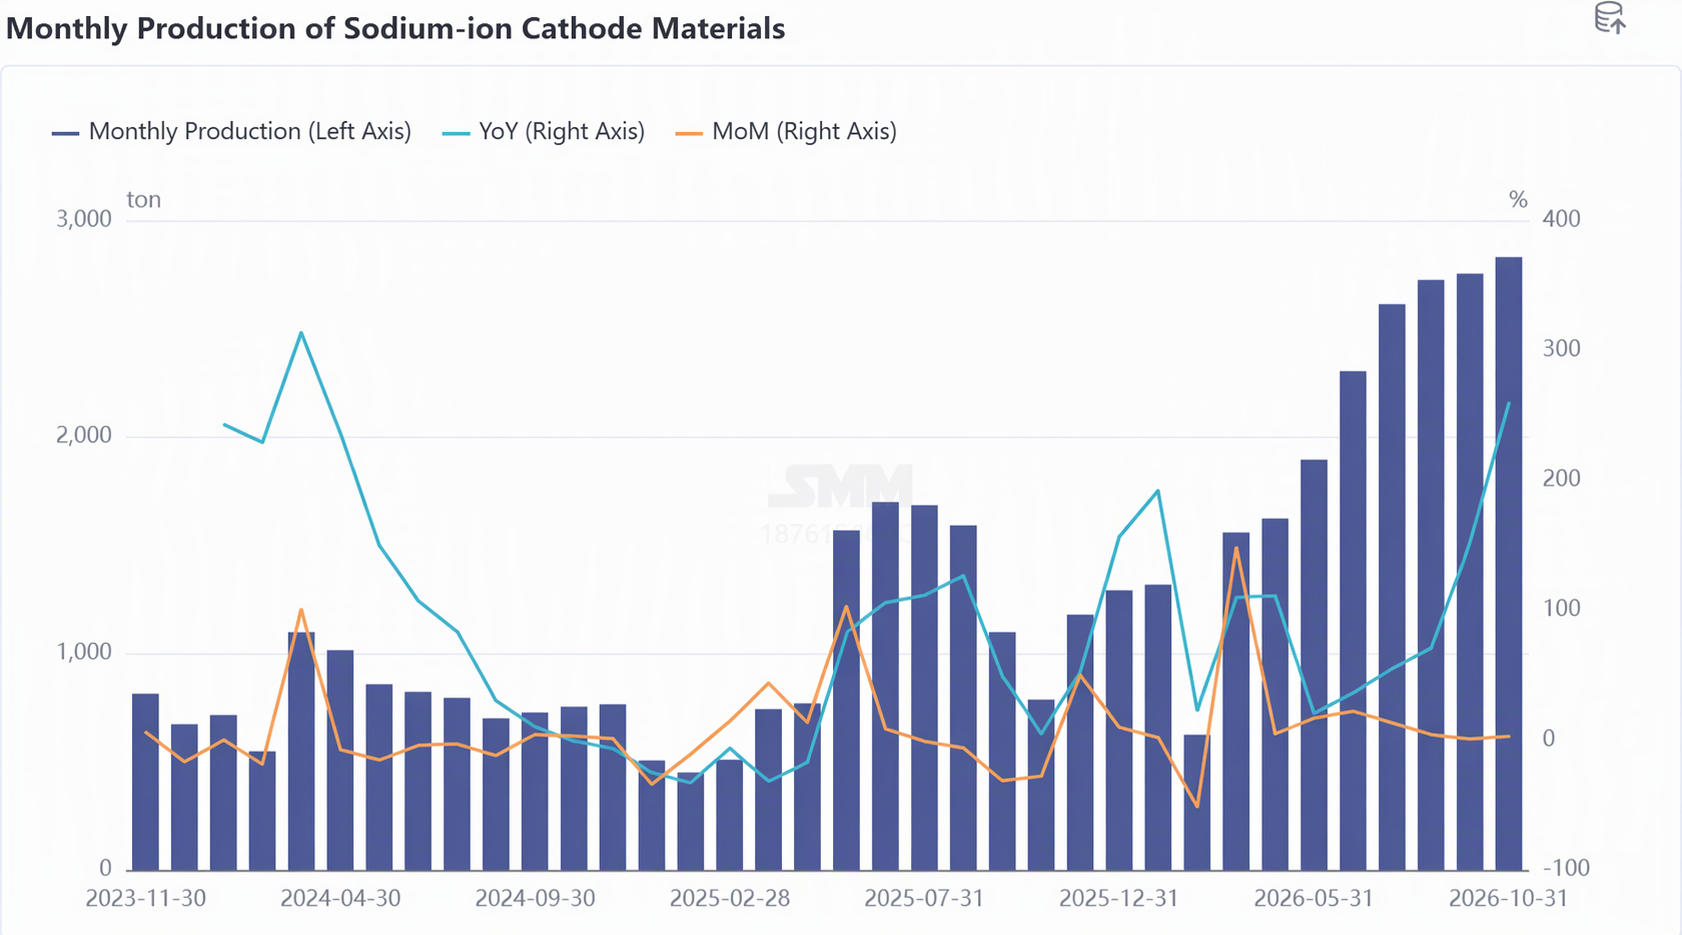
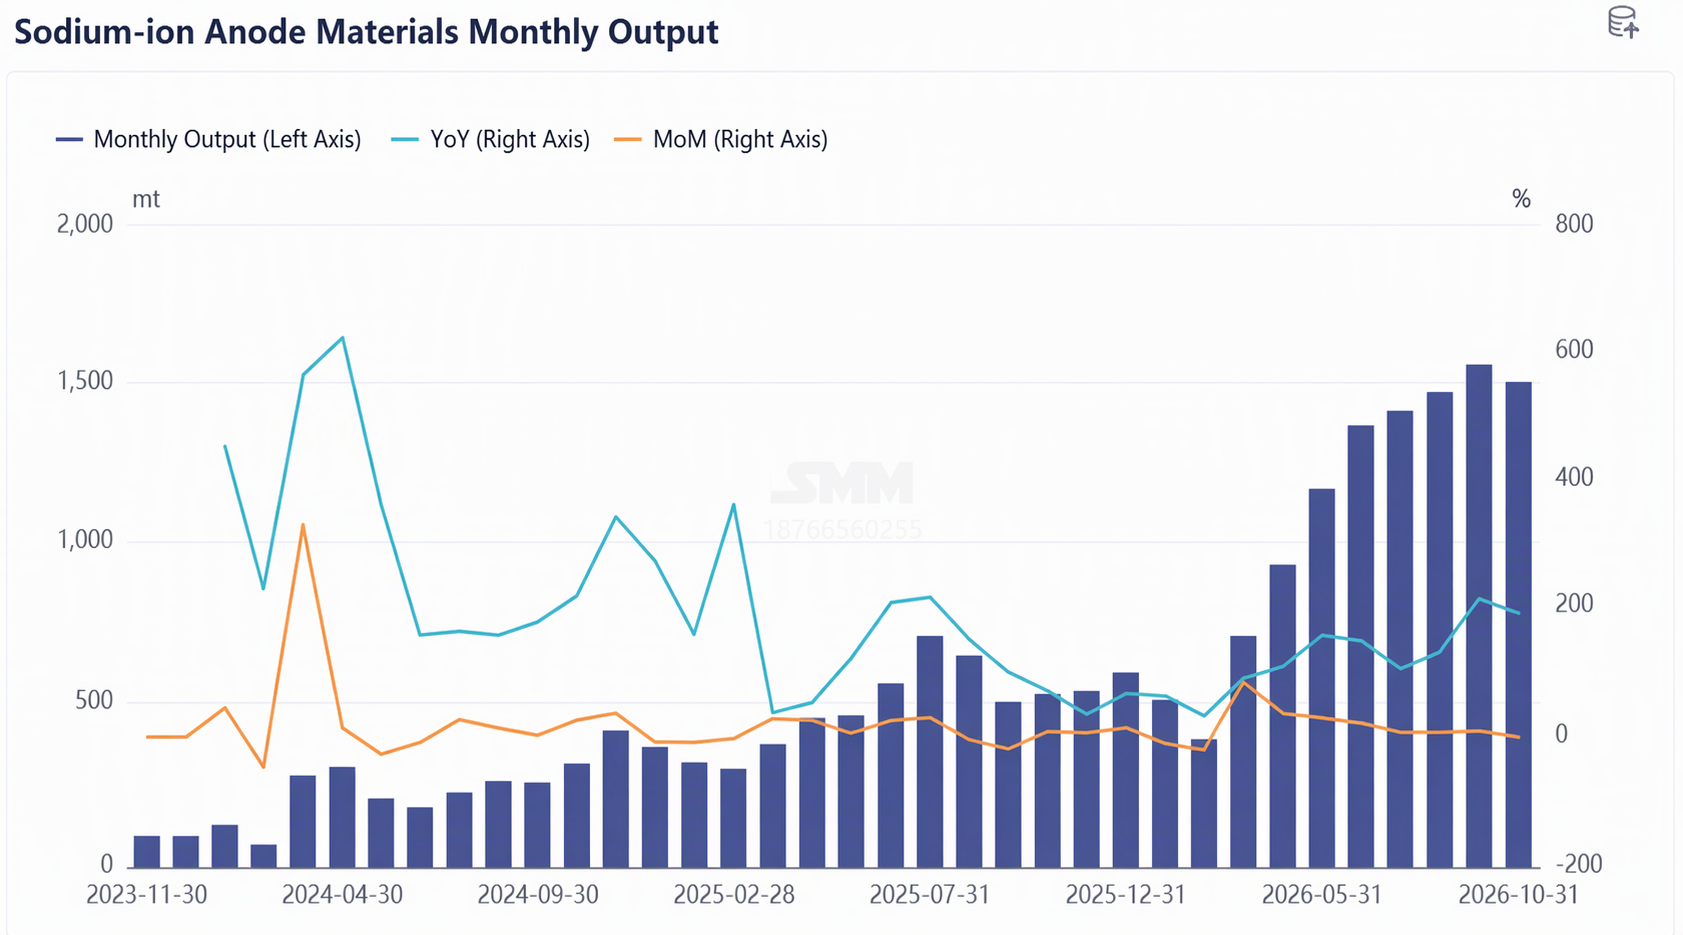
Al entrar en el cuarto trimestre, la cadena industrial de baterías de iones de sodio ha llegado al período de verificación de entregas más crítico del año. Los datos de SMM muestran que en octubre, la producción de materiales de cátodo para baterías de iones de sodio aumentó un 3 % intermensual y se disparó un 260 % interanual, mientras que la producción de ánodos de carbono duro retrocedió ligeramente un 4 % intermensual, pero se disparó un 186 % interanual: el alto crecimiento interanual confirma que la industria aún se encuentra en una trayectoria de aumento de volumen de cero a uno, pero el mediocre desempeño intermensual revela otra realidad: el ritmo de aumento de capacidad es generalmente más lento que las expectativas del mercado, con un claro desfase temporal entre el crecimiento de los pedidos y la entrega real. En cuanto a los precios, las cotizaciones de cátodos NFPP están divergiendo, los precursores rondan la línea de costos y la tensión entre oferta y demanda de fosfato de hierro sigue siendo elevada: la doble presión de los costos y las pérdidas en los pedidos está remodelando el panorama competitivo de la industria.
1. Materiales de cátodo: producción aumenta un 3 % intermensual, la liberación de capacidad queda por debajo de lo esperado y los pedidos se aceleran hacia los principales actores
1. Lado de la oferta: el aumento de producción se ve obstaculizado y la capacidad de entrega se complementa con "procesamiento externo + procesamiento por encargo"
En octubre, la producción de materiales de cátodo para baterías de iones de sodio aumentó un 3 % intermensual y se disparó un 260 % interanual. El mercado en general operó de manera estable, pero la liberación de capacidad por debajo de las expectativas fue la contradicción más destacada de este mes. Aunque las nuevas líneas a escala de 10 kt entraron gradualmente en fase de puesta en marcha, sumado a los cambios de línea y de equipos, la producción real aún no alcanzó los objetivos originales de aumento; algunas empresas reforzaron su capacidad de entrega mediante procesamiento externo y, una vez que los procesos posteriores estén plenamente conectados después de mediados de noviembre, se espera que la capacidad mensual alcance el nivel de kt.
2. Lado de la demanda: clara divergencia, crecimiento concentrado en pequeña potencia y almacenamiento de energía
El lado de la demanda mostró una divergencia significativa: en octubre, algunas empresas despacharon solo unos cientos de toneladas, mientras que los pedidos de noviembre han crecido a varios cientos de toneladas y se entregarán por lotes, con un crecimiento proveniente principalmente de pedidos de pequeña potencia y parte de almacenamiento de energía. Sin embargo, cabe señalar que si los precios del carbonato de litio continúan debilitándose, las condiciones del mercado en diciembre podrían quedar por debajo de las de noviembre: algunos pedidos nuevos de clientes ya muestran inversión de pérdidas y la disposición de los compradores a aceptar pedidos ha disminuido claramente. Desde la perspectiva de las operaciones empresariales, la tendencia de concentración de pedidos en los principales actores es cada vez más evidente: los líderes del sector ya tienen pedidos en mano superiores a 1 kt, mientras que su capacidad mensual propia es de solo unos cientos de toneladas y no puede cubrir plenamente la demanda, lo que exige un enfoque dual de «líneas propias + procesamiento por encargo» para garantizar la entrega.
3. Lado de precios: cotizaciones de NFPP divergentes, presión de costos centrada en el fosfato de hierro
En octubre, las cotizaciones de NFPP se mantuvieron relativamente estables, con transacciones principales concentradas en 24.000-27.000 yuanes/t. A corto plazo, claramente no hay margen para subidas de precios ni para recortes: los precios han entrado en un rango de estancamiento.
La presión del lado de los costos sigue concentrada en el segmento del fosfato de hierro. Aunque los precios del ácido fosfórico han retrocedido de 12.000 yuanes/t a alrededor de 9.000 yuanes/t, los precios del fosfato de hierro se mantienen en torno a 16.000 yuanes/t debido a las condiciones ajustadas de oferta y demanda, muy por encima del rango razonable de 12.000-13.000 yuanes/t. Los costos persistentemente altos de las materias primas están impulsando a las empresas de materiales aguas abajo a acelerar la construcción de sus propias líneas de producción de fosfato de hierro o a formar empresas conjuntas con compañías de química del fósforo, avanzando en la integración de la cadena industrial. En el segmento de precursores, los precios de transacción principales son de 19.000-20.000 yuanes/t, con grandes pedidos tan bajos como 17.000-18.000 yuanes/t, ya prácticamente cerca de la línea de costos. Las empresas adoptan generalmente precios escalonados para fidelizar a los clientes principales.
4. Panorama competitivo: aceleración de la diferenciación por niveles
Desde la perspectiva del panorama competitivo, la diferenciación por niveles en la industria se está acelerando. Las empresas de cátodos de primer nivel con capacidad planificada de proyectos de 10 kt están entrando en operación sucesivamente, ampliando de manera constante su ventaja de liderazgo. Las empresas emergentes pequeñas y medianas están bajo presión debido al endurecimiento del entorno de financiación y al retraso en la construcción de líneas de producción, y algunas empresas aún muestran una brecha entre la capacidad declarada públicamente y la producción real. Otra señal digna de mención es que las empresas de precursores de NFPP tienen en general poca disposición a incursionar en la producción de cátodos, principalmente por la preocupación de competir directamente con sus clientes aguas abajo, lo que objetivamente mantiene las fronteras competitivas del segmento actual de cátodos.
De cara al futuro, los envíos de cátodos del cuarto trimestre podrían mostrar una tendencia de “primero altos, luego bajos”, con precios que se mantendrían débiles bajo la doble presión del soporte de costos y la pérdida de pedidos. Los actores de primer nivel con capacidad a escala, costos integrados y estructuras de clientes de calidad serán los primeros en beneficiarse, y se espera que la consolidación y concentración de la industria se aceleren. Se prevé que la producción de cátodos para baterías de iones de sodio aumente un 9 % intermensual en noviembre y se dispare un 162 % interanual.
II. Ánodo de carbono duro: la producción cae un 4 % intermensual, la ventana de puesta en marcha determina la producción de fin de año y aumenta la disposición a acumular existencias
1. Lado de la oferta: pedidos a nivel de cientos de toneladas, entregas aún sin escalar
En octubre, el mercado de materiales de ánodo de carbono duro operó en general de manera estable, con una producción que bajó un 4 % respecto a septiembre y se disparó un 186 % interanual. Aunque la mayoría de las empresas recibieron pedidos a nivel de cientos de toneladas en octubre, las entregas reales aún no han escalado debido a limitaciones de capacidad: “pedidos sin mercancía” es la realidad actual de este segmento.
2. Operaciones empresariales: octubre-noviembre es la ventana crítica antes del aumento de producción, y las estrategias de inventario divergen
Desde la perspectiva de las operaciones empresariales, la capacidad de la industria aún no había completado su expansión en el primer semestre, y las nuevas líneas de producción propias entraron en un período concentrado de puesta en marcha en el segundo semestre. Octubre-noviembre se ha convertido en la ventana crítica para el ajuste fino y la preparación previa al aumento de producción, y la posibilidad de lograr una producción estable en diciembre depende en gran medida de los resultados de la puesta en marcha de estos dos meses.
En cuanto a la estrategia de inventario, la disposición de las empresas a acumular existencias ha aumentado claramente, pero los enfoques han divergido:
- Bando de acumulación: el inventario de seguridad se ha ampliado significativamente desde los anteriores 3-5 días, y algunas empresas ya mantienen inventarios a nivel de cientos de toneladas, acumulando reservas antes de la liberación de la demanda del próximo año;
- Bando de inventario ligero: algunas empresas mantienen solo 10-20 toneladas de existencias mínimas, con el argumento de que el carbono duro es un material versátil con bajo riesgo de reventa y no requiere un inventario pesado que inmovilice capital.
3. Hoja de ruta tecnológica: múltiples rutas en paralelo, estándares sin definir y la consistencia sigue siendo el principal punto débil
En cuanto a las rutas tecnológicas, los enfoques basados en biomasa, carbón y resina avanzan en paralelo sin un estándar unificado todavía. La consistencia de la ruta de biomasa está limitada por las fluctuaciones de las materias primas naturales, lo que sigue siendo el mayor problema en la actualidad; la ruta basada en resina ofrece mejor consistencia, pero a un coste más elevado; además, los principales fabricantes de celdas de batería de la cadena descendente aún se encuentran en la fase de validación de muestras para el cambio de ruta, por lo que la sostenibilidad de la demanda sigue en entredicho. El resultado de la competencia entre rutas determinará directamente el reparto de pedidos en la próxima ronda.
Perspectivas: se espera que la producción de carbono duro de noviembre aumente un 6 % intermensual y se dispare un 197 % interanual. A medida que la capacidad ascendente y descendente se libere simultáneamente y los escenarios de aplicación diferenciados (baja temperatura, alta tasa de descarga) se abran gradualmente, se espera que los principales actores con capacidad de entrega a gran escala, control de costes y ventajas en la validación de clientes se beneficien primero, mientras que los productores pequeños y medianos cuyas afirmaciones de capacidad están desconectadas de la entrega real acelerarán su salida del mercado.
III. Opiniones y resumen de SMM
Basándose en el comportamiento de octubre de los segmentos de ánodo y cátodo, SMM identifica tres temas clave:
En primer lugar, la industria ha entrado en la fase de "pedidos que validan la capacidad". Las altas tasas de crecimiento del 260 % y del 186 % interanual indican que la historia de la demanda de baterías de iones de sodio se está materializando, pero la realidad de que el aumento de la producción de cátodos no alcanza las expectativas y de que el carbono duro tiene "pedidos pero no suministro" es igualmente clara: el cuarto trimestre es la prueba de fuego para la verdadera capacidad de entrega de las empresas, y la brecha entre la capacidad anunciada y la producción real será valorada por el mercado.
En segundo lugar, el sistema de precios está siendo presionado por ambos extremos: los costes y los márgenes invertidos. El precio del fosfato de hierro a 16.000 yuanes por tonelada es significativamente superior al rango razonable de 12.000-13.000 yuanes por tonelada, los grandes pedidos de precursores ya están cerca de la línea de coste y algunos pedidos de clientes del lado del cátodo generan pérdidas con márgenes invertidos: los beneficios de la cadena industrial están siendo presionados por ambos extremos, por las materias primas ascendentes y por los clientes descendentes, lo que convierte los diseños integrados (fosfato de hierro de producción propia, operaciones químicas de ácido fosfórico en empresas conjuntas) en la opción común entre los principales actores.
En tercer lugar, la salida del mercado y la consolidación serán el tema dominante desde el cuarto trimestre hasta el próximo año. Con los pedidos concentrándose en los actores de primer nivel, un entorno de financiamiento más restrictivo y una divergencia en el cumplimiento de los compromisos de capacidad, el efecto combinado de estos tres factores significa que las empresas con capacidad a escala, ventajas de costos integradas y estructuras de clientes de calidad se beneficiarán primero; por el contrario, los participantes con afirmaciones de capacidad infladas y entregas rezagadas serán rápidamente marginados. Se espera que la producción de cátodos y carbón duro de noviembre aumente un 9% y un 6% intermensual respectivamente, y la industria acelerará su primera ronda de reestructuración en medio de la coexistencia de crecimiento de volumen y debilidad de precios.
Equipo de Investigación de Nuevas Energías de SMM
Lyu Yanlin 021-20707875