En octubre de 2026, la producción de plata SMM #1 cayó un 5,03 % intermensual; la producción acumulada en 2026 fue de aproximadamente 16.000 toneladas, un 3,72 % más interanual.
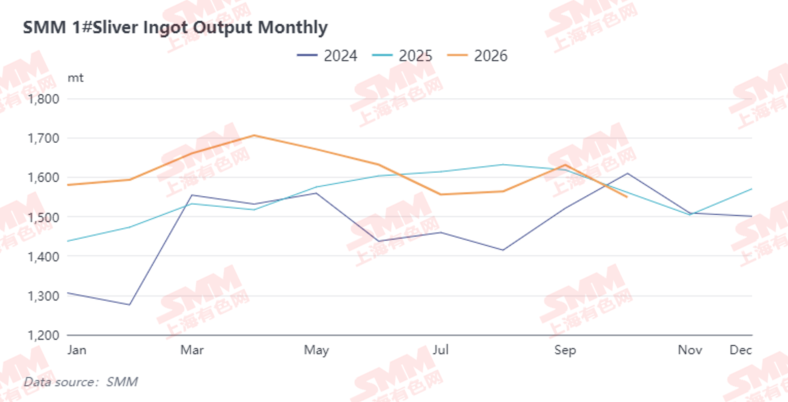
La caída de este mes en la producción de lingotes de plata provino principalmente de dos fuentes: primero, plata no mineral, ya que la producción de plata reciclada se detuvo en gran medida durante el feriado del Día Nacional; segundo, plata subproducto de concentrados de cobre, ya que algunas regiones de fundición de cobre realizaron paradas de mantenimiento, dejando a algunas plantas sin producción de plata durante el mes y con menores envíos. Se espera que algunas fundiciones de cobre continúen con paradas de mantenimiento en noviembre y diciembre, y la producción puede fluctuar ligeramente; mientras tanto, la producción de lingotes de plata en las fundiciones de plomo-zinc se ha ido recuperando gradualmente desde septiembre. En general, el aumento de este año en la producción de lingotes de plata se ha beneficiado principalmente de mayores importaciones de concentrados con contenido de plata.
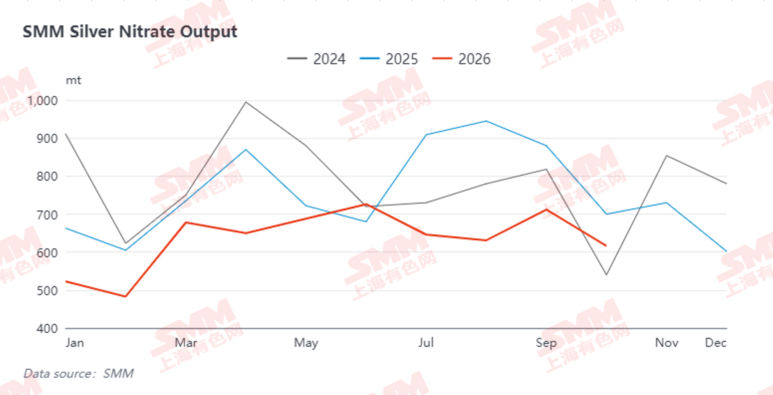
En el sector fotovoltaico, la producción de nitrato de plata de SMM cayó un 13,48 % intermensual en octubre, con una producción acumulada en 2026 de aproximadamente 6.000 toneladas, un 17,59 % menos interanual. La caída de este mes se debió principalmente al acopio previo al feriado a fines de septiembre, que adelantó aproximadamente una semana de demanda. Para el año completo, el uso de plata en el sector fotovoltaico sigue en tendencia descendente.
En la negociación al contado de lingotes de plata de octubre, el mercado mantuvo los precios de transacción con una ligera prima sobre el SGE Ag (T+D), respaldado por varias oleadas de consumo escalonado: primero, un fuerte acopio previo al feriado a fines de septiembre; segundo, la demanda estacional de joyería durante el feriado del Día Nacional, liderada por Shenzhen, que se extendió hasta octubre; tercero, la caída por sobreventa de la plata tras la publicación de los datos del IPC a mediados de mes, que impulsó la reposición de inventarios aguas abajo; y cuarto, la escalada de conflictos geopolíticos a fin de mes que empujó los precios de la plata a tocar fondo nuevamente, desencadenando otra ronda de consumo. Sin embargo, hacia fin de mes, el impulso general del consumo de los usuarios finales se había debilitado algo, y las plantas de lingotes de plata comenzaron a reanudar la producción y los envíos. El inventario de SHFE mostró una caída sostenida seguida de estabilización, con una reducción del inventario social de SMM de aproximadamente 68 toneladas respecto al cierre del mes anterior al 29 de octubre.
El mercado espera que la recuperación del consumo de octubre haya estado impulsada más por la estacionalidad y la caída por sobreventa de la plata, lo que llevó a un acopio temprano y en cierta medida adelantó el consumo del cuarto trimestre. Si el sector fotovoltaico continúa debilitándose y el consumo estacional se desvanece gradualmente, la negociación del mercado volverá gradualmente a un estado de escasa actividad.