En Shanghai Metals Market Information & Technology Co., Ltd. (SMM), el analista sénior Chen Chichang compartió sus perspectivas sobre la "lógica de la explosión de pedidos" en el mercado de placas, láminas, flejes y papel de aluminio: de los dividendos de exportación al crecimiento endógeno.Equilibrio entre oferta y demanda de placas, láminas, flejes y papel de aluminio
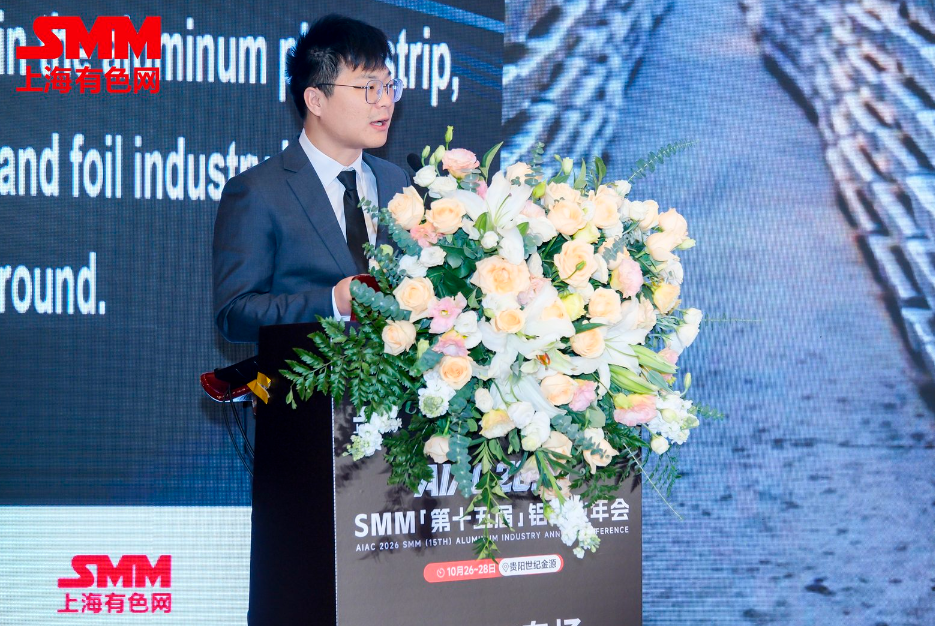
Las placas, láminas, flejes y papel de aluminio son una parte clave de la cadena industrial del aluminio
Los sectores de nuevas energías y embalaje impulsan el crecimiento; la oferta y la demanda de placas, láminas, flejes y papel de aluminio tienden al equilibrio
Análisis de oferta y demanda de placas, láminas, flejes y papel de aluminio
Lado de la oferta: la tasa operativa del primer semestre se debilitó interanualmente; la recuperación del segundo semestre partió de una base baja y la liberación de oferta sigue siendo limitada
Según datos de SMM, la producción de placas y láminas de aluminio de China totalizó 11,56 millones de toneladas entre enero y septiembre de 2026, un aumento interanual del 7,9 %; la producción de papel de aluminio totalizó 4,224 millones de toneladas, un aumento interanual del 6,6 %.
La tasa operativa de la industria de placas, láminas, flejes y papel de aluminio mostró una tendencia de retroceso de "primero estable, luego en descenso". El apoyo de la demanda externa se extendió hasta el tercer trimestre, y los pedidos de exportación limitaron la caída de las tasas operativas; sin embargo, a medida que se desvaneció el efecto de transferencia de pedidos por la reanudación de la producción en plantas de Norteamérica, el ciclo de reposición de existencias fuera de China llegó a su fin y llegó la tradicional temporada baja interna, la presión a la baja sobre las tasas operativas se intensificará significativamente. Cabe destacar que el cambio en la estructura de oferta causado por la conversión acelerada de capacidad de papel de aluminio de doble cero a papel para baterías empujará la oferta y la demanda de papel de aluminio para embalaje hacia un equilibrio ajustado, manteniendo altas las tarifas de procesamiento; mientras tanto, el papel de aluminio para acondicionadores de aire, presionado por la débil finalización de obras inmobiliarias y el alto inventario en canales, entrará en un período de ajuste profundo, con parte de la capacidad enfrentando la salida del mercado. Se espera que las tasas operativas del segundo semestre para placas y láminas de aluminio oscilen entre el 65 % y el 70 %, y para el papel de aluminio entre el 67 % y el 72 %.
La contracción de los pedidos de exportación transferidos pondrá a prueba la capacidad de absorción de la demanda interna. El mercado de stock de latas, habiendo perdido pedidos transferidos y enfrentando la disrupción de las nuevas normas nacionales, enfrentará graves desafíos para cubrir la brecha de demanda en el segundo semestre. Aunque el consumo de almacenamiento de energía sigue siendo muy próspero, es difícil que compense plenamente la desaceleración de los sectores tradicionales (electrodomésticos, construcción). El patrón general de oferta y demanda en el segundo semestre tenderá a ser más holgado, con tasas operativas bajo presión y en retroceso, y la industria entrará en un ciclo activo de reducción de existencias.
Lado exportador: el impulso del “boom exportador” alcanza su pico y la recuperación de la relación de precios SHFE/LME presiona las exportaciones de placas, láminas, flejes y láminas delgadas en el segundo semestre
Durante muchos años, gracias a los incentivos políticos y a las ventajas de producto de los semielaborados de aluminio chinos, estos han mantenido una ventaja competitiva de superioridad más precios bajos en los mercados fuera de China. La eliminación de la devolución del impuesto a la exportación de semielaborados de aluminio a finales de 2024 ha aumentado, en cierta medida, los costos de exportación para las empresas exportadoras de semielaborados de aluminio y ha frenado el entusiasmo exportador de las empresas procesadoras de aluminio chinas. La industria de procesamiento de aluminio enfrenta un “período de dolor” de aproximadamente un año.
A mediano y largo plazo, China es un importante exportador mundial de semielaborados de aluminio, y los mercados fuera de China enfrentan una cierta brecha de oferta y demanda de semielaborados de aluminio, lo que permite que los semielaborados de aluminio chinos conserven ciertas ventajas.
Desde finales de junio de 2026, la relación de precios SHFE/LME se ha recuperado rápidamente, cerrando con rapidez la ventana de arbitraje que había impulsado exportaciones a gran escala de semielaborados de aluminio. Con la desaparición gradual del efecto de desvío de pedidos, los nuevos pedidos en algunos segmentos ya han disminuido, pero los pedidos a precio fijo aceptados anteriormente todavía se ejecutan según lo previsto. Desde julio, las exportaciones de placas, láminas, flejes y láminas delgadas de aluminio se han reducido gradualmente, aunque se espera que las exportaciones anuales de placas, láminas y flejes de aluminio repunten a 3,4-3,5 millones de toneladas.
Lado exportador: en enero-septiembre de 2026, las exportaciones de placas, láminas y flejes de aluminio aumentaron un 19,5% interanual, y las de láminas delgadas de aluminio un 13,2% interanual
Los datos aduaneros muestran que en enero-septiembre de 2026, las exportaciones acumuladas de placas, láminas y flejes de aluminio de China alcanzaron 2,7373 millones de toneladas, un 19,5% más interanual, mientras que las exportaciones de láminas delgadas de aluminio aumentaron un 13,2% interanual. Por destino, el principal mercado de exportación de placas, láminas y flejes de aluminio fue México, seguido de Estados Unidos, Vietnam y Corea del Sur. Para el papel de aluminio, los principales mercados de exportación fueron Tailandia, con India, Indonesia, Corea del Sur y México manteniendo participaciones comparables.
Importaciones y exportaciones: la ventaja de diferencial de precios entre China y los mercados fuera de China, combinada con las ajustadas condiciones de oferta y demanda fuera de China, impulsó las exportaciones a un máximo histórico para el mismo período en los últimos años
Cambios en la participación de las exportaciones de placas, láminas, flejes y papel de aluminio por modalidad comercial en 2025 y 2026
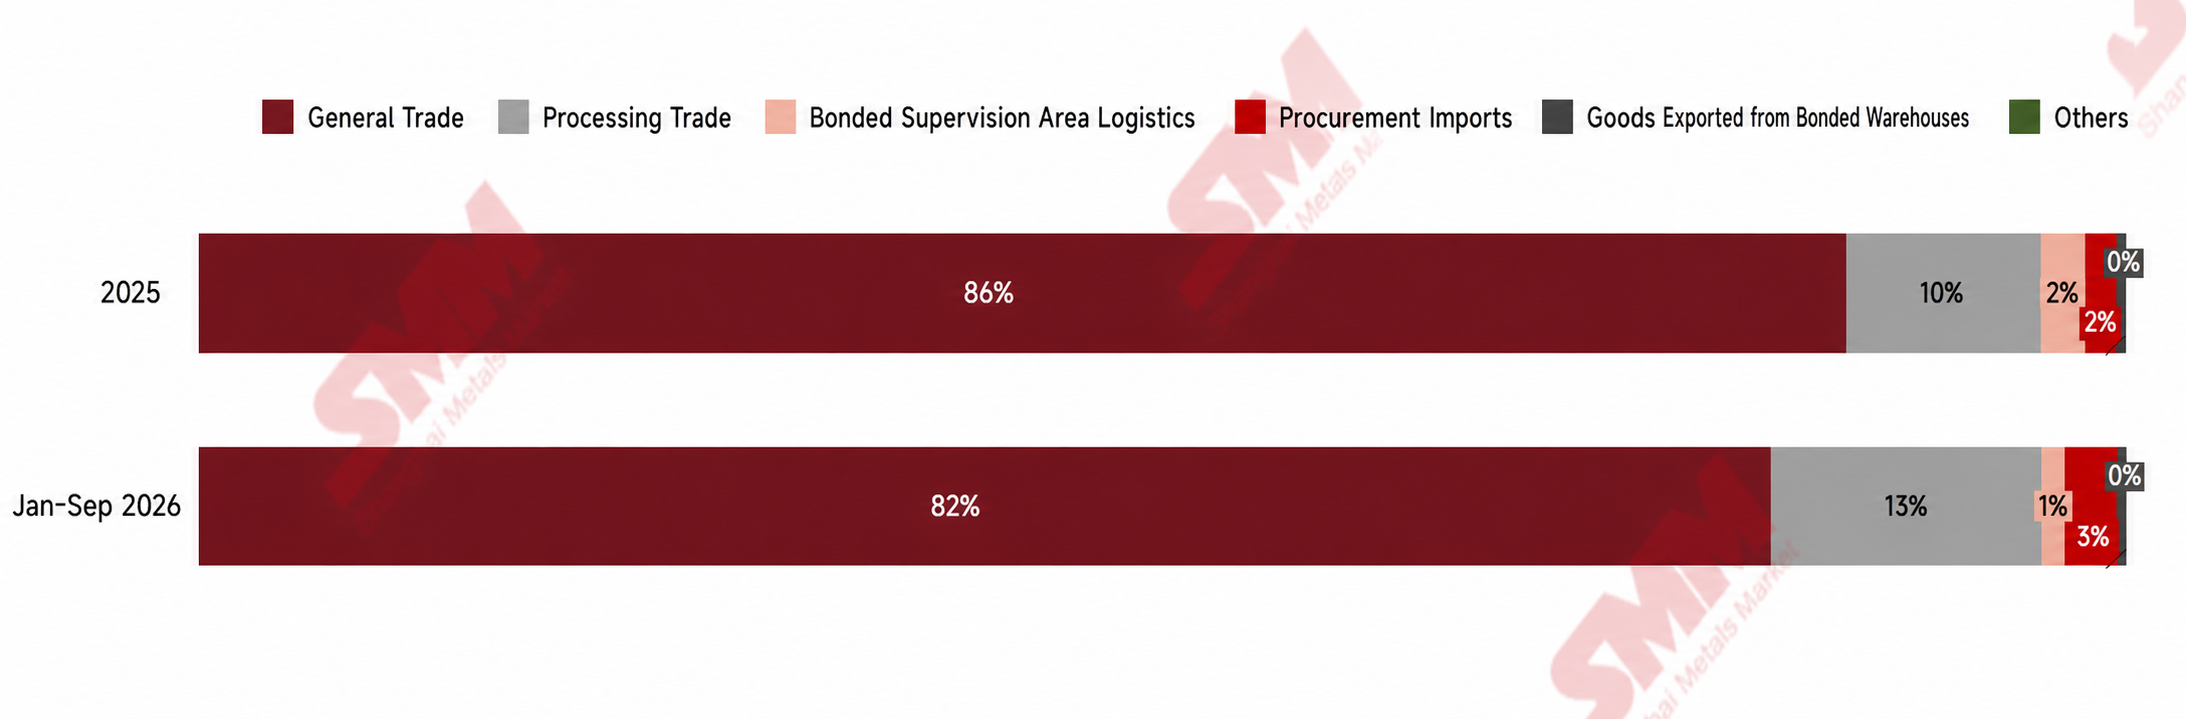
Por modalidad comercial, el comercio ordinario siguió siendo dominante, pero su participación cayó del 86% al 82%, y toda la participación perdida se trasladó al comercio de procesamiento: el comercio de procesamiento con materiales importados subió del 10% al 13%, y el comercio de procesamiento con materiales suministrados subió del 2% al 3%, elevando la participación combinada del 12% al 16%. El aumento de las exportaciones impulsado por la ventaja de diferencial de precios entre China y los mercados fuera de China y las ajustadas condiciones de oferta y demanda fuera de China, y el cambio hacia el procesamiento por encargo en las modalidades comerciales, son dos caras de la misma moneda: los compradores fuera de China prefieren cada vez más el comercio de procesamiento para asegurar materias primas y precios, evitando al mismo tiempo riesgos arancelarios y de origen.
Por lugar de registro de exportación: Henan 20,4%, Shandong 17,5%, Jiangsu 13,0%, Zhejiang 8,5% y Shanghái 8,2%, y estas cinco provincias y ciudades representaron el 67,5% en total. El patrón regional de placas, láminas, flejes y papel de aluminio está estrechamente alineado con los conglomerados de procesamiento posterior: Henan y Shandong dependen de la fundición integrada de aluminio y del laminado en caliente o colada continua para producir placas, láminas y flejes, mientras que Jiangsu, Zhejiang y Shanghái se centran en el papel de aluminio y en las exportaciones de placas, láminas y flejes de gama alta.
En 2027, se espera que la participación exportadora del comercio de procesamiento con materiales importados siga creciendo. La nueva capacidad fuera de China se está liberando gradualmente, y la LME enfrenta una presión a la baja notablemente mayor que el mercado nacional, lo que significa que se espera que la relación de precios SHFE/LME siga ampliándose, y la ventana de arbitraje para el comercio de procesamiento con materiales importados probablemente se mantenga en niveles favorables.
La divergencia estructural en el mercado de placas, láminas, flejes y papel de aluminio se intensifica, y los pedidos de exportación se convierten en un motor de crecimiento destacado para la industria
En retrospectiva del primer semestre de 2026, el mercado chino de placas, láminas, flejes y papel de aluminio mostró un patrón notable de divergencia interna y un sólido desempeño fuera de China. Por un lado, los sectores tradicionales de consumo interno, como los muros cortina de edificios y las chapas y placas civiles comunes, se ven limitados por los altos precios del aluminio, con una demanda downstream extremadamente cautelosa que mantiene un aprovisionamiento justo a tiempo durante todo el año, lo que hace que la recuperación de la tasa de operación de los productos relacionados no alcance las expectativas. Por otro lado, los productos de alto valor añadido, como el material para latas, las carcasas de baterías y los materiales de soldadura fuerte para almacenamiento de energía, registran una demanda sólida y se convierten en la fuerza central que sostiene la demanda interna. Lo más importante es que, gracias al déficit mundial de suministro de aluminio y al sólido comportamiento del aluminio en la LME,
los pedidos de exportación se convirtieron en un motor de crecimiento destacado para la industria en el primer semestre, con los calendarios de exportación de material para latas, papel de aluminio de uno y dos ceros, y algunas chapas y placas generalmente extendidos hasta el tercer trimestre, lo que cubrió eficazmente el riesgo de retroceso de la demanda interna.
Desde una perspectiva a más largo plazo, la industria de chapas para automoción está pasando de la "expansión de escala" a los "avances de calidad". Los paneles interiores han logrado en gran medida la sustitución nacional, pero los paneles exteriores aún van a la zaga de las empresas extranjeras en rendimiento y calidad superficial. Se espera que la producción crezca moderadamente hasta alrededor de 550.000-600.000 toneladas en 2030.
En papel de aluminio para baterías, la producción de 2025 aumentó un 19% interanual hasta 573.000 toneladas, pero aún quedan más de 500.000 toneladas de nueva capacidad pendientes de puesta en marcha. Aunque las tarifas de procesamiento experimentaron algunos ajustes al alza durante el año, las empresas siguen bajo presión operativa y una reestructuración de la industria sigue siendo inevitable en el futuro.
El papel de aluminio para aire acondicionado ha entrado en una fase de ajuste cíclico. Si bien la política de "aluminio como sustituto del cobre" proporciona apoyo a largo plazo, a corto plazo, afectadas por el alto inventario y la sobreextensión de la demanda, algunas empresas del lado de la oferta ya han iniciado recortes voluntarios de producción o han cambiado de producción, y la industria entrará en un período de ajuste profundo.
El papel de aluminio para aire acondicionado enfrenta problemas de alto inventario y busca un rumbo de gama alta bajo la orientación de las políticas
Según una encuesta de SMM, la producción de papel de aluminio para aire acondicionado de China experimentó un ciclo de fluctuación notable de 2021 a 2025. En 2021, con la recuperación económica pospandemia, las exportaciones de electrodomésticos de China mostraron un sólido desempeño y la producción de papel de aluminio creció de manera constante hasta aproximadamente 980.000 toneladas. En 2022-2023, impulsada por las expectativas positivas del XIV Plan Quinquenal de China y el calor extremo del verano, la actividad de producción de acondicionadores de aire fue sólida, y la producción de láminas de aluminio alcanzó 1,04 millones de toneladas en 2023. La producción siguió creciendo hasta 1,06 millones de toneladas en 2024, debido principalmente al acopio de existencias por parte de las empresas de acondicionadores de aire para satisfacer la demanda de la temporada alta. Sin embargo, al entrar en 2026, a medida que el inventario social de acondicionadores de aire de uso final continúa aumentando, se espera que la producción de láminas de aluminio retroceda a alrededor de 900.000 toneladas, una caída de aproximadamente el 8 % respecto a 2025.
Con la implementación gradual del Plan de Implementación para el Desarrollo de Alta Calidad de la Industria del Aluminio, la política de “sustitución del cobre por aluminio” seguirá avanzando, brindando apoyo normativo para ampliar la aplicación de láminas de aluminio para acondicionadores de aire en los sectores de aire acondicionado residencial y comercial.
La ola de expansión se topa con la “brecha de demanda”: la sustitución nacional se acelera, pero los avances de gama alta siguen bajo presión
Si se observa el período de 2021 a 2025, desde el lado de la oferta, a fines de 2025 el número de empresas nacionales de láminas para automoción con capacidad de producción estable había llegado a 8, con una capacidad operativa total de aproximadamente 1 millón de toneladas anuales, lo que marca el establecimiento de un sistema de suministro a gran escala en China. Sin embargo, cerca de 400.000 toneladas de capacidad adicional aún están en construcción o en fase de puesta en marcha, lo que indica que la presión de la oferta persistirá en el futuro.
En esta etapa, la industria en su conjunto presenta las características de un “mercado de compradores”, con la presión de reducción de costos de los fabricantes de equipos originales como máxima prioridad, lo que limita el poder de negociación de los proveedores de materiales y dificulta la aplicación de estrategias similares a los esfuerzos conjuntos para mantener los precios firmes observados en los sectores de lámina para envases y lámina para baterías. En el frente normativo, si bien los objetivos nacionales de “doble carbono” son favorables a largo plazo para el aligeramiento de los vehículos y las aplicaciones de semiproductos de aluminio, las consideraciones de costos suelen prevalecer sobre las exigencias de aligeramiento en las operaciones a nivel micro de las empresas a corto plazo.
Sobre la base de la distribución actual de la capacidad y la evaluación de la demanda, se espera que la producción de láminas para automoción de China alcance aproximadamente entre 550.000 y 600.000 toneladas anuales para 2030, con una tasa de crecimiento anual compuesta que se mantendrá en un solo dígito, y la industria mantiene una actitud cautelosamente optimista respecto al consumo a mediano y largo plazo.
Doble impulso de NEV y almacenamiento de energía: la lámina para baterías inicia una segunda ola de crecimiento acelerado
Según estadísticas de SMM, la producción de lámina para baterías en China en 2025 fue de 573.000 toneladas, un aumento de unas 92.000 toneladas respecto a 2024, un 19% interanual, con una tasa de crecimiento que sigue muy por delante entre los numerosos productos de lámina de aluminio. En 2025, el número de empresas capaces de producir lámina para baterías de forma estable a gran escala fue de unas 27, y gracias al crecimiento acelerado de los usuarios finales de NEV y almacenamiento de energía, la mayoría de los productores de lámina para baterías se vieron directamente impulsados a aumentar la producción.
SMM considera que una gran cantidad de nueva capacidad de lámina para baterías está a punto de entrar en funcionamiento. Aunque la lámina de aluminio para baterías presenta barreras como umbrales técnicos y largos ciclos de certificación, todavía existen numerosos proyectos nuevos de lámina para baterías, con más de 280.000 toneladas de nueva capacidad que se pondrán en marcha solo en 2026, y la competencia en el mercado de lámina para baterías sigue siendo feroz. Entre los más de 20 productores actualmente en operación, las tarifas de procesamiento de lámina para baterías de la mayoría de las empresas continúan cerca de la línea de costos. Ante el desajuste entre oferta y demanda en el mercado, las acciones futuras pueden incluir recortes de producción en lámina para baterías, suspensión de planes de nuevas líneas de producción o incluso salida del mercado de lámina para baterías.
Análisis de precios y perspectivas a largo plazo de placas, láminas, flejes y papel de aluminio
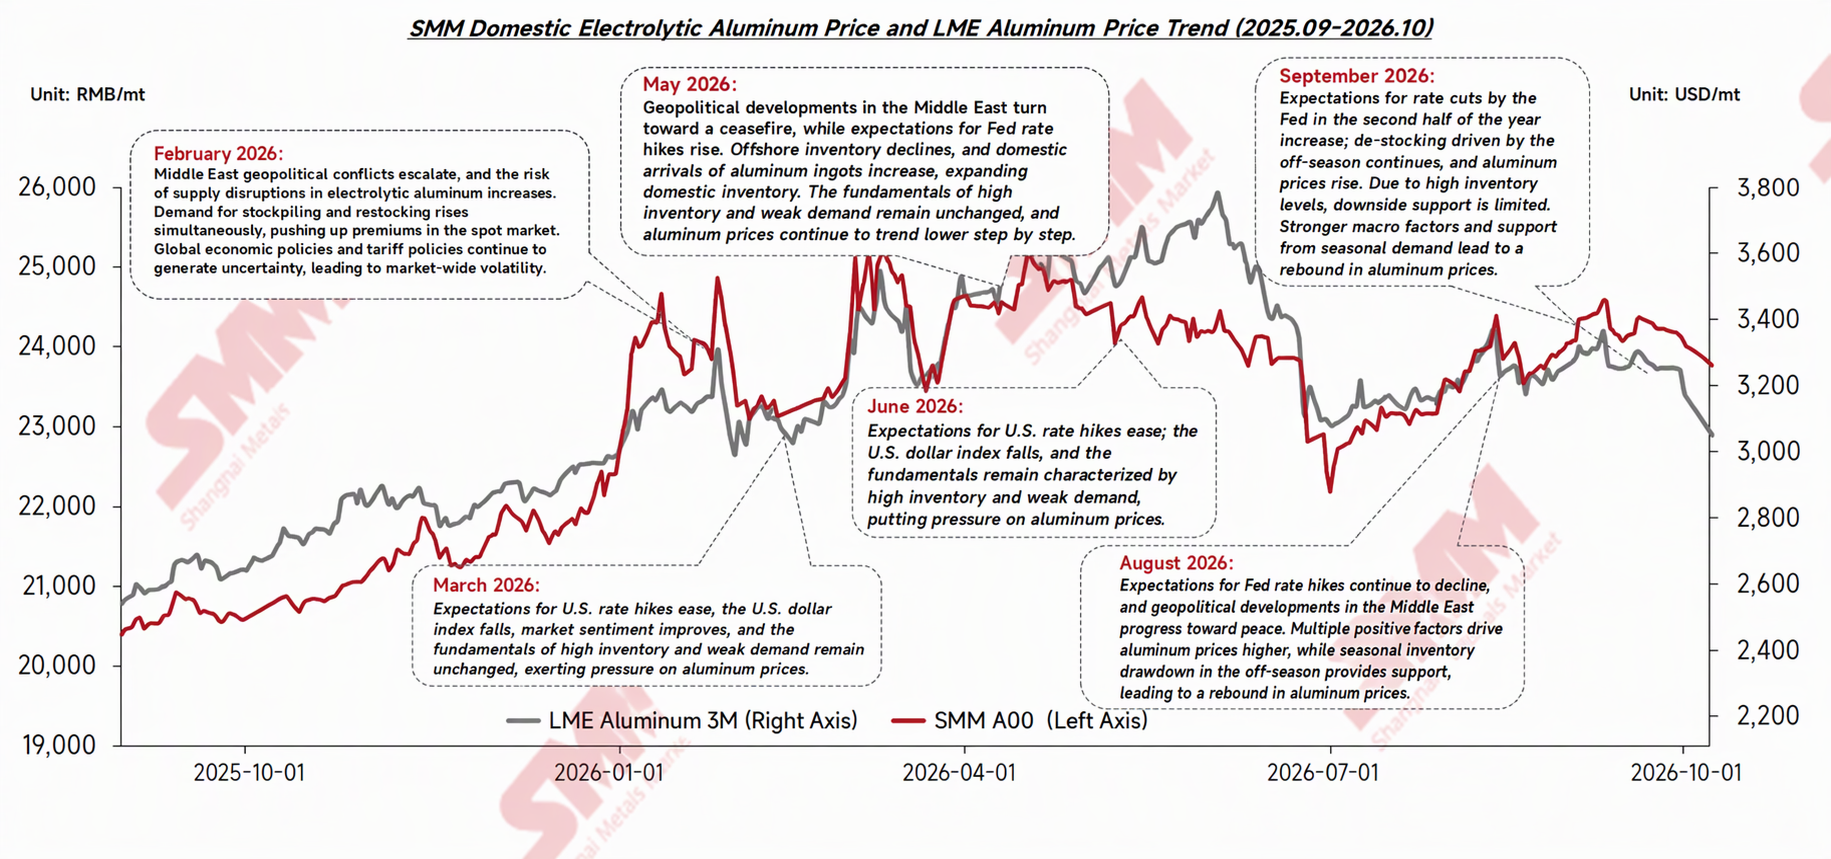
Precio A00: aumentan las expectativas de superávit mundial de aluminio y los precios del aluminio bajo presión a largo plazo