SMM, 3 de noviembre:
I. Precios: Los precios retomaron su subida a finales de octubre
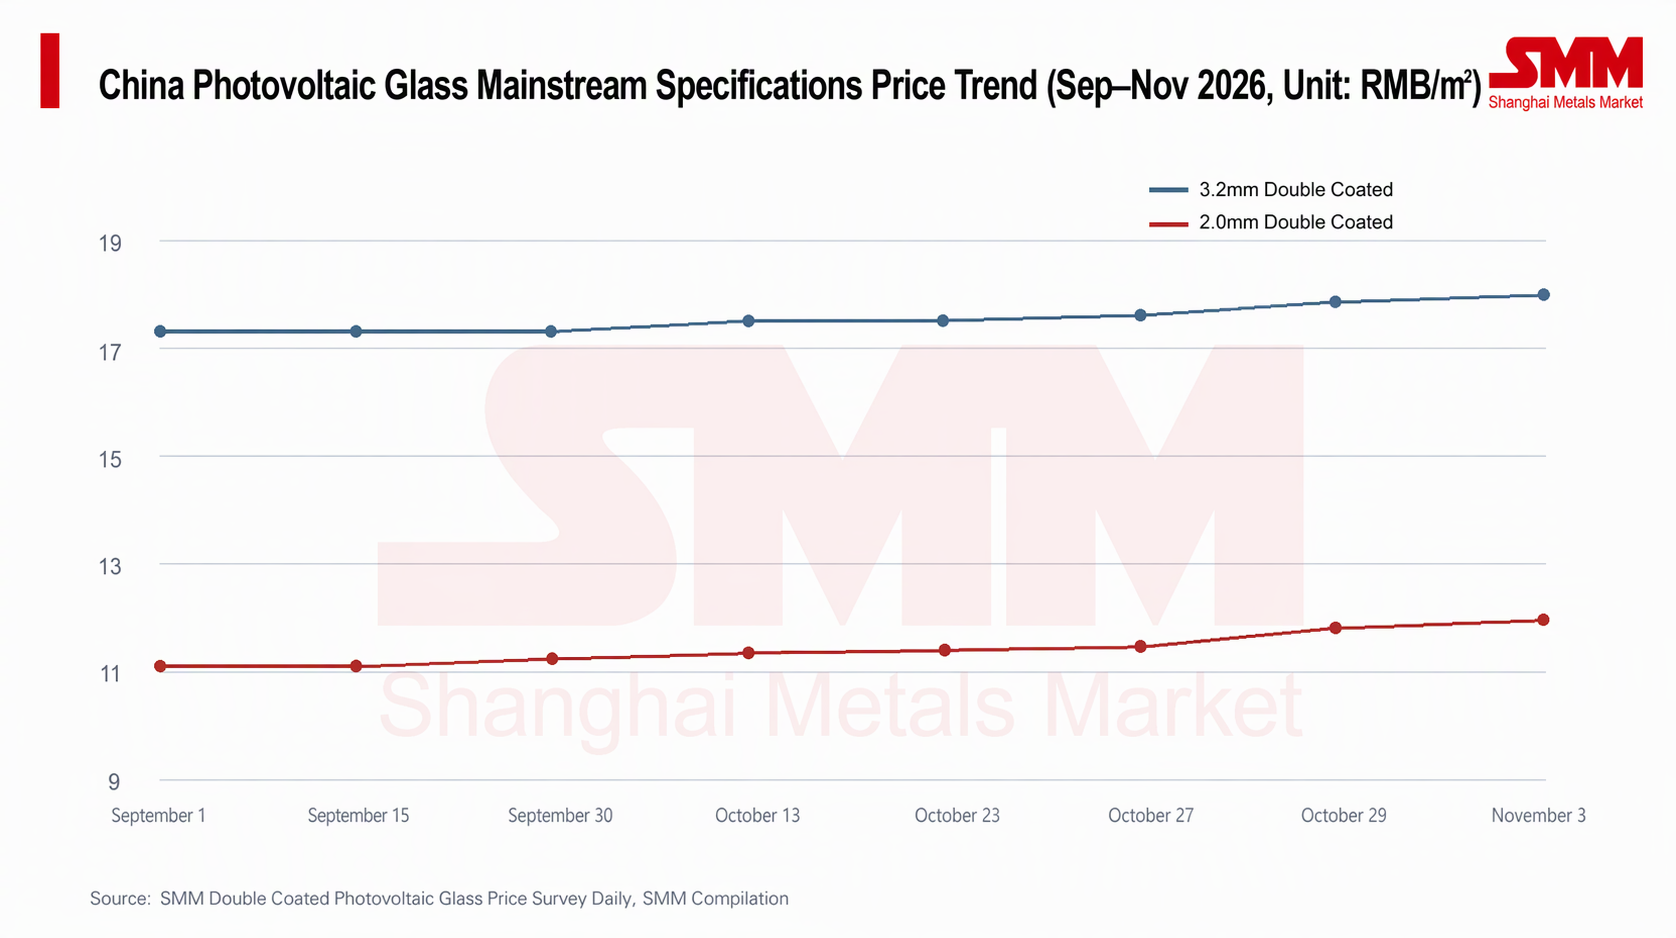
En septiembre de 2026, los precios del vidrio fotovoltaico se encontraban en general en una fase de meseta: el precio medio del revestimiento de doble capa de 3,2 mm se mantuvo estable en 17,3 yuanes/m², mientras que el de doble capa de 2,0 mm subió lentamente de 11,1 yuanes/m² a 11,25 yuanes/m². El punto de inflexión llegó a finales de octubre: a partir del 26 de octubre, las cotizaciones de ambas especificaciones entraron en un canal de rápida subida: el de 3,2 mm pasó de 17,5 yuanes/m² a 18,0 yuanes/m² el 3 de noviembre, y el de 2,0 mm subió de 11,4 yuanes/m² a 11,95 yuanes/m², un aumento del 2,9 % y del 4,8 % respectivamente en aproximadamente una semana, a medida que el impulso de reparación acumulado previamente se liberó de forma concentrada.
Desde principios de septiembre hasta la fecha, el revestimiento de doble capa de 3,2 mm ha subido alrededor de un 4,0 % acumulado (17,3→18,0 yuanes/m²), y el de 2,0 mm ha subido alrededor de un 7,7 % acumulado (11,1→11,95 yuanes/m²). La elasticidad del precio del vidrio de 2,0 mm es casi el doble que la del vidrio grueso, lo que prolonga el patrón de mayor soporte de la demanda procedente de los escenarios de doble vidrio y distribuidos.
Desde la perspectiva de las cotizaciones, el rango de precios de mercado se ha desplazado al alza en general: el revestimiento de doble capa de 3,2 mm se cotiza a 17,5–18,5 yuanes/m² y el de 2,0 mm a 11,5–12,2 yuanes/m². Sin embargo, el aumento actual de precios se refleja más en cotizaciones más altas, y las transacciones reales aún no han seguido plenamente; la aceptación de precios más altos por parte de la demanda sigue por verse.
II. Inventarios: Continúa el desstockaje, pero se acerca un ciclo de negociación
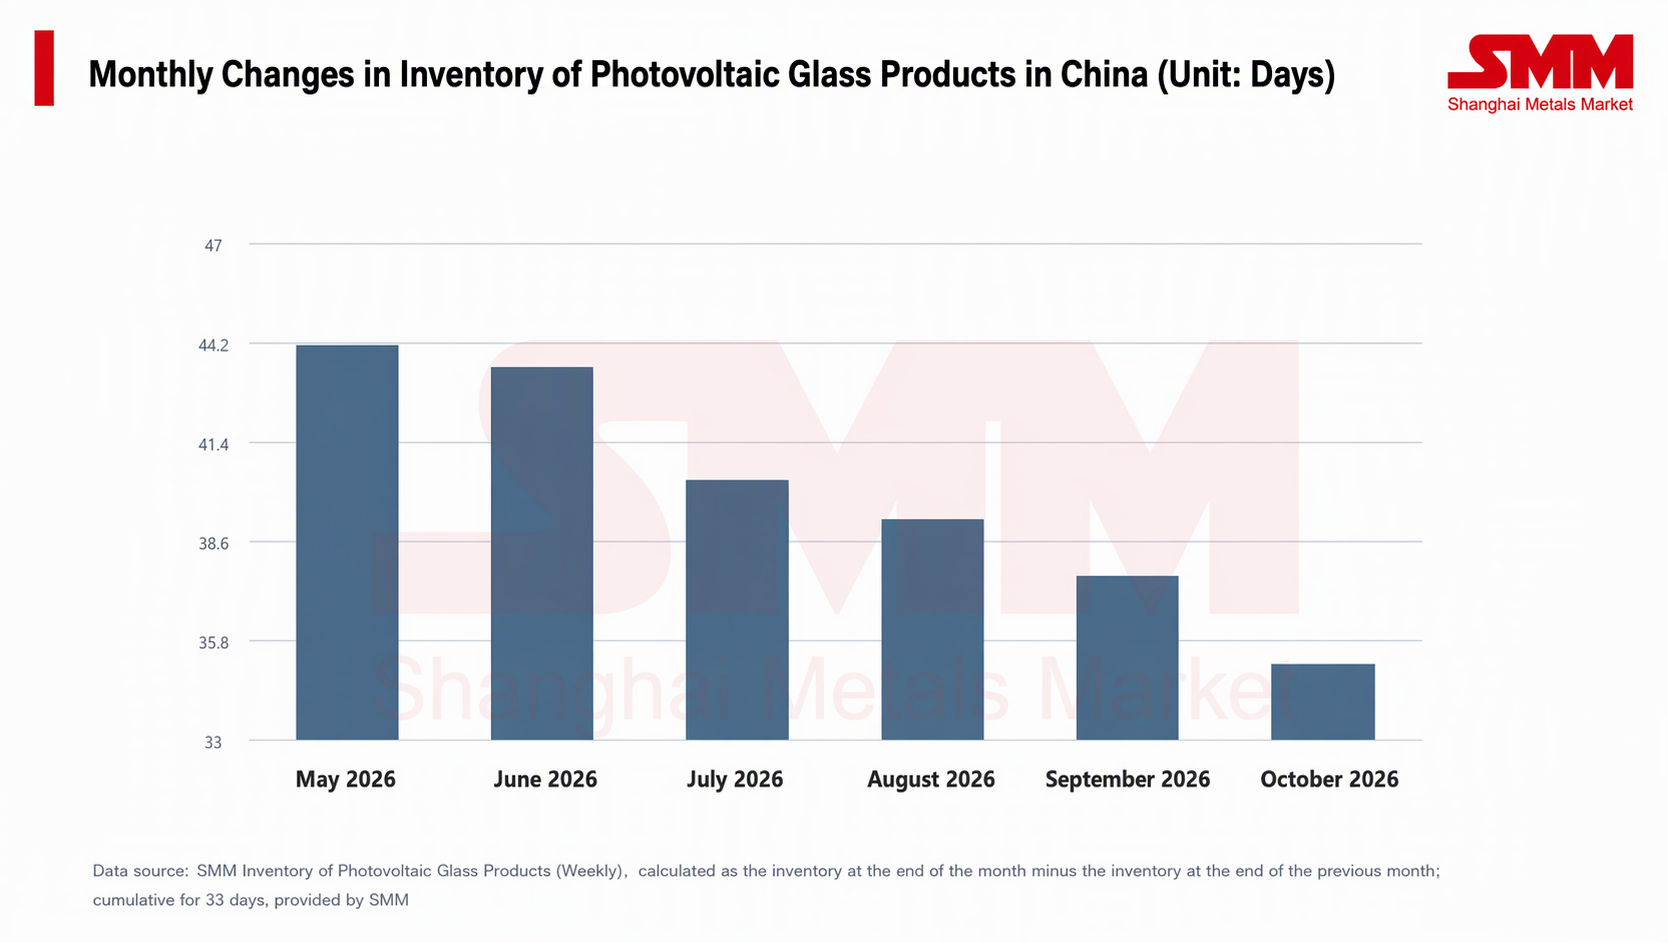
La sostenibilidad del aumento de precios está directamente ligada al comportamiento de los inventarios. Desde el máximo de mediados de año, los inventarios de productos terminados de vidrio fotovoltaico han seguido en general una trayectoria de retroceso, con una clara tendencia al desstockaje. A finales de octubre, los días de inventario habían caído a unos 35 días, más de un 20 % por debajo del pico de mediados de año (unos 46 días). Sin embargo, el proceso de desstockaje no ha sido uniforme: a principios de octubre, los inventarios registraron en un momento dado un repunte semanal, lo que refleja las fluctuaciones continuas en el ajuste entre la absorción de la demanda y el ritmo del programa de producción.
Más notablemente, la actividad transaccional reciente se ha debilitado marginalmente, y se espera que el mercado entre en un período de intensa negociación de precios, con un ritmo de envíos que probablemente se ralentizará por etapas. Esto significa que el efecto de "reservorio" de los inventarios no se ha eliminado por completo: una vez que la demanda se debilite marginalmente, la presión de los inventarios sobre los precios reaparecerá, limitando la pendiente alcista de los precios.
III. Oferta: continúan los recortes y suspensiones de producción, con una contracción proactiva de la oferta
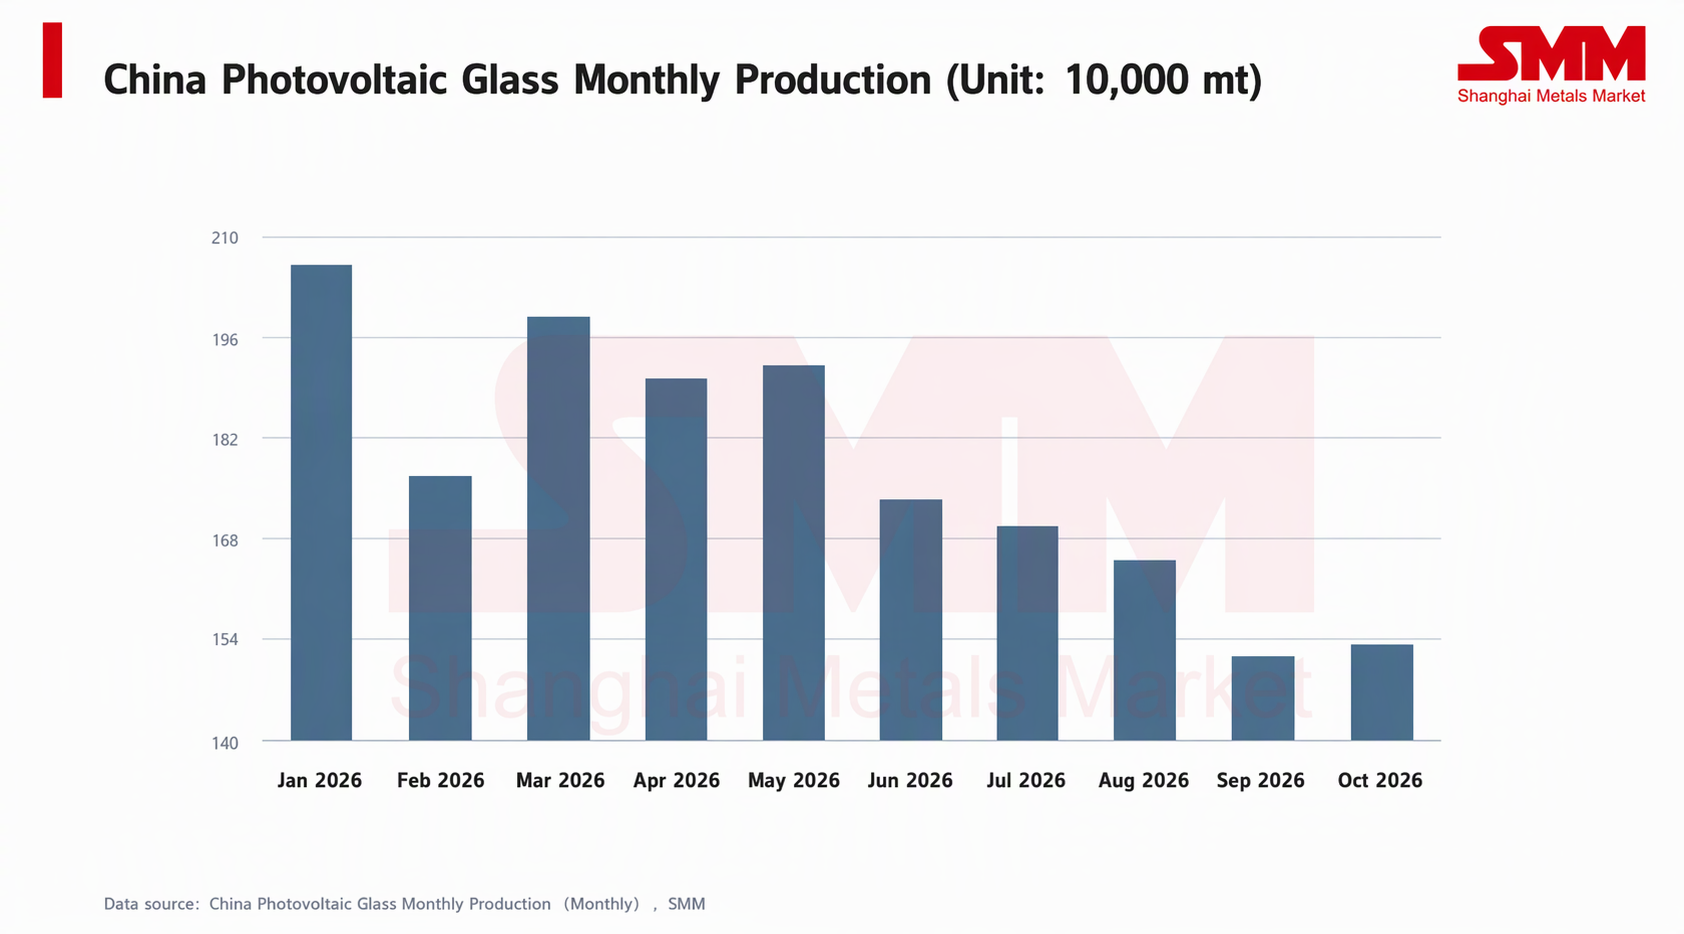
El soporte fundamental de esta ronda de reparación de precios radica en la contracción sustancial del lado de la oferta. La producción mensual de vidrio fotovoltaico ha seguido disminuyendo desde el pico de primavera, cayendo a un mínimo anual en septiembre y manteniéndose prácticamente estable en octubre. Mientras tanto, las tasas de operación recientes se han visto afectadas por menos días de producción y recortes y suspensiones anticipados en los principales actores, y se espera que la oferta de noviembre vuelva a descender marginalmente, con una contracción paralela de la capacidad en operación.
En ausencia de un aumento inesperado de la demanda, la brecha de oferta creada por los recortes proactivos de producción es el factor clave que permite que los precios actuales se mantengan dentro del rango de reparación. Pero precisamente porque el lado de la oferta depende principalmente de la "contracción proactiva", su elasticidad es considerable: una vez que los precios se recuperen por encima de la línea de costos en efectivo y se fortalezca la disposición a reanudar la producción en líneas reparadas en frío, la reposición de producción debilitará directamente el impulso alcista. Esta es una variable que merece un seguimiento cercano en el futuro.
IV. Soporte de costos: el fortalecimiento de los precios de los combustibles proporciona un piso
En cuanto al gas natural, como combustible principal de los hornos, su precio ha mantenido una trayectoria ascendente sostenida desde agosto sin desaceleración en la pendiente: tomando como ejemplo el precio promedio en el mercado de GNL de Hebei, era de aproximadamente 5.600 yuanes/tonelada a principios de agosto y subió aún más hasta superar los 7.900 yuanes/tonelada a principios de noviembre, un aumento acumulado de alrededor del 40%. Ha seguido disparándose desde octubre hasta la fecha, convirtiéndose en el impulsor alcista más destacado del lado de los costos del vidrio recientemente. Aunque el GNL de Hebei refleja más los precios de fuentes de gas de punta de ajuste al contado y existe una diferencia de precios con el gas por ducto contratado a largo plazo firmado por las empresas de vidrio, su tendencia apunta claramente a una oferta de gas más ajustada y a un centro de costos de combustible más alto a medida que se acerca la temporada de calefacción.
V. Perspectivas: las cotizaciones se desplazan al alza pero la transmisión es limitada; domina la consolidación con un ligero sesgo alcista
Al entrar en noviembre, la contradicción central en los precios del vidrio ha pasado de "si pueden subir" a "cuánto pueden subir". " En la reunión empresarial de fin de mes, se acordó elevar de manera uniforme las cotizaciones para los nuevos pedidos de noviembre, con algunas especificaciones (como el recubrimiento monocapa de 2,0 mm) destinadas a mantener los precios firmes en 11,5 yuanes/m², y el nivel de cotización ha subido notablemente en general. Los datos de SMM muestran que los precios medios reales del recubrimiento bicapa a principios de noviembre han seguido subiendo respecto a octubre.
Sin embargo, hay que reconocer claramente que la transmisión de las subidas de precios a los usuarios finales no es fluida. Los precios de los módulos han estado débiles últimamente, y los fabricantes de módulos siguen presionando para reducir los precios de las materias primas, mostrando poca aceptación del vidrio de alto precio; las transacciones reales no han seguido plenamente las cotizaciones más altas. Al mismo tiempo, la producción programada de módulos no ha mostrado un crecimiento significativo, faltando un impulso incremental por el lado de la demanda. Por lo tanto, es más probable que los precios del vidrio en noviembre muestren un patrón de consolidación de "firmeza en niveles altos, más probable que suban a que bajen, pero con un margen de subida limitado":
Por un lado, un mayor soporte de costes (especialmente el combustible), los continuos recortes y suspensiones de producción por el lado de la oferta y la persistente reducción de existencias forman conjuntamente un suelo de precios, dejando un margen de caída limitado. Por otro lado, la resistencia de los módulos y la débil producción programada crean un techo, y el mercado está a punto de entrar en un intenso ciclo de negociación con un ritmo de envíos probablemente más lento, lo que limita nuevas subidas. Si la producción programada de módulos se recupera o los precios del combustible siguen disparándose, se espera que se abra margen al alza; por el contrario, si la presión sobre los precios del lado de los módulos se transmite aún más y las líneas reparadas en frío muestran signos de reanudar la producción, los precios podrían volver a consolidarse en niveles altos.