Según SMM, el precio spot del carbonato de litio grado batería en 2026 trazó una curva que primero subió y luego bajó: el promedio del T1 fue de 154.400 RMB/t; en el T2 se disparó a 171.900 RMB/t (el 13 de mayo alcanzó brevemente el máximo anual de 200.500 RMB/t), marcando el pico de precios de esta ronda de recuperación del "nuevo ciclo". En el T3, sin embargo, el precio no logró mantenerse en máximos y cayó a 147.500 RMB/t, un 14,2% menos intertrimestral; el hidróxido de litio grado batería (partículas gruesas) también cayó de 158.400 RMB/t a 135.400 RMB/t. Tras entrar en octubre, la caída se aceleró aún más; el 30 de octubre, el carbonato de litio spot había caído a alrededor de 90.000 RMB/t, aproximadamente un 38% menos que el promedio del T3. El punto de inflexión del pico y la caída de precios ha aparecido, pero en los informes del T3 recién publicados esto mostró un típico "rezago" y "brecha de temperatura": debido a que los estados reflejan el rendimiento acumulado de los primeros tres trimestres, la mayoría de las empresas aún disfrutan del dividendo de alto crecimiento interanual del aumento de precios del primer semestre; pero observando solo el T3, ya han surgido señales de caída de beneficios intertrimestral y deterioro de inventarios. Los informes del T3 no son solo un resumen del auge del primer semestre, sino también un reflejo de las primeras huellas de la desaceleración del ciclo.
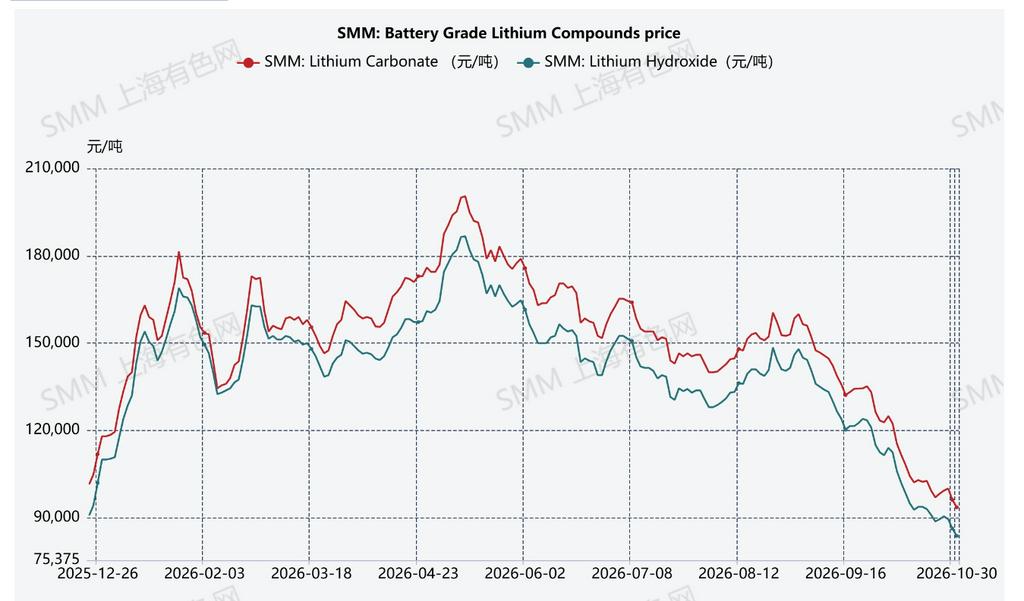
1: Precios spot promedio trimestrales de sales de litio grado batería (SMM, RMB/t)
I. Transmisión en gradiente: la ruta de transmisión de las caídas de precios a lo largo de la cadena
Por margen bruto, la cadena de baterías de litio muestra un gradiente pronunciado: el margen bruto general del primer semestre de Tianqi Lithium fue del 64,4%, con su negocio de minería de litio tan alto como el 74%; el margen bruto del negocio de carbonato de litio de Zangge Mining fue del 73,3%; el segmento de procesamiento de sales de litio cayó al 27%-42% (Ganfeng Lithium 27,4%, Chengxin Lithium 27,1%, Tianhua New Energy 35,5%); los materiales de cátodo solo 5%-14%; y el segmento de celdas de batería 12%-23%. Este gradiente determina el orden de sensibilidad de los beneficios cuando llegan las caídas de precios.
En el trimestre individual del T3, excepto Zangge Mining (el 77% del beneficio provino de ingresos por inversiones de una mina de cobre asociada), el beneficio neto trimestral atribuible a los accionistas de las empresas upstream generalmente cayó intertrimestral: Tianqi Lithium -43%, Ganfeng Lithium -68%, Tianhua New Energy -83%; Sichuan New Energy Power pasó a una pérdida trimestral de 131 millones de RMB tras amortizaciones de inventario. La divergencia también es clara: Salt Lake Industry, con sus propios recursos de bajo costo, cayó solo alrededor del -12% intertrimestral, y Yongxing Materials aún ganó 419 millones de RMB en el trimestre individual; mientras que los procesadores que dependen de mineral comprado pasaron directamente de la reducción de beneficios a provisiones por pérdidas. Las empresas con recursos propios de bajo costo mostraron una mayor resiliencia de beneficios en esta caída de precios.
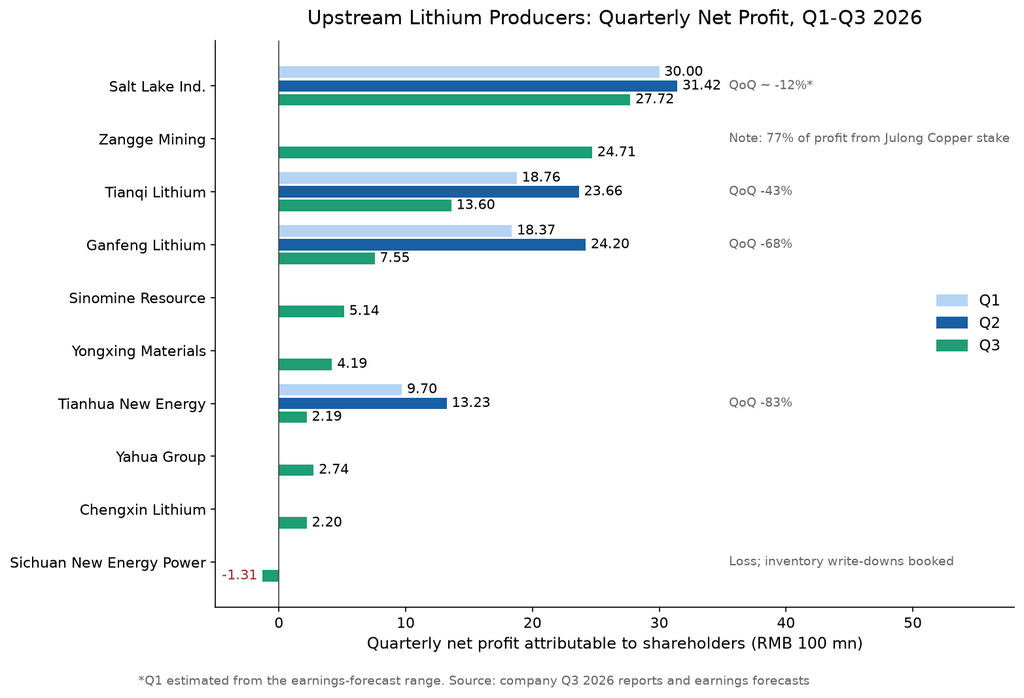
2: Beneficio neto trimestral atribuible a los accionistas de empresas de recursos upstream (100 millones de RMB)
II. Efectivo e inventario: una segunda lente más allá del estado de resultados
Más notable que la caída intertrimestral de beneficios es la divergencia entre el flujo de caja y el inventario. El beneficio neto atribuible a los accionistas de Dynanonic en los primeros tres trimestres fue de 620 millones de RMB, un 213% más interanual, pero el flujo de caja operativo neto fue de -2.140 millones de RMB, un deterioro del 106% interanual, con una salida neta trimestral de 910 millones de RMB en el T3; el flujo de caja operativo contable de Hunan Yuneng fue de -860 millones de RMB (tras excluir los endosos de letras utilizados para pagar activos a largo plazo, en realidad fue de +2.530 millones de RMB; el endoso de letras en sí refleja el endurecimiento de la cadena de efectivo). La divergencia entre el flujo de caja operativo neto y el beneficio neto muestra que parte de los beneficios están inmovilizados en inventarios y cuentas por cobrar.
Junto con la presión del flujo de caja, ya han aparecido esporádicamente señales de deterioro de inventarios en los informes del T3: Dynanonic registró pérdidas por deterioro de activos de 64,7697 millones de RMB en el T3 (todas amortizaciones de inventario), y el inventario al final del T3 fue de 2.260 millones de RMB, un 82% más que a principios de año; Easpring registró provisiones por amortización de inventario de 56,2195 millones de RMB en los primeros tres trimestres; las provisiones por amortización de inventario de Ronbay Technology en los primeros tres trimestres fueron de aproximadamente 110 millones de RMB; las provisiones por amortización de inventario de Hunan Yuneng en los primeros tres trimestres fueron de 27,6937 millones de RMB (el mayor deterioro en el mismo período provino de provisiones por deudas incobrables de cuentas por cobrar de 260 millones de RMB).
En comparación con el precio spot de alrededor de 90.000 RMB/t a finales de octubre y el costo arrastrado a finales de septiembre, la cadena en su conjunto enfrenta cierta presión de pruebas de deterioro. Pero no es un deterioro lineal unidireccional: si algunas empresas aceleran la rotación de inventarios en el T4, y algunos bienes enviados a precios bloqueados pueden tener reversiones de deterioro más adelante, la escala del deterioro en la temporada de informes anuales dependerá de los precios de venta reales y la ejecución de contratos. Las provisiones por amortización en los informes del T3 son un reflejo provisional basado en los precios de mercado a finales de septiembre; la evaluación posterior aún necesita combinar la trayectoria de precios del T4 y el ritmo de rotación.
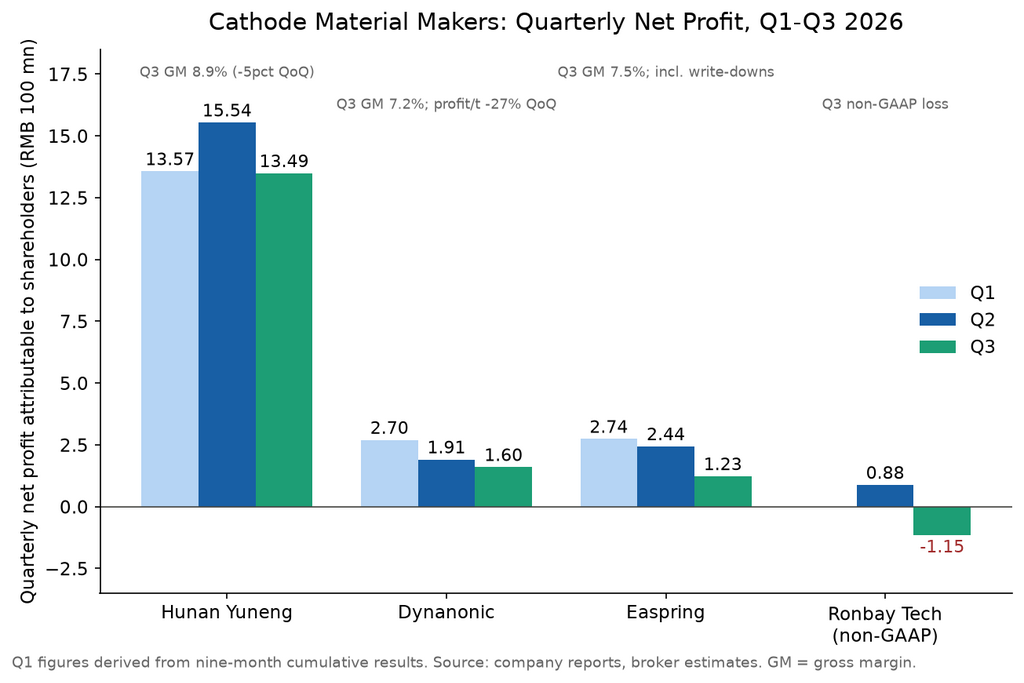
3: Beneficio neto trimestral atribuible a los accionistas de empresas de materiales de cátodo (100 millones de RMB)
Otra señal proviene del extremo de las celdas de batería. El flujo de caja operativo de CATL se contrajo notablemente en el T3; la empresa lo explicó como un acortamiento activo de los plazos de pago a proveedores y un aumento de los pagos anticipados y el apoyo de financiación de I+D. Las concesiones del líder de baterías a los proveedores upstream mediante plazos de pago y apoyo financiero explican tanto la caída de su margen bruto trimestral del 23,15% al 20,69% como el retorno del poder de negociación en la cadena desde upstream hacia los segmentos intermedios y downstream.
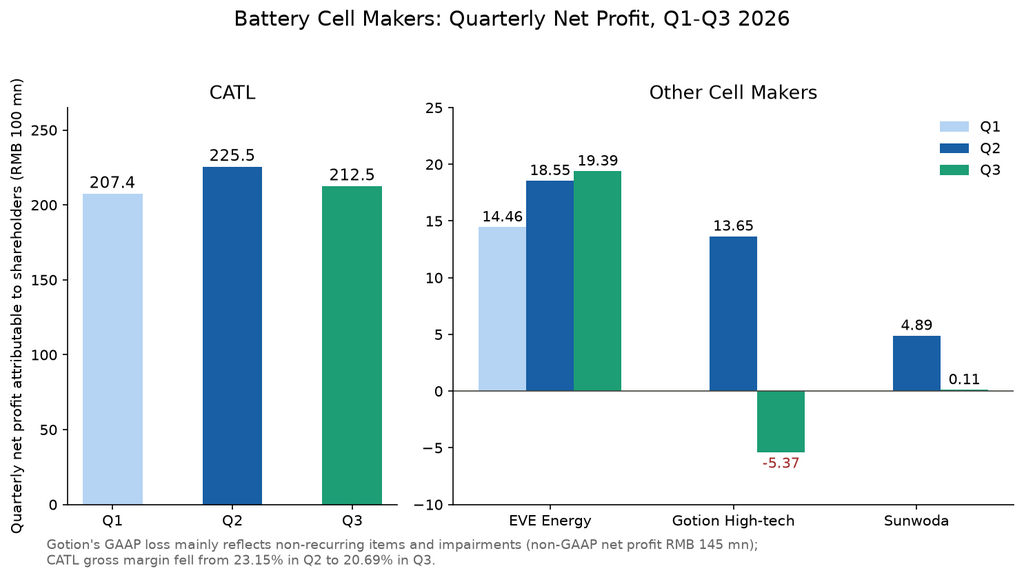
4: Beneficio neto trimestral atribuible a los accionistas de empresas de celdas de batería (100 millones de RMB)
III. De la realización de la expansión de capacidad al reequilibrio volumen-precio: condiciones de medición
De las ventas trimestrales en los informes del T3, algunas empresas lograron curvas de crecimiento impresionantes: las ventas de carbonato de litio del T3 de Zangge Mining aumentaron un 93% intertrimestral; las ventas trimestrales de Hunan Yuneng fueron de 449.000 t, un 47,5% más interanual; los envíos de Dynanonic aumentaron un 15% intertrimestral. Pero esto no fue simplemente una estrategia forzada para compensar las caídas de precios. Desde el ritmo de la industria, el T3 en sí fue el período de aceleración de parte de la nueva capacidad en la cadena, superpuesto a la alta demanda y las altas expectativas en ese momento para la temporada alta y el adelanto de exportaciones al extranjero; fue esencialmente la realización de los planes de expansión dentro del nuevo ciclo.
La verdadera prueba de estrés ocurre en el T4. A medida que los precios spot del carbonato de litio rompieron por debajo de 100.000 RMB/t y se acercaron a 90.000 RMB/t, los precios han caído aproximadamente un tercio desde el promedio del T3 de 147.500 RMB/t. Si las empresas intentan depender del "volumen para compensar el precio" para mantener la escala de ingresos, las ventas necesitarían lograr un crecimiento intertrimestral de casi el 50%, lo cual es extremadamente difícil bajo las condiciones actuales de utilización de capacidad y demanda.
Del último seguimiento de programas de producción, las señales del lado de la demanda también están cambiando en el T4. El segmento de celdas de batería de potencia está en general plano, ligeramente al alza o ligeramente a la baja en el T4, con una evidente reducción de existencias de fin de año; anteriormente, el alto inventario llevó a las empresas líderes a recortar los programas de producción; el crecimiento de materiales de cátodo LFP disminuyó, y los materiales de cátodo ternarios retrocedieron claramente; aunque los programas de celdas de almacenamiento de energía aún mantuvieron un ligero crecimiento gradual, son difíciles de compensar completamente la debilidad en el extremo de baterías de potencia. Esto significa que la lógica de crecimiento por volumen enfrenta restricciones objetivas después de que la temporada alta alcance su punto máximo, y la probabilidad de que el T4 se convierta en el punto más bajo del beneficio reportado del año completo aumenta.
IV. Variables estructurales en la caída de precios
Esta desaceleración no es una caída generalizada. El segmento de almacenamiento de energía es actualmente una variable de cobertura relativamente fuerte en la cadena: los envíos de baterías de almacenamiento de energía de EVE Energy en los primeros tres trimestres fueron de 67,5 GWh, un 39% más interanual, y el beneficio neto atribuible a los accionistas del T3 aumentó un 4,5% intertrimestral contra la tendencia. De los datos de alta frecuencia, las tasas de utilización del almacenamiento de energía a escala de servicios públicos domésticos siguen siendo altas y la demanda es estable; los programas de celdas de almacenamiento de energía son relativamente estables entre todos los segmentos (manteniendo un ligero crecimiento intertrimestral de octubre a diciembre), mostrando una cierta tendencia independiente. Además, algunos segmentos de materiales auxiliares y materiales especiales tienen una mejor rentabilidad debido a la consolidación de la oferta o desajustes específicos de oferta y demanda, por ejemplo, los precios del aditivo VC aumentaron un 53% acumulado en el T3, y el beneficio neto trimestral de Huasheng Lithium fue de 313 millones de RMB, un 800,58% más interanual.
La caída de los precios del litio redistribuye los beneficios a lo largo de la cadena: la fundición de mineral comprado es la primera en verse afectada; los líderes integrados se contraen pero permanecen en general estables; los materiales de cátodo se ven afectados por el inventario de alto precio; el segmento de celdas de batería obtiene un dividendo de costos. Las variables que determinan la divergencia empresarial están cambiando de la dirección de los precios a la dotación de recursos, la gestión de inventarios y la disciplina del flujo de caja.
V. Conclusión y perspectivas del T4
De cara al T4, vale la pena seguir tres pistas de la industria: primero, en el contexto de aumentos continuos de oferta en el segmento upstream de sales de litio, acumulación de inventario y presión sobre la rentabilidad del mineral comprado, la escala real de amortizaciones de inventario y provisiones por deterioro, especialmente para empresas con una alta proporción de mineral comprado; segundo, después de que la demanda en materiales de cátodo y otros segmentos retroceda y se ajuste, el progreso de la reducción de existencias de la cadena y el riesgo a la baja posterior para los programas de producción, especialmente los segmentos intermedios afectados por la escasez de láminas de cobre y la presión de precios downstream; tercero, el efecto de transmisión de los recortes de programas de producción de los líderes de baterías a los programas de producción de materiales intermedios. Cuando el extremo de las celdas de batería comienza a usar el flujo de caja para mantener el ecosistema industrial, la posición del ciclo suele ser más profunda de lo que muestran los precios. El fondo del precio del litio aún no se ha confirmado, pero los estados financieros de la cadena ya han descontado la desaceleración antes que los precios.