I. Revisión semanal de precios
El mercado del indio cayó primero y luego rebotó esta semana: al inicio de la semana (19–20 de octubre), las cotizaciones de todos los grados se redujeron de forma concentrada, y el indio refinado bajó de 5.050 yuanes/kg a 4.750 yuanes/kg; a mitad de semana (día 22), tocó el mínimo del rango en 4.700 yuanes/kg antes de que la caída perdiera impulso; al final de la semana (días 23 y 26), se produjo un rebote notable, con el indio refinado recuperándose hasta 4.900 yuanes/kg y el indio en bruto rebotando hasta 4.725 yuanes/kg.
En el conjunto de la semana, los rangos de los tres grados aún cerraron por debajo del inicio, con descensos de alrededor de 150 yuanes/kg; sin embargo, el rebote de los dos últimos días de negociación fue considerable, marcando la primera recuperación significativa desde que comenzó este ciclo bajista.
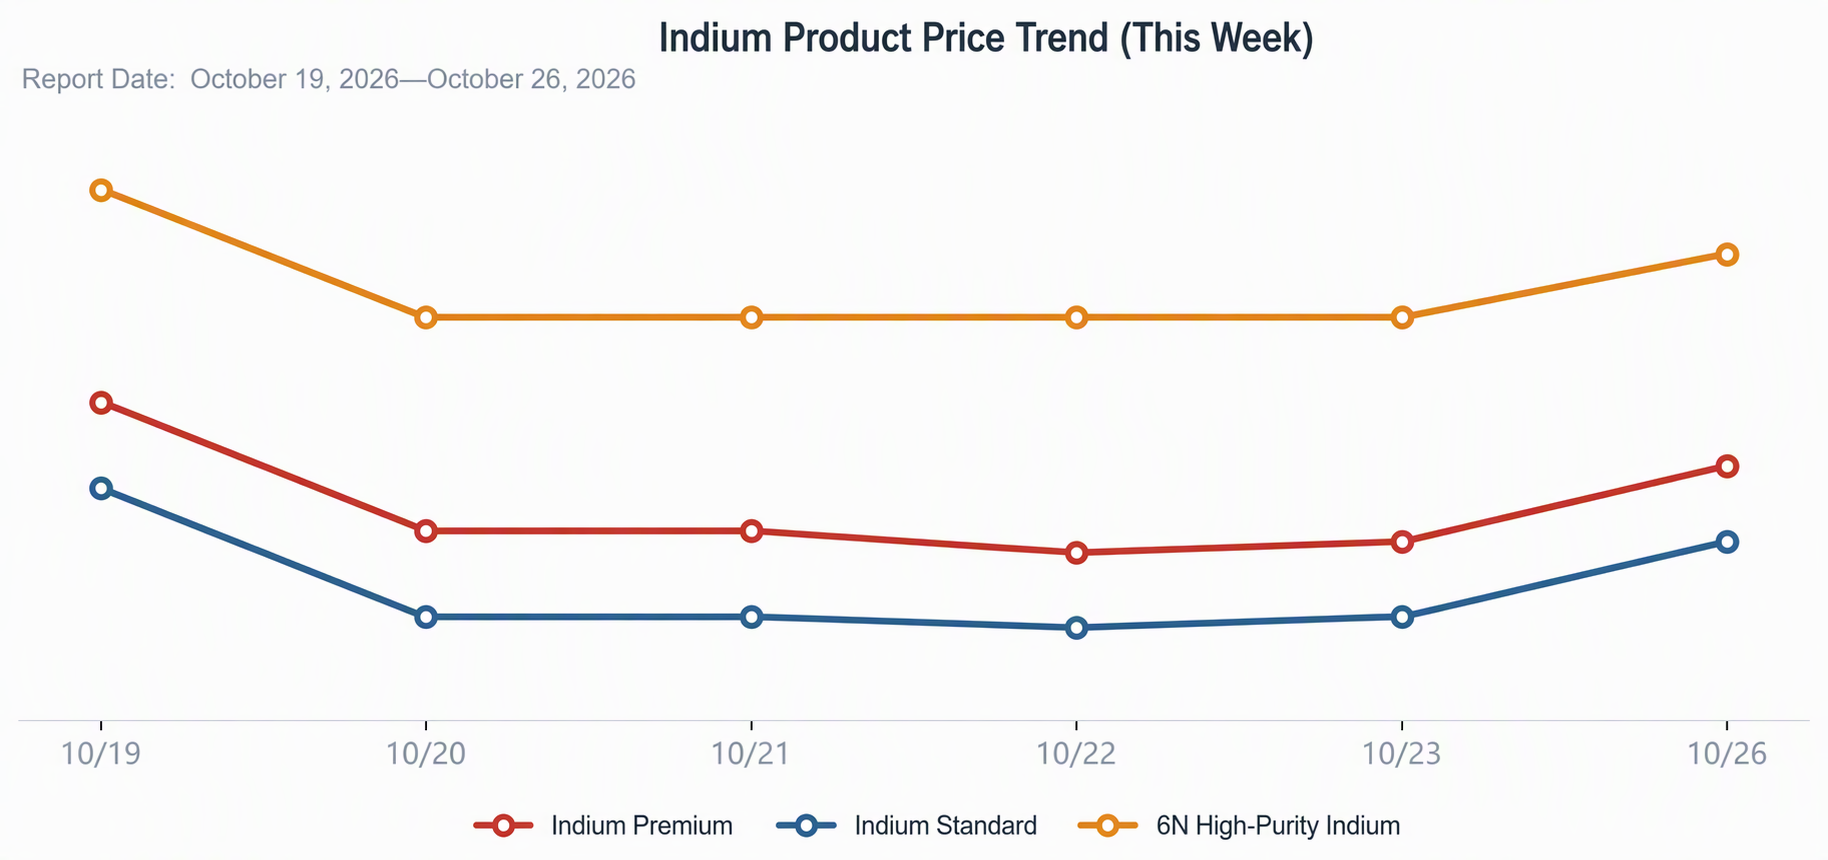
Gráfico 1: Tendencias de precios de productos de indio (19 de octubre–26 de octubre)
En el Gráfico 1, las tres curvas se movieron de forma sincronizada en un patrón en V de «descenso escalonado–rebote», y la estructura de diferenciales de precio entre grados se mantuvo estable durante todo el periodo: las posiciones relativas del indio refinado, el indio en bruto y el indio de alta pureza 6N no cambiaron en medio de las fluctuaciones de esta semana, lo que indica que se trató de una revaloración general del mercado por oferta y demanda, y no de una perturbación aislada en un solo segmento. El punto de inflexión alcista de las curvas tras tocar fondo el día 22 merece atención: un rebote sincronizado desde mínimos suele sugerir que los precios habían caído a niveles en los que algunos compradores estaban dispuestos a volver al mercado y que la presión vendedora de corto plazo había sido absorbida.
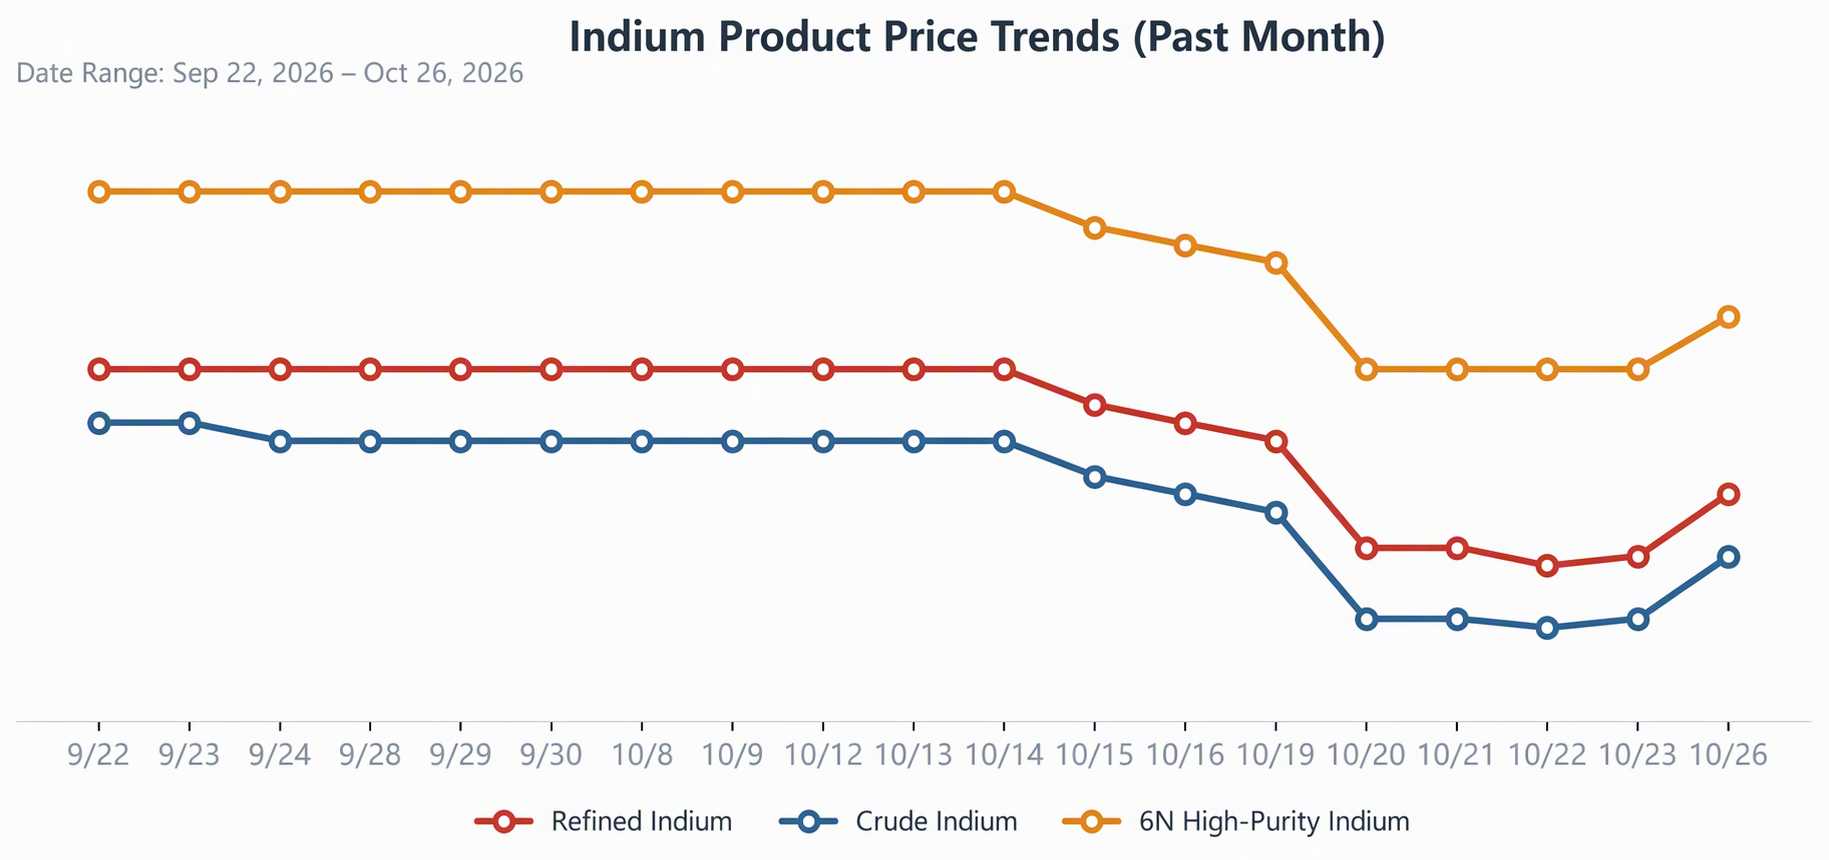
Gráfico 2: Tendencias de precios de productos de indio (22 de septiembre–26 de octubre)
Desde una perspectiva de un mes, los precios del indio siguieron un patrón de tres etapas de «meseta alta prolongada–descenso escalonado–rebote desde mínimos»: desde finales de septiembre hasta principios de octubre, las tres curvas estuvieron casi planas; desde mediados de octubre, descendieron de forma continua, completando el último tramo bajista a comienzos de esta semana antes de girar al alza. El carácter escalonado del tramo descendente fue marcado, reflejando el proceso de los proveedores cediendo en el precio nivel a nivel; el gancho alcista del final marca la primera reversión direccional clara de las curvas en casi un mes. Si continúa la próxima semana, podría confirmarse un patrón de suelo a corto plazo.
II. Dinámica de la oferta
La estructura del lado de la oferta se mantuvo sin cambios: el indio primario se produce principalmente como subproducto de los sistemas de fundición de zinc, con una producción que sigue el ritmo de las tasas de operación de las plantas de zinc y se mantiene en general estable; los canales de reciclaje secundario tienen material relativamente abundante, y la presión de oferta es más pronunciada en el segmento de indio crudo, lo que fue una de las razones por las que el indio crudo alcanzó los mínimos más profundos esta semana.
A nivel de proveedores, tras las sucesivas concesiones de precios al inicio del período, la disposición a vender se ha moderado algo, y a mediados de semana comenzó a surgir un sentimiento de retener las ventas a precios bajos, preparando el terreno para el repunte del fin de semana.
III. Comercio y política
Los mercados nacional y fuera de China continuaron divergiendo: las cotizaciones CIF de indio refinado fuera de China se mantuvieron estables durante la mayor parte de la semana y se elevaron a 895 dólares/kg el viernes, ampliando aún más la diferencia de precios entre China y los mercados externos. La firmeza de las cotizaciones externas tiene un efecto de "elevación del techo" sobre los precios nacionales; si los pedidos de exportación pueden cumplirse, proporcionarán un apoyo escalonado a los precios nacionales.
El indio no está actualmente en la lista de control de exportaciones, y los canales de exportación son relativamente fluidos. La existencia de una ventana de arbitraje entre China y los mercados externos convierte a las exportaciones en un canal importante para absorber el excedente de oferta nacional. En adelante, se debe prestar atención al ritmo de reposición de existencias fuera de China y al cumplimiento de los pedidos de exportación.
IV. Lado de la demanda
La variable central del lado de la demanda sigue siendo los blancos de ITO: el consumo de indio está altamente concentrado en el sector de paneles de visualización, y el patrón de compras a medida de la demanda por parte de los compradores intermedios, con escasa disposición a acumular existencias, no ha cambiado, lo que es la razón fundamental del desplazamiento a la baja del centro de precios.
Una señal positiva es que, tras el retroceso de los precios, la presión de los costos de adquisición para los productores de blancos se ha aliviado, y la ventana de acumulación de existencias de paneles del cuarto trimestre se acerca. Si los pedidos de los usuarios finales mejoran, la demanda de reposición podría liberarse de manera concentrada. El repunte del fin de semana de esta semana puede reflejar ya en parte estas expectativas.
V. Perspectivas del mercado
A corto plazo, se espera que los precios se consoliden en mínimos con el centro estabilizándose gradualmente: si el repunte sincronizado del fin de semana se valida con el volumen de negociación de la próxima semana, podría confirmarse un suelo a corto plazo; por el contrario, si el repunte se desvanece, los precios continuarán fluctuando en niveles bajos.
A medio plazo, la demanda de indio carece de escenarios incrementales que sirvan de cobertura, y su elasticidad de precio es más débil que la del germanio y el antimonio. Una recuperación del centro de precios depende de un repunte sustancial de la demanda de ITO y del desvío continuado del excedente de oferta a través de canales de exportación.
Puntos clave a vigilar la próxima semana
|
Área de enfoque |
Detalles |
|
Tendencias de precios |
Si el repunte del fin de semana puede continuar y si el indio refinado puede recuperar el nivel de 5.000 yuanes/kg |
|
Lado de la oferta |
Evolución del sentimiento de retención de los proveedores y cambios en la circulación de material secundario |
|
Comercio |
Dirección de las cotizaciones CIF del indio refinado, el diferencial de precios entre China y los mercados externos, y el cumplimiento de los pedidos de exportación |
|
Lado de la demanda |
Realización de pedidos durante la ventana de acopio de paneles del cuarto trimestre y tasas de operación en los productores de blancos de ITO |
|
Frente macro |
Impacto del ritmo de reposición fuera de China y de los cambios en el tipo de cambio sobre las exportaciones |
Nota: Datos de precios al 26 de octubre de 2026; este informe cubre del 19 al 26 de octubre.