01 Producción y ventas
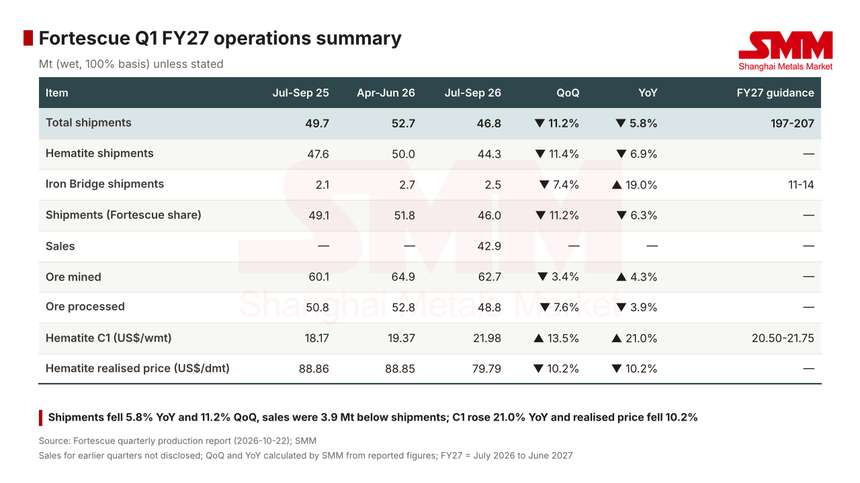
Embarques: Los embarques totales fueron de 46,8 Mt, un 5,8% menos interanual y un 11,2% menos trimestral. La hematita representó 44,3 Mt, un 6,9% menos interanual, y el concentrado de Iron Bridge 2,5 Mt, un 19,0% más interanual. Sobre la base de la participación de Fortescue, los embarques fueron de 46,0 Mt.
Minería y procesamiento: El mineral extraído fue de 62,7 Mt, un 4,3% más interanual; el mineral procesado fue de 48,8 Mt, un 3,9% menos interanual y un 7,6% menos trimestral. El estéril de hematita removido aumentó un 21,8% trimestral hasta 99,6 Mt.
Por qué cayeron los volúmenes trimestralmente: Fortescue completó el mantenimiento mayor planificado en el puerto durante el trimestre, cubriendo la carga y descarga, incluida la celda basculante del Descargador de Trenes 1 y componentes principales del recuperador y cargador de barcos. La gerencia lo describió como la mayor parada de la historia de la empresa en las operaciones portuarias.
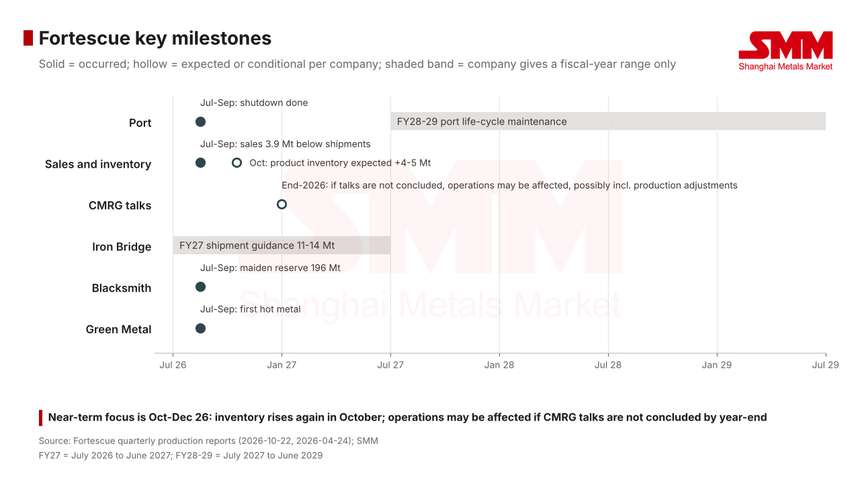
Ventas e inventario: Las ventas fueron de 42,9 Mt, 3,9 Mt por debajo de los embarques, lo que la empresa atribuyó a las negociaciones en curso con CMRG. Los desfases temporales entre embarques y ventas son normales porque Fortescue Trading (Shanghai) mantiene inventario en los puertos chinos, pero la empresa también espera que el inventario de producto aumente entre 4 y 5 Mt adicionales en octubre y señaló que si las negociaciones no concluyen para fin del año calendario, las operaciones podrían verse afectadas, incluyendo potencialmente ajustes en la producción.
Guía: La guía de embarques para el año fiscal 2027 de 197-207 Mt, incluidos 11-14 Mt de Iron Bridge, se mantiene sin cambios; la empresa señaló que la guía está sujeta a las negociaciones con CMRG.
02 Mezcla de productos y operaciones
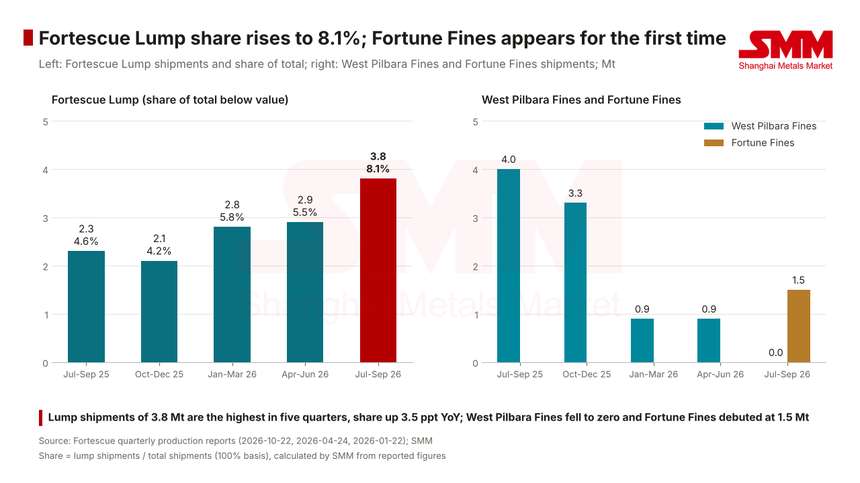
La participación del lump aumenta al 8,1%: Los embarques de Fortescue Lump aumentaron un 65,2% interanual hasta 3,8 Mt, o el 8,1% de los embarques totales, frente al 4,6% del año anterior y al 5,5% de abril-junio de 2026. El volumen fue el más alto en cinco trimestres.
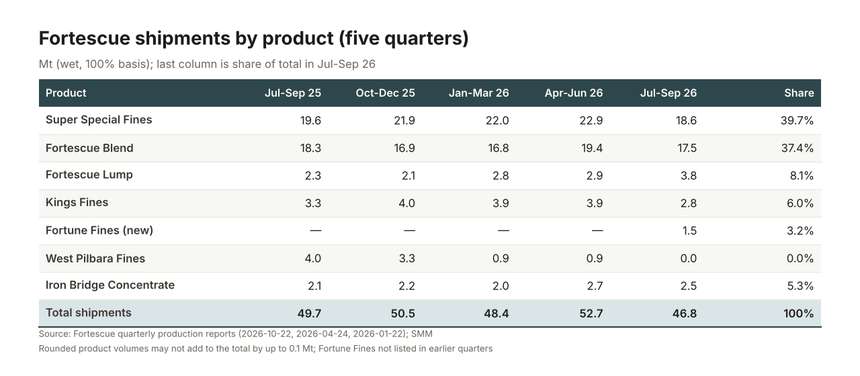
Aparece Fortune Fines: Los embarques de West Pilbara Fines cayeron a cero desde 4,0 Mt del año anterior, mientras que Fortune Fines apareció en la tabla de productos por primera vez con 1,5 Mt, o el 3,2% de los embarques totales y, según el cálculo de SMM, el 3,4% de los embarques de hematita. En su informe de marzo de 2026, la empresa dijo que West Pilbara Fines se eliminaría gradualmente en el segundo semestre del año fiscal 2026 y que se introduciría un nuevo producto con 55% de Fe a partir del año fiscal 2027, que se esperaba representara el 5-6% de los embarques de hematita; el informe de este trimestre no indica la ley de Fortune Fines.
Finos principales: Los embarques de Super Special Fines fueron de 18,6 Mt, la mayor participación con un 39,7%, 4,3 Mt menos trimestralmente. Fortescue Blend fue de 17,5 Mt (37,4%) y Kings Fines de 2,8 Mt (6,0%).
Iron Bridge: El mineral procesado aumentó un 17,4% interanual hasta 2,7 Mt y los embarques aumentaron un 19,0% interanual hasta 2,5 Mt, un 7,4% menos trimestralmente. Fortescue posee una participación accionaria del 69%.
Precio realizado: El precio realizado de la hematita fue de 79,79 US$/tms, un 10,2% menos tanto trimestral como interanualmente. Según la empresa, el índice CFR de 61% Fe promedió 96,92 US$/tms en el trimestre, situando la realización en el 82%, frente al 89% de enero-marzo de 2026. Los ingresos del concentrado de Iron Bridge fueron de 111,09 US$/tms, o el 115% del índice de 61%, frente al 117% de enero-marzo de 2026.
03 Guía y costos
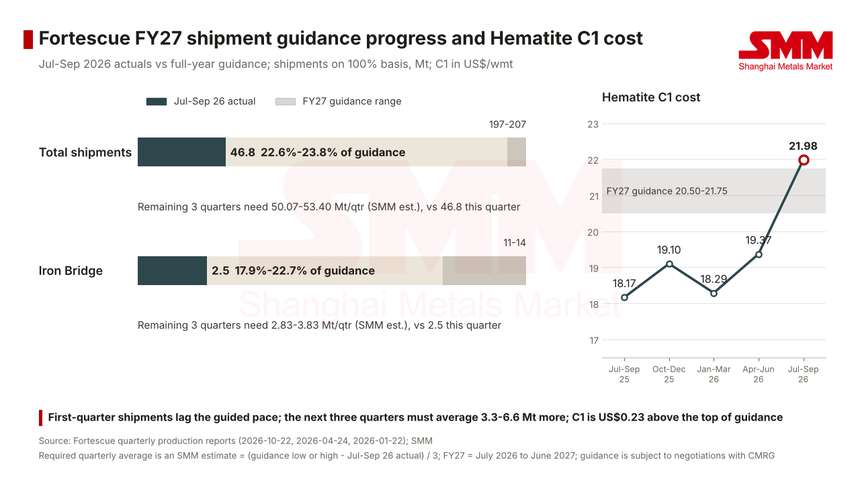
Progreso de embarques: Los embarques del primer trimestre de 46,8 Mt representan el 22,6-23,8% de la guía anual. Según la estimación de SMM a partir de las cifras de la empresa, los tres trimestres restantes deben promediar 50,07-53,40 Mt, 3,3-6,6 Mt más que este trimestre; como referencia, los embarques fueron de 48,4 Mt en enero-marzo de 2026 y de 52,7 Mt en abril-junio de 2026.
Iron Bridge: Con 2,5 Mt, el primer trimestre cubre el 17,9-22,7% de la guía. Los trimestres restantes deben promediar 2,83-3,83 Mt, frente a un máximo de cinco trimestres de 2,7 Mt en abril-junio de 2026.
Costo C1: El costo C1 de la hematita fue de 21,98 US$/tmb, un 13,5% más trimestral y un 21,0% más interanual, por encima del tope de la guía del año fiscal 2027 de 20,50-21,75 US$/tmb. La empresa atribuyó el aumento trimestral a la presión inflacionaria general y a menores volúmenes en toda la cadena de suministro; los precios más altos del diésel agregaron alrededor de 1,40 US$/tmb en comparación con el año anterior. La guía de costos, basada en un supuesto de AUD:USD de 0,70, se mantiene sin cambios.
Financiamiento: El gasto de capital y las inversiones totalizaron 916 millones de US$ en el trimestre, y la guía de capex de metales para el año fiscal 2027 de 3,7-4,7 mil millones de US$ se mantiene sin cambios. El efectivo fue de 3,2 mil millones de US$ y la deuda neta de 2,8 mil millones de US$ a fines de septiembre, frente a 0,9 mil millones de US$ a fines de junio; la empresa dijo que el flujo de caja operativo se vio afectado por un mayor capital de trabajo, incluido el aumento del inventario de productos.
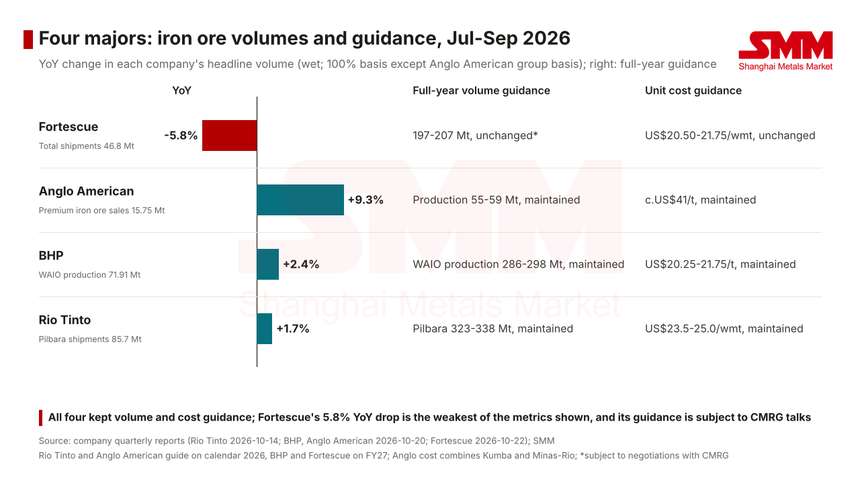
Comparación con pares: En el mismo período de julio-septiembre de 2026, los embarques de Pilbara de Rio Tinto aumentaron un 1,7% interanual hasta 85,7 Mt y sus ventas globales aumentaron un 2,7% hasta 90,8 Mt; la producción de WAIO de BHP (base 100%) aumentó un 2,4% hasta 71,91 Mt; y las ventas de mineral de hierro premium de Anglo American aumentaron un 9,3% hasta 15,75 Mt mientras que la producción cayó un 3,8%. La caída del 5,8% en los embarques de Fortescue es la mayor disminución entre las métricas mostradas. Las cuatro mantuvieron su guía de volumen anual y costo unitario, con la de Fortescue sujeta a las negociaciones con CMRG. En costos, Fortescue y BHP asumen un AUD:USD de 0,70, mientras que Rio Tinto asume 0,67 y señala posibles impactos por precios más altos del diésel y tipos de cambio.
04 Hitos de capacidad
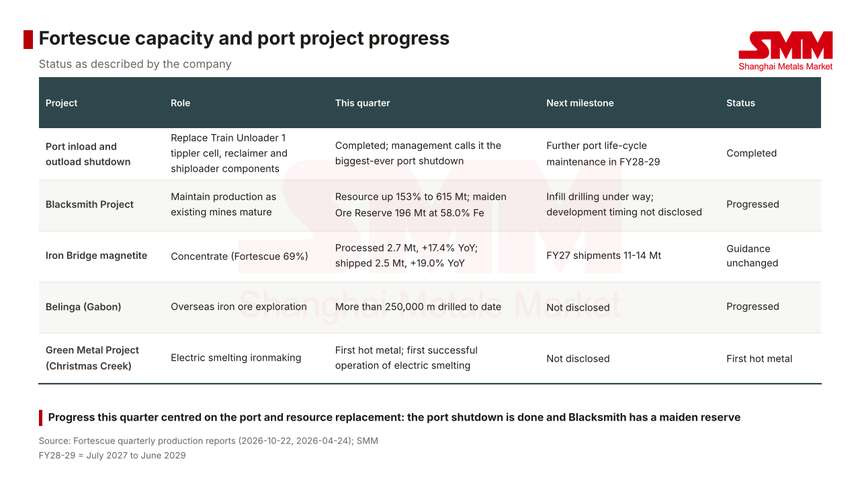
El progreso relacionado con la capacidad este trimestre se centró en el puerto y en el reemplazo de recursos: se completó la parada del puerto y Blacksmith reportó su primera Reserva de Mineral.
Puerto: La parada cubrió tanto la carga como la descarga, incluida la celda basculante del Descargador de Trenes 1, el recuperador y el cargador de barcos. La empresa dijo que se planea más mantenimiento programado del ciclo de vida en el puerto durante los años fiscales 2028-2029, sin cuantificar el impacto.
Blacksmith: El Recurso Mineral aumentó un 153% hasta 615 Mt y se reportó una Reserva de Mineral inicial de 196 Mt con 58,0% de Fe. Se completó el mapeo geológico y comenzó la perforación de relleno. La gerencia dijo que Blacksmith desempeñará un papel importante en el mantenimiento de la producción a medida que maduren las minas existentes; no se reveló un cronograma de desarrollo.
Exploración y nuevo proceso: Se han perforado más de 250.000 metros hasta la fecha en el proyecto Belinga en Gabón, y avanzó la perforación de extensión y relleno en White Knight, Wyloo, Mindy North y Mt Lewin en Pilbara. El Proyecto Green Metal en Christmas Creek produjo el primer metal caliente, la primera operación exitosa de su proceso de fundición eléctrica; el informe de marzo de 2026 esperaba el primer metal caliente en el trimestre de abril-junio de 2026.
05 Qué observar el próximo trimestre
Las ventas y el inventario son lo primero. Fortescue espera que el inventario de producto aumente otros 4-5 Mt en octubre, y si la brecha entre ventas y embarques se reduce en octubre-diciembre depende de las negociaciones con CMRG. Un acuerdo dentro del año permitiría convertir el inventario acumulado en ventas y resolver la condición vinculada a la guía; si las conversaciones siguen sin resolverse a fin de año, la empresa ha dicho que las operaciones podrían verse afectadas, incluyendo potencialmente ajustes de producción, lo que haría más difícil cumplir la guía de 197-207 Mt.
La mezcla de productos es lo segundo. El lump ha subido al 8,1% de los embarques, y Fortune Fines representó el 3,4% de los embarques de hematita en su primer trimestre, por debajo del 5-6% que la empresa esperaba para el nuevo producto. Dos cosas importan el próximo trimestre: si Fortune Fines alcanza el rango esperado, lo que marca el ritmo del lanzamiento del nuevo producto, y si el lump se mantiene cerca del 8% mientras Super Special Fines vuelve a las 21,9-22,9 Mt de los tres trimestres anteriores, lo que mostrará si el cambio de este trimestre es puntual o duradero. La empresa no explicó el aumento del lump ni la caída de Super Special Fines.
El costo es lo tercero. La parada del puerto está completa, y la empresa atribuyó parcialmente el mayor C1 de este trimestre a menores volúmenes en toda la cadena de suministro. Si los embarques se recuperan por encima de 50 Mt el próximo trimestre, los costos unitarios deberían aliviarse; si las restricciones de ventas llevan a ajustes de producción, los menores volúmenes seguirían empujando el C1 al alza y añadirían presión sobre la guía de costos.
06 Visión de SMM
El panorama de suministro de Fortescue este trimestre tiene dos capas. El mantenimiento del puerto redujo los embarques, un evento puntual planificado que ya está completo. Por separado, se abrió una brecha de 3,9 Mt entre embarques y ventas, y se espera que el inventario siga acumulándose en octubre. El primer factor debería desvanecerse el próximo trimestre; el segundo depende de las negociaciones con CMRG, y la empresa ha condicionado la guía anual a su resultado.
Para el mercado de mineral importado de China, los cambios de producto de este trimestre son más lump, menos Super Special Fines y el lanzamiento de Fortune Fines, mientras que las perspectivas de volumen dependen de cuándo concluyan las negociaciones. Un acuerdo dentro del año podría ver el inventario acumulado convertido en ventas en un período corto; un estancamiento prolongado podría llevar a Fortescue a ajustar la producción, afectando el ritmo de suministro de un minero que embarca alrededor de 200 Mt al año. Cumplir la guía requiere una clara aceleración de los embarques en los próximos tres trimestres, lo que sigue siendo la principal incertidumbre para el suministro anual.