

Resumen ejecutivo
Se prevé que la demanda de acero de Indonesia crezca alrededor de un 4,25 % anual entre 2026E y 2030E, pero la construcción, que absorbe cerca del 78 % del consumo, se está desacelerando, y los proyectos de petróleo y gas emergen como el nuevo motor de crecimiento. Los derechos antidumping y las medidas no arancelarias están dando más margen a las acerías locales, y se prevé que las importaciones crezcan más lentamente que las exportaciones: la participación de las importaciones en el consumo aparente baja del 63,7 % al 62,1 %, y las importaciones netas se reducen de 1,4 Mt a 0,8 Mt. Aun así, las importaciones todavía abastecieron el 55 % del consumo de acero terminado en 2025. Con una demanda local débil, los precios se mantuvieron estables a mediados de octubre de 2026, y los riesgos se inclinan a la baja.
I. Panorama macroeconómico y de políticas: el crecimiento de la construcción se desacelera mientras el antidumping sigue siendo el principal escudo
Contexto macroeconómico: el crecimiento se mantiene por encima del 5 %, pero la construcción pierde impulso
El PIB real de Indonesia creció un 5,11 % en 2025. SMM espera un crecimiento real de alrededor del 5,4 % en 2026, lo que elevaría el PIB nominal a unos 25.700 billones de IDR. La construcción es el factor clave para la demanda de acero de Indonesia: absorbe cerca del 78 % del consumo de acero, pero representa solo alrededor del 10 % del PIB, la mitad de la participación manufacturera, por lo que la demanda de acero es mucho más sensible al ciclo de la construcción que la economía en general. El crecimiento de la construcción se está desacelerando al 4–5 % a medida que el gobierno amplía sus prioridades más allá de la construcción y el gasto se orienta hacia el sector energético.
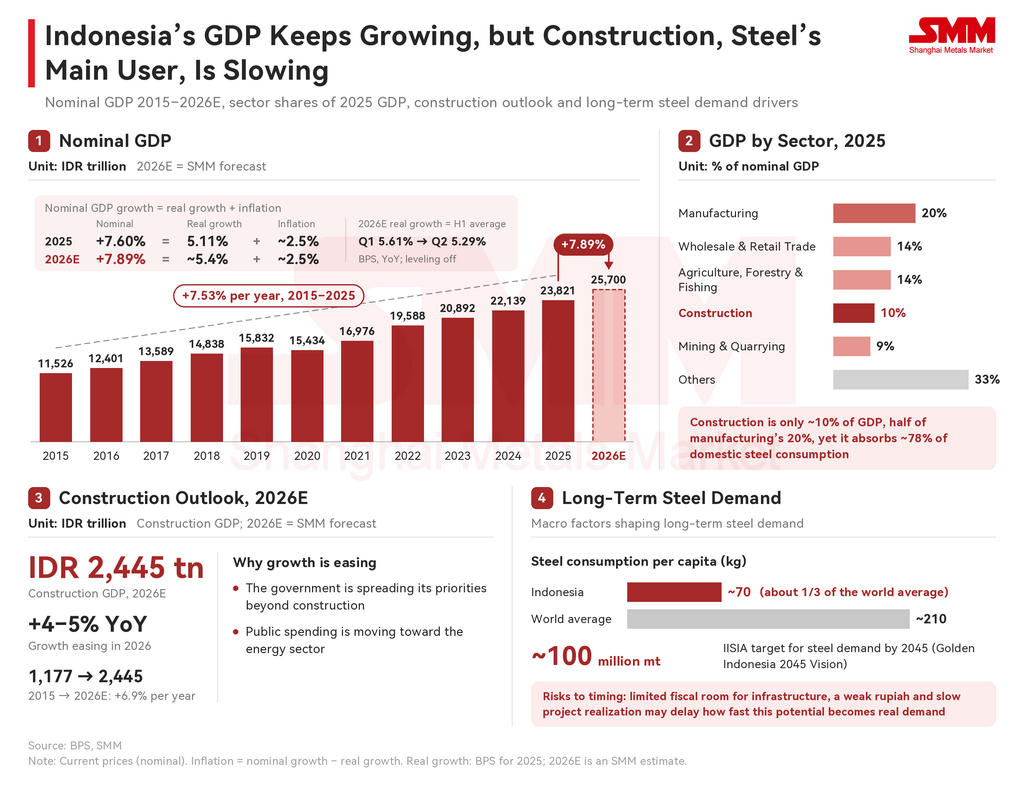
A largo plazo, la demanda todavía tiene un margen sustancial de crecimiento. El consumo de acero de Indonesia, de unos 70 kg per cápita, es un tercio del promedio mundial de 210 kg, y la Asociación Indonesia de la Industria del Hierro y el Acero (IISIA) apunta a una demanda de alrededor de 100 millones de toneladas para 2045. La cartera de proyectos será el principal indicador del avance hacia esa meta, aunque el limitado margen fiscal para infraestructura, una rupia débil y la lenta ejecución de los proyectos pueden retrasar la conversión de ese potencial en demanda real.
Cartera futura de acero: la construcción sigue liderando mientras el petróleo y el gas ganan terreno
La construcción sigue siendo el principal motor de la futura cartera de acero de Indonesia. Los centros de datos figuran entre las perspectivas nuevas más prometedoras, ya que la creciente demanda de servicios de datos e inteligencia artificial abre Java Occidental y Central, entre otras regiones, a la inversión relacionada con la IA. Sin embargo, el cambio principal se orienta hacia la energía: el sector del petróleo y el gas representa ahora varios grandes proyectos en todo el país, desplazando la demanda de acero de la infraestructura únicamente hacia infraestructura más energía.
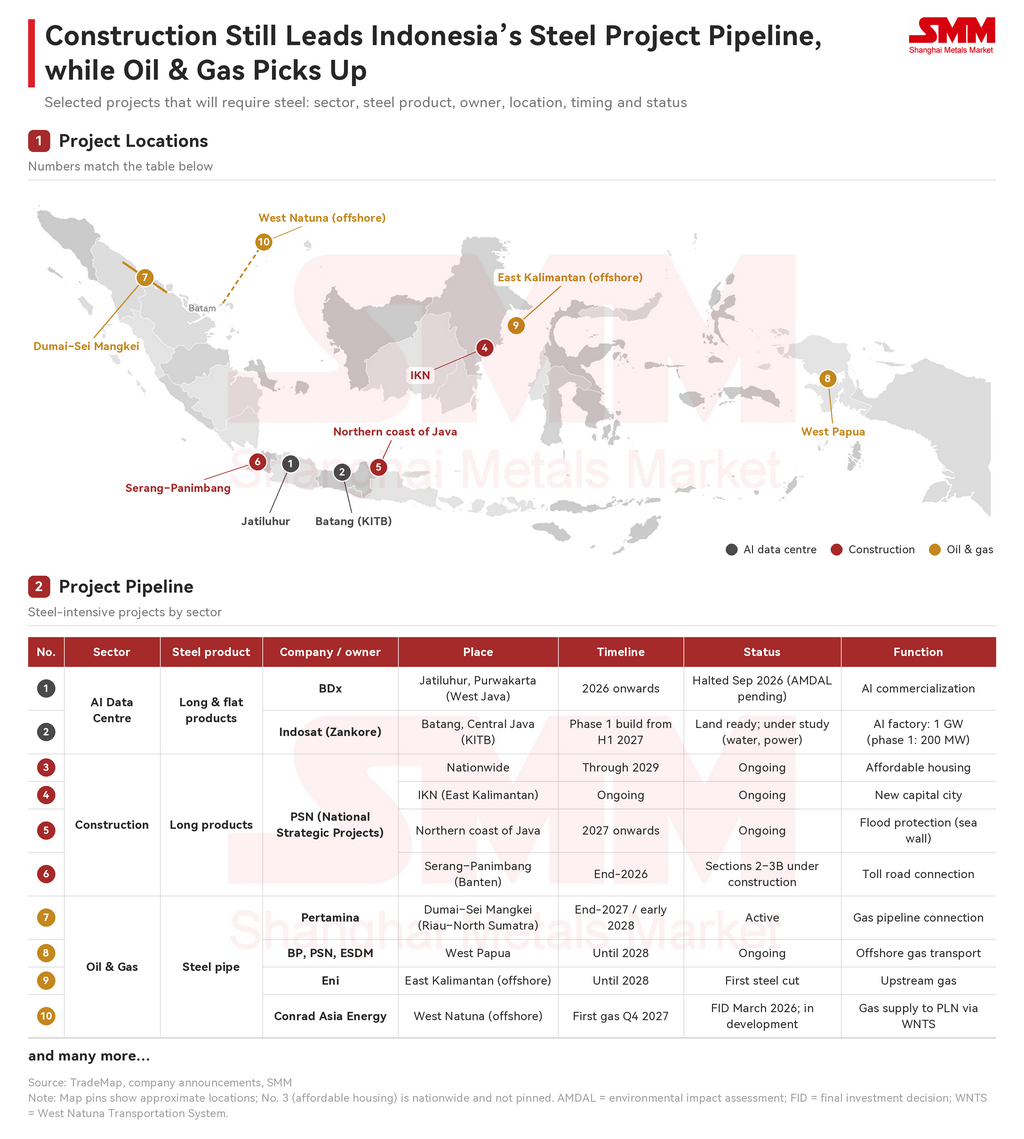
El gasto de capital refleja este cambio. PT Pertamina Hulu Energi (PHE), centrada en la exploración, el desarrollo, la operación y la producción de petróleo y gas, elevó su gasto de capital para 2026 de 4.800 millones de dólares a 6.000 millones de dólares para contrarrestar la caída natural de la producción y abrir nuevas oportunidades en el sector upstream. Los fabricantes de tuberías downstream también están respondiendo. PT Steel Pipe Industry of Indonesia Tbk (SPINDO), uno de los mayores productores de tubos de acero de Indonesia, está construyendo su séptima planta en Gresik, Java Oriental, para fabricar tuberías de 8 y 20 pulgadas para petróleo y gas. La planta añadirá unas 24.000 toneladas métricas de tubería API y 36.000 toneladas métricas de tubería negra para 2027, un aumento potencial de unas 60.000 toneladas métricas. Convertir esta cartera de proyectos en una demanda duradera de acero dependerá de un marco normativo claro y coherente.
Marco normativo: las medidas arancelarias y no arancelarias determinan cómo se satisface la demanda
Indonesia gestiona las importaciones de acero mediante dos conjuntos de instrumentos: medidas arancelarias y no arancelarias. Juntos determinan qué parte de la demanda futura del país pueden captar las acerías nacionales.
Políticas arancelarias: el antidumping es el único recurso comercial en vigor
Indonesia aplica tres tipos de derechos de importación al acero: derechos antidumping (BMAD), derechos de salvaguardia (BMTP) y el derecho de importación estándar (BM). El BMAD es el único recurso comercial actualmente en vigor. Es la herramienta más específica contra las importaciones a bajo precio, porque puede aplicarse a un producto y origen concretos a partir de peticiones de los productores nacionales afectados. El BMTP solo ofrece protección a corto plazo (la salvaguardia más reciente sobre acero, relativa a los perfiles en I y en H de acero aleado, se prorrogó por última vez dos años, de diciembre de 2022 a diciembre de 2024) y exige un desencadenante sólido antes de poder imponerse. El BM tiene un efecto limitado, porque se aplica de forma amplia y puede reducirse al 0 % en virtud de acuerdos de libre comercio como el ALC ASEAN-China (ACFTA) y el ALC ASEAN-Corea (AKFTA). Estos tipos preferenciales no eximen a las importaciones del BMAD ni del BMTP.
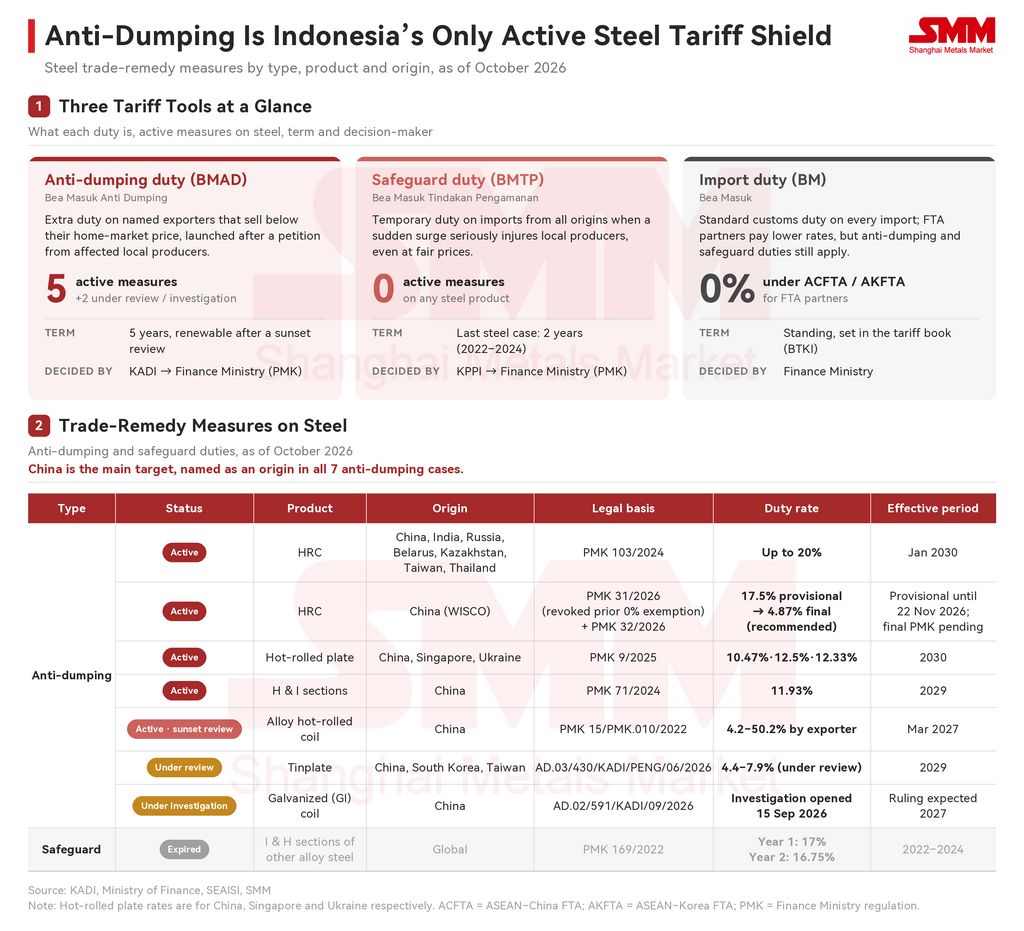
Las medidas antidumping de Indonesia sobre el acero se centran principalmente en los productos en bobinas. No hay ninguna salvaguardia en vigor, ya que no se ha producido un aumento repentino de las importaciones en los productos pertinentes ni ha habido reclamaciones del sector. China es el principal origen al que se apunta, porque se importan grandes volúmenes de bobinas de menor precio desde China. Los productos largos atraen menos medidas, ya que se producen en gran parte a nivel nacional, representan alrededor del 60% de la producción de acero de Indonesia y enfrentan una presión de importación limitada.
Políticas no arancelarias: SNI, licencias de importación y TKDN funcionan como un solo sistema
La Norma Nacional de Indonesia (SNI) es la base del sistema. Protege la seguridad y la calidad de los productos y respalda la competencia leal al mantener fuera del mercado los productos de calidad inferior. La mayoría de los nuevos requisitos SNI cubren bobinas, ya que los productos largos se fabrican en gran parte localmente y ya tienen sus propias normas, como la SNI 2052:2024 para barras de refuerzo.
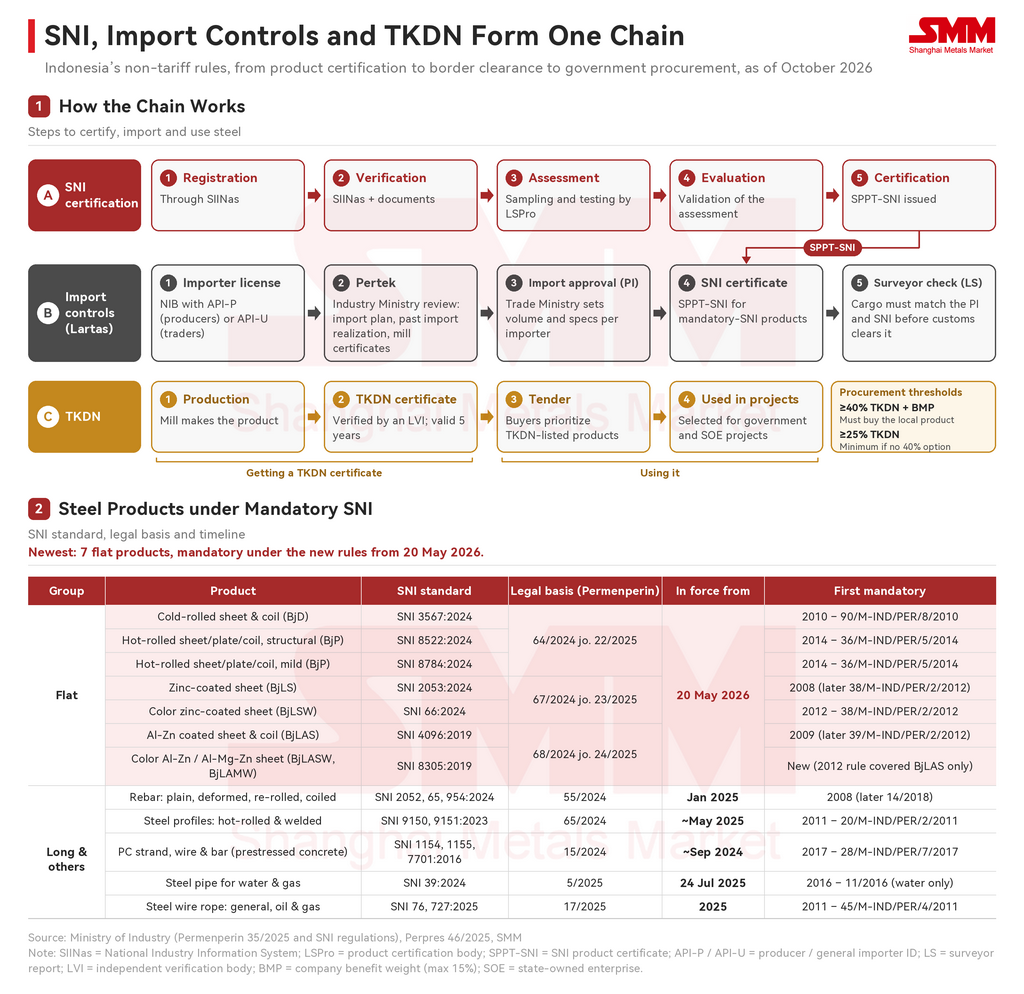
Las licencias de importación se basan en la SNI. Una aprobación de importación (PI) está respaldada por la consideración técnica del Ministerio de Industria (Pertek), y el acero importado debe cumplir con la SNI correspondiente antes de que se otorgue la aprobación. Una vez que los productos ingresan al mercado, el requisito de nivel de componente nacional (TKDN) determina si pueden usarse en proyectos específicos. El TKDN se aplica proyecto por proyecto, principalmente en proyectos gubernamentales. Estos deben comprar productos locales una vez que el TKDN combinado de un producto y el peso del beneficio de la empresa (BMP) alcanza el 40%; cuando ningún producto cumple ese umbral, el TKDN debe ser de al menos el 25%. Esto canaliza la demanda de acero de los proyectos gubernamentales hacia las acerías locales.
II. Oferta, demanda y flujos comerciales: la producción local aumenta, pero las importaciones siguen liderando
Consumo aparente de acero: la construcción domina y el petróleo y el gas podrían superar al sector automotriz
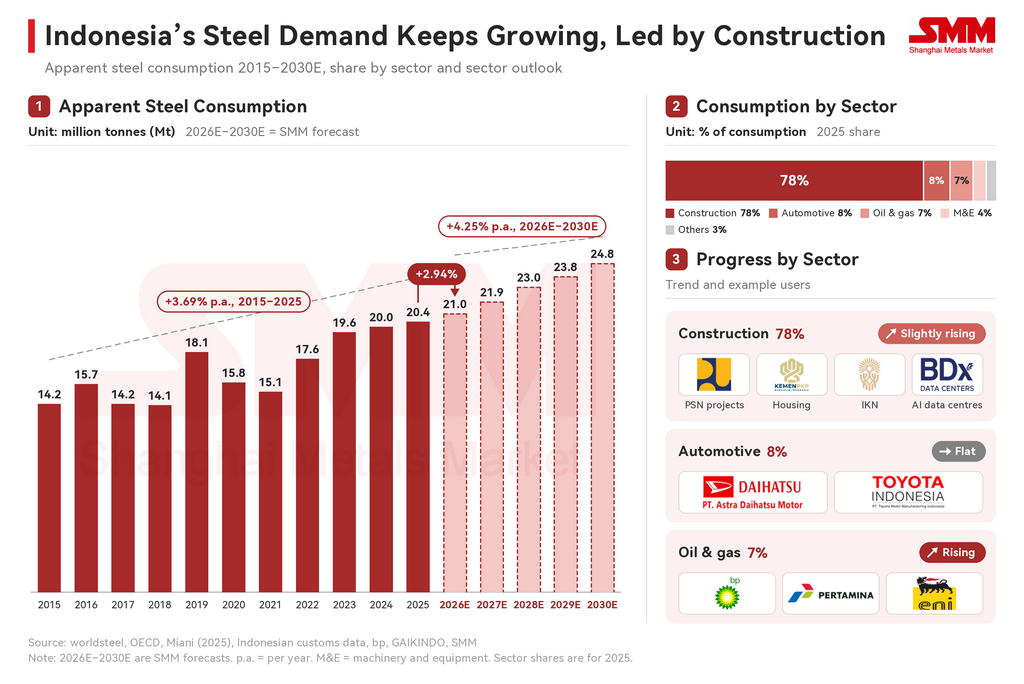
El consumo aparente de acero aumentó de 14,2 Mt en 2015 a 20,4 Mt en 2025, alrededor del 3,69% anual. SMM espera que siga aumentando alrededor del 4,25% anual durante 2026E–2030E hasta 24,8 Mt, respaldado por proyectos de construcción en curso y por instalaciones de petróleo y gas de BP, Eni y Pertamina, que requieren principalmente tuberías de acero con norma API. El sector automotriz, por el contrario, se ha estancado. Una rupia más débil y las bajas ventas de automóviles apuntan a condiciones económicas moderadas, y se han anunciado muy pocas plantas automotrices nuevas. La construcción seguirá siendo el mayor consumidor, por lo que es poco probable que la combinación general de consumo cambie en el corto plazo. Sin embargo, si la demanda automotriz se mantiene estable mientras las instalaciones de petróleo y gas continúan entrando en funcionamiento, el petróleo y el gas podrían superar al sector automotriz como consumidor de acero.
Capacidad, producción y utilización: la expansión centrada en planchones se acelera después de 2030
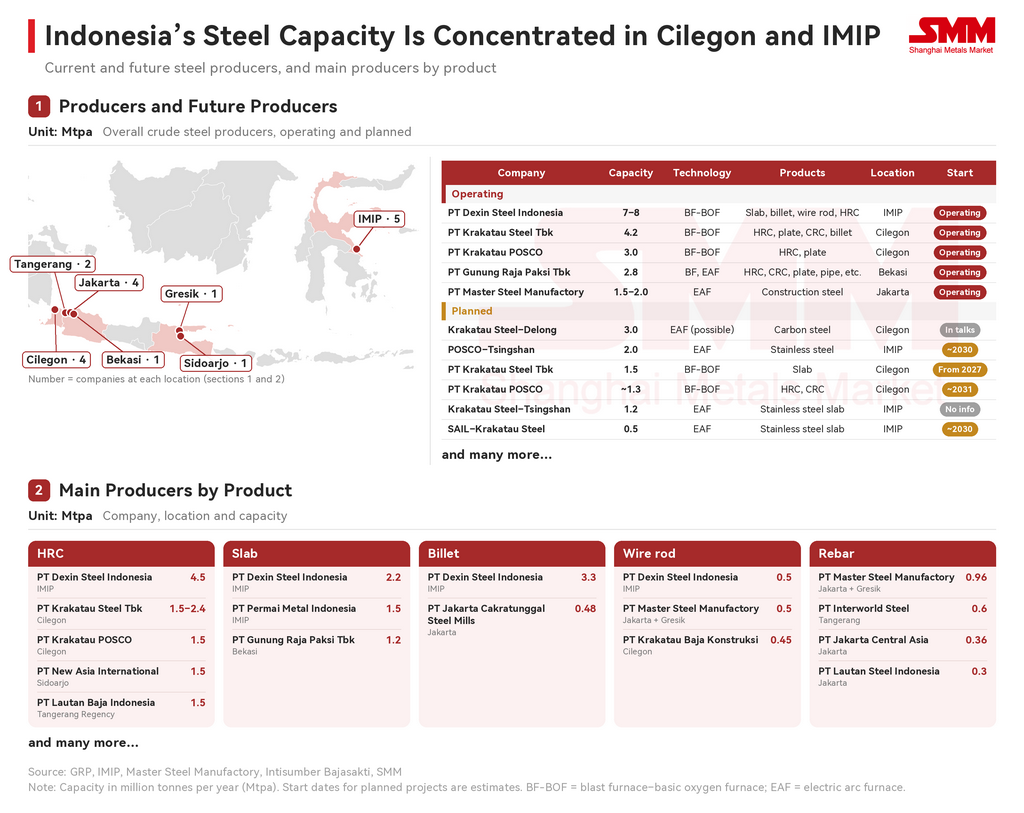
Alrededor del 80% de la siderurgia indonesia sigue dependiendo de la ruta de alto horno-convertidor (BF-BOF), según el Centro de Investigación sobre Energía y Aire Limpio (CREA), y más del 90% de la capacidad en cartera también la utiliza. La principal alternativa, el horno de arco eléctrico (EAF), funciona con chatarra, que es escasa y costosa de asegurar en Indonesia, y cambiar de ruta requeriría un fuerte gasto de capital. Por número de plantas, la industria sigue dominada por pequeñas acerías de productos largos, pero la mayor parte de la capacidad se concentra en unas pocas plantas integradas de gran tamaño. La producción de productos planos está aumentando con la ayuda de las normas SNI para bobinas y los derechos antidumping sobre bobinas importadas. Cilegon e IMIP siguen siendo los dos principales polos siderúrgicos y se espera que alberguen la mayor parte de la expansión futura.
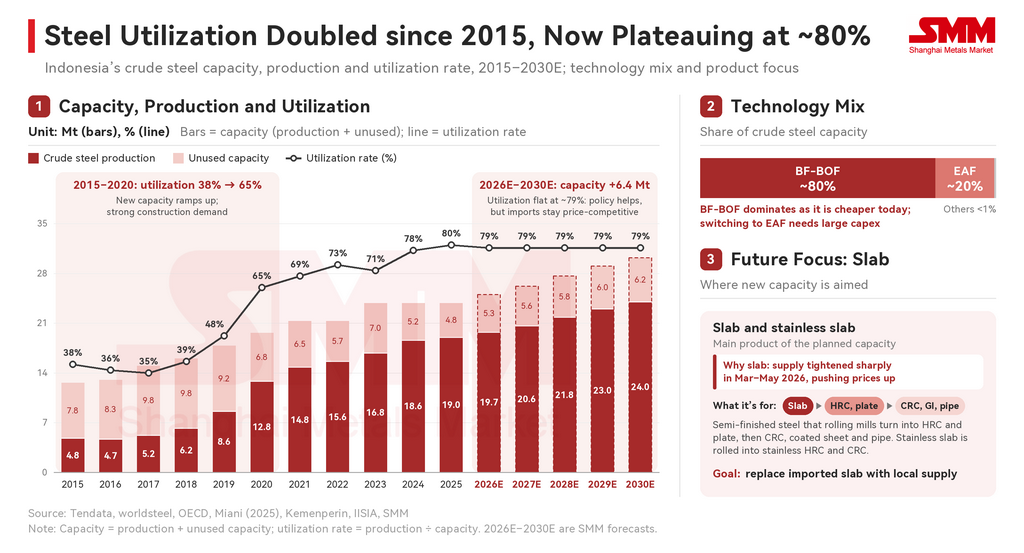
La producción de acero bruto se ha cuadruplicado aproximadamente desde 2015 y la utilización se ha duplicado, a medida que la nueva capacidad aumentó y la fuerte demanda de la construcción impulsó la producción hasta 2019. El salto más pronunciado se produjo en 2020, cuando entró en funcionamiento capacidad orientada a la exportación, principalmente la planta BF-BOF de Dexin Steel en Morowali, aunque la demanda interna cayó durante la COVID. Se espera que la capacidad crezca gradualmente, en 6,4 Mt hasta 30,2 Mt en 2030E, mientras que el crecimiento de la producción se desacelera a alrededor del 5,06% anual durante 2026E–2030E, alcanzando 24,0 Mt. La capacidad debería aumentar más bruscamente después de 2030 a medida que nuevas plantas comiencen a operar, siempre que avancen según lo previsto. El foco estará en los planchones. Las tensiones en Oriente Medio expusieron la fuerte dependencia de Indonesia del planchón importado, ya que el suministro de planchón se estrechó bruscamente entre marzo y mayo de 2026, y la disrupción afectó tanto a los precios como a la producción de productos planos. Por lo tanto, se espera que la inversión futura priorice las acerías centradas en planchones, con una producción que aumentará notablemente a partir de 2030. Hasta entonces, se espera que la utilización se mantenga estable en torno al 79%, ya que las acerías locales siguen teniendo dificultades para igualar los precios de importación y la demanda seguirá requiriendo importaciones.
Exportaciones e importaciones: las exportaciones reducen la brecha, pero las importaciones siguen siendo mayores
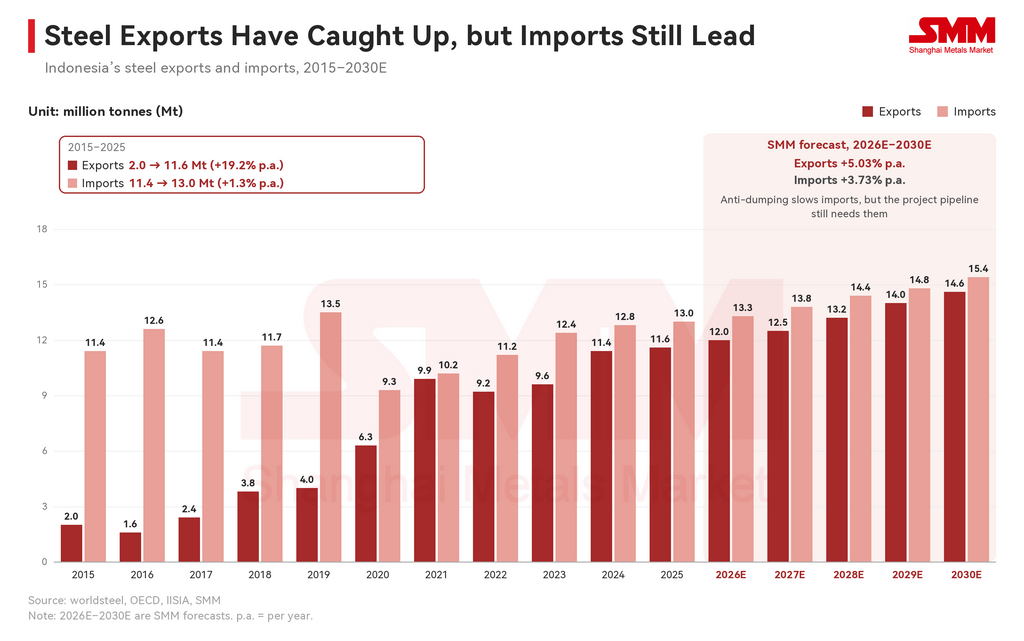
Las importaciones de acero (incluidos los semielaborados como planchones y palanquillas) equivalieron al 63,7% del consumo aparente en 2025; solo en acero acabado, las importaciones suministraron el 55% del consumo. Entre 2015 y 2025, las exportaciones aumentaron de 2,0 Mt a 11,6 Mt (alrededor del 19,2% anual) a medida que Indonesia expandió agresivamente su capacidad, mientras que las importaciones crecieron solo de 11,4 Mt a 13,0 Mt (1,3% anual), pero siguieron siendo mayores en volumen. De 2026E a 2030E, se proyecta que las importaciones crezcan un 3,73 % anual, más lentamente que las exportaciones, con un 5,03 %, a medida que entran en vigor los derechos antidumping y las acerías locales aumentan su producción con apoyo de políticas, aunque la cartera de proyectos seguirá necesitando acero importado.
Contexto regional: Indonesia en el panorama del sudeste asiático
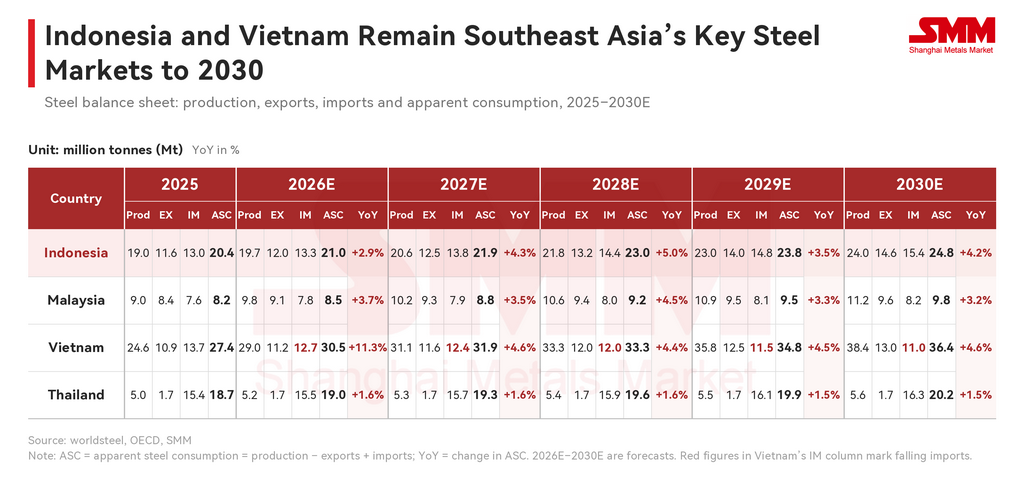
Se espera que Indonesia, Vietnam, Malasia y Tailandia sigan creciendo hasta 2030E pese a las perturbaciones en Oriente Medio, por lo que la demanda de acero del sudeste asiático se mantiene resiliente. Vietnam está reduciendo de forma constante su dependencia de las importaciones a medida que entran en vigor los derechos antidumping y entra en funcionamiento nueva capacidad nacional, lo que lo encamina a equilibrar su comercio de acero en 2028E y a convertirse en exportador neto a partir de 2029E. Se espera que Malasia crezca a un ritmo constante, con los proyectos ferroviarios dando un impulso adicional a la demanda en 2028E. Tailandia es el de crecimiento más lento y el más dependiente de las importaciones de los cuatro, ya que depende de las importaciones para alrededor del 80 % de su consumo de acero. Sin recursos naturales propios, es menos competitivo en costes y sigue centrándose en acero de alto valor para el sector automotriz.
Hasta 2030E, las importaciones de Indonesia crecen más lentamente que la demanda, por lo que su participación en el consumo aparente baja del 63,7 % al 62,1 %. Las exportaciones crecen más rápido que las importaciones, y las importaciones netas se reducen de 1,4 Mt a 0,8 Mt. La causa fundamental es que la producción local crece más rápido que la demanda: la capacidad nacional está cubriendo una proporción creciente de la nueva demanda, por lo que la sustitución de importaciones es lenta pero claramente está en marcha.
III. Estudio de caso de HRC (SA 7208): las importaciones caen casi a la mitad mientras las exportaciones se desplazan a Vietnam
Exportaciones e importaciones de HRC: los flujos chinos se reducen mientras Vietnam absorbe las exportaciones
El HRC es uno de los principales productos de acero utilizados en los proyectos de Indonesia. Se emplea en piezas de automoción y como materia prima para chapa de automoción, así como en acero para construcción, como perfiles CNP, tubos y secciones soldadas, y varias acerías indonesias lo producen. Las importaciones de HRC cayeron alrededor de un 44,1 % interanual en enero-septiembre de 2026, de 1,60 Mt a 0,90 Mt, principalmente porque los volúmenes de origen chino disminuyeron al endurecerse la presión antidumping. Japón y China son los principales orígenes. El HRC japonés sigue teniendo demanda porque muchos fabricantes de automóviles en Indonesia, concentrados en torno a Karawang, en Java Occidental, requieren material de origen japonés.
Las importaciones se dispararon en dos ocasiones. Entre marzo y mayo de 2025, las importaciones aumentaron después de que Vietnam impusiera derechos antidumping al HRC chino el 7 de marzo de 2025, desviando parte de los volúmenes hacia Indonesia. En abril de 2026, los compradores acumularon existencias en medio de las tensiones en Oriente Medio, antes de que las importaciones cayeran en junio de 2026 al quedar el mercado sobresaturado.
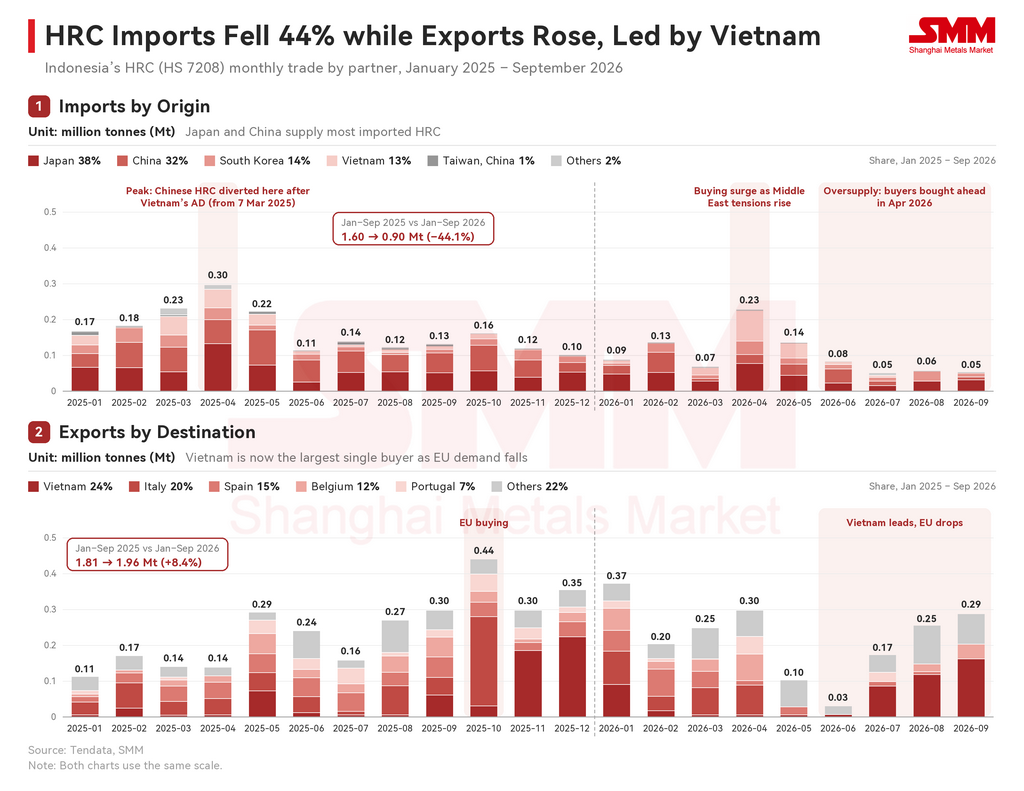
En el lado de las exportaciones, el HRC indonesio fue competitivo en varios mercados de la UE, con compras europeas que alcanzaron su punto máximo en octubre de 2025, antes de que el Mecanismo de Ajuste en Frontera por Carbono (CBAM) de la UE entrara en su fase definitiva el 1 de enero de 2026. Los envíos a Europa cayeron aún más después de que el nuevo régimen de cuotas de acero de la UE entrara en vigor el 1 de julio de 2026, reduciendo aproximadamente a la mitad los volúmenes de cuota y elevando el arancel fuera de cuota al 50%. En general, las exportaciones aumentaron un 8,4% interanual entre enero y septiembre de 2026, ya que Vietnam se convirtió en el mayor comprador individual; el HRC indonesio no está sujeto a los derechos antidumping de Vietnam. Indonesia exporta ahora más HRC del que importa, respaldado por precios competitivos, amplia capacidad de laminación y una rupia débil que hace que las exportaciones sean más rentables.
Precios del HRC: Indonesia subcotiza a sus pares regionales en el mercado interno y en Vietnam
Durante el último año, los precios del HRC de la ASEAN han seguido en general al HRC de origen chino. Los precios de exportación indonesios han estado entre los más bajos de la región desde julio. Los precios subieron a partir de marzo de 2026, cuando la situación en Oriente Medio interrumpió el suministro de planchones y la debilidad de la rupia elevó los costos. Se moderaron en junio-julio de 2026 después de que la prohibición temporal de Irán sobre las exportaciones de planchones y acero plano, impuesta a finales de abril de 2026, expirara el 30 de mayo de 2026 sin prórroga, permitiendo reanudar los envíos de planchones. Desde agosto, el mercado ha estado sobresaturado, ya que la demanda no ha cumplido las expectativas y el reabastecimiento ha sido mínimo.
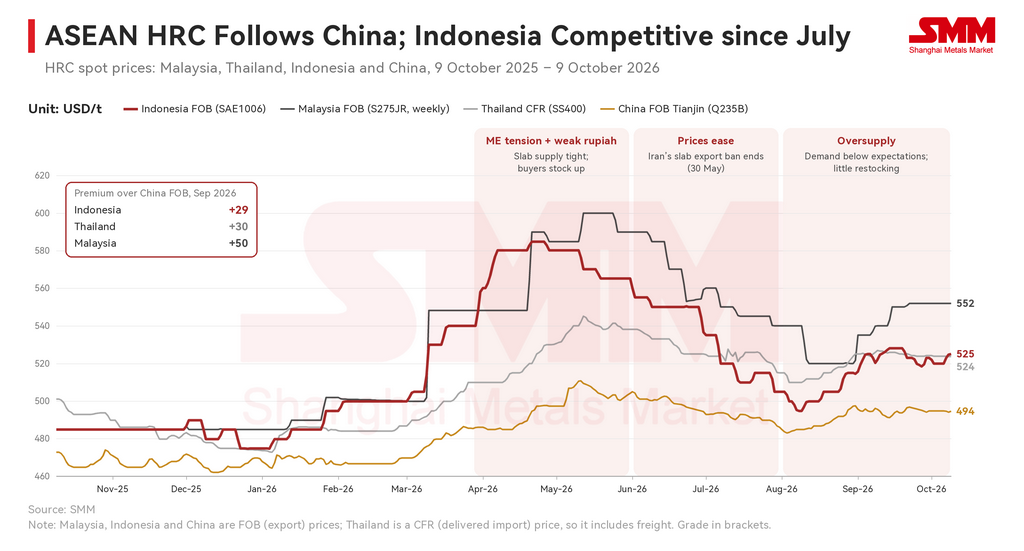
Durante el último año, los precios del HRC de la ASEAN han seguido en general al HRC de origen chino. Los precios de exportación indonesios han estado entre los más bajos de la región desde julio. Los precios subieron a partir de marzo de 2026, cuando la situación en Oriente Medio interrumpió el suministro de planchones y la debilidad de la rupia elevó los costos. Se moderaron en junio-julio de 2026 después de que la prohibición temporal de Irán sobre las exportaciones de planchones y acero plano, impuesta a finales de abril de 2026, expirara el 30 de mayo de 2026 sin prórroga, permitiendo reanudar los envíos de planchones. Desde agosto, el mercado ha estado sobresaturado, ya que la demanda no ha cumplido las expectativas y el reabastecimiento ha sido mínimo. La BLC indonesia se situó en 525 USD/t el 9 de octubre y desde entonces ha cedido 10 USD/t hasta 515 USD/t, nivel en el que se mantuvo hasta el 21 de octubre.
IV. Conclusión y resumen: la demanda sigue resistiendo, pero los precios continúan bajo presión
Resumen: unas perspectivas a largo plazo favorables frente a la debilidad a corto plazo
SMM mantiene que el mercado siderúrgico de Indonesia debe evaluarse en dos horizontes. A largo plazo, las perspectivas son favorables. Las medidas políticas y la nueva capacidad, en particular las acerías centradas en desbastes, están reforzando la posición de los productores locales, y los proyectos de petróleo y gas están añadiendo una nueva fuente de demanda a medida que la construcción se desacelera. Sin embargo, las importaciones siguen aumentando, solo ligeramente por debajo de la demanda, y se espera que la utilización se mantenga estable en torno al 79 %. A corto plazo, la débil demanda local mantiene el mercado bajo presión.
Se espera que Indonesia, Vietnam, Malasia y Tailandia sigan creciendo hasta 2030E pese a las perturbaciones en Oriente Medio, por lo que la demanda siderúrgica del sudeste asiático sigue siendo resistente. Vietnam está reduciendo de forma constante su dependencia de las importaciones a medida que entran en vigor los derechos antidumping y entra en funcionamiento nueva capacidad nacional, lo que lo encamina a equilibrar su comercio de acero en 2028E y a convertirse en exportador neto a partir de 2029E. Se espera que Malasia crezca a un ritmo constante, y los proyectos ferroviarios darán un impulso adicional a la demanda en 2028E. Tailandia es el país de crecimiento más lento y el más dependiente de las importaciones de los cuatro, ya que depende de las importaciones para alrededor del 80 % de su consumo. Sin recursos naturales propios, sigue siendo menos competitivo y continúa centrándose en acero de alto valor para el sector automovilístico.
Condiciones actuales y previsiones futuras: los precios se mantienen estables mientras persisten los riesgos a la baja
Las acerías indonesias han tenido dificultades para conseguir pedidos en las últimas semanas, ya que la demanda local sigue muy débil, con pocos proyectos nuevos relacionados con la construcción en comparación con el año pasado. Los precios de la mayoría de los productos objeto de seguimiento se mantuvieron estables entre el 14 y el 21 de octubre de 2026:
- Palanca EXW: 470 USD/t → 473 USD/t → 470 USD/t
- Desbaste EXW: 480 USD/t → 480 USD/t
- Alambrón EXW: 500 USD/t → 500 USD/t
- BLC FOB: 515 USD/t → 515 USD/t
- BLC CFR Surabaya: 533 USD/t → 533 USD/t
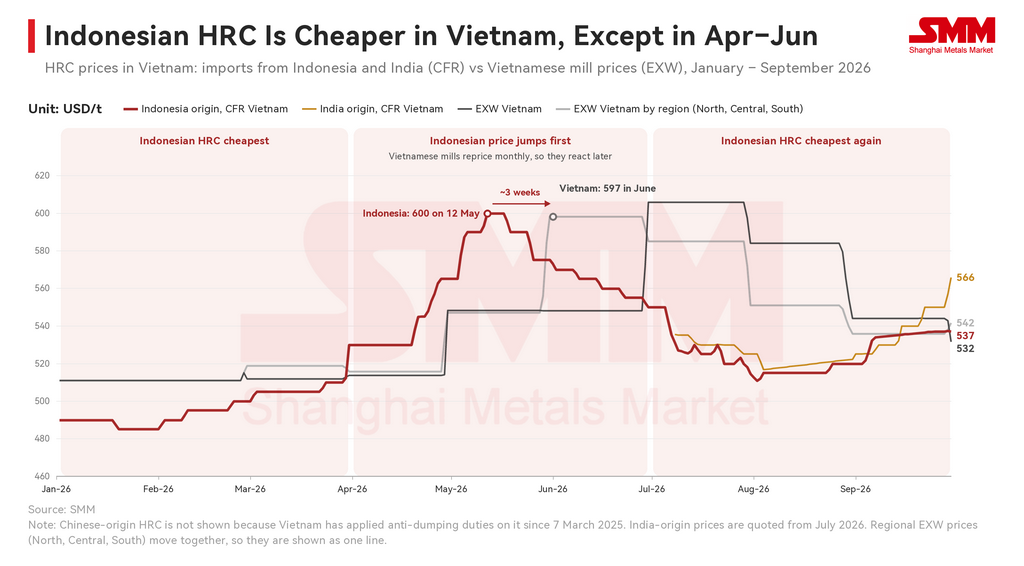
- BLC CFR Vietnam: 535 USD/t → 535 USD/t
Las acerías están aceptando ahora pedidos para entrega en enero de 2027 y están dispuestas a reducir sus ofertas para seguir siendo competitivas. El alambrón es el producto más demandado, pero la demanda sigue débil y los compradores recurren a las pequeñas acerías de Java, cuyos precios son unos 25 USD/t más altos. En los productos planos, los precios de las materias primas se han mantenido estables después de que los rumores anteriores de aumentos no se materializaran. Se espera que el HRC CFR Vietnam se mantenga en su nivel actual, ya que está aproximadamente en línea con las ofertas de las acerías vietnamitas.
Para los exportadores chinos, las perspectivas hacia 2030 apuntan a una participación cada vez menor en un mercado de importación de crecimiento más lento. Se prevé que las importaciones crezcan un 3,73 % anual entre 2026E y 2030E, por debajo de la demanda del 4,25 %, y China, que suministró el 46 % de los volúmenes de importación en 2025, es el principal objetivo de los derechos antidumping de Indonesia; el HRC, cuyas importaciones cayeron un 44 % al descender los volúmenes chinos, muestra cómo cada nuevo caso puede reducir la participación de China. Las planchas y otros productos semiacabados de acero siguen siendo la principal vía para los proveedores chinos, ya que los aranceles actuales se centran principalmente en las bobinas y no se espera que la producción local de planchas aumente notablemente hasta 2030. A corto plazo, la señal a vigilar es el reglamento final del Ministerio de Finanzas (PMK) sobre el HRC de WISCO, que decidirá si el derecho provisional del 17,5 % impuesto a finales de mayo de 2026 se convierte en definitivo. SMM seguirá de cerca los siguientes hitos:
- La demanda local, en particular el lanzamiento de nuevos proyectos de construcción
- Las ofertas de exportación de origen chino y las expectativas de precios de los compradores; los precios de las materias primas para productos planos de acero
- El PMK final de Indonesia sobre el derecho del HRC de WISCO
- Las ofertas de las acerías para entrega en enero de 2027
- El avance de los proyectos de petróleo y gas de BP, Eni y Pertamina
- La investigación antidumping sobre bobinas GI (abierta el 15 de septiembre de 2026; se espera resolución en 2027) y la revisión por extinción de la hojalata
Fuentes: SMM, BPS, KADI, Ministerio de Finanzas, Ministerio de Industria, IISIA, etc.
Declaración sobre la fuente de los datos: Salvo la información disponible públicamente, todos los demás datos son procesados por SMM a partir de información disponible públicamente, comunicaciones de mercado y el modelo de base de datos interno de SMM. Los datos son solo de referencia y no constituyen recomendaciones para la toma de decisiones.



