El 21 de octubre, se extendió por el mercado el rumor de recortes coordinados de producción en los productos intermedios de níquel de Indonesia: 50% para el precipitado de hidróxido mixto (MHP), 50% para la mata de níquel de alta ley y 20% para el arrabio de níquel (NPI). Los informes de que los principales productores de níquel de propiedad china habían discutido recortes conjuntos impulsaron el movimiento, y el contrato de níquel más negociado en la Bolsa de Futuros de Shanghái (SHFE) cerró con una subida del 3,05% ese día. Ninguno de los recortes ha sido confirmado por los productores ni por las autoridades.
La opinión de SMM es que la lógica detrás de un recorte difiere marcadamente según el producto. Los productores de MHP están perdiendo dinero en términos de caja y tienen la razón más sólida para recortar. La producción de mata ya se ha reducido, dejando poco margen para eliminar más. Las fundiciones de NPI aún obtienen márgenes de caja, por lo que es poco probable que se produzcan grandes recortes voluntarios. A continuación se presenta la evaluación de SMM de cada segmento.
MHP: Se esperaba un recorte
Informes recientes sugieren que algunos productores indonesios de lixiviación ácida a alta presión (HPAL) podrían recortar conjuntamente la producción de MHP en un 50%, lo que provocó brevemente un fuerte repunte de los precios del níquel. Ningún anuncio ha aclarado aún la base de referencia del recorte ni su duración.
SMM señala que la industria ya esperaba en general cierta reducción en la producción de intermedios hidrometalúrgicos este mes, por lo que un recorte en sí mismo no es una sorpresa. Sin embargo, un recorte del 50% de la producción actual sí lo sería.
Por qué se avecinaban los recortes: el mercado pasó de déficit a superávit
A partir del tercer trimestre, el suministro de azufre de Indonesia mejoró notablemente en comparación con el segundo trimestre, ayudado por un mejor acceso marítimo a través del estrecho de Ormuz y por importaciones complementarias de Canadá y otras fuentes. El azufre se quema para producir el ácido sulfúrico utilizado en la HPAL, por lo que los programas de producción de MHP se recuperaron en consecuencia.
En el lado de la demanda, la demanda de nuevas energías mantuvo el consumo de sulfato de níquel cerca de su nivel más alto del año en el tercer trimestre, pero la producción de níquel electrolítico (níquel refinado producido por electrólisis, un destino clave para el MHP) se redujo gradualmente. Los datos de SMM muestran que el balance de MHP de Indonesia pasó de déficit en el segundo trimestre a superávit, y los pagos por MHP (precios del MHP expresados como porcentaje del precio del níquel en la LME) comenzaron a debilitarse. Dado que los precios del níquel aún no habían caído significativamente, los precios del MHP a principios del tercer trimestre todavía cubrían los costos teóricos de producción en efectivo.
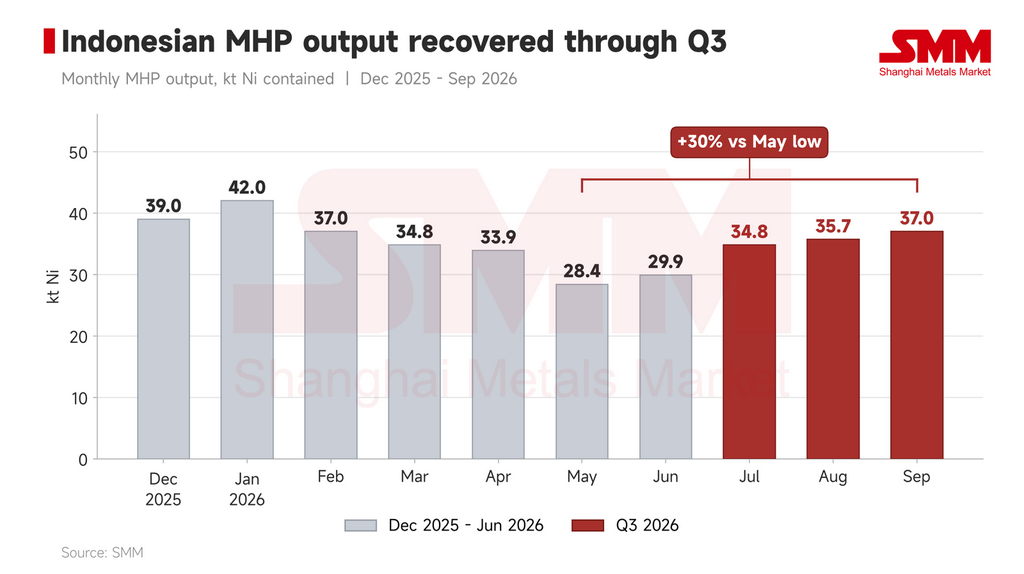
Figura 1: Producción mensual de MHP en Indonesia (kt Ni). Fuente: SMM
Desde finales del tercer trimestre hasta principios del cuarto, el mercado de MHP se debilitó aún más. Los cambios en los pedidos de algunas empresas líderes redujeron el consumo doméstico de sulfato de níquel por parte del sector de cátodos ternarios (NCM), lo que disminuyó la demanda de MHP. Sin una reducción significativa de la oferta prevista en ese momento, el MHP se convirtió gradualmente en un mercado de compradores y los pagables cayeron bruscamente.
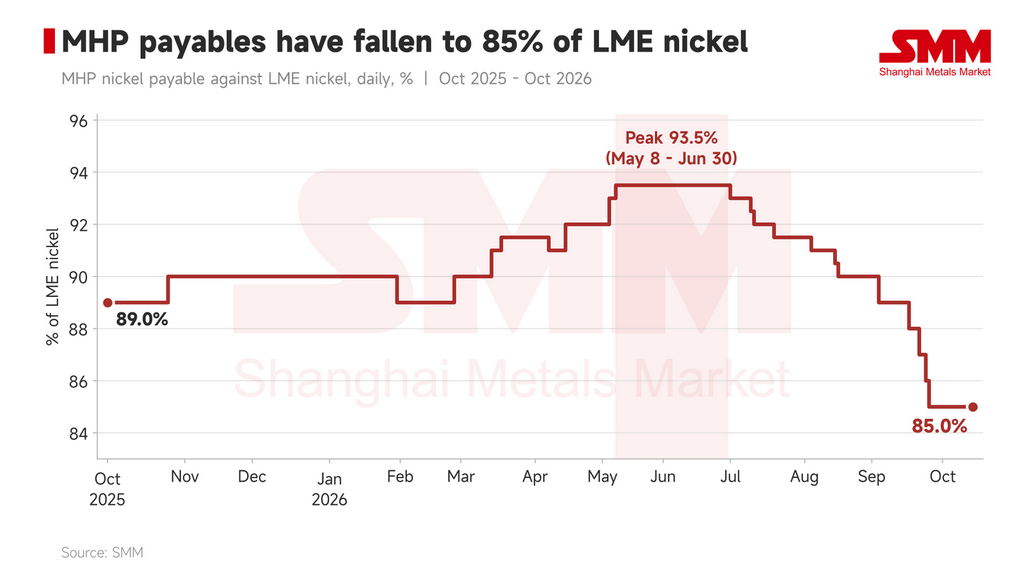
Figura 2: Pagable de níquel en MHP frente al níquel LME, diario (%). Fuente: SMM
Costos: la producción al contado está bajo el agua
Los precios del mineral de níquel y del azufre han bajado ligeramente, pero siguen altos en comparación con el inicio del año. Los datos de SMM sitúan el costo en efectivo teórico de la producción de MHP, neto de créditos de cobalto, en torno a 14.500 dólares por tonelada de níquel a mediados de octubre. El cobalto también es difícil de monetizar actualmente, por lo que el crédito teórico de cobalto no se traduce directamente en flujo de caja.
Con el MHP al contado vendiéndose por debajo de 13.000 dólares por tonelada de níquel en base FOB, según SMM, los productores están bajo una fuerte presión por márgenes negativos en la producción actual. En un mercado con exceso de oferta donde los costos al contado superan los precios de venta, los recortes eran un resultado lógico.
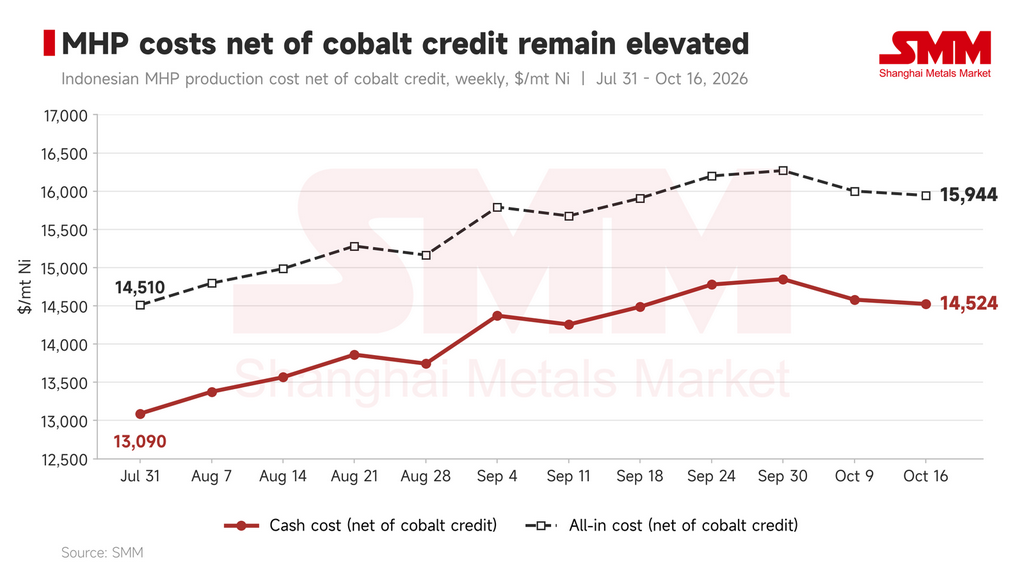
Figura 3: Costo en efectivo y costo total del MHP en Indonesia, neto de crédito de cobalto, semanal ($/t Ni). Fuente: SMM
Impacto: un piso para los pagables, pero una recuperación requiere desacumulación de inventarios
Antes de que surgieran los rumores de recortes, SMM consideraba que los pagables de MHP ya habían tocado fondo, con un margen de caída adicional limitado. Por el lado de la oferta, los márgenes negativos dejan a los productores poco margen para más descuentos. Por el lado de la demanda, una caída adicional de 1 a 2 puntos porcentuales en el pagable haría económico comprar MHP para la producción de níquel electrolítico, por lo que la electroobtención podría actuar como respaldo para la demanda de MHP.
El único obstáculo es el cobalto. No existe un instrumento de cobertura para el cobalto contenido en el MHP, por lo que los compradores asumen una exposición sin cobertura ("larga desnuda") a la caída de los precios del cobalto.
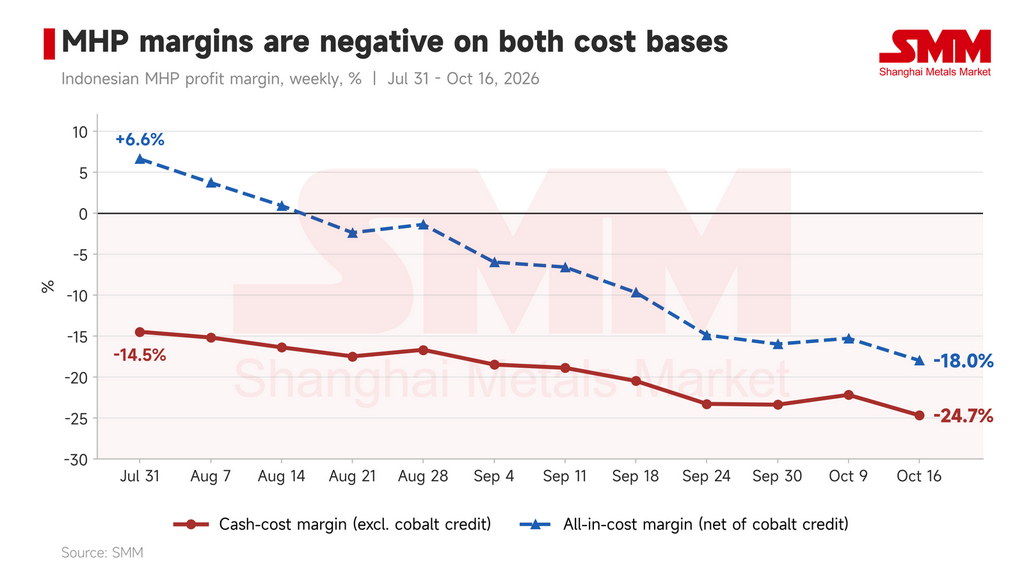
Figura 4: Márgenes de beneficio del MHP en Indonesia, semanal (%): base de costo en efectivo excluyendo crédito de cobalto; base de costo total neto de crédito de cobalto. Fuente: SMM
Dado que los acuerdos reales siguen sin definirse, SMM ha elaborado dos escenarios ilustrativos basados únicamente en informes de mercado. No pretenden servir de orientación:
- Escenario 1: un recorte del 50% de la producción actual eliminaría entre 15.000 y 18.000 t de Ni al mes de MHP.
- Escenario 2: una caída de las tasas de operación de la industria al 50% eliminaría unas 12.000 t de Ni al mes.
Unos recortes de esta magnitud endurecerían notablemente un mercado de MHP con oferta holgada y, con el soporte de los costes por debajo, deberían poner fin definitivamente al descenso de los payables. Sin embargo, un repunte requerirá una reducción significativa de existencias en toda la cadena ascendente y descendente, o una clara recuperación de la demanda descendente.
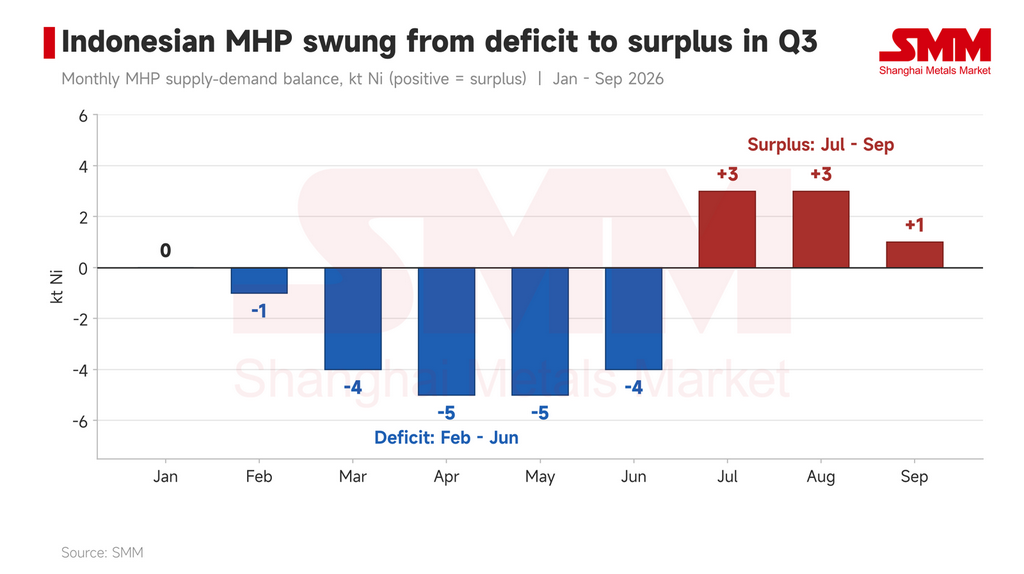
Figura 5: Balance mensual de oferta y demanda de MHP de Indonesia (kt de Ni; positivo = superávit). Fuente: SMM
Conclusión: un anticipo extremo de la ola de capacidad del próximo año
Los recortes forzosos del cuarto trimestre son un ensayo general extremo para el próximo año, cuando está previsto que entre en funcionamiento una gran cantidad de capacidad nueva. La capacidad de fundición ascendente crecerá con fuerza, mientras que el consumo descendente no muestra signos de un aumento comparable. Este año los productores están presionados por los altos costes; el próximo año la presión puede venir de los bajos precios de venta.
El níquel electrolítico puede parecer un último recurso a largo plazo para el excedente de MHP. Pero hasta que las baterías de estado sólido o el acero inoxidable generen suficiente demanda adicional, los productores tendrán que planificar la producción con cuidado para evitar empujar sus propios precios cada vez más a la baja.
Riesgos
Cabe reiterar que los volúmenes de recorte de esta sección son estimaciones hipotéticas basadas en información de mercado y no deben tratarse como orientación. La confirmación deberá esperar a los programas de producción reales de las empresas y a los anuncios oficiales. Además, si los precios del níquel entran en sobrecompra, las dudas sobre la duración de los recortes, junto con la cobertura de los productores, podrían lastrar los precios.
Níquel mate: la producción ya se ha reducido, lo que limita el impacto de cualquier recorte
El 21 de octubre se habló de un recorte del 50% en la producción indonesia de níquel mate de alta ley, junto con informes de medios extranjeros de que los principales productores de propiedad china estaban discutiendo recortes coordinados de HPAL, lo que ayudó a que el contrato de níquel más negociado de la SHFE subiera un 3,05% ese día. Ninguno de los dos informes ha sido confirmado por las empresas ni por las autoridades.
Los datos de SMM muestran que la producción de mate ya se había contraído con fuerza antes de que surgiera el rumor. Incluso si se materializa un recorte, es probable que su efecto marginal sobre la oferta sea limitado.
La producción cayó con fuerza en agosto-septiembre mientras los payables se mantuvieron estables
La producción indonesia de mate fue de 21.100 t de Ni en agosto y cayó un 21,3% intermensual hasta 16.600 t de Ni en septiembre; SMM espera 15.800 t de Ni en octubre. Frente a una capacidad mensual de 70.900 t de Ni, las tasas de operación cayeron de alrededor del 30% en agosto a alrededor del 23% en septiembre, y se espera que en octubre ronden el 22%.
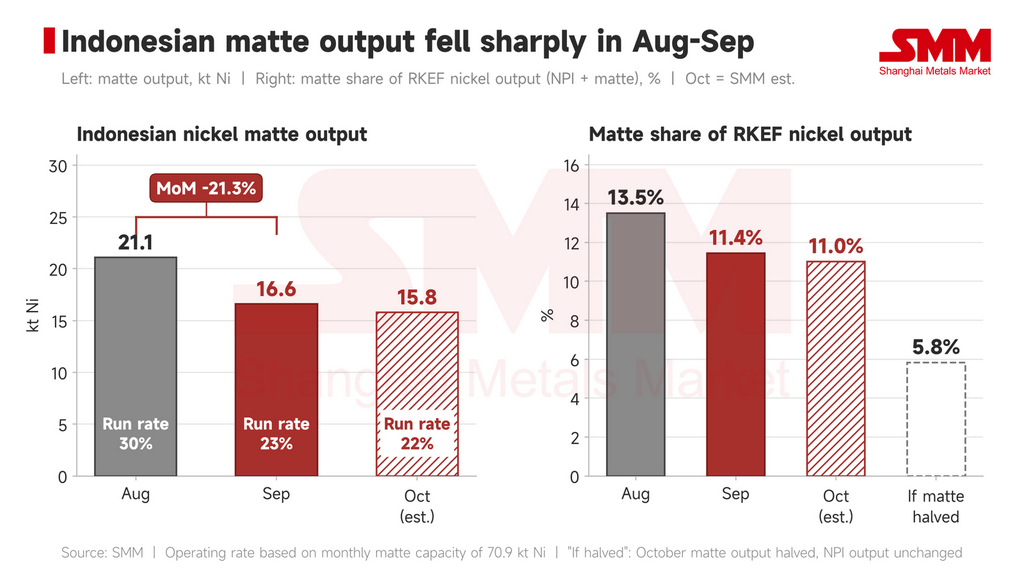
Figura 6: Producción indonesia de níquel mate y tasas de operación (izquierda) y participación del mate en la producción de níquel RKEF de Indonesia (derecha); octubre es una estimación de SMM. Fuente: SMM
El descenso refleja una economía de conversión más débil. Una vía para obtener mate en Indonesia consiste en tomar el NPI producido en líneas de horno rotatorio-horno eléctrico (RKEF) y convertirlo en mate en convertidores. SMM calcula que el margen de convertir a mate frente a vender el NPI directamente promedió –522 USD/t de Ni en agosto, –377 USD/t de Ni en septiembre y –467 USD/t de Ni en la primera quincena de octubre. Ha sido negativo en los 48 días de negociación desde el 3 de agosto.
Sobre la base del coste total, el mate indonesio pasó de un beneficio de unos 300 USD/t de Ni a principios de agosto a una pérdida de unos 857 USD/t de Ni a mediados de octubre. Como resultado, la mayoría de las líneas de mate basadas en RKEF han vuelto a producir NPI.
En cuanto a los precios, el mate indonesio se evaluó en 14.145 USD/t de Ni FOB el 22 de octubre, un 9,5% menos que a finales de agosto, siguiendo principalmente la caída del níquel. Su payable frente al níquel del LME se ha mantenido en torno al 93,5% desde mediados de mayo.
El mercado al contado está débil por ambos lados. Los principales proveedores han terminado de firmar contratos a largo plazo, dejando poco tonelaje al contado, lo que sostiene el payable. Los compradores que se abastecen externamente prefieren el MHP: el 21 de octubre, el margen para producir sulfato de níquel a partir de MHP era del 5,8%, frente al 2,9% del mate, lo que limita el alza de los payables del mate.
Si se produce un recorte, el impacto marginal es limitado
El rumor no especificaba contra qué se mide el 50%. Reducir a la mitad la producción estimada de octubre eliminaría unas 7.900 t de Ni al mes y recortaría las tasas de operación a alrededor del 11%. En el contexto de la producción total de níquel RKEF de Indonesia, es una proporción pequeña.
7.900 t de Ni equivalen a alrededor del 6,2% de la producción mensual de NPI de Indonesia. Dado que la mayoría de las líneas RKEF ya han vuelto al NPI, hay poco margen para nuevos recortes en esta vía. Cabe destacar que la producción indonesia de NPI no aumentó en agosto-septiembre cuando las líneas cambiaron: la producción combinada de NPI y mate cayó de 156.200 t de Ni a 145.100 t de Ni, ya que las menores tasas de operación generales del RKEF compensaron el NPI adicional de las líneas convertidas.
La mayor parte del mate que sigue en producción se vende bajo contratos a largo plazo con calendarios de entrega relativamente fijos, lo que deja poco margen para recortes bruscos a corto plazo. En general, SMM considera que un recorte del 50% del mate en toda la industria es relativamente improbable; cualquier reducción es más probable que sea un ajuste temporal en productores individuales.
Perspectivas: tratar el rumor con cautela; es probable que la producción siga baja
Hasta que se confirme el recorte, SMM aconseja una lectura cautelosa de su impacto en el mate. La producción ya era baja antes del rumor, e incluso reducir a la mitad la producción actual eliminaría menos de 8.000 t de Ni al mes, un efecto marginal limitado sobre la oferta total de níquel. A corto plazo, SMM espera que los payables del mate se mantengan en un rango del 93-93,5% y que la producción se sitúe en torno a 15.000-16.000 t de Ni al mes.
Hay dos cosas que merece la pena vigilar. Primero, si los recortes se materializan, y a qué escala y sobre qué base de referencia. Segundo, los márgenes de conversión: si los precios del níquel repuntan y se mantienen mientras los precios del NPI se rezagan, el descuento del NPI frente al níquel refinado se ampliará y los márgenes de conversión podrían recuperarse. Los convertidores parados podrían entonces reiniciarse, elevando la producción de mate.
NPI: el recorte anima el sentimiento, pero las fundiciones aún obtienen márgenes de caja
Un deslizamiento unidireccional de los precios durante octubre
Se espera que la producción indonesia de NPI sea de 128.000 t de Ni en octubre, con el mercado de NPI de alta ley en equilibrio ajustado en general. Sin embargo, los precios cayeron de forma constante durante septiembre y octubre. La negociación al contado fue débil, los compradores descendentes se mostraron cautelosos y en gran medida permanecieron al margen, y la mayoría de las operaciones fueron reposiciones para necesidades inmediatas más que compras activas.
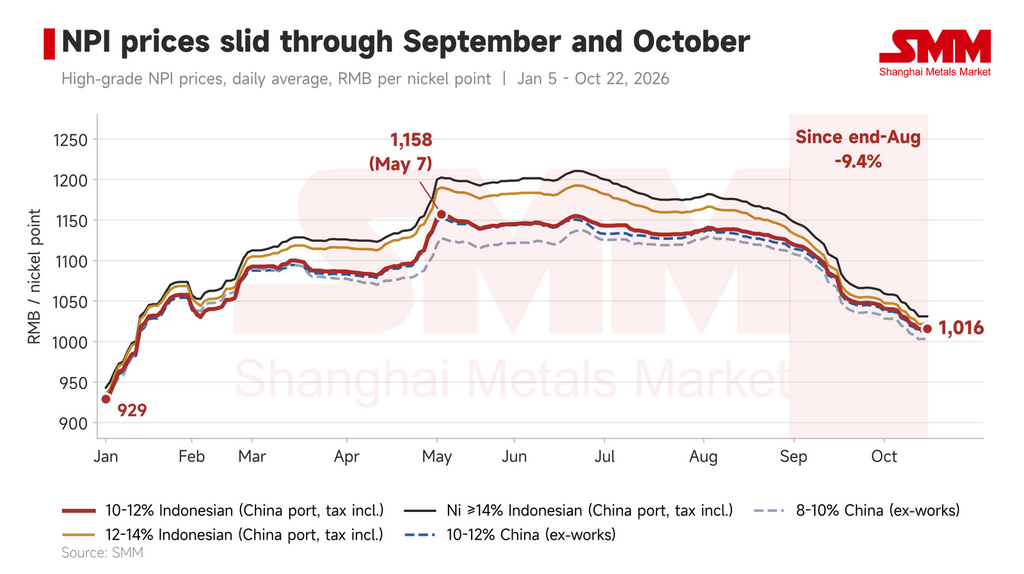
Figura 7: Precios del NPI de alta ley por grado, indonesio (entregado en puerto chino, impuestos incluidos) y chino (en fábrica), en RMB por punto de níquel, es decir, por 1% de contenido de Ni por tonelada. Fuente: SMM
El recorte eleva las expectativas de oferta, pero la base de referencia sigue en disputa
El 21 de octubre, el mercado escuchó hablar de un recorte del 20% del NPI. Sobre esa base, la oferta caería en más de 20.000 t de Ni al mes.
La información del mercado sugiere que la producción en el Parque Industrial Indonesia Morowali (IMIP) en Célebes Central, el mayor centro de procesamiento de níquel del país, ya ha caído más del 20% debido a la sequía relacionada con El Niño. Las tasas de operación en otros parques industriales se sitúan en general en el 70-80%.
Las discusiones de la industria indican que la base de referencia para el recorte del 20% aún se está negociando y los volúmenes reales no se han fijado; el mercado espera que las reducciones reales entren en vigor en noviembre. Los precios del NPI mostraron signos de estabilización y repunte tras la noticia.
Unas existencias abundantes y un débil apetito por precios más altos limitan el alza
Las expectativas de recorte están sosteniendo el mercado, pero las existencias de NPI son abundantes y las acerías de acero inoxidable se muestran reacias a aceptar materias primas a precios más altos. Persiste el sentimiento de espera, y hasta que los recortes cambien realmente el panorama de oferta y demanda, es poco probable que den un fuerte soporte a los precios.
SMM espera que los precios del NPI de alta ley se estabilicen muy probablemente con un sesgo más firme en noviembre, y que el ritmo de cualquier ganancia siga los cambios en la oferta y la demanda y las compras descendentes.
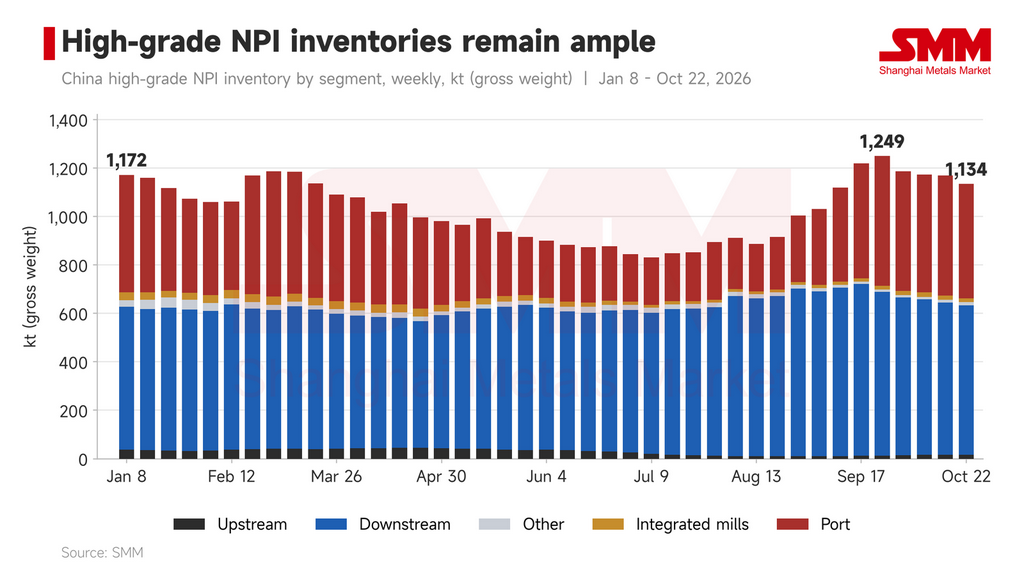
Figura 8: Existencias de NPI de alta ley de China por segmento, semanal (kt, peso bruto). Fuente: SMM
Los márgenes de caja se mantienen, lo que dificulta grandes recortes voluntarios
La fundición de NPI sigue generando beneficios de caja, por lo que los productores tienen poco incentivo intrínseco para recortar de forma conjunta. SMM no espera recortes voluntarios a gran escala en toda la industria en noviembre. Las reducciones reales dependerán de los planes que los productores acuerden entre sí, y se espera que el volumen total sea manejable.
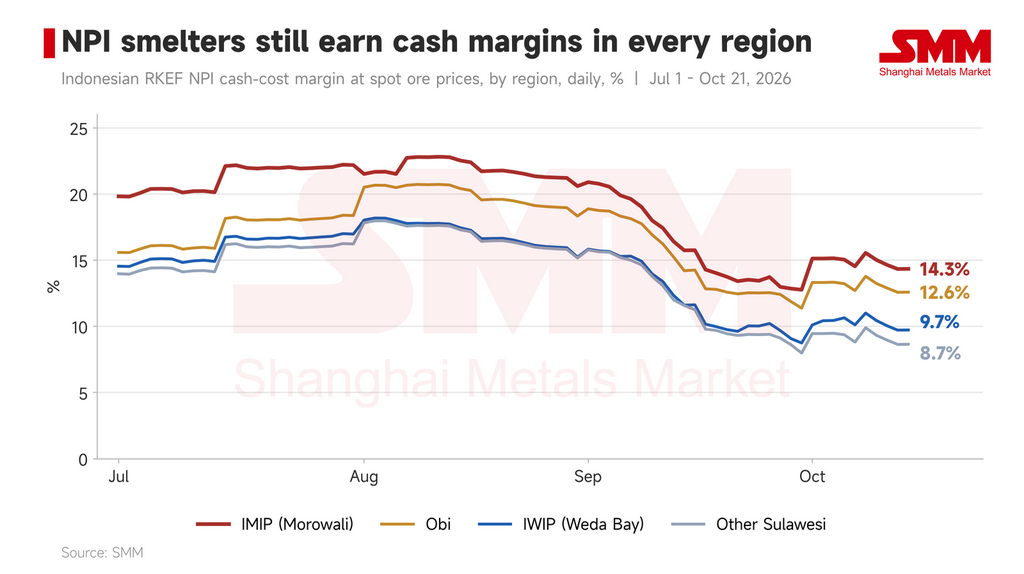
Figura 9: Márgenes de coste de caja del NPI RKEF de Indonesia a precios de mineral al contado por región, diario (%). Fuente: SMM
Perspectivas: los precios cotizan la narrativa del recorte; la ejecución decidirá el repunte
Entre los tres productos intermedios de níquel, la lógica de los recortes diverge notablemente. Las fundiciones de MHP están en márgenes profundamente negativos y tienen el mayor incentivo para recortar; si el plan rumoreado se materializa, aliviaría efectivamente el exceso de oferta de MHP. La producción de mate ya se ha estado contrayendo y las tasas de operación son bajas, por lo que los cambios adicionales dependen principalmente de la economía de conversión.
En cuanto al NPI, los precios al contado cayeron de forma constante en septiembre-octubre, y el IMIP ya ha perdido alrededor del 20% de la producción de forma involuntaria debido a la sequía. Pero las fundiciones de NPI aún obtienen márgenes de caja, lo que dificulta lograr grandes recortes voluntarios, y la base de referencia para los recortes coordinados sigue en discusión.
En general, los precios del níquel cotizan actualmente las expectativas de recortes coordinados en toda la cadena, y el sentimiento está proporcionando soporte, pero varios factores limitan el alza. Hasta dónde repunte el níquel dependerá de cuánto se materialice realmente el recorte de cada producto. Si los recortes finales se quedan cortos respecto a los rumores, los precios del níquel corren el riesgo de un retroceso.