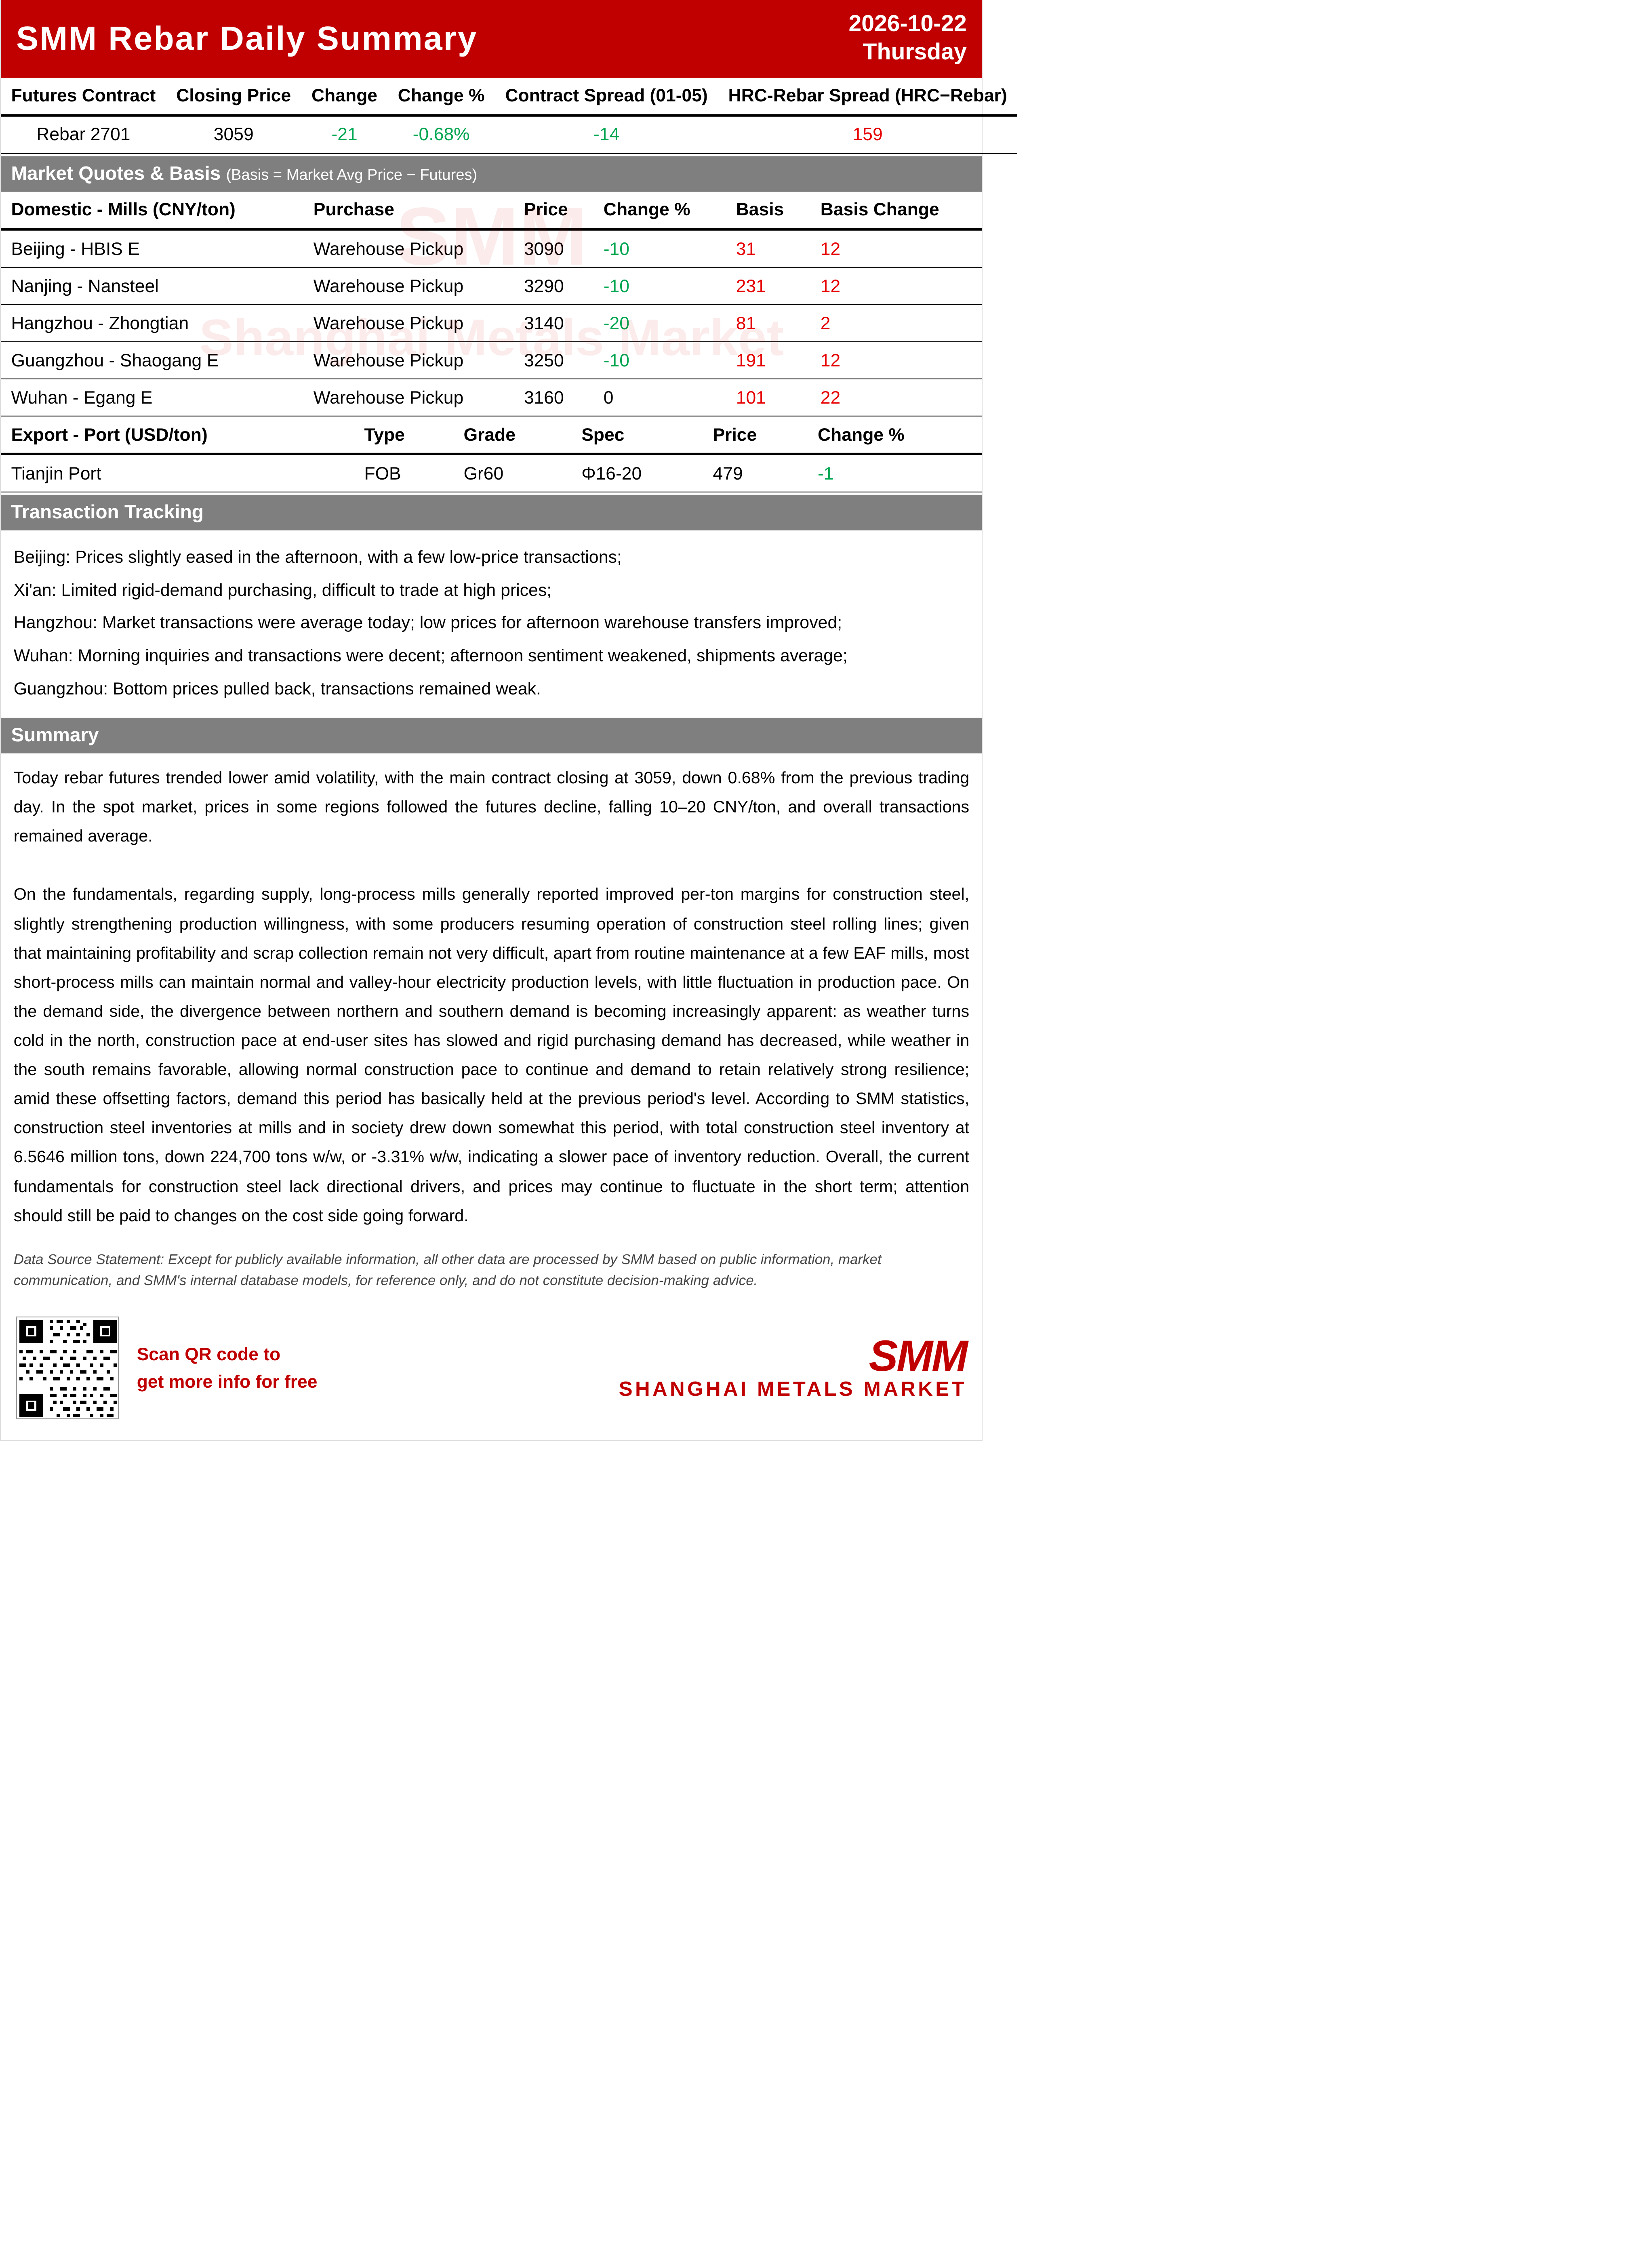
Hoy, los futuros de barras de refuerzo bajaron, con el contrato más negociado cerrando en 3.059, un 0,68% menos que en la sesión anterior. En el mercado al contado, algunas regiones siguieron la caída de los futuros, con precios bajando entre 10 y 20 yuanes por tonelada, y el desempeño general de las transacciones fue promedio.
Desde una perspectiva fundamental, por el lado de la oferta, las acerías de alto horno informaron en general que los márgenes de beneficio por tonelada de acero para construcción se han recuperado algo, lo que impulsó ligeramente su disposición a producir, y algunas plantas han reanudado la producción en las líneas de laminación de acero para construcción. Con la rentabilidad mantenida y la recolección de chatarra no especialmente difícil, la mayoría de las acerías de horno eléctrico pueden sostener la producción en niveles de electricidad plana y fuera de horas punta, aparte del mantenimiento rutinario en unas pocas plantas de horno eléctrico, por lo que el ritmo de producción ha tenido fluctuaciones relativamente pequeñas. Por el lado de la demanda, la divergencia entre el sur y el norte de China es cada vez más evidente. En el norte, el clima más frío ha ralentizado el avance de la construcción en las obras de los usuarios finales, reduciendo la demanda rígida de compras. En cambio, el sur goza de un clima favorable, lo que permite mantener un ritmo normal de construcción, y la demanda sigue siendo relativamente resistente. Con estas tendencias compensándose, la demanda en este período se ha mantenido en gran medida al nivel del período anterior. Según las estadísticas de SMM, los inventarios en las acerías de acero para construcción y los inventarios sociales registraron cierta reducción en este período. El inventario total de acero para construcción se situó en 6,5646 millones de toneladas, una baja intermensual de 224.700 toneladas, o -3,31% intermensual, con un ritmo de reducción algo más lento. En general, los fundamentos del acero para construcción carecen actualmente de impulsores direccionales, y es probable que los precios sigan consolidándose en el corto plazo. Se debe prestar atención a los cambios en el lado de los costos.