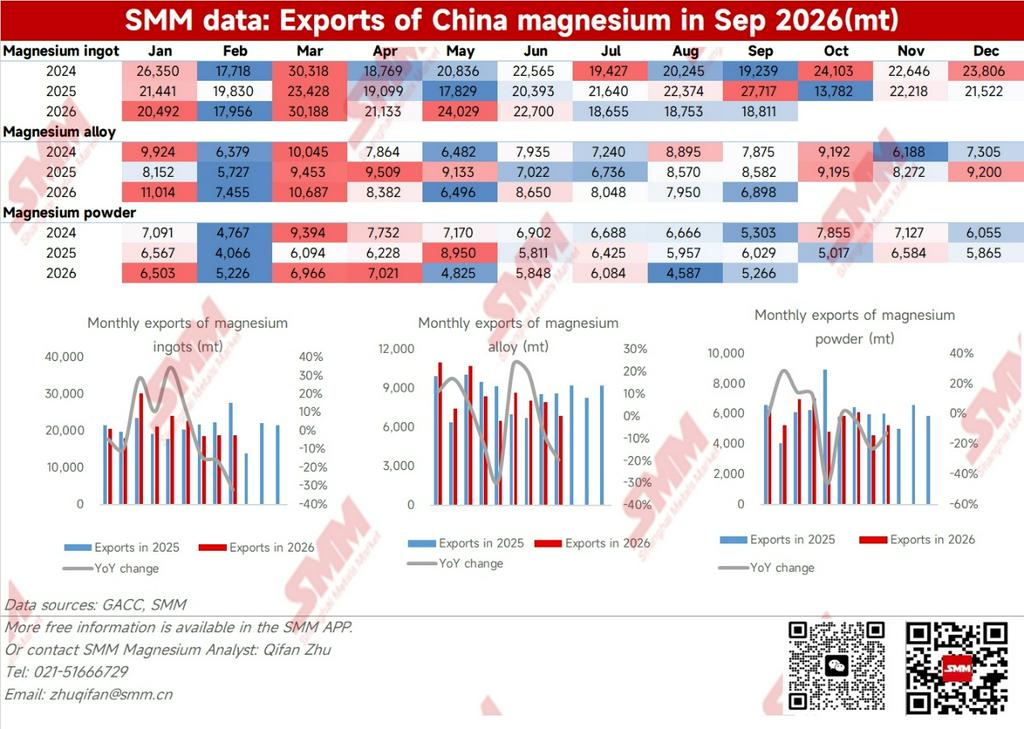
En septiembre, las exportaciones totales de productos de magnesio de China fueron 33.200 toneladas, un 0,6 % menos intermensual y un 23,6 % menos interanual. Por producto: las exportaciones de lingotes de magnesio fueron 18.800 toneladas, un 0,3 % más intermensual, pero un 32,1 % menos interanual, consolidándose en torno a las 18.000 toneladas durante tres meses consecutivos con fluctuaciones intermensuales relativamente pequeñas. Las exportaciones de polvo de magnesio pasaron de la caída al crecimiento, alcanzando 5.266 toneladas en septiembre, un 14,8 % más intermensual, aunque todavía un 12,7 % menos interanual. Las exportaciones de aleaciones de magnesio fueron 6.898 toneladas, un 13,2 % menos intermensual y un 19,6 % menos interanual. En general, el volumen de exportación de productos de magnesio de China en septiembre se mantuvo prácticamente estable respecto a agosto, y solo el polvo de magnesio logró un repunte intermensual. Perspectiva del mercado: aunque la demanda de la temporada alta de septiembre no cumplió las expectativas, con las expectativas de temporada alta de octubre, la demanda de entrega concentrada a fin de mes y la actual caída continua de precios, se espera que los usuarios finales intermedios realicen compras adecuadas, y las exportaciones de productos de magnesio de octubre todavía tienen posibilidades de recuperación intermensual, pero el repunte final dependerá del ritmo real de adquisición de pedidos en el extranjero.
Las exportaciones de productos de magnesio de septiembre se mantuvieron débiles, y el ritmo de adquisición y la disposición a aceptar pedidos se convirtieron en las limitaciones principales
En septiembre de 2026, las exportaciones de productos de magnesio de China fueron 33.200 toneladas, un 0,6 % menos intermensual respecto a agosto, y la caída interanual respecto a septiembre del año pasado se amplió aún más hasta el 23,6 %. Las exportaciones acumuladas de diversos productos de magnesio de enero a septiembre alcanzaron 340.400 toneladas, un ligero aumento del 0,06 % interanual.
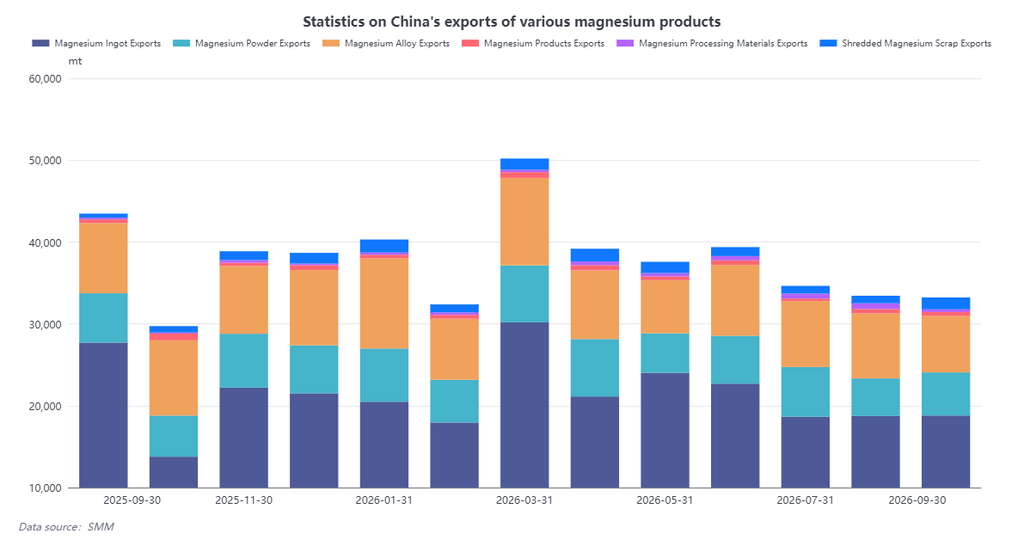
En septiembre, las tendencias de exportación de productos de magnesio de China continuaron divergiendo y persistió el patrón general de debilidad. Las exportaciones totales de productos de magnesio del mes fueron 33.200 toneladas, de las cuales las exportaciones de lingotes de magnesio fueron 18.800 toneladas, lo que representa el 57 % de las exportaciones totales. La caída interanual de los lingotes de magnesio dominó el desempeño exportador general, y los cambios en otros productos no pudieron compensar su impacto. Además, el precio medio de exportación de los lingotes de magnesio cayó un 15,1 % interanual, lo que muestra una disminución simultánea tanto en volumen como en precio. Incluso con concesiones de precios, esto no logró impulsar el crecimiento de las adquisiciones. Los compradores extranjeros redujeron las compras no porque los precios fueran demasiado altos, sino porque optaron por retrasar el almacenamiento en medio del ciclo bajista de precios: los precios internos del magnesio subieron primero y luego bajaron en septiembre, y las consultas aumentaron después de que terminaran las vacaciones de verano en el extranjero, pero la mayoría fueron consultas tentativas, con compradores que mostraron un fuerte deseo de negociar precios a la baja y pocos pedidos grandes en firme. La recuperación de la demanda downstream en el extranjero no cumplió las expectativas, manteniéndose en una fase de desestocaje continuo, con condiciones de temporada baja persistiendo. Compradores y vendedores tenían expectativas de precios claramente divergentes, lo que dificultaba concretar transacciones por volumen. Esta fue la razón principal del debilitamiento simultáneo del volumen y del valor de exportación. Mientras tanto, septiembre coincidió con la temporada alta, cuando la capacidad de transporte marítimo estaba ajustada y los calendarios portuarios estaban tensionados. Las tensiones geopolíticas empujaron al alza las tarifas de flete marítimo, y los costos de flete se mantuvieron elevados. El yuan más fuerte y las frecuentes fluctuaciones del tipo de cambio debilitaron aún más la disposición de los operadores a aceptar pedidos a bajo precio, exponiéndolos a mayores riesgos. Estos factores restringieron directamente el cumplimiento y el embarque de los pedidos de comercio exterior, y múltiples fuerzas se combinaron para deprimir las exportaciones de productos de magnesio.
Las exportaciones de polvo de magnesio revirtieron la tendencia y pasaron a crecer, mientras que las exportaciones de aleaciones se debilitaron y las de lingotes de magnesio se mantuvieron mediocres, lo que pone de relieve la continua divergencia entre categorías de productos.
En septiembre, las exportaciones de lingotes de magnesio totalizaron 18.800 toneladas, un 32,1% menos interanual, con el precio medio de exportación cayendo un 15,1% interanual, lo que refleja descensos tanto en volumen como en precio. Cabe destacar que la debilidad exportadora no fue causada por un colapso abrupto de la demanda de uso final, sino más bien por expectativas desajustadas entre compradores y vendedores durante la caída de precios. En septiembre, los recortes de producción relacionados con mantenimiento en la oferta interna se alternaron con reanudaciones de producción, agravados por fluctuaciones de materias primas. Los precios del magnesio subieron primero y luego cayeron, entrando en una trayectoria descendente a mediados y finales de septiembre. Los compradores extranjeros, siguiendo el patrón de apresurarse a comprar ante subidas continuas de precios y contenerse ante caídas, pospusieron en general las compras reales. Aunque las consultas se recuperaron tras el fin de la pausa estival, las transacciones efectivas siguieron siendo limitadas. Al mismo tiempo, el lingote de magnesio es una materia prima primaria, por lo que el coste de oportunidad de retrasar las compras para los compradores es relativamente bajo, y priorizaron reducir las compras de esta categoría durante la fase de debilitamiento de la demanda. Además, el tipo de cambio yuan-dólar superó el nivel de 6,7 en septiembre, comprimiendo las ganancias por liquidación de divisas de los operadores en pedidos denominados en dólares y mermando su disposición a vender. Por lo tanto, las exportaciones de lingotes de magnesio se mantuvieron en niveles bajos, reflejando esencialmente un juego de expectativas moldeado por tres factores entrelazados: débil soporte de precios por el lado de la oferta, creciente sentimiento de espera por el lado de la demanda y erosión de las ganancias cambiarias, más que un colapso total de los fundamentales fuera de China.
Mientras tanto, las exportaciones de aleaciones de magnesio en septiembre totalizaron 6.898,3 toneladas, un 13,23% menos intermensual y un 19,6% menos interanual. El descenso interanual fue notablemente menor que el de los lingotes de magnesio, lo que confirma que las compras de aleaciones de magnesio están en gran medida vinculadas a planes de producción a largo plazo y son menos susceptibles a cambios de precios a corto plazo, una característica estructural que confiere mayor resiliencia ante caídas de precios. Sin embargo, el retroceso intermensual también reflejó menores tasas de operación en las empresas de fundición a presión en el extranjero. Entre ellas, los mercados alemán e indio revirtieron la tendencia con crecimiento, impulsados por un reaprovisionamiento escalonado a lo largo de las líneas de producción automotriz locales. Las exportaciones a mercados como Canadá y Corea del Sur cayeron bruscamente, lo que indica que la contracción de la demanda fue generalizada, y el crecimiento localizado fue insuficiente para compensar la presión bajista general. En septiembre, las exportaciones de polvo de magnesio totalizaron 5.265,8 toneladas, un 12,7% menos interanual, el menor descenso mensual entre los tres productos principales, pero las exportaciones acumuladas de enero a septiembre cayeron un 6,77% interanual, la mayor caída acumulada entre los tres. En agosto, afectadas por la pausa estival europea y el debilitamiento de la demanda de desulfuración del acero, las exportaciones de polvo de magnesio cayeron bruscamente un 24,6% intermensual. El repunte del 15,22% intermensual en septiembre fue meramente una recuperación desde una base baja, no un cambio de tendencia. La demanda de polvo de magnesio está muy ligada a la demanda de desulfuración en las acerías extranjeras y sigue los cambios en las tasas de operación de las acerías. En septiembre, la demanda en regiones productoras tradicionales como Canadá, Turquía y los Países Bajos siguió siendo débil, mientras que Eslovaquia e India registraron un reaprovisionamiento concentrado por fases. Esto muestra divergencia en la demanda mundial de desulfuración del acero, con los destinos de exportación del polvo de magnesio desplazándose en línea con el ritmo de producción de las acerías regionales. Al mismo tiempo, dadas las restricciones actuales de la política exportadora, es poco probable que la debilidad estructural subyacente mejore a corto plazo.
El soporte de la demanda rígida no puede ocultar la débil demanda externa; los destinos de exportación de productos de magnesio en septiembre cambiaron bruscamente
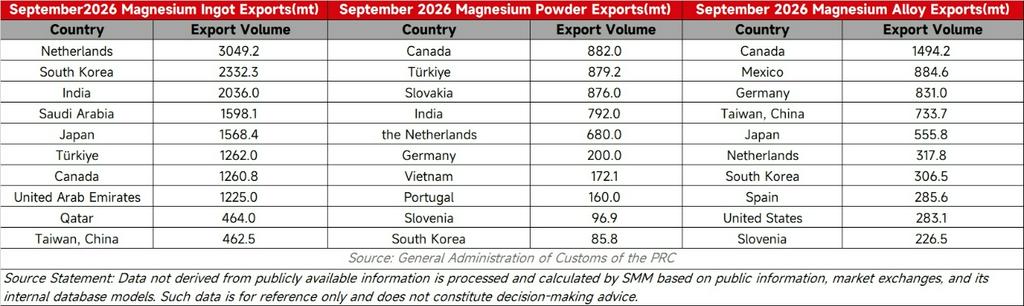
Las exportaciones totales de lingotes de magnesio subieron ligeramente un 0,31% intermensual en septiembre. La tendencia superficial fue estable, pero debajo subyacía un importante cambio geográfico en los destinos de exportación. Oriente Medio fue la principal fuente de crecimiento intermensual: Arabia Saudita se disparó un 12.192,92% intermensual hasta 1.598 toneladas. Los Emiratos Árabes Unidos subieron un 172,22% intermensual, y Catar creció un 383,33% intermensual. Varios países europeos también fluctuaron notablemente, con España disparándose un 183,24% intermensual e Italia subiendo un 193,94% intermensual. El motor principal de esta expansión de la demanda fue el reaprovisionamiento impulsado por reanudaciones de producción. En septiembre, los precios internos del magnesio subieron primero y luego cayeron, entrando en una trayectoria descendente a mediados y finales de mes. Las plantas de aluminio en Oriente Medio que habían detenido previamente la producción reanudaron gradualmente sus operaciones y aumentaron la producción, mientras que algunas empresas de fundición a presión en Europa tenían demanda rígida por fases. Los compradores aprovecharon la ventana de precios bajos para realizar pedidos concentrados. En contraste, los mercados de tránsito tradicionales como los Países Bajos y Japón vieron cómo los volúmenes de compra seguían contrayéndose, afectados por niveles de inventario previamente altos y sentimiento de espera. El ligero aumento intermensual de las exportaciones de lingotes de magnesio fue esencialmente un reaprovisionamiento escalonado impulsado por los precios bajos que estimularon a clientes con demanda rígida, combinado con la recuperación de la capacidad.
Las exportaciones totales de aleaciones de magnesio retrocedieron intermensualmente, con el aumento en Alemania en marcado contraste con el debilitamiento de los mercados de tránsito. En septiembre, las exportaciones de aleaciones de magnesio cayeron un 13,23% intermensual, convirtiéndose en el producto de transformación profunda con la contracción de demanda más pronunciada entre las tres categorías principales, con una divergencia significativa en los destinos internos. Alemania se disparó un 81,46% intermensual hasta 1.494 toneladas, y los Países Bajos subieron un 62,47% intermensual. Canadá cayó bruscamente un 47,61% intermensual, y Corea del Sur bajó un 59,72% intermensual. La divergencia regional refleja ajustes a corto plazo en las cadenas de suministro extranjeras. La recogida de carga en gran volumen por parte de Alemania fue muy probablemente una medida para aprovechar la ventana de precios bajos internos para entregar pedidos de forma concentrada y reponer existencias de seguridad. La brusca reducción de las compras por parte de Canadá y Corea del Sur refleja la debilidad de los pedidos de los usuarios finales locales de fundición a presión, con la escala de compras comprimida rápidamente en septiembre tras una ronda de reaprovisionamiento en agosto. El polvo de magnesio registró el mejor desempeño intermensual entre los tres productos principales, pero este repunte no fue impulsado por una recuperación generalizada de la demanda, sino solo respaldado por un reaprovisionamiento pulsátil en unas pocas regiones. Eslovaquia se disparó un 130,53% intermensual hasta 876 toneladas, Turquía subió un 98,73% intermensual, e India creció un 28,16% intermensual, mientras que Canadá se desplomó un 48,09% intermensual, Polonia cayó un 86,96% y Taiwán, China bajó un 66,21%. La fidelidad de los clientes de polvo de magnesio es relativamente débil, y las fluctuaciones de las exportaciones siguen directamente los cambios en el ritmo de operación de las acerías extranjeras. El crecimiento en Turquía y Eslovaquia se debió a la compra concentrada de suministro chino a bajo precio después de que las acerías locales agotaran los inventarios anteriores. Este tipo de reaprovisionamiento a corto plazo en regiones aisladas también explica las fluctuaciones relativamente grandes en los volúmenes totales de exportación de polvo de magnesio.
Perspectivas del mercado de exportación de magnesio: es poco probable que la debilidad a corto plazo altere la tendencia anual, con el soporte de la transformación profunda y los efectos de base apuntalando la resiliencia anual en las exportaciones totales de productos de magnesio
A corto plazo, se espera que las exportaciones de productos de magnesio aumenten ligeramente. Es probable que algunos pedidos retrasados en septiembre se entreguen en octubre y en el futuro próximo. Combinado con que los precios del magnesio en China continúan tocando fondo desde octubre, existe potencial de estabilización, con demanda de reaprovisionamiento por la reanudación de la producción en Oriente Medio y en algunas plantas de fundición a presión europeas probablemente emergiendo a precios bajos. Mientras tanto, los precios bajos frecuentes han llevado a los operadores a realizar compras concentradas a bajo precio para cumplir contratos, lo que se espera que mejore la tendencia exportadora actual. Sin embargo, las restricciones siguen siendo evidentes, con nuevos pedidos grandes aún escasos y fluctuaciones regionales que probablemente sigan cambiando significativamente.
A largo plazo, las exportaciones totales de productos de magnesio para todo el año aún tienen una base de resiliencia para un ligero crecimiento. Aunque el cuarto trimestre todavía enfrenta el lastre de la demanda débil y las barreras comerciales, la debilidad en un solo mes no determina la trayectoria anual. Por un lado, las categorías de transformación profunda como las aleaciones de magnesio han demostrado una fuerte capacidad contracíclica, con exportaciones acumuladas en los tres primeros trimestres manteniendo un crecimiento constante y sirviendo como fuerza central que apuntala los volúmenes totales. Por otro lado, el lingote de magnesio, como producto de exportación principal, no ha sufrido un colapso sistémico en su descenso acumulado durante los tres primeros trimestres. Dado que los usuarios finales extranjeros han pasado por un desestocaje prolongado, combinado con el tradicional acopio previo a las festividades en el extranjero, existe potencial de demanda de reaprovisionamiento escalonado tras tocar fondo en el cuarto trimestre. Se espera que las exportaciones de todo el año demuestren una fuerte resiliencia estructural en general, impulsadas por el crecimiento de los productos de transformación profunda y la ventaja de base acumulada anteriormente.