

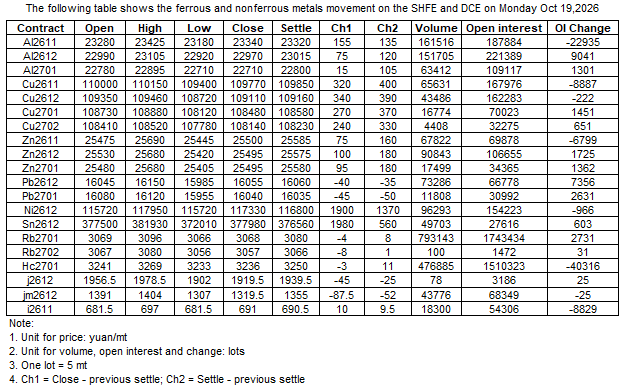
Datos: Movimiento del mercado SHFE, DCE (19 de octubre)
La siguiente tabla muestra el movimiento de metales ferrosos y no ferrosos en la SHFE y la DCE el 19 de octubre de 2026.
Declaración de Fuente de Datos: Excepto la información disponible públicamente, todos los demás datos son procesados por SMM basándose en información pública, comunicación de mercado y confiando en el modelo de base de datos interna de SMM. Son solo para referencia y no constituyen recomendaciones para la toma de decisiones.
Para cualquier consulta o para obtener más información, por favor contacte: lemonzhao@smm.cn
Para más información sobre cómo acceder a nuestros informes de investigación, contacte con:service.en@smm.cn
Noticias relacionadas
hace 6 minutos
[SMM Acero]
Leer más
[SMM Acero]
[Palanca de acero] Hoy, los precios FOB de exportación de palanquilla subieron ligeramente 1 USD/t, con el puerto de Jiangyin cotizando a 460–465 USD/t. Según la información del mercado, las consultas han sido bastante activas últimamente, incluso desde Oriente Medio. Sin embargo, los precios internos del acero terminado en el sur y este de China son más atractivos, lo que lleva a las acerías a priorizar el suministro interno, dejando la actividad comercial general de moderada a débil.
hace 6 minutos
hace 7 minutos
[SMM Acero]
Leer más
[SMM Acero]
[SMM Steel] La retroalimentación del mercado indica que la cotización FOB actual de palanquilla cuadrada 3SP, de 150×150 mm, se sitúa en 463 USD/t, con el puerto de Jiangyin como puerto de embarque.
hace 7 minutos
hace 17 minutos
[SMM Steel] HRC europeo: la débil demanda limita el impulso alcista mientras los recortes de suministro respaldan una negociación en rango
Leer más
[SMM Steel] HRC europeo: la débil demanda limita el impulso alcista mientras los recortes de suministro respaldan una negociación en rango
[Europa] Los precios europeos de la bobina laminada en caliente (HRC) se mantuvieron prácticamente sin cambios en un mercado plano y dentro de un rango. A pesar del endurecimiento de la disponibilidad nacional causado por paradas de mantenimiento planificadas y alteraciones operativas, los excedentes generalizados de existencias de los clientes y la débil demanda de los usuarios finales siguieron limitando el impulso alcista de los precios. En particular, sectores consumidores clave como el de la automoción no ofrecieron apoyo a la recuperación en medio de la desaceleración económica regional, mientras que los deprimidos valores de la chapa cortada aguas abajo limitaron la aceptación por parte de los compradores de cotizaciones más altas de bobina primaria. A nivel regional, los niveles de transacción viables en el noroeste de Europa se situaron en 740–760 EUR/tonelada EXW (~830–850 USD/tonelada). En el sur de Europa (Italia), las restricciones de suministro se hicieron cada vez más pronunciadas: Acciaierie d’Italia se prepara para parar un alto horno, Ferriera Valsider de Metinvest se enfrenta a graves retrasos en los pedidos tras su reanudación operativa, y el líder del mercado Arvedi habría cerrado una línea de laminación en caliente debido a problemas técnicos. A pesar de estas reducciones de suministro, los compradores presentaron ofertas a la baja, mientras que las acerías se mantuvieron firmes en 760 EUR/tonelada DDP o más (~850 USD/tonelada). Sin embargo, los compradores reconocieron que las necesidades urgentes al contado dejan pocas opciones más que ceder a los niveles de venta de las acerías dado el endurecimiento de la oferta. En cuanto a las importaciones, la actividad del mercado quedó prácticamente congelada, ya que los contingentes arancelarios (TRQ) para los principales orígenes, incluidos Turquía e India, siguen estando muy sobregirados. Las ofertas de HRC indio se situaron entre 750–770 USD/tonelada CFR, pero el interés de compra fue inexistente debido a los elevados derechos y al riesgo de agotamiento de los contingentes.
hace 17 minutos
Noticias relacionadas
[SMM Acero]
Oct 19, 2026 16:32 (GMT+8)
[SMM Acero]
Oct 19, 2026 16:31 (GMT+8)
[SMM Steel] HRC europeo: la débil demanda limita el impulso alcista mientras los recortes de suministro respaldan una negociación en rango
Oct 19, 2026 16:21 (GMT+8)
[SMM Steel] Acero plano turco: el estancamiento del comercio interior y exterior se agrava mientras los contingentes arancelarios y el CBAM reconfiguran las rutas de exportación
Oct 19, 2026 16:07 (GMT+8)