SMM, 19 de octubre:
Con los precios del zinc en continua fluctuación, ¿cómo se ha comportado recientemente el mercado de aleaciones de zinc para fundición a presión? ¿Por qué la tasa de operación del sector no logró repuntar de forma significativa durante la temporada alta tradicional de septiembre? ¿Cómo han afectado los cambios en los precios de las materias primas a los costes y beneficios de los productores? Este artículo analiza el mercado desde tres perspectivas: tasas de operación del sector, costes de producción y rentabilidad, y demanda de uso final.
1. La tasa de operación de septiembre desciende y la temporada alta del “septiembre dorado” queda por debajo de lo esperado
Según datos de SMM, la tasa de operación de la nueva muestra de productores de aleaciones de zinc para fundición a presión de SMM se situó en el 37,45 % en septiembre, 0,15 puntos porcentuales menos intermensual y 7,04 puntos porcentuales menos interanual. En general, la tasa de operación del sector bajó ligeramente en septiembre, lo que indica que la tradicional temporada alta del “septiembre dorado” solo ofreció un apoyo limitado a la demanda de uso final.
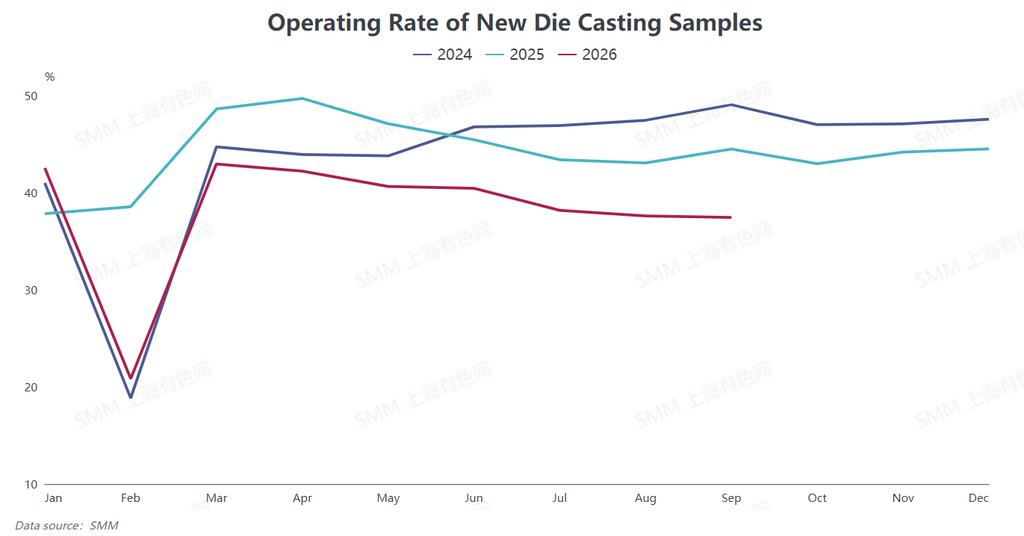
En la primera quincena de septiembre, los elevados precios de las materias primas frenaron el apetito de compra de los compradores intermedios, lo que lastró la actividad general del mercado y presionó la tasa de operación del sector. En la segunda quincena del mes, los precios del zinc retrocedieron gradualmente, mientras que algunos usuarios finales repusieron existencias antes de las vacaciones del Festival del Medio Otoño y de la Fiesta Nacional, lo que propició una modesta recuperación de la demanda. Sin embargo, las existencias de productos terminados se mantuvieron relativamente altas en algunos productores y las presiones de desestocaje aún no se habían aliviado por completo, lo que siguió limitando el entusiasmo productivo. Como resultado, la tasa de operación del sector bajó ligeramente intermensual en septiembre.
2. La rentabilidad de los principales grados de aleación mejora, pero las ganancias adicionales siguen siendo limitadas
1. Aleación de zinc Zamak 3#
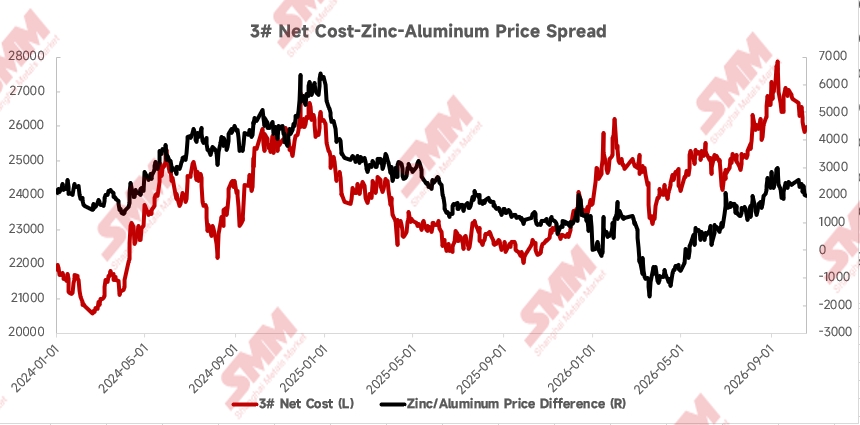
En cuanto a los costes, el coste total de producción de la aleación de zinc Zamak 3# siguió una tendencia alcista antes de descender entre 2024 y 2025, cayendo a alrededor de 22.000–23.000 RMB/t en la segunda mitad de 2025. Desde comienzos de 2026, los costes han vuelto a subir a la par que los precios de las materias primas y actualmente se sitúan en aproximadamente 26.000–26.500 RMB/t.
En cuanto al diferencial de precios zinc-aluminio, la fortaleza de los precios del aluminio empujó el diferencial hasta alrededor de -1.700 RMB/t en un momento del primer trimestre de 2026. El diferencial se recuperó gradualmente a partir de mayo y se mantuvo en el rango de 1.900–2.600 RMB/t en octubre.
Sobre la base de los cambios en el diferencial de precios pertinente y en la rentabilidad, los márgenes de beneficio de la aleación de zinc Zamak 3# mejoraron en la segunda mitad del año en comparación con la primera, aliviando en cierta medida las presiones operativas de los productores. No obstante, los costes totales de producción siguen siendo relativamente altos, mientras que la demanda de uso final sigue siendo floja, lo que limita una mejora adicional de la rentabilidad.
2. Aleación de zinc Zamak 5#
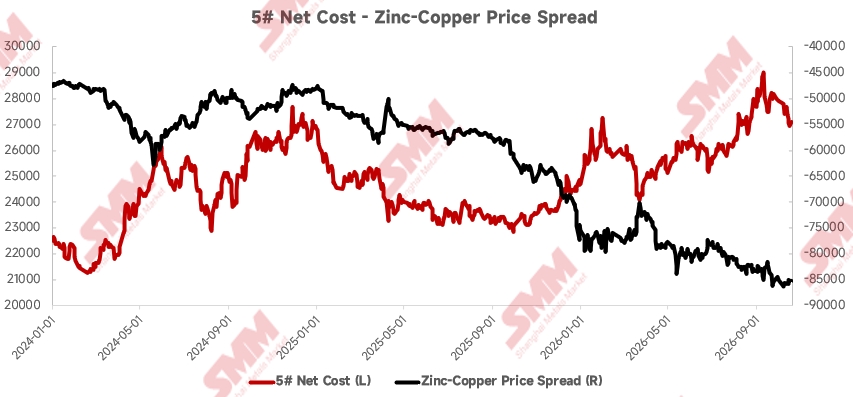
El coste total de producción de la aleación de zinc Zamak 5# ha seguido una tendencia muy similar a la de la Zamak 3#, aunque su nivel de coste absoluto es más alto debido a las diferencias en el contenido de cobre. Actualmente, el coste total de producción de la aleación de zinc Zamak 5# se sitúa en aproximadamente 27.000–27.800 RMB/t, más de 1.000 RMB/t por encima del de la Zamak 3#.
El diferencial de precios zinc-cobre se ha mantenido en terreno negativo, ampliándose desde alrededor de -48.000 RMB/t a comienzos de 2024 hasta aproximadamente -85.000 RMB/t en septiembre de 2026.
En cuanto a la rentabilidad, la aleación de zinc Zamak 5# tiene márgenes de beneficio relativamente limitados y es más susceptible a las fluctuaciones del precio del cobre. Al igual que la Zamak 3#, su rentabilidad también ha mejorado en la segunda mitad del año en comparación con la primera. Sin embargo, los márgenes de beneficio generales siguen siendo relativamente reducidos.
3. La demanda tradicional de ferretería sigue débil, mientras que el comportamiento varía según los segmentos
Según los comentarios de los participantes del mercado, los pedidos de componentes tradicionales de ferretería siguen siendo débiles y la recuperación general de la demanda del mercado ha sido limitada. En comparación, la demanda en ciertos segmentos, incluidos la ferretería electrónica y la ferretería para equipos médicos, se ha mantenido relativamente resistente, lo que pone de relieve un comportamiento divergente entre los sectores de uso final.
En cuanto a las exportaciones, algunos productores señalaron que los pedidos de exportación de ferretería al extranjero se mantuvieron moderados en medio de las incertidumbres geopolíticas, sin aportar un impulso significativo a la demanda de aleaciones de zinc para fundición a presión.
Mientras tanto, la competencia de precios bajos en el mercado de aleaciones de zinc para fundición a presión sigue siendo intensa. Las cotizaciones del mercado varían considerablemente, lo que limita aún más el poder de fijación de precios de los productores.
4. Se espera que la tasa de operación de octubre baje ligeramente y la recuperación de la demanda siga siendo incierta
De cara a octubre, SMM prevé que la tasa de operación de su nueva muestra de productores de aleaciones de zinc para fundición a presión descienda hasta alrededor del 36,8 %, 0,65 puntos porcentuales menos intermensual.
Se espera que varios factores lastren la tasa de operación. La mayoría de los productores de aleaciones de zinc para fundición a presión suspendieron la producción o tomaron vacaciones durante el periodo de la Fiesta Nacional, lo que se espera que arrastre a la baja la tasa de operación general en octubre. Además, los pedidos de los usuarios finales tradicionales de ferretería siguen siendo débiles, sin una mejora significativa de la demanda del mercado. Sumado a las presiones de existencias de productos terminados en algunos productores y a la persistente competencia de precios bajos, se espera que los productores se mantengan relativamente cautelosos a la hora de aumentar la producción a corto plazo. En consecuencia, la tasa de operación del sector podría bajar ligeramente en octubre.