SMM, 19 de octubre:
Los precios del zinc han fluctuado recientemente. ¿Cómo se está comportando el mercado de aleaciones de zinc para fundición a presión? ¿Por qué la tasa de operación de la industria en septiembre no logró repuntar significativamente junto con la temporada alta tradicional? ¿Qué impacto han tenido los cambios en los precios de las materias primas en los costos y la rentabilidad de las empresas? El siguiente análisis cubre tres aspectos: tasa de operación de la industria, costos y rentabilidad de las empresas, y demanda de uso final.
1. La tasa de operación de septiembre bajó ligeramente intermensual, el desempeño de la "temporada alta de septiembre" no cumplió las expectativas
Según datos de SMM, la tasa de operación de la nueva muestra de empresas de aleaciones de zinc para fundición a presión en septiembre fue del 37,45%, una baja de 0,15 puntos porcentuales intermensual y de 7,04 puntos porcentuales interanual. En general, la tasa de operación de la industria en septiembre bajó ligeramente intermensual, y la tradicional "temporada alta de septiembre" brindó un apoyo relativamente limitado a la demanda de uso final.
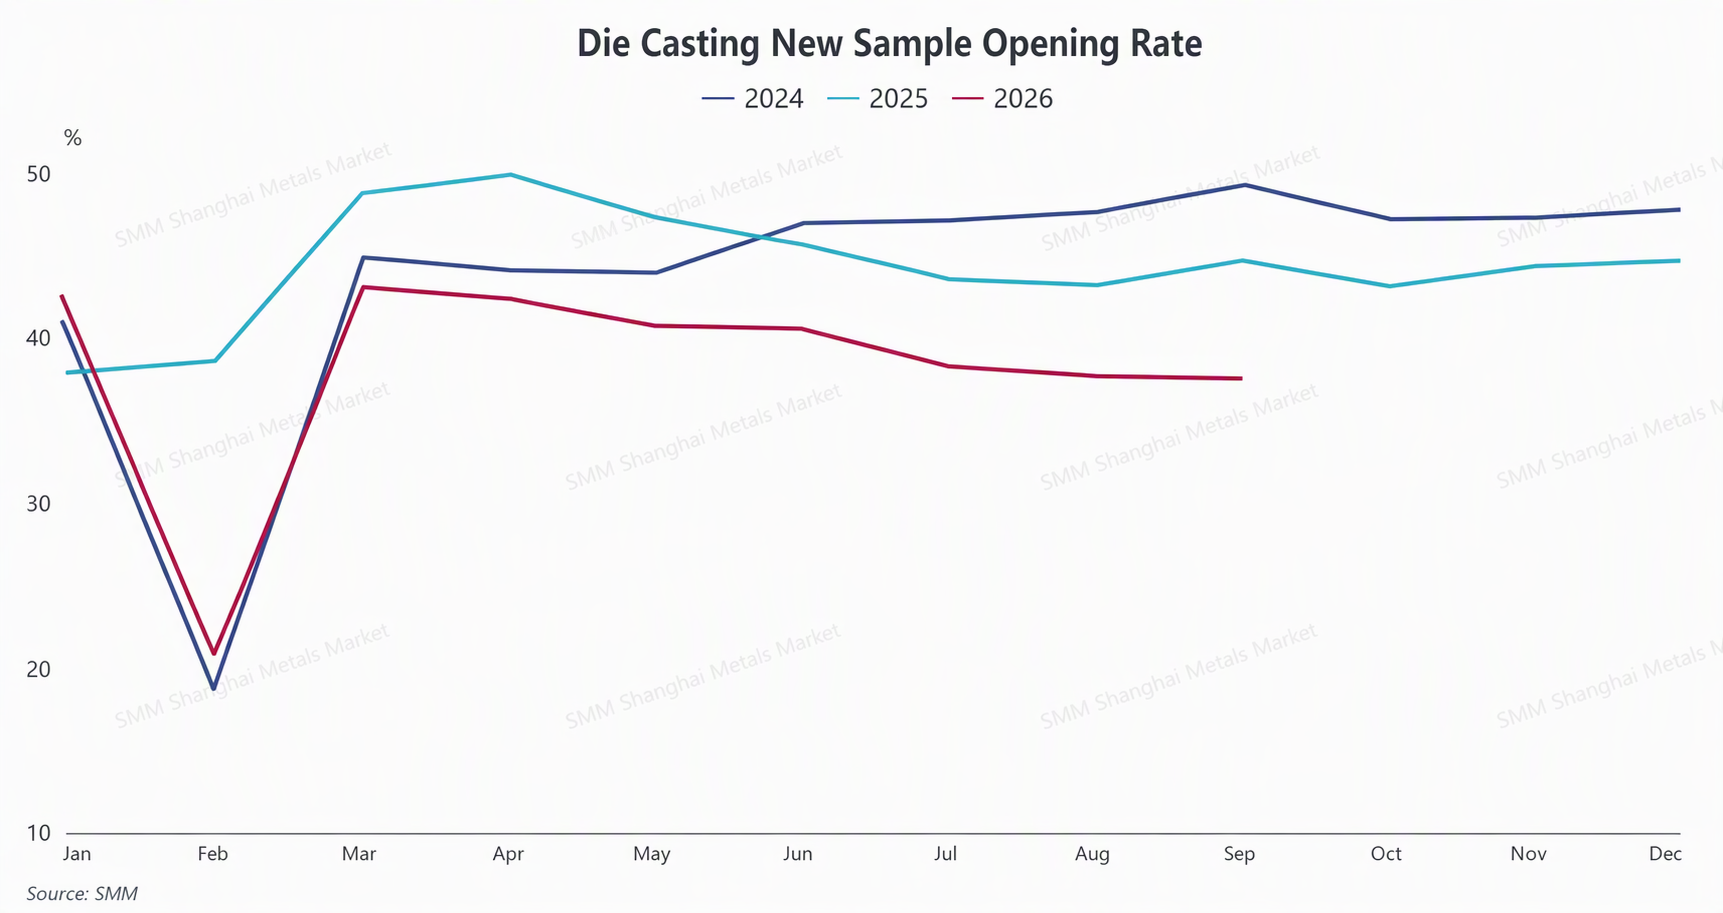
En concreto, en la primera quincena de septiembre, afectada por los altos precios de las materias primas, el entusiasmo de compra de las empresas transformadoras se vio frenado, el mercado de aleaciones de zinc para fundición a presión fue en general débil y la tasa de operación de la industria estuvo bajo presión. En la segunda quincena del mes, a medida que los precios del zinc retrocedieron gradualmente, junto con un reabastecimiento moderado por parte de algunos usuarios finales antes de las festividades del Medio Otoño y del Día Nacional, la demanda del mercado se recuperó en cierta medida. Sin embargo, dado que los inventarios de productos terminados en algunas empresas se mantuvieron en niveles relativamente altos, la presión de desacumulación no se había aliviado por completo y el entusiasmo productivo de las empresas seguía limitado en cierta medida. Como resultado, la tasa de operación de septiembre bajó ligeramente intermensual.
2. La rentabilidad de los grados principales mejoró, pero el margen de mejora siguió siendo limitado
1. Aleación de zinc Zamak n.º 3
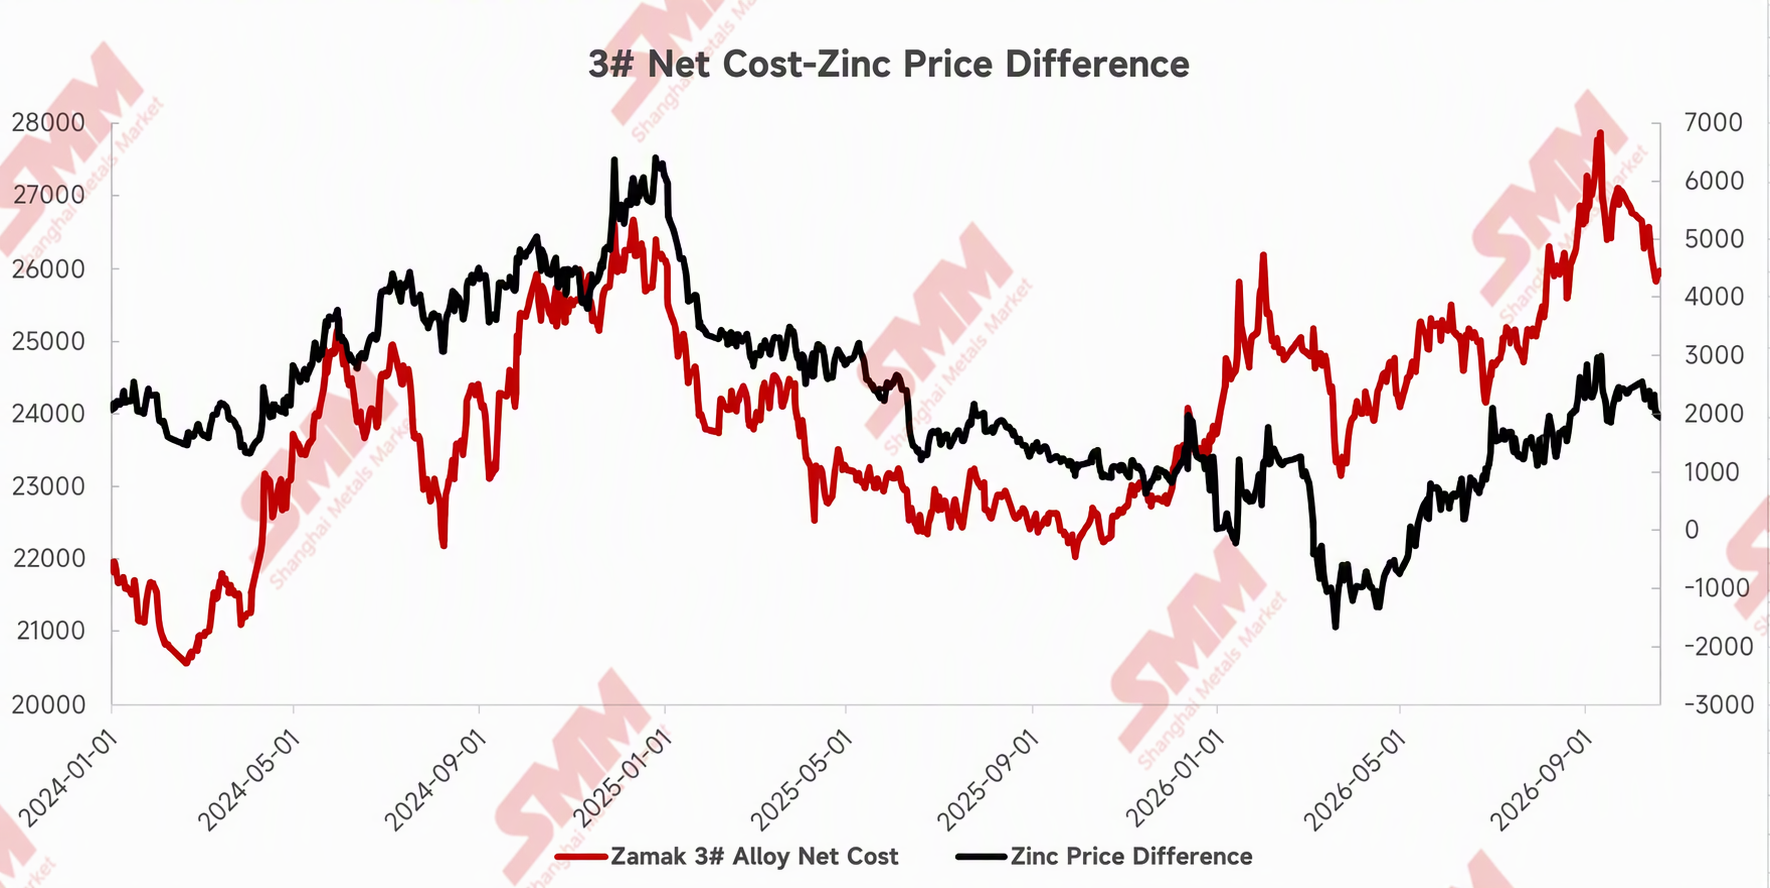
Desde el lado de los costos, el costo total de la aleación de zinc Zamak n.º 3 experimentó un proceso de subida y bajada de 2024 a 2025, y en un momento retrocedió a 22.000-23.000 yuanes/t en el segundo semestre de 2025. Tras entrar en 2026, a medida que los precios de las materias primas volvieron a subir, el costo total escaló gradualmente y actualmente se mantiene en torno a 26.000-26.500 yuanes/t. En cuanto al diferencial de precios zinc-aluminio, debido a la fortaleza de los precios del aluminio, el diferencial se estrechó una vez hasta aproximadamente -1.700 yuanes/t en el primer trimestre de 2026. Desde mayo, el diferencial se ha recuperado gradualmente y, tras entrar en octubre, se ha mantenido en 1.900-2.600 yuanes/t. Combinando los diferenciales de precios relevantes y los cambios en los beneficios, la rentabilidad de la aleación de zinc Zamak #3 en el segundo semestre mejoró en comparación con el primer semestre, aliviando en cierta medida la presión operativa de las empresas. Sin embargo, el coste total actual de la aleación sigue siendo relativamente alto, el rendimiento de la demanda de uso final es mediocre y el margen para mejorar los beneficios sigue siendo limitado.
2. Aleación de zinc Zamak #5
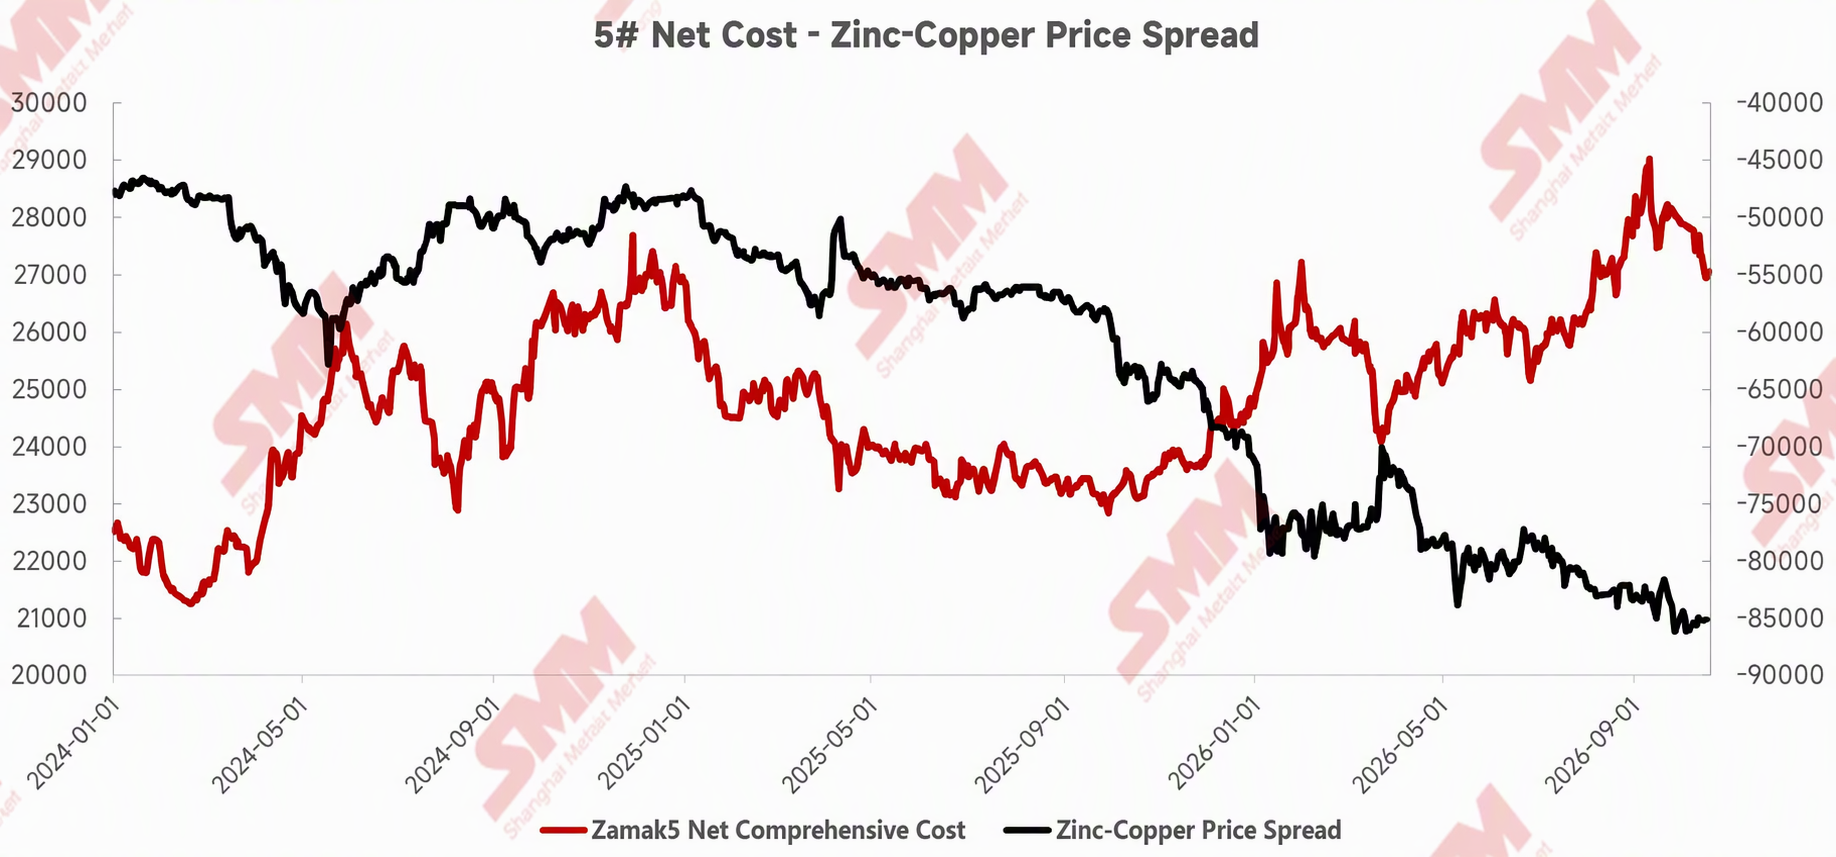
La tendencia del coste total de la aleación de zinc Zamak #5 es básicamente coherente con la de la aleación #3, pero debido a la diferencia en el contenido de cobre, su nivel de coste es relativamente más alto. Actualmente, el coste total de la aleación de zinc Zamak #5 es de aproximadamente 27.000-27.800 yuanes/tm, más de 1.000 yuanes/tm superior al de la aleación #3. Desde la perspectiva del diferencial de precios zinc-cobre, el diferencial se ha mantenido en territorio negativo, ampliándose desde aproximadamente -48.000 yuanes/tm a principios de 2024 hasta aproximadamente -85.000 yuanes/tm en septiembre de 2026. En términos de costes y beneficios, el margen de beneficio de la aleación #5 es relativamente limitado y más susceptible a las fluctuaciones del precio del cobre. De manera similar a la aleación #3, cuyos beneficios se recuperaron en el primer semestre, los beneficios de la aleación #5 también se recuperaron en cierta medida, pero los márgenes generales siguen siendo relativamente reducidos en la actualidad.
III. La demanda de ferretería tradicional sigue siendo débil, con un rendimiento divergente entre subsectores
En cuanto a la demanda de uso final, según los comentarios de las empresas, los pedidos de accesorios de ferretería tradicionales son actualmente débiles y la recuperación general de la demanda del mercado sigue siendo limitada. En contraste, la demanda en subsectores como la ferretería electrónica y la ferretería para dispositivos médicos es relativamente moderada, y el consumo de uso final muestra cierta divergencia. En el frente de las exportaciones, algunas empresas informaron de que, debido a factores como las incertidumbres geopolíticas fuera de China, los pedidos de exportación de ferretería de uso final han sido mediocres, sin proporcionar un impulso significativo a la demanda de aleación de zinc para fundición a presión. Mientras tanto, la competencia de precios bajos en el mercado de aleación de zinc para fundición a presión sigue siendo intensa, con cotizaciones de mercado muy dispersas y un poder de negociación limitado para las empresas.
IV. Se espera que la tasa de operación de octubre retroceda ligeramente; la mejora de la demanda aún debe ser monitoreada
De cara a octubre, SMM espera que la tasa de operación de la nueva muestra de empresas de aleación de zinc para fundición a presión retroceda a alrededor del 36,8%, una disminución de 0,65 puntos porcentuales intermensual. En cuanto a los factores que influyen, durante el feriado del Día Nacional, la mayoría de las empresas de aleación de zinc para fundición a presión tienen suspensiones de producción y arreglos de vacaciones, lo que pesará sobre la tasa operativa general de octubre. Además, los pedidos de productos tradicionales de ferretería para uso final siguen siendo débiles, la demanda del mercado aún no muestra una mejora significativa y, combinado con la presión del inventario de productos terminados en algunas empresas y la competencia de precios bajos en la industria, existe la posibilidad de que la tasa operativa de la industria baje ligeramente en octubre.
(La información anterior se basa en la recopilación de mercado y la evaluación integral del equipo de investigación de SMM. La información proporcionada aquí es solo de referencia. Este documento no constituye un consejo directo para la toma de decisiones de investigación de inversiones. Los clientes deben tomar decisiones con prudencia y no deben usar esto como sustituto de su propio juicio independiente. Cualquier decisión tomada por los clientes no está relacionada con SMM.)