SMM, 19 de octubre:
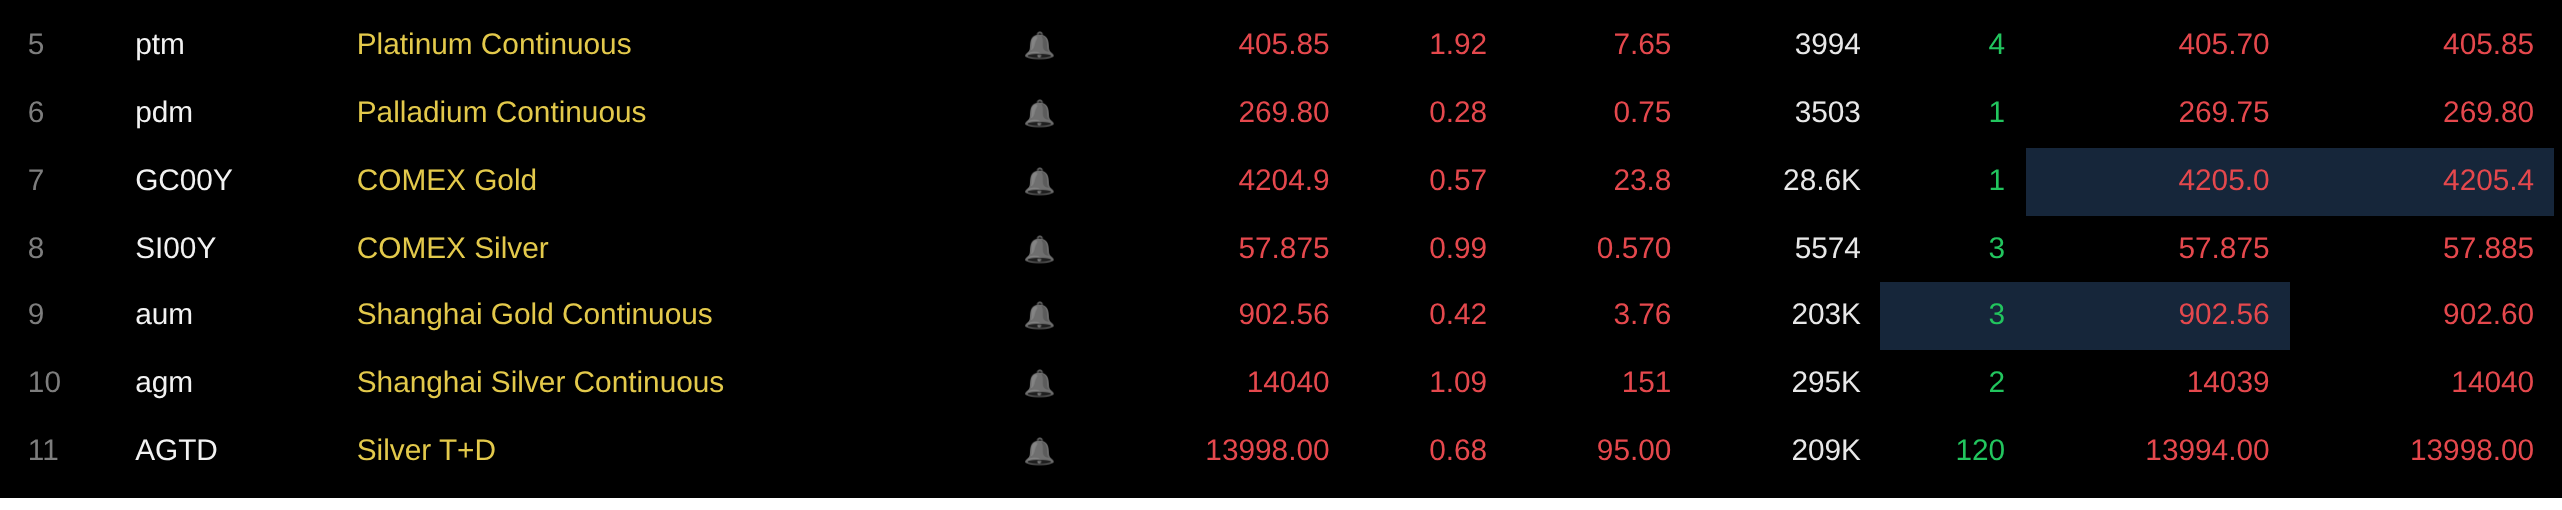
El 19 de octubre, el oro, la plata, el platino y el paladio repuntaron de forma conjunta, y el sector de metales preciosos de acciones A avanzó. Los principales impulsores fueron las declaraciones del presidente de la Fed, Warsh, en la reunión anual del FMI, en las que afirmó que no prejuzgaría la decisión de tipos de octubre, lo que llevó al mercado a reducir la probabilidad de una subida de tipos este mes; junto con las condiciones previas de sobreventa en los metales preciosos, la cobertura de posiciones cortas y el respaldo de refugio seguro por la geopolítica de Oriente Medio y los riesgos fiscales del Tesoro de EE. UU. El platino y el paladio se beneficiaron además de la mejora de las expectativas para los catalizadores automotrices y la industria del hidrógeno. A las 13:59 del 19 de octubre, el oro COMEX subió un 0,57% hasta 4.204,9 dólares/onza; el contrato principal de oro SHFE subió un 0,42% hasta 902,56 yuanes/g; la plata COMEX subió un 0,99% hasta 57,875 dólares/onza; el contrato principal de plata SHFE subió un 1,09% hasta 14.040 yuanes/kg; la plata T+D subió un 0,68% hasta 13.998 yuanes/kg. Además, el contrato principal de futuros de platino subió un 1,92% hasta 405,85 yuanes/g, y el contrato principal de paladio subió un 0,28% hasta 269,8 yuanes/g.
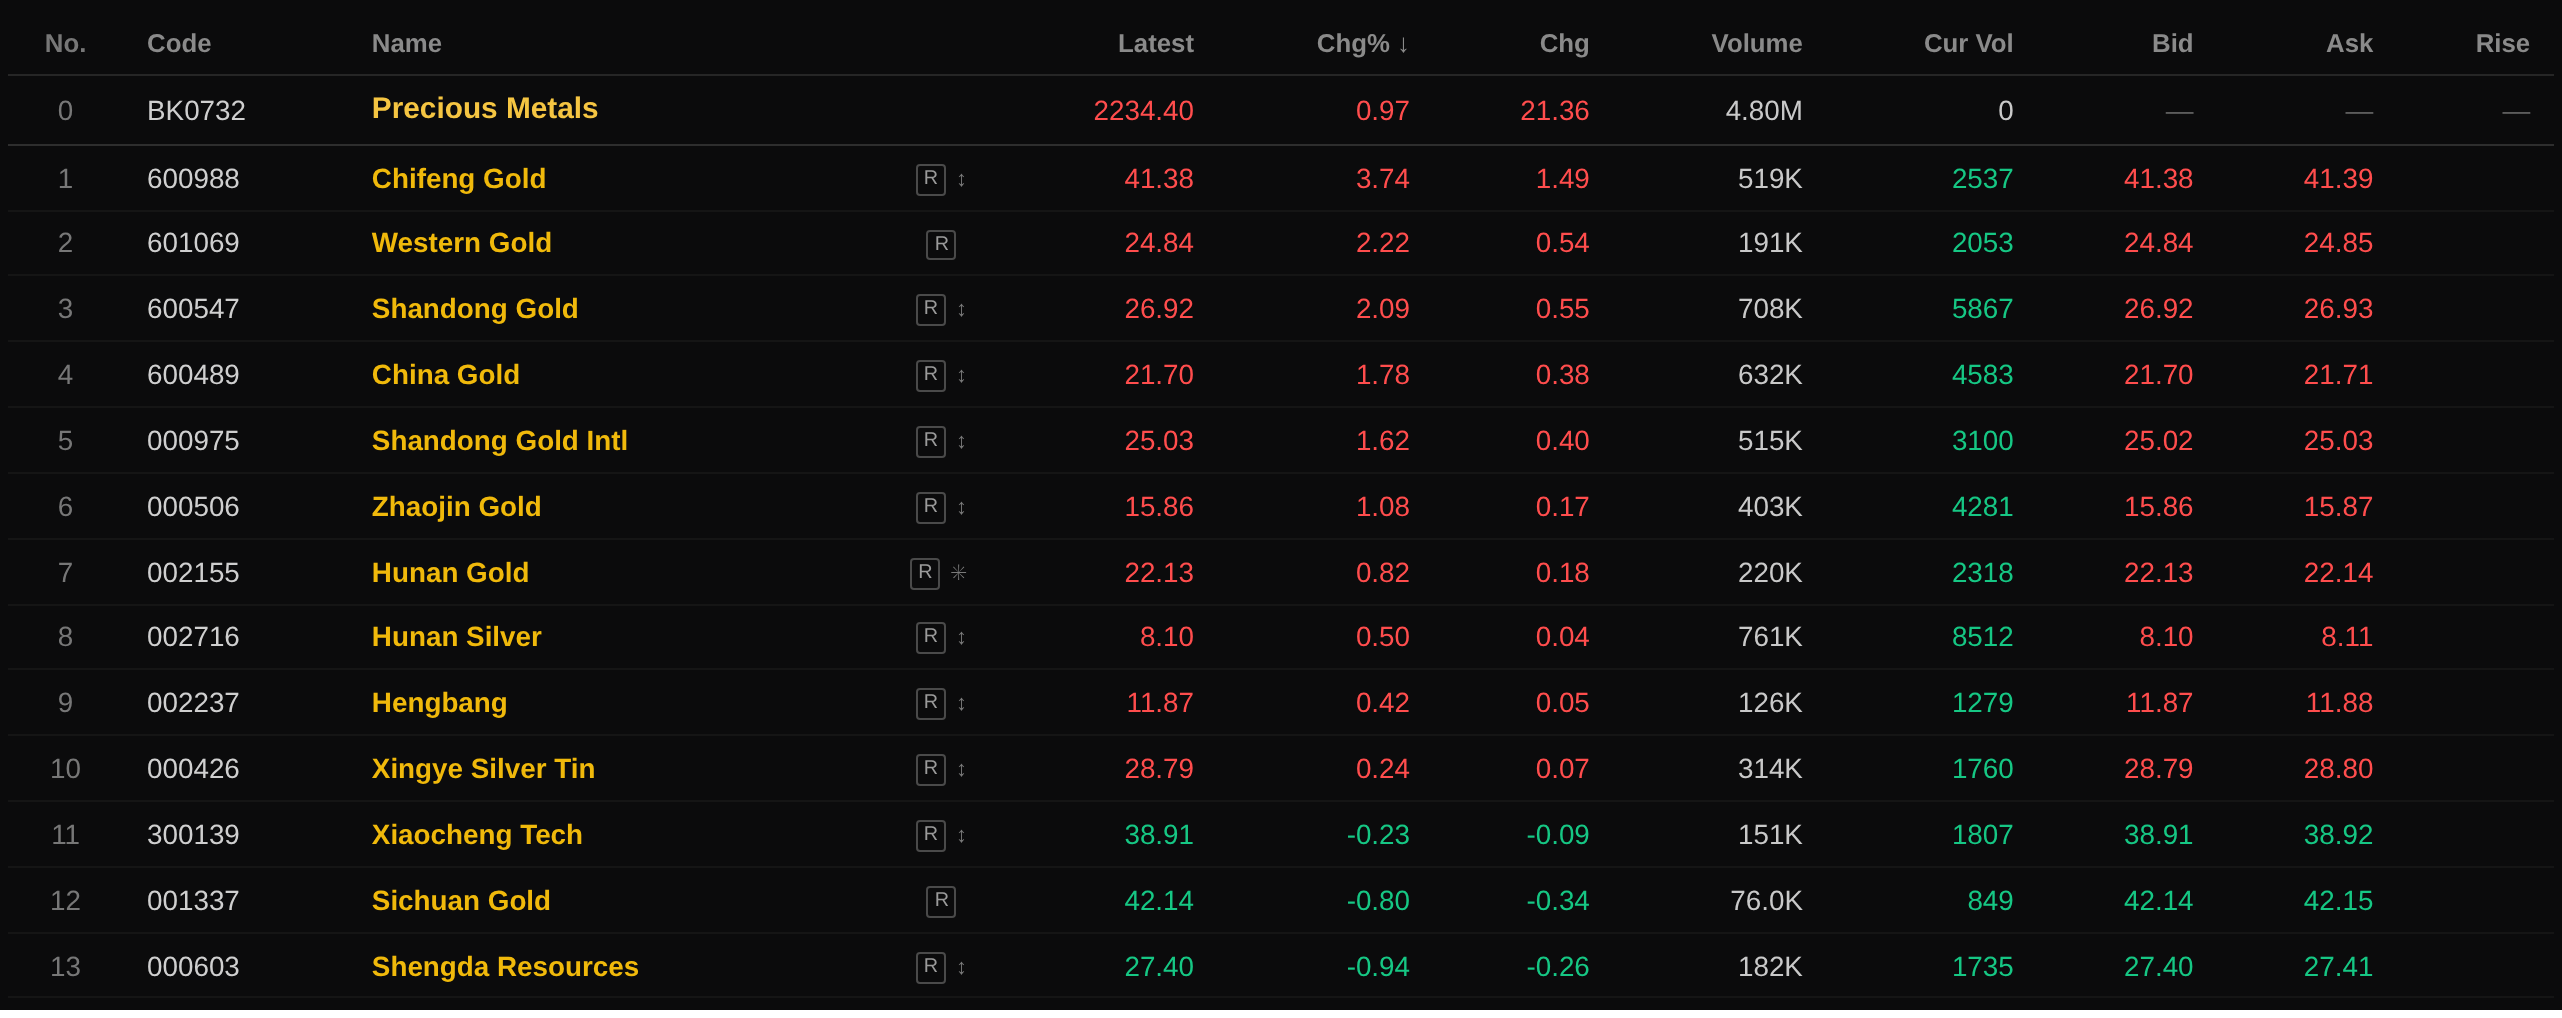
Acciones: Al cierre del 19 de octubre, el sector de metales preciosos subió un 0,97%. Entre los valores individuales, Chifeng Gold subió un 3,74%, y Shandong Gold, Western Gold, Zhongjin Gold y Shanjin International estuvieron entre los principales ganadores.
Mercado al contado
El 19 de octubre, el precio medio de referencia de fábrica matutino de la plata SMM #1 subió ligeramente respecto al día de negociación anterior.
En el mercado al contado, el ánimo de negociación fue escaso hoy. Por un lado, el sentimiento general de compra de los usuarios finales fue moderado. Después de que los precios de la plata se estabilizaran tras el fuerte descenso de la semana pasada, las transacciones de gran volumen ya se concentraron en la parte media y final de la semana. Con la ligera recuperación de los precios de la plata hoy, los compradores intermedios adoptaron mayoritariamente una postura de espera. Por otro lado, en las primeras operaciones, la base entre TD y el contrato SHFE 2612 se amplió ligeramente, cotizando en torno a 35-45 yuanes/kg. Los proveedores cotizaron a niveles relativamente altos, con las primeras cotizaciones en Shanghái concentradas en un descuento de 30 yuanes/kg frente al contrato SHFE 2612, lo que refleja una fuerte reticencia a vender. La amplia brecha entre las cotizaciones de compradores y vendedores y los niveles de precios psicológicos dio lugar a transacciones reales escasas, que se concentraron principalmente cerca de la paridad con TD, con algunas mercancías de norma nacional con ligeros descuentos.
En general, los factores alcistas macroeconómicos fueron limitados y los futuros carecieron de impulso para un rebote. En el mercado al contado, el sentimiento de espera de los usuarios finales se mantuvo firme, y el tira y afloja entre los proveedores que mantenían los precios y los compradores intermedios que presionaban a la baja se intensificó, dejando la negociación en general lenta.
El 19 de octubre, el platino al contado prolongó las ganancias de la sesión anterior y continuó subiendo ligeramente.
En la negociación al contado, las cotizaciones principales de lingotes de platino de los proveedores se situaron en torno a la paridad o con una prima de 1 yuan/g frente al contrato PT2612. A medida que la oferta disponible de lingotes de platino en el mercado se redujo, el diferencial en las cotizaciones de los proveedores se amplió. Mientras tanto, la brecha de precios entre los lingotes de platino y el polvo de platino fue relativamente grande. Algunos proveedores informaron de que las transacciones de lingotes de platino generalmente conllevaban una pequeña prima frente al contrato de GFEX, y la aceptación por parte de los compradores intermedios de las cotizaciones al contado con prima para los lingotes de platino mejoró, mientras que las transacciones de polvo de platino cerca de la paridad encontraron resistencia. En general, el mercado al contado de platino mostró hoy una clara divergencia, con volúmenes de negociación normales.
Opiniones de las distintas partes
Sobre la tendencia futura de los metales preciosos, algunas instituciones sostienen las siguientes opiniones:
Tim Waterer, analista jefe de mercado de KCM Trade, dijo: "Los precios del oro subieron ligeramente al comienzo de esta semana. Desde la perspectiva de la inflación, la caída de los precios del petróleo ha tenido un impacto positivo en los precios del oro. A corto plazo, si los precios del petróleo caen de forma constante, o si los rendimientos muestran un descenso más pronunciado, ese sería el catalizador más favorable para los precios del oro, ya que ambos aliviarían las preocupaciones del mercado sobre la inflación y las subidas de tipos." (Aplicación de datos Jin10)
Hamad Hussain, economista de clima y materias primas de Capital Economics, consideró el 16 de octubre que los precios del oro podrían tender a la baja durante el resto del año. Citó dos razones: que la Reserva Federal de EE. UU. siga subiendo los tipos y que las preocupaciones sobre el fin del auge de la IA resulten finalmente temporales. Esto significa que su opinión sobre los precios del oro implica tanto los tipos de interés como las perspectivas del auge de la IA. Bart Melek, director global de estrategia de materias primas de TD Securities, dijo que el oro sigue en un rango y sesgado hacia el extremo inferior de la zona de soporte, principalmente porque todavía hay una incertidumbre considerable sobre el próximo movimiento de la Reserva Federal de EE. UU. (Aplicación de datos Jin10)
Un informe de investigación de CITIC Securities señaló que, en cuanto a los precios del oro, en primer lugar, las compras de oro por parte de los ETF y los bancos centrales pueden haber elevado ya el suelo de los precios del oro; en segundo lugar, las perspectivas de los precios del oro aún presentan condiciones positivas. Si el conflicto entre Estados Unidos e Irán se alivia antes de las elecciones de mitad de mandato en EE. UU., la mejora de las expectativas sobre el precio del petróleo creará una ventana previsible para aliviar las expectativas de endurecimiento del mercado, y el aumento de los rendimientos de los bonos del Tesoro estadounidense podría moderarse. Tanto desde la perspectiva de la liquidez (menor venta de futuros) como desde la de las expectativas de liquidez (continuas compras de ETF), esto favorecería una recuperación del precio del oro. En cuanto al sector aurífero, a la baja, tomando como referencia el precio mínimo del oro de 4.000 dólares por onza a finales de junio de 2026, estimamos que el PER del sector aurífero tocó fondo en torno a 15 veces. Con la hipótesis actual de 4.200 dólares por onza, el PER del sector para 2026/2027 es de 15 y 12 veces, y se espera que el suelo de valoración se verifique de nuevo. Al alza, las acciones auríferas suelen rebotar antes que el precio del oro, de forma similar al periodo de julio, cuando el precio del oro se consolidó en mínimos, pero el índice CITIC Gold ya ha rebotado más de un 20% desde su mínimo, por lo que si el precio actual del oro se estabiliza, sería una señal importante para un rebote del sector aurífero.
Sharon Ding, responsable de investigación de materiales básicos de China en UBS, afirmó que la mayor parte de las malas noticias a las que se enfrenta el oro ya han sido descontadas por el mercado. Señaló que, desde principios de septiembre, el precio del oro ha caído alrededor de un 5%, ya que la persistente preocupación por la inflación reavivó las expectativas de nuevas subidas de tipos por parte de la Reserva Federal estadounidense. Sin embargo, considera que el precio del oro ya refleja una importante revalorización de tono restrictivo. Indicó que este viento en contra podría empezar a disiparse a medida que disminuyan las expectativas del mercado sobre una subida de tipos de la Fed en octubre. «Si los próximos datos ya no respaldan nuevas revisiones al alza de la senda de política monetaria prevista, creemos que hay más margen para que el precio del oro se estabilice», añadió. También dijo que un retroceso continuado de los rendimientos de los bonos del Tesoro estadounidense podría reforzar los argumentos a favor de una recuperación del oro. (Aplicación de datos Jin10)
Los estrategas de State Street Global Advisors señalaron en un informe que los factores estructurales que impulsan el mercado alcista del oro parecen seguir intactos. Entre estos factores figuran los niveles récord de deuda pública, la fuerte demanda de oro físico por parte de los bancos centrales y del mercado minorista chino, y la elevada incertidumbre geopolítica y económica. Los estrategas afirmaron que la subida de los tipos de interés podría aumentar aún más los costes del servicio de la deuda de las principales economías, agravando los desequilibrios fiscales. Este año, la prima del precio del oro nacional en China se ha disparado con fuerza; a pesar de los precios más altos del oro, las importaciones de oro para consumo en los ocho primeros meses alcanzaron un récord de 1.141 toneladas. Los estrategas mantuvieron su pronóstico de caso base anterior, esperando que los precios del oro alcancen los 4.750-5.500 dólares por onza a finales del primer trimestre de 2027.
Los analistas de Saxo Bank señalaron: «La evolución del precio del oro subraya el continuo tira y afloja entre los operadores macroeconómicos y los operadores técnicos. Por un lado, los operadores venden oro debido al aumento de los costes de financiación y a un dólar estadounidense más fuerte; por otro lado, los inversores buscan protegerse contra los riesgos fiscales que el aumento de la deuda y los costes de endeudamiento pueden acarrear». (Jin10 Data APP)
El Consejo Mundial del Oro informó de que los ETF de oro a nivel mundial atrajeron 10.000 millones de dólares en entradas en septiembre, lo que elevó las entradas del tercer trimestre a un récord de 31.000 millones de dólares, lideradas por fondos cotizados en Europa y Norteamérica. A pesar de los precios más bajos del oro, las tenencias mundiales de oro aumentaron en 67 toneladas métricas hasta un récord de 4.256 toneladas métricas, mientras que los activos totales bajo gestión cayeron un 7% intertrimestral hasta los 574.000 millones de dólares. A nivel nacional y regional, las entradas récord del tercer trimestre estuvieron lideradas por Estados Unidos, seguidas de fuertes contribuciones de fondos cotizados en el Reino Unido. El Reino Unido registró su mejor trimestre de la historia, lo que ayudó a Europa a alcanzar el mismo hito a nivel regional.
Warren Patterson y Ewa Manthey, responsables del equipo de materias primas de ING, afirmaron que los precios del oro subieron ligeramente el martes. La caída de los precios del petróleo y un mercado de bonos más fuerte aliviaron las preocupaciones sobre la inflación y redujeron las expectativas del mercado de nuevas subidas de tipos. Mientras tanto, las continuas compras de oro por parte de los bancos centrales proporcionaron apoyo a los precios del oro. Los datos del Consejo Mundial del Oro muestran que los bancos centrales siguen siendo compradores netos de oro, y la diversificación de reservas a largo plazo sigue siendo el principal motor. Los datos muestran que los bancos centrales de todo el mundo siguieron siendo compradores netos de oro en agosto, añadiendo 39 toneladas métricas, lo que eleva las compras totales en lo que va de año a 170 toneladas métricas. Polonia y Uzbekistán añadieron 8 toneladas métricas cada uno. Turquía volvió a ser comprador neto de oro en agosto, comprando 3 toneladas métricas tras tres meses consecutivos de ventas netas. Otros compradores fueron Kazajistán, la República Checa, Bolivia y Ghana. Rusia redujo sus tenencias de oro en 6 toneladas métricas. Los últimos datos muestran que, a pesar de los altos precios del oro, la demanda de oro del sector oficial sigue siendo resistente. Las continuas compras de oro de los bancos centrales están impulsadas principalmente por objetivos de diversificación de reservas a largo plazo y no por fluctuaciones del mercado a corto plazo. Dado que Polonia y varios bancos centrales de mercados emergentes siguen añadiendo oro, es probable que la demanda del sector oficial siga siendo un apoyo importante para el mercado del oro en los próximos meses.
HSBC rebajó anteriormente su previsión del precio del oro, citando las expectativas de nuevas subidas de los tipos de interés en Estados Unidos y la posibilidad de que el aumento de los precios del petróleo presione al oro a corto plazo. Sin embargo, el banco considera que los factores a largo plazo que respaldan los precios del oro siguen intactos. HSBC espera ahora que el oro promedie 4.490 dólares por onza en 2026, por debajo de su previsión anterior de 4.560, y ha recortado su previsión de precio medio del oro para 2027 a 4.825 dólares por onza desde los 4.925. HSBC señaló que las expectativas del mercado de nuevas subidas de tipos en Estados Unidos y de mayores rendimientos de los bonos seguirán pesando sobre los precios del oro, ya que esto reduce el atractivo del oro, que no genera intereses. Los economistas del banco esperan que la Reserva Federal estadounidense vuelva a subir los tipos en diciembre de este año.
Los precios del oro han retrocedido notablemente en los últimos tiempos, presionados por el aumento de los rendimientos de los bonos del Tesoro estadounidense, pero Morgan Stanley no ha cambiado su visión alcista a 12 meses. Los estrategas del banco consideran que 4.000 dólares es un "suelo bastante sólido". El oro ha retrocedido con fuerza recientemente, pero esto no ha alterado su lógica de asignación a largo plazo. Esa es la opinión de Morgan Stanley. Amy Gower, responsable de estrategia de metales y minería del banco, afirmó que tres factores podrían respaldar los precios del oro en los próximos meses. Gower señaló que la demanda física de oro sigue siendo fuerte, especialmente con las compras activas de los bancos centrales. Gower dijo que la preocupación de los mercados mundiales por la deuda pública a largo plazo y la sostenibilidad fiscal sigue creciendo, pero el aumento de los rendimientos de los bonos sigue siendo el principal desafío para el oro. El oro en sí no genera intereses, por lo que cuando los rendimientos de los bonos suben, su atractivo relativo tiende a verse reprimido. La evolución del precio del petróleo también es una variable importante para el oro. Según se informa, funcionarios estadounidenses e iraníes están manteniendo contactos a través de intermediarios, por lo que existe potencial para una distensión en el conflicto de Oriente Medio que dura ya meses.
Lectura recomendada: