La liquidación de inventarios y la competencia por pedidos siguieron dominando el mercado de módulos solares en la región fuera de China durante la semana del 12 al 16 de octubre. Las consultas y las transacciones con descuento aumentaron en algunos mercados, pero la compra de los usuarios finales no mostró un crecimiento claro y sostenido. Algunos fabricantes intentaron subir las ofertas de exportación, solo para enfrentarse a pedidos limitados y a la competencia de existencias más baratas. Los mercados FOB de China, CIF del Sudeste Asiático y de almacenes europeos siguieron bajo presión. Los precios de los módulos fabricados en India, tanto los que cumplen los requisitos de contenido nacional (DCR) como los que no, también cayeron.
La actividad de liquidación se está extendiendo desde las existencias de 625 W o menos hacia los módulos TOPCon estándar de 630 W, mientras que los módulos de contacto posterior (BC) de formato más pequeño también se están ofreciendo con descuento. A medida que las existencias en liquidación se acercan a las potencias nominales convencionales, compiten más directamente con los productos recién fabricados. Dado que la nueva demanda aún no ofrece suficiente respaldo, la reducción de inventarios y el flujo de nuevos pedidos siguen siendo fundamentales para los precios.
FOB China: respaldo limitado a las subidas de precios ante la presión sobre los módulos TOPCon estándar y BC más pequeños
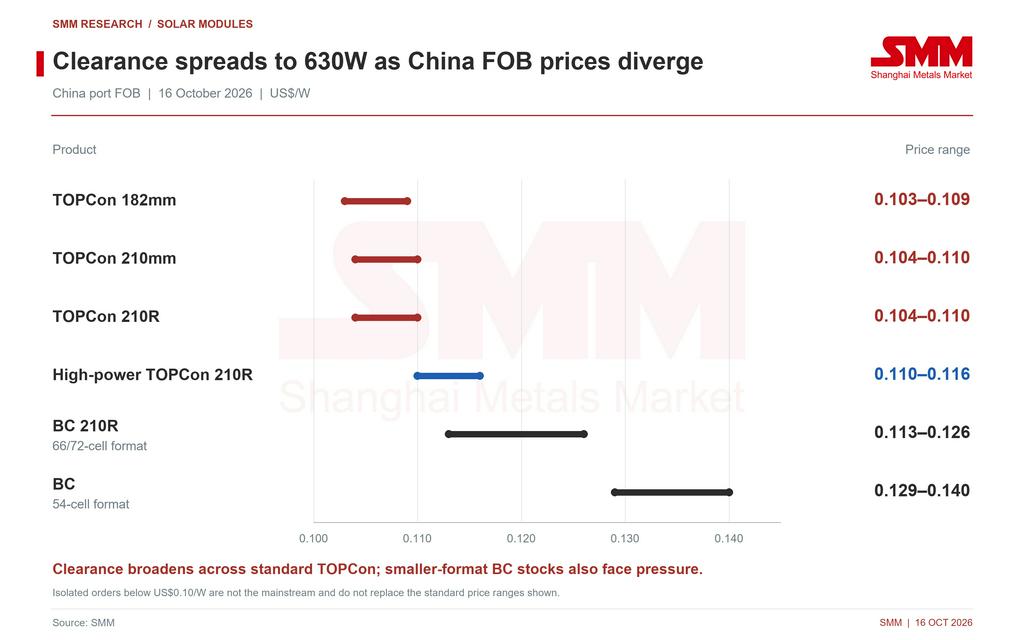
Algunos fabricantes subieron ligeramente las ofertas de exportación durante la semana, alentados por la mejora en la programación de pedidos europeos previstos para el primer trimestre de 2027 y por las expectativas políticas. Sin embargo, los cambios en los calendarios de entrega futura aún no han generado un aumento sustancial de las compras actuales. La competencia de precios en Asia, África, América Latina y Europa persistió, dejando las ofertas FOB ligeramente más bajas en conjunto tras una subida inicial. Algunos fabricantes siguieron defendiendo sus costes mínimos, mientras que las transacciones quedaron sujetas a negociación individual y descuentos selectivos.
La oferta de TOPCon estándar con descuento se ha extendido gradualmente a los productos de 630 W. Algunas ofertas excepcionalmente bajas se acercaron a 0,102 US$/W, con pedidos aislados incluso por debajo de 0,10 US$/W. Estas siguen siendo específicas de inventarios y condiciones comerciales concretas y no se han convertido en niveles de transacción generalizados. La mayor disponibilidad de existencias a bajo precio está dificultando el mantenimiento de subidas amplias de precios.
Los precios de los módulos BC también divergieron según la potencia nominal. Algunos compradores europeos y de Asia-Pacífico recibieron ofertas alrededor de 0,002 US$/W por debajo de los niveles anteriores. Las existencias de módulos de formato más pequeño, de aproximadamente 475 W, comenzaron a venderse con descuento, mientras que las ofertas de productos de mayor potencia, de 490 W o más, no mostraron cambios claros. La presión sobre los precios sigue concentrada en la liquidación de existencias; la resistencia de los productos de mayor potencia dependerá de la entrada real de pedidos.
Sudeste Asiático: las existencias con descuento respaldan las transacciones; las expectativas políticas aún no impulsan las compras
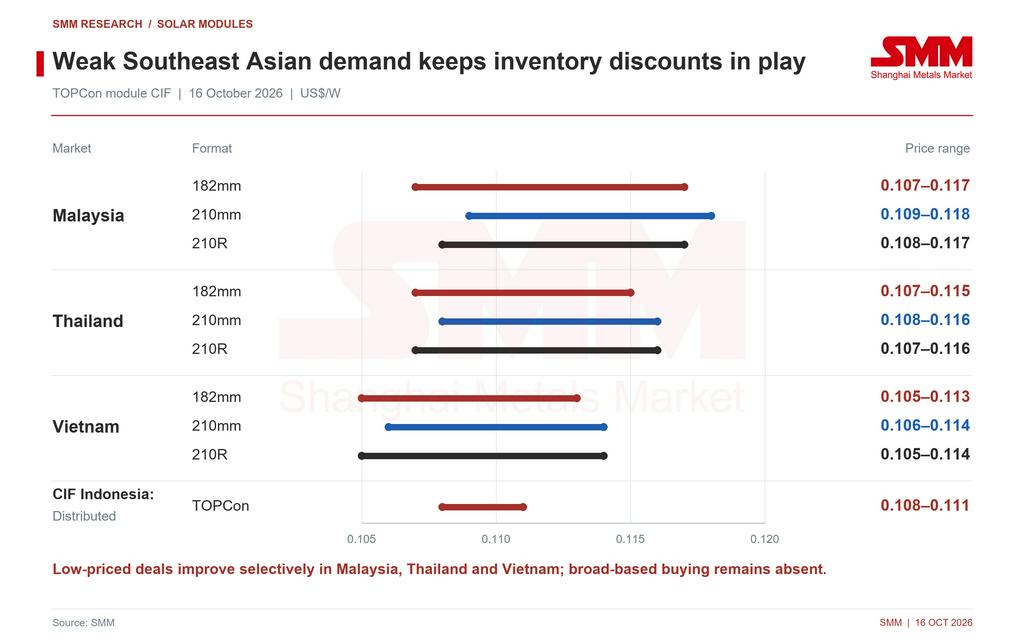
La demanda de módulos siguió siendo débil en general en el Sudeste Asiático. Las consultas y las transacciones con descuento aumentaron en partes de Malasia, Tailandia y Vietnam, pero las compras siguieron centradas en las necesidades inmediatas de los proyectos y en las existencias disponibles. A medida que disminuyeron los inventarios de grados de menor potencia y no convencionales, algunos módulos estándar de 630 W también entraron en ventas de liquidación, con ofertas aisladas de existencias por debajo de 0,10 US$/W. Los descuentos impulsaron modestamente la actividad comercial, mientras que la demanda de productos estándar a precios más altos y de módulos de mayor potencia siguió siendo limitada.
La mejora localizada de las transacciones en Malasia, Tailandia y Vietnam no se ha traducido en una mayor aceptación de nueva oferta a precios más altos. Indonesia sigue a la espera de una mayor implementación de las cuotas gubernamentales y de las compras de proyectos relacionadas, sin un aumento significativo de los volúmenes de compra a corto plazo. La siguiente cuestión es si los distribuidores y promotores mantendrán las compras de nueva oferta una vez que se absorban los inventarios con descuento.
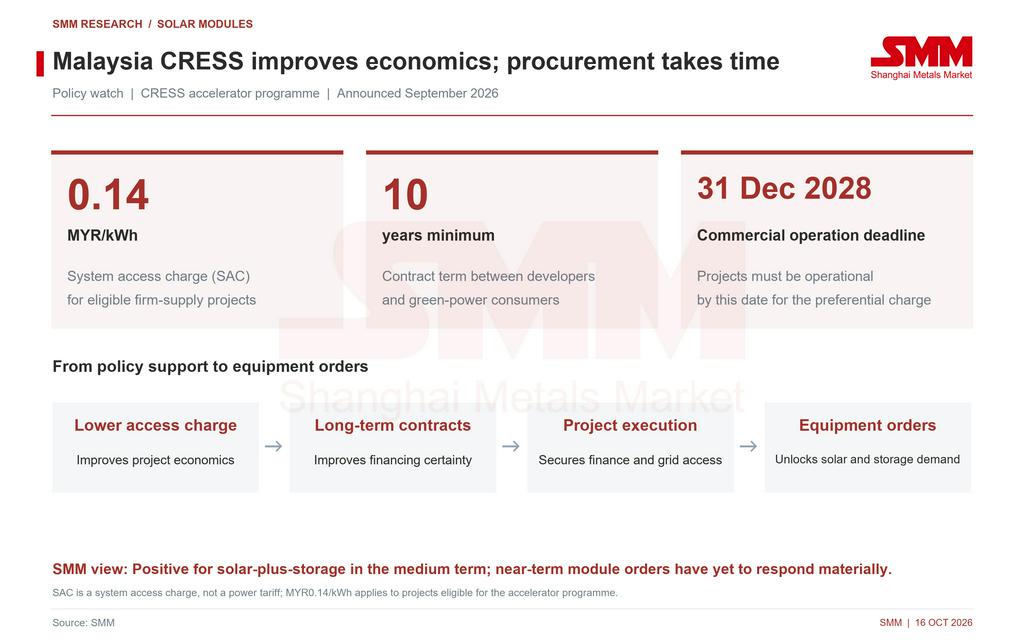
El programa de aceleración anunciado anteriormente por Malasia en el marco del Plan de Suministro Corporativo de Energía Renovable (CRESS) ofrece un cargo de acceso al sistema de 0,14 MYR/kWh para proyectos elegibles que proporcionen suministro firme. Los promotores y los consumidores de electricidad verde deben firmar contratos de al menos 10 años, y los proyectos que cumplan los requisitos deben iniciar su operación comercial antes de finales de 2028. Unos costes de acceso más bajos y los contratos a largo plazo podrían mejorar la economía de los proyectos y la certidumbre financiera, animando a los promotores a evaluar más de cerca las configuraciones solares y de almacenamiento.
Los proyectos aún deben completar la contratación, la financiación, la conexión a la red y los acuerdos de construcción. El respaldo de la política al desarrollo a medio plazo aún no ha producido un aumento claro de las compras de módulos durante la semana analizada. La demanda de equipos dependerá de los calendarios de entrega específicos.
Europa: los pedidos de reposición y de pequeños distribuidores dominan mientras los débiles rendimientos de los proyectos limitan los precios
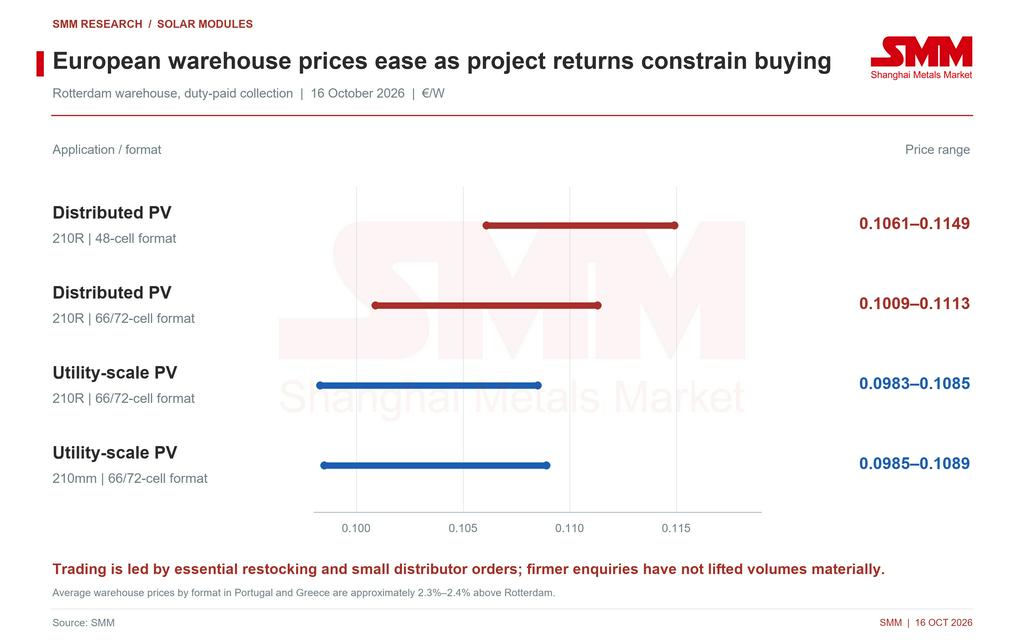
Las consultas de los usuarios finales en Europa se recuperaron en cierta medida, pero las transacciones siguieron concentradas en reposiciones esenciales, compras de pequeños distribuidores y entregas de pedidos existentes. Las nuevas compras de proyectos ofrecieron un respaldo limitado. La liquidación continua de existencias de 610–625 W, a la que ahora se suman algunos productos de 630 W, reforzó la posición negociadora de los compradores. La mayoría de los fabricantes líderes no han igualado plenamente las ofertas más bajas, lo que deja descuentos de inventario junto con intentos de defender precios basados en costes.
Los rendimientos de los proyectos siguen siendo la principal limitación de la demanda. Algunos proyectos adjudicados han fijado tarifas de acuerdos de compra de energía (PPA) relativamente bajas, por lo que unos costes de módulos más altos reducirían aún más los rendimientos de la inversión. Los precios negativos de la electricidad registrados anteriormente también han afectado a las evaluaciones de los inversores sobre los precios de captación solar y los ingresos a largo plazo. El despliegue del almacenamiento y el avance de las conexiones a la red aún no han aliviado con la suficiente rapidez las limitaciones de integración eléctrica, lo que mantiene a los promotores cautelosos respecto a los precios de los equipos y al calendario de compras.
Las últimas ofertas del almacén de Róterdam bajaron tanto para los módulos de generación distribuida como para los de escala de servicio público, con los productos de formato más pequeño bajo mayor presión. Los almacenes de Portugal y Grecia mantuvieron primas de precio medias de alrededor del 2,3%–2,4% sobre Róterdam, lo que refleja diferencias logísticas regionales y de entrega local. La mejora en la programación de algunos pedidos del primer trimestre de 2027 respalda las expectativas de demanda futura, pero la conversión en nuevos contratos y entregas firmes sigue siendo la prueba clave.
India: los precios DCR y no DCR bajan ante la presión de los inventarios y la escasez de nuevos pedidos
Tanto los precios de los módulos DCR como los no DCR bajaron en India. Los productos DCR dependen principalmente de la demanda de proyectos indios, y las entregas de fin de año ofrecen cierto respaldo. Sin embargo, las transacciones adicionales han sido insuficientes para aliviar de forma sustancial la presión de la oferta y los inventarios. Los productos no DCR se enfrentan a una demanda más débil de aprovisionamiento anticipado para el mercado estadounidense y a nuevos pedidos de exportación limitados, lo que ha llevado a que las ofertas anteriormente elevadas se moderen.
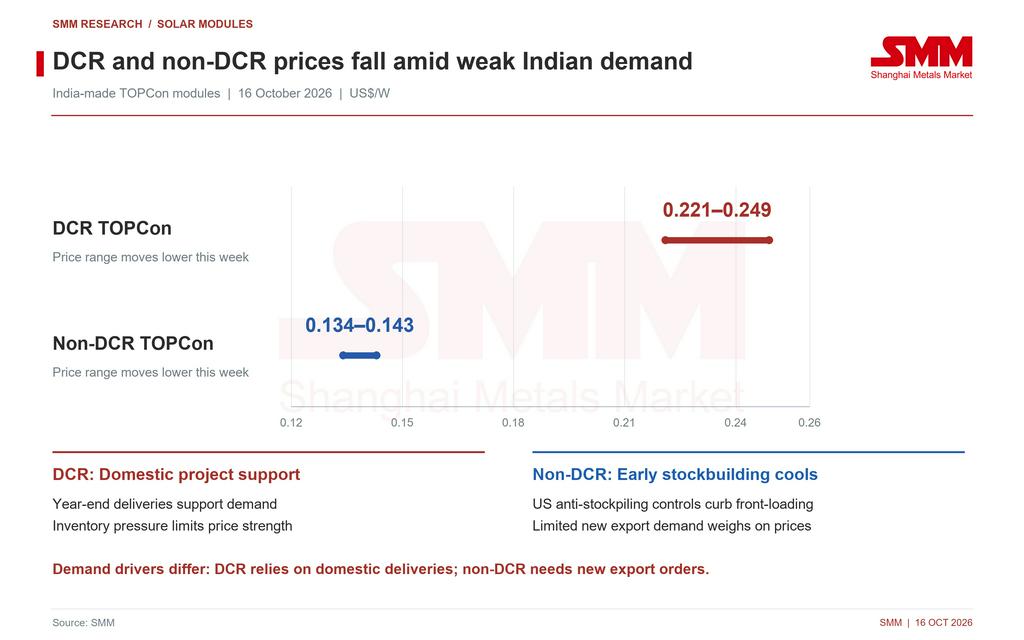
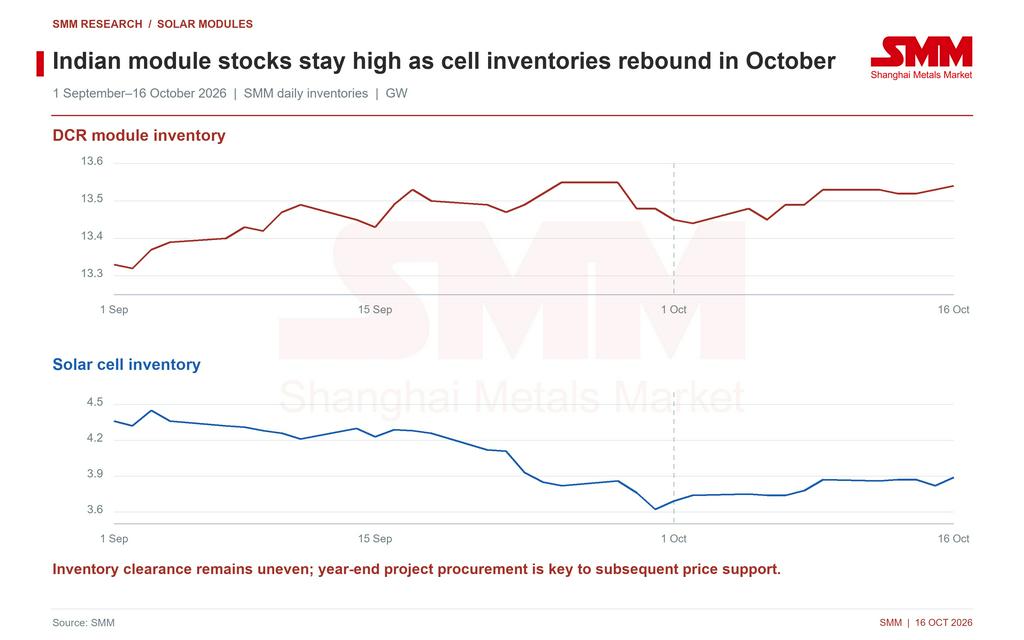
Los datos diarios de SMM situaron el inventario de módulos DCR de India en 13,54 GW y el de células en 3,89 GW el 16 de octubre, con aumentos de 0,01 GW y 0,02 GW respectivamente respecto al 9 de octubre. Las existencias de módulos siguieron elevadas, mientras que los inventarios de células se recuperaron en octubre tras caer en septiembre. Aún no ha surgido una reducción sostenida. Que la demanda esperada de proyectos de fin de año se traduzca en compras reales de módulos influirá directamente en el respaldo de los precios.
Unos controles antiacaparamiento más estrictos antes de la implementación de las medidas de la Sección 232 de EE. UU. han reducido el margen para envíos concentrados y aprovisionamiento anticipado. Para los productos indios no DCR, la demanda generada por el adelanto de pedidos anteriores es difícil de sostener, y la caída de los precios coincide con una actividad de aprovisionamiento más lenta. Es probable que estos productos sigan bajo presión a corto plazo si los nuevos pedidos de exportación no sustituyen esa demanda.
Visión de SMM: las ventas con descuento ofrecen pruebas limitadas de recuperación; vigilar la liquidación de inventarios y los nuevos pedidos
SMM considera que las mejoras localizadas de las transacciones en la región fuera de China están impulsadas principalmente por los descuentos de inventario y las necesidades de compra inmediatas. La demanda sigue siendo débil en general. Los calendarios de entrega futura en Europa y los proyectos respaldados por políticas en el Sudeste Asiático sustentan las expectativas de compras posteriores, pero la competencia por los pedidos actuales seguirá limitando el poder de fijación de precios de los fabricantes. Se espera que los precios fluctúen en niveles bajos, con diferencias persistentes entre marcas y potencias nominales.
Los principales indicadores a vigilar son la liquidación de los inventarios de TOPCon estándar de 630 W y de BC de formato más pequeño, la contratación real de proyectos europeos del primer trimestre de 2027 y los calendarios de compra de módulos para proyectos del Sudeste Asiático y pedidos nacionales indios. Si la reducción de inventarios conduce a compras sostenidas de productos recién fabricados, los precios generales podrían ganar respaldo gradualmente. Si los nuevos pedidos siguen siendo insuficientes para absorber la oferta, los descuentos podrían extenderse a una gama más amplia de especificaciones.
Fuente: SMM