El 15 de octubre, la Alianza de Innovación de la Industria de Baterías de Potencia para Automóviles de China publicó los datos mensuales de baterías de potencia de septiembre.
En el lado de la producción, en septiembre, la producción combinada de baterías de potencia y de almacenamiento de energía de China fue de 237,8 GWh, un aumento intermensual del 0,3% y un aumento interanual del 57,3%.
De enero a septiembre, la producción acumulada de baterías de potencia y de almacenamiento de energía de China fue de 1.833,1 GWh, un aumento interanual del 63,4%.
En el lado de las ventas, en septiembre, las ventas de baterías de potencia y de almacenamiento de energía de China fueron de 222,7 GWh, una disminución intermensual del 0,2% pero un aumento interanual del 52,0%. Las ventas de baterías de potencia fueron de 149,2 GWh, representando el 67,0% de las ventas totales, con un aumento intermensual del 1,7% y un aumento interanual del 35,0%; las ventas de baterías de almacenamiento de energía fueron de 73,5 GWh, representando el 33,0% de las ventas totales, con una disminución intermensual del 3,7% pero un aumento interanual del 104,4%.
De enero a septiembre, las ventas acumuladas de baterías de potencia y de almacenamiento de energía de China fueron de 1.681,7 GWh, un aumento interanual del 57,6%. Las ventas acumuladas de baterías de potencia fueron de 1.086,4 GWh, representando el 64,6% de las ventas totales, con un aumento interanual del 38,2%; las ventas acumuladas de baterías de almacenamiento de energía fueron de 595,4 GWh, representando el 35,4% de las ventas totales, con un aumento interanual del 111,8%.
En el lado de las exportaciones, en septiembre, las exportaciones combinadas de baterías de potencia y de almacenamiento de energía de China fueron de 44,0 GWh, un aumento intermensual del 3,7% y un aumento interanual del 64,5%, representando el 19,7% de las ventas de ese mes. Las exportaciones de baterías de potencia fueron de 28,4 GWh, representando el 64,5% de las exportaciones totales, con un aumento intermensual del 14,9% y un aumento interanual del 60,9%; las exportaciones de baterías de almacenamiento de energía fueron de 15,6 GWh, representando el 35,5% de las exportaciones totales, con una disminución intermensual del 11,9% pero un aumento interanual del 71,4%.
De enero a septiembre, las exportaciones acumuladas de baterías de potencia y de almacenamiento de energía de China fueron de 302,9 GWh, un aumento interanual del 51,6%, representando el 18,0% de las ventas acumuladas. Las exportaciones acumuladas de baterías de potencia fueron de 199,7 GWh, representando el 65,9% de las exportaciones totales, con un aumento interanual del 54,7%; las exportaciones acumuladas de baterías de almacenamiento de energía fueron de 103,2 GWh, representando el 34,1% de las exportaciones totales, con un aumento interanual del 45,9%.
En el lado de las instalaciones, en septiembre, las instalaciones de baterías de potencia de China fueron de 87,2 GWh, un aumento intermensual del 10,4% y un aumento interanual del 14,7%.
De enero a septiembre, las instalaciones acumuladas de baterías de potencia en China fueron de 576,3 GWh, un 16,7 % más interanual.
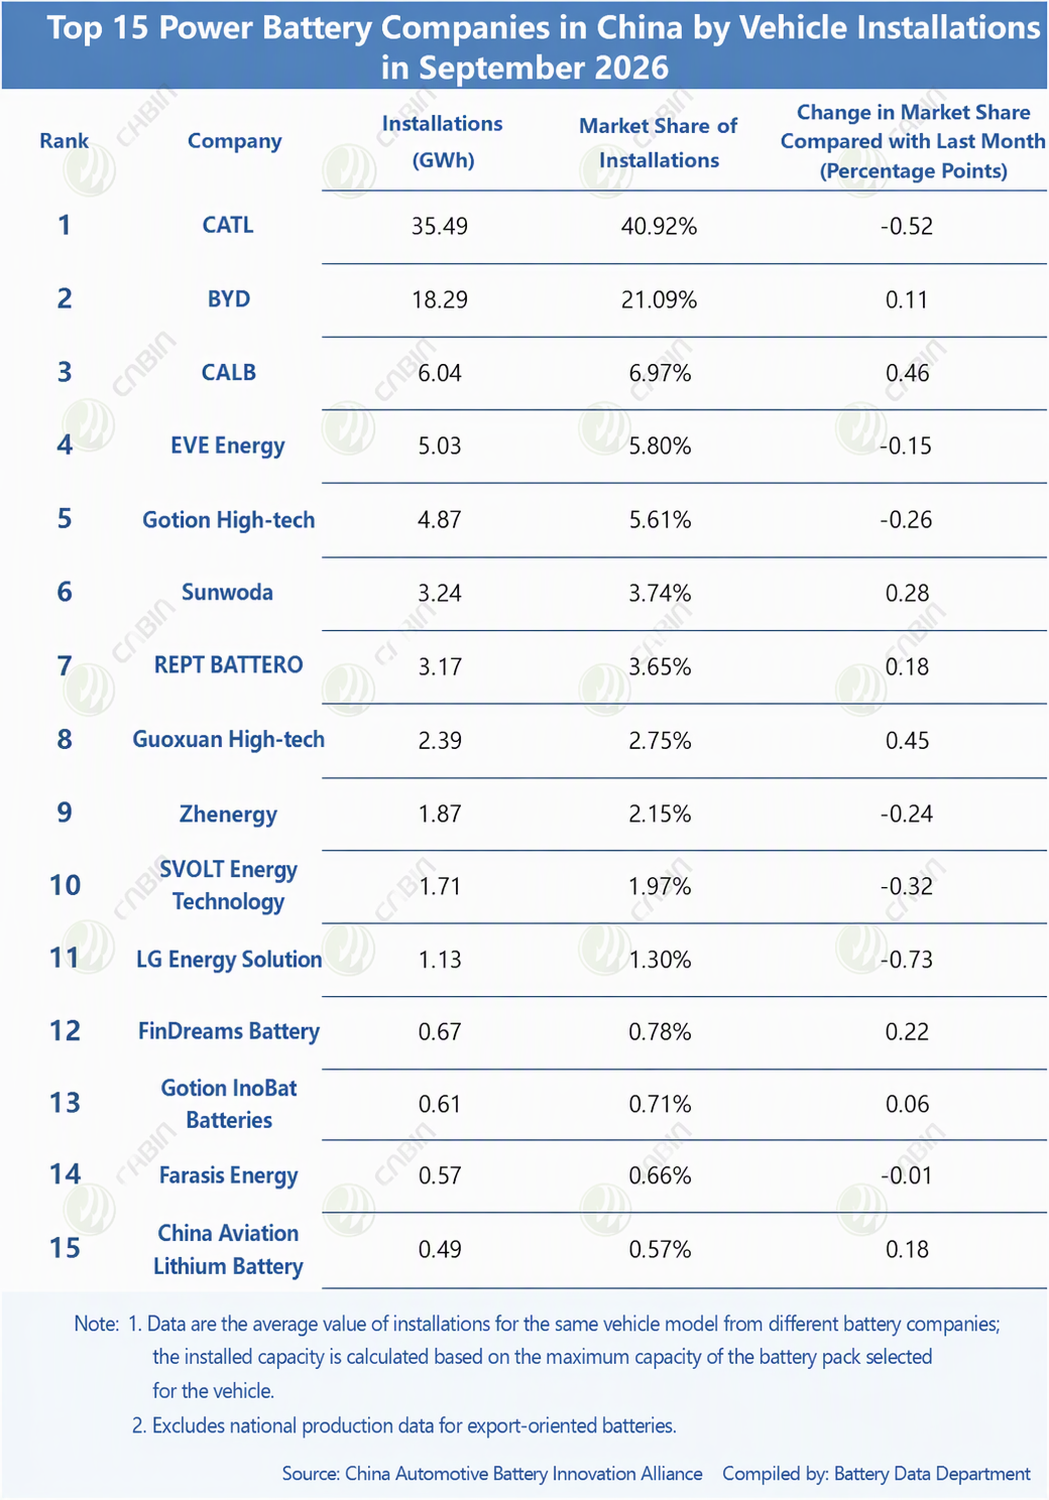
Concentración del mercado, en septiembre, 31 empresas de baterías de potencia lograron instalaciones en el mercado de vehículos de nueva energía de China, 4 menos que en el mismo período del año anterior. Las instalaciones de las 2, 5 y 10 principales empresas de baterías de potencia fueron de 53,8 GWh, 69,7 GWh y 82,1 GWh, respectivamente, lo que representa el 61,7 %, el 80,0 % y el 94,2 % del total de instalaciones. La cuota de las 10 principales bajó 0,2 puntos porcentuales interanuales.
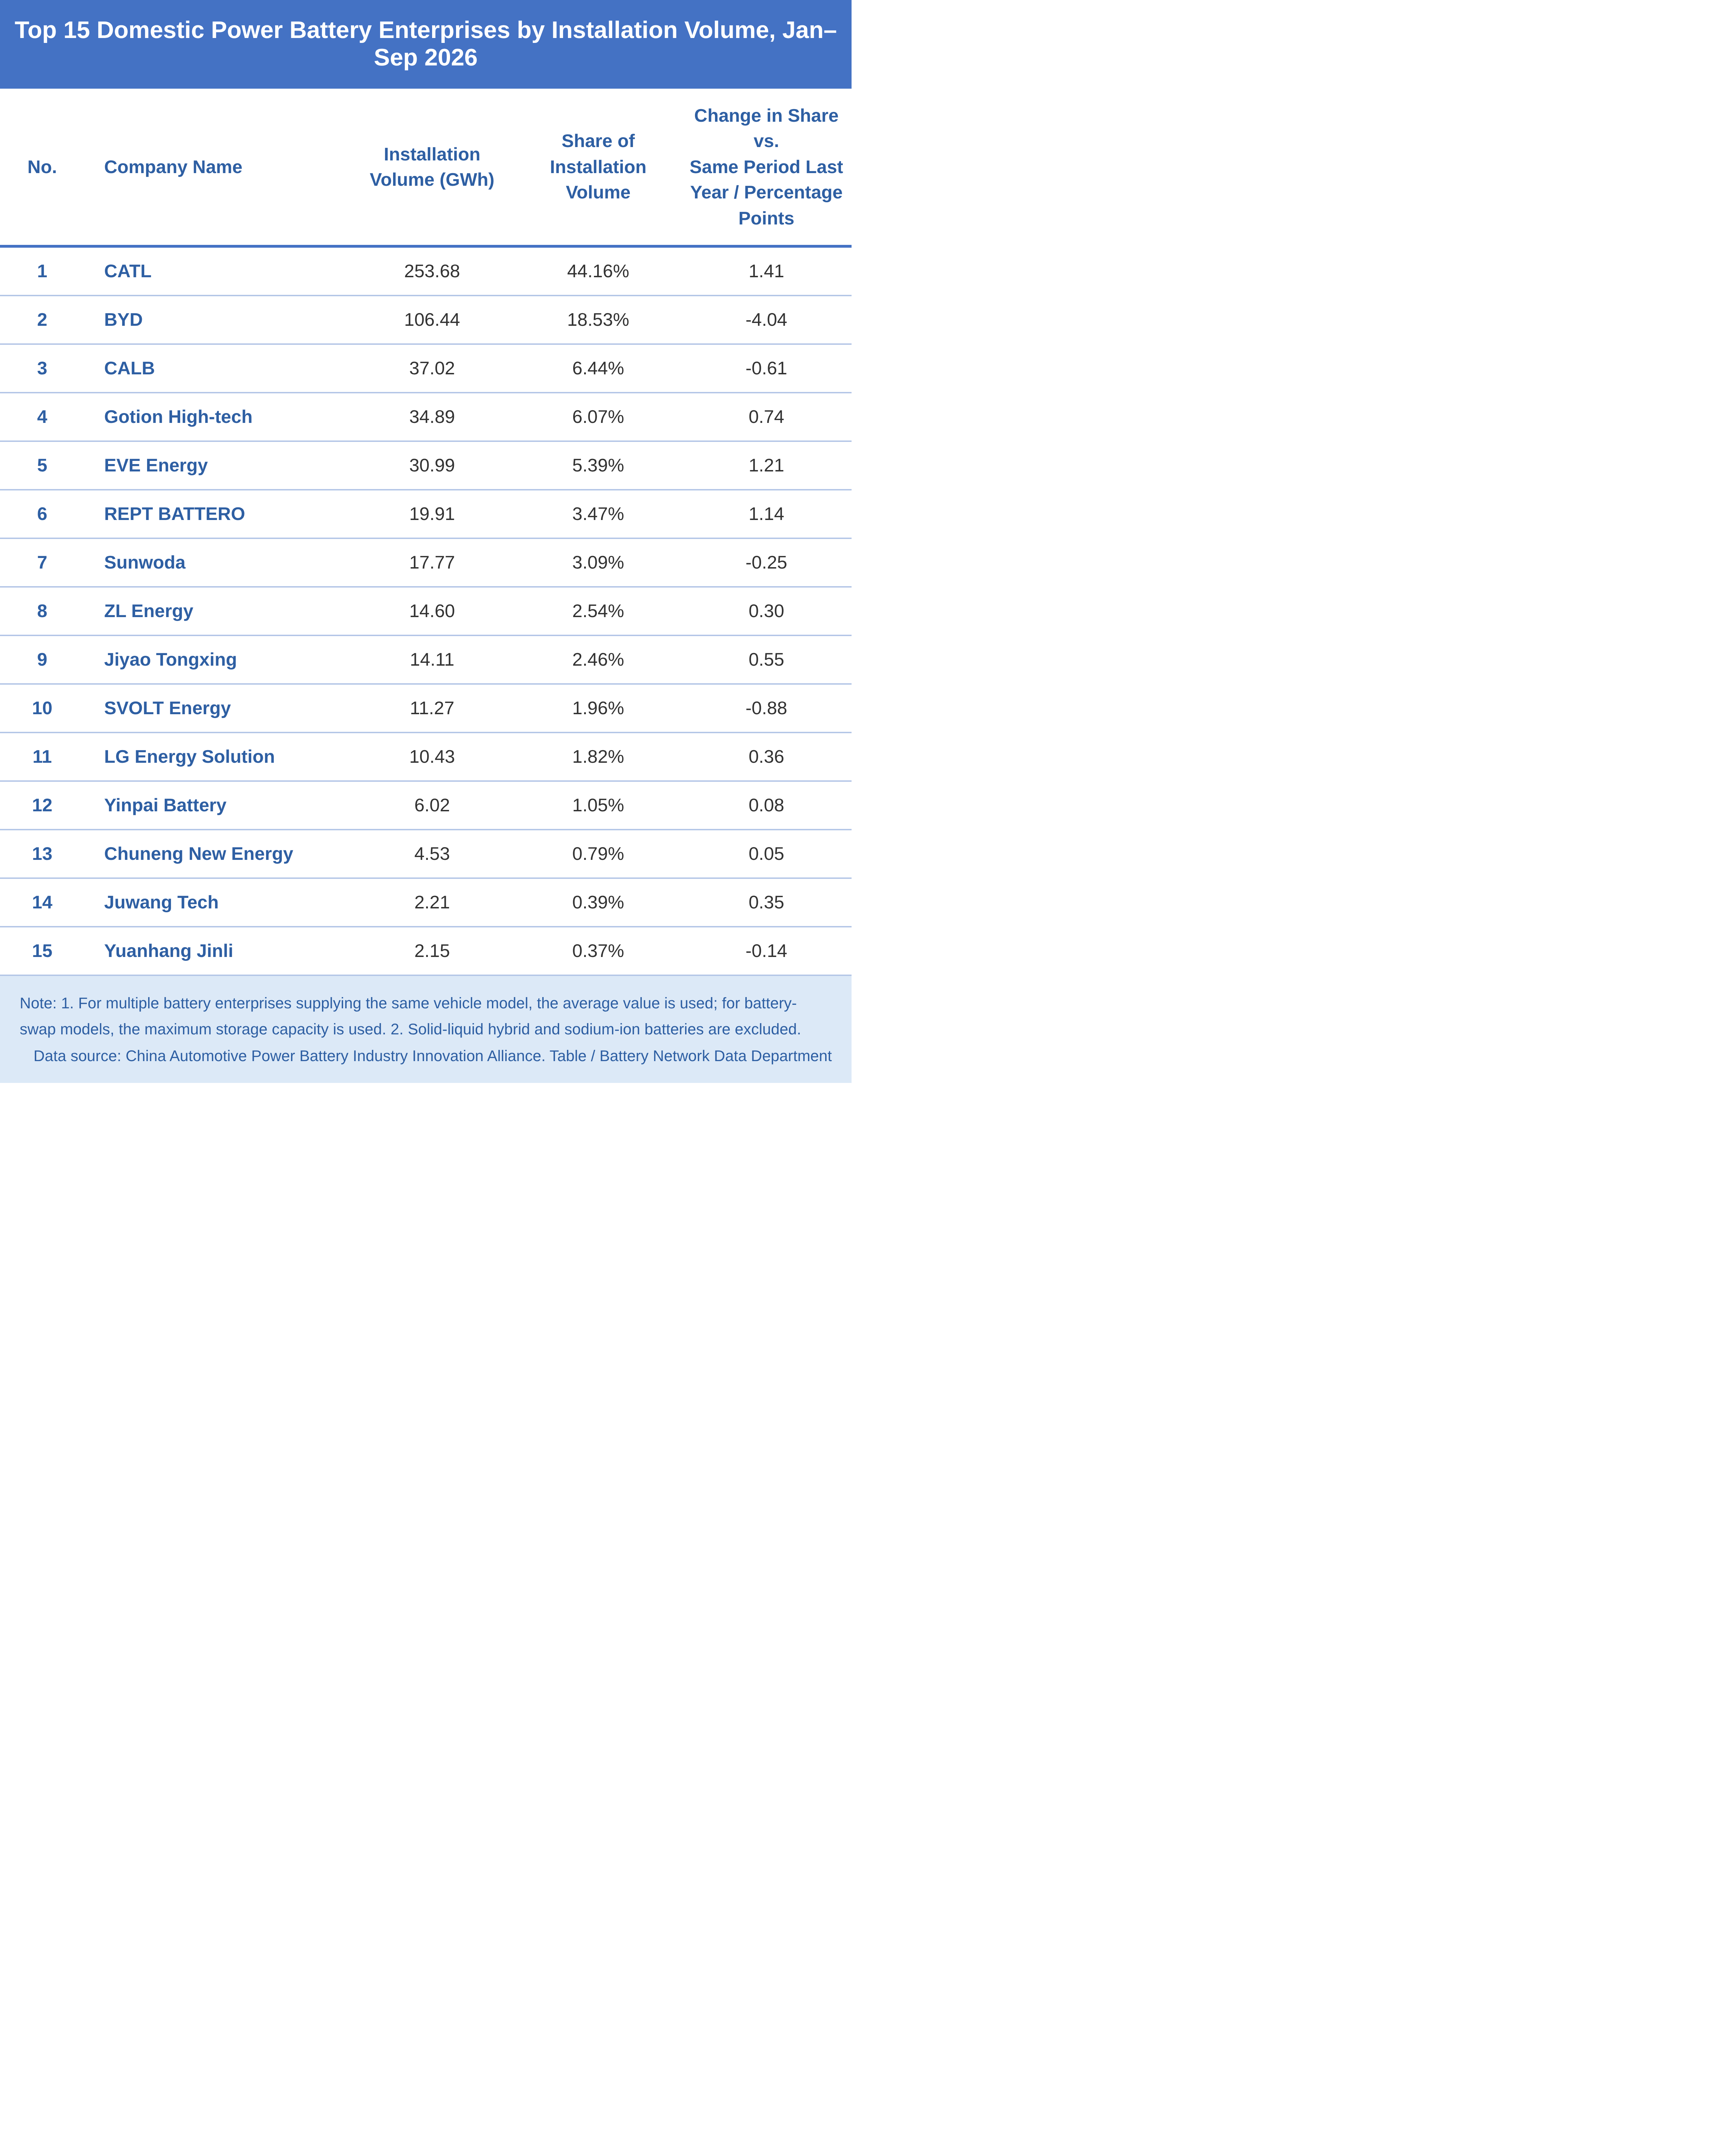
De enero a septiembre, 41 empresas de baterías de potencia lograron instalaciones en el mercado de vehículos de nueva energía de China, 9 menos que en el mismo período del año anterior. Las instalaciones de las 2, 5 y 10 principales empresas de baterías de potencia fueron de 360,1 GWh, 463,0 GWh y 540,7 GWh, respectivamente, lo que representa el 62,5 %, el 80,3 % y el 93,8 % del total de instalaciones. La cuota de las 10 principales bajó 0,5 puntos porcentuales interanuales.
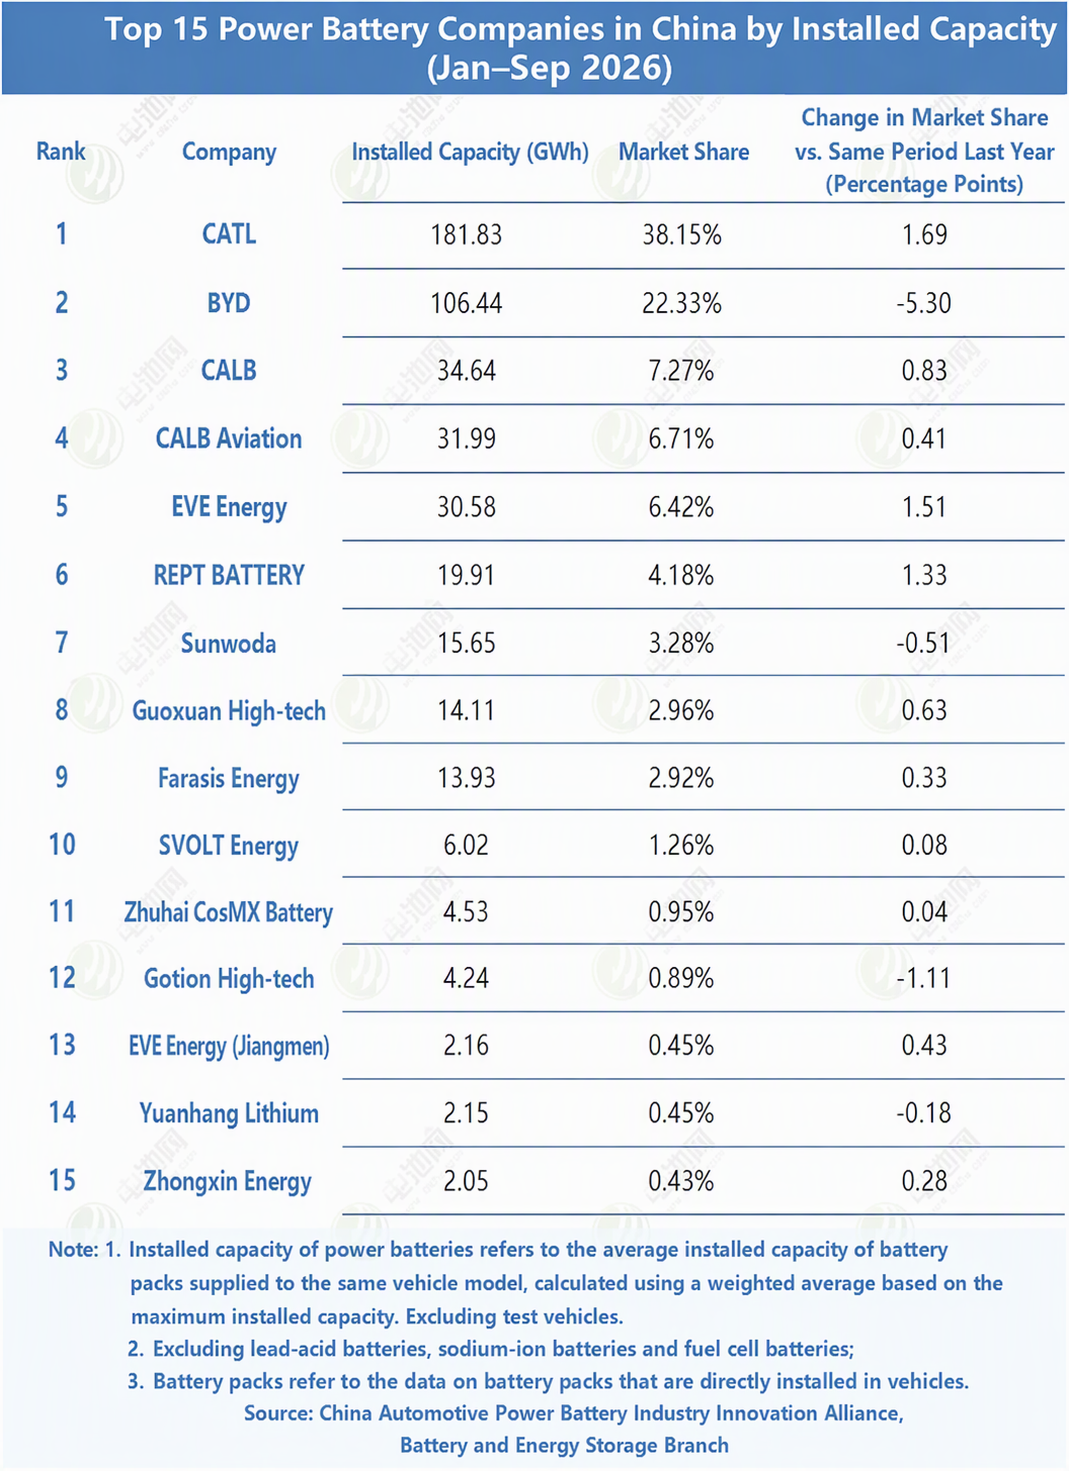
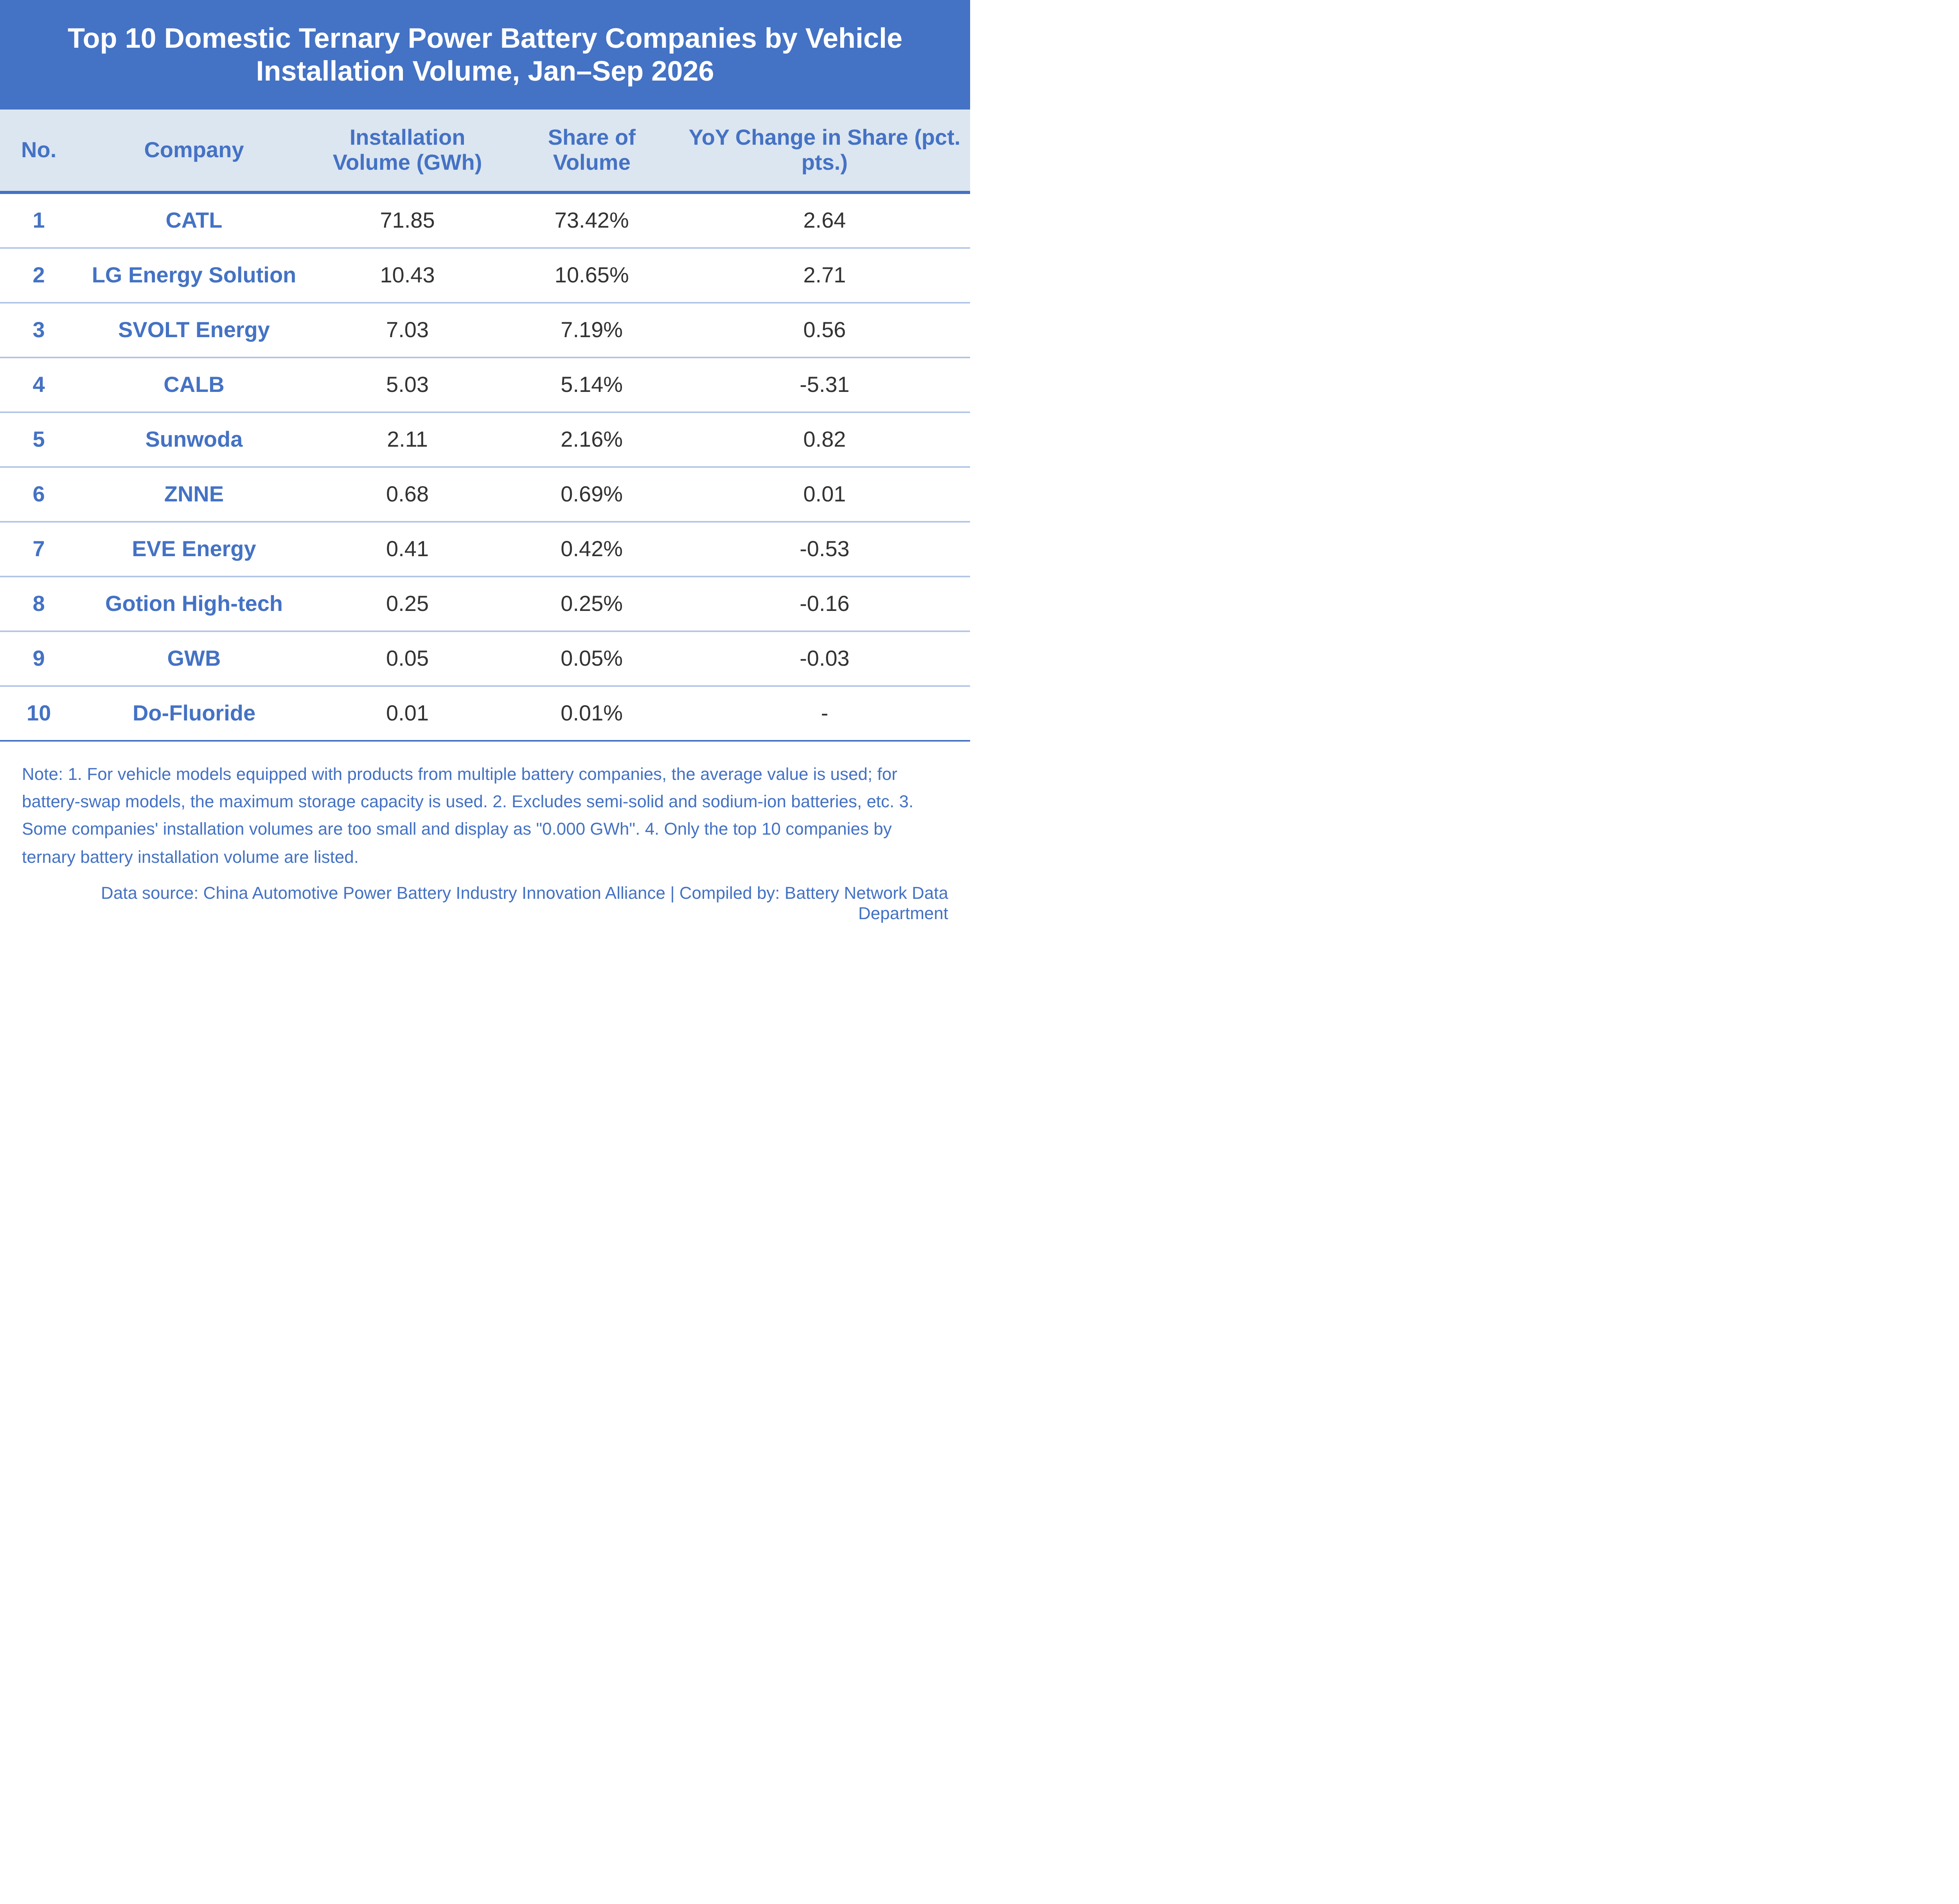
Cuota de mercado, entre las 15 principales empresas nacionales de baterías de potencia, en comparación con agosto, en septiembre solo BYD, CALB, Sunwoda, REPT Battero, Jiyao Tongxing, Yinpai Battery, CORNEX New Energy y Zhongqi New Energy lograron un crecimiento positivo. CALB registró el crecimiento más rápido, con un aumento de 0,45 puntos porcentuales. Las 7 empresas restantes experimentaron descensos de diversa magnitud.
En comparación con el mismo período de 2025, de enero a septiembre de este año, CATL, Gotion High-tech, EVE, REPT Battero, Zenergy, Jiyao Tongxing, LG Energy Solution, Yinpai Battery, CORNEX New Energy y Juwan Technology lograron mejoras de diversa magnitud. CATL registró el mayor aumento, con 1,41 puntos porcentuales más.
Cambios en la clasificación, en comparación con agosto, en septiembre las 5 principales empresas CATL, BYD, CALB, EVE y Gotion High-tech mantuvieron sus posiciones sin cambios; Sunwoda y REPT Battero intercambiaron posiciones, ocupando el 6.º y 7.º lugar respectivamente; Jiyao Tongxing y Zenergy intercambiaron posiciones, ocupando el 8.º y 9.º lugar respectivamente; SVOLT y LG Energy Solution mantuvieron sus posiciones sin cambios, ocupando del 10.º al 11.º lugar; Yinpai Battery subió dos puestos hasta el 12.º; Deyi Energy bajó dos puestos hasta el 14.º; CORNEX New Energy y Zhongqi New Energy mantuvieron sus posiciones sin cambios, ocupando el 13.º y 15.º lugar respectivamente.
En comparación con el mismo período de 2025, de enero a septiembre de este año, las 5 principales empresas CATL, BYD, CALB, Gotion High-tech y EVE mantuvieron sus posiciones sin cambios; REPT Battero subió del 8.º al 6.º puesto; Sunwoda bajó un puesto al 7.º; Zenergy subió un puesto al 8.º; Jiyao Tongxing subió un puesto al 9.º; SVOLT cayó del 7.º al 10.º; LG Energy Solution, Yinpai Battery y CORNEX New Energy se ubicaron del 11.º al 13.º, sin cambios; Yuanhang Genlead mantuvo su 15.º puesto sin cambios; Juwan Technology reemplazó a DFD como nuevo participante, ubicándose en el 14.º.
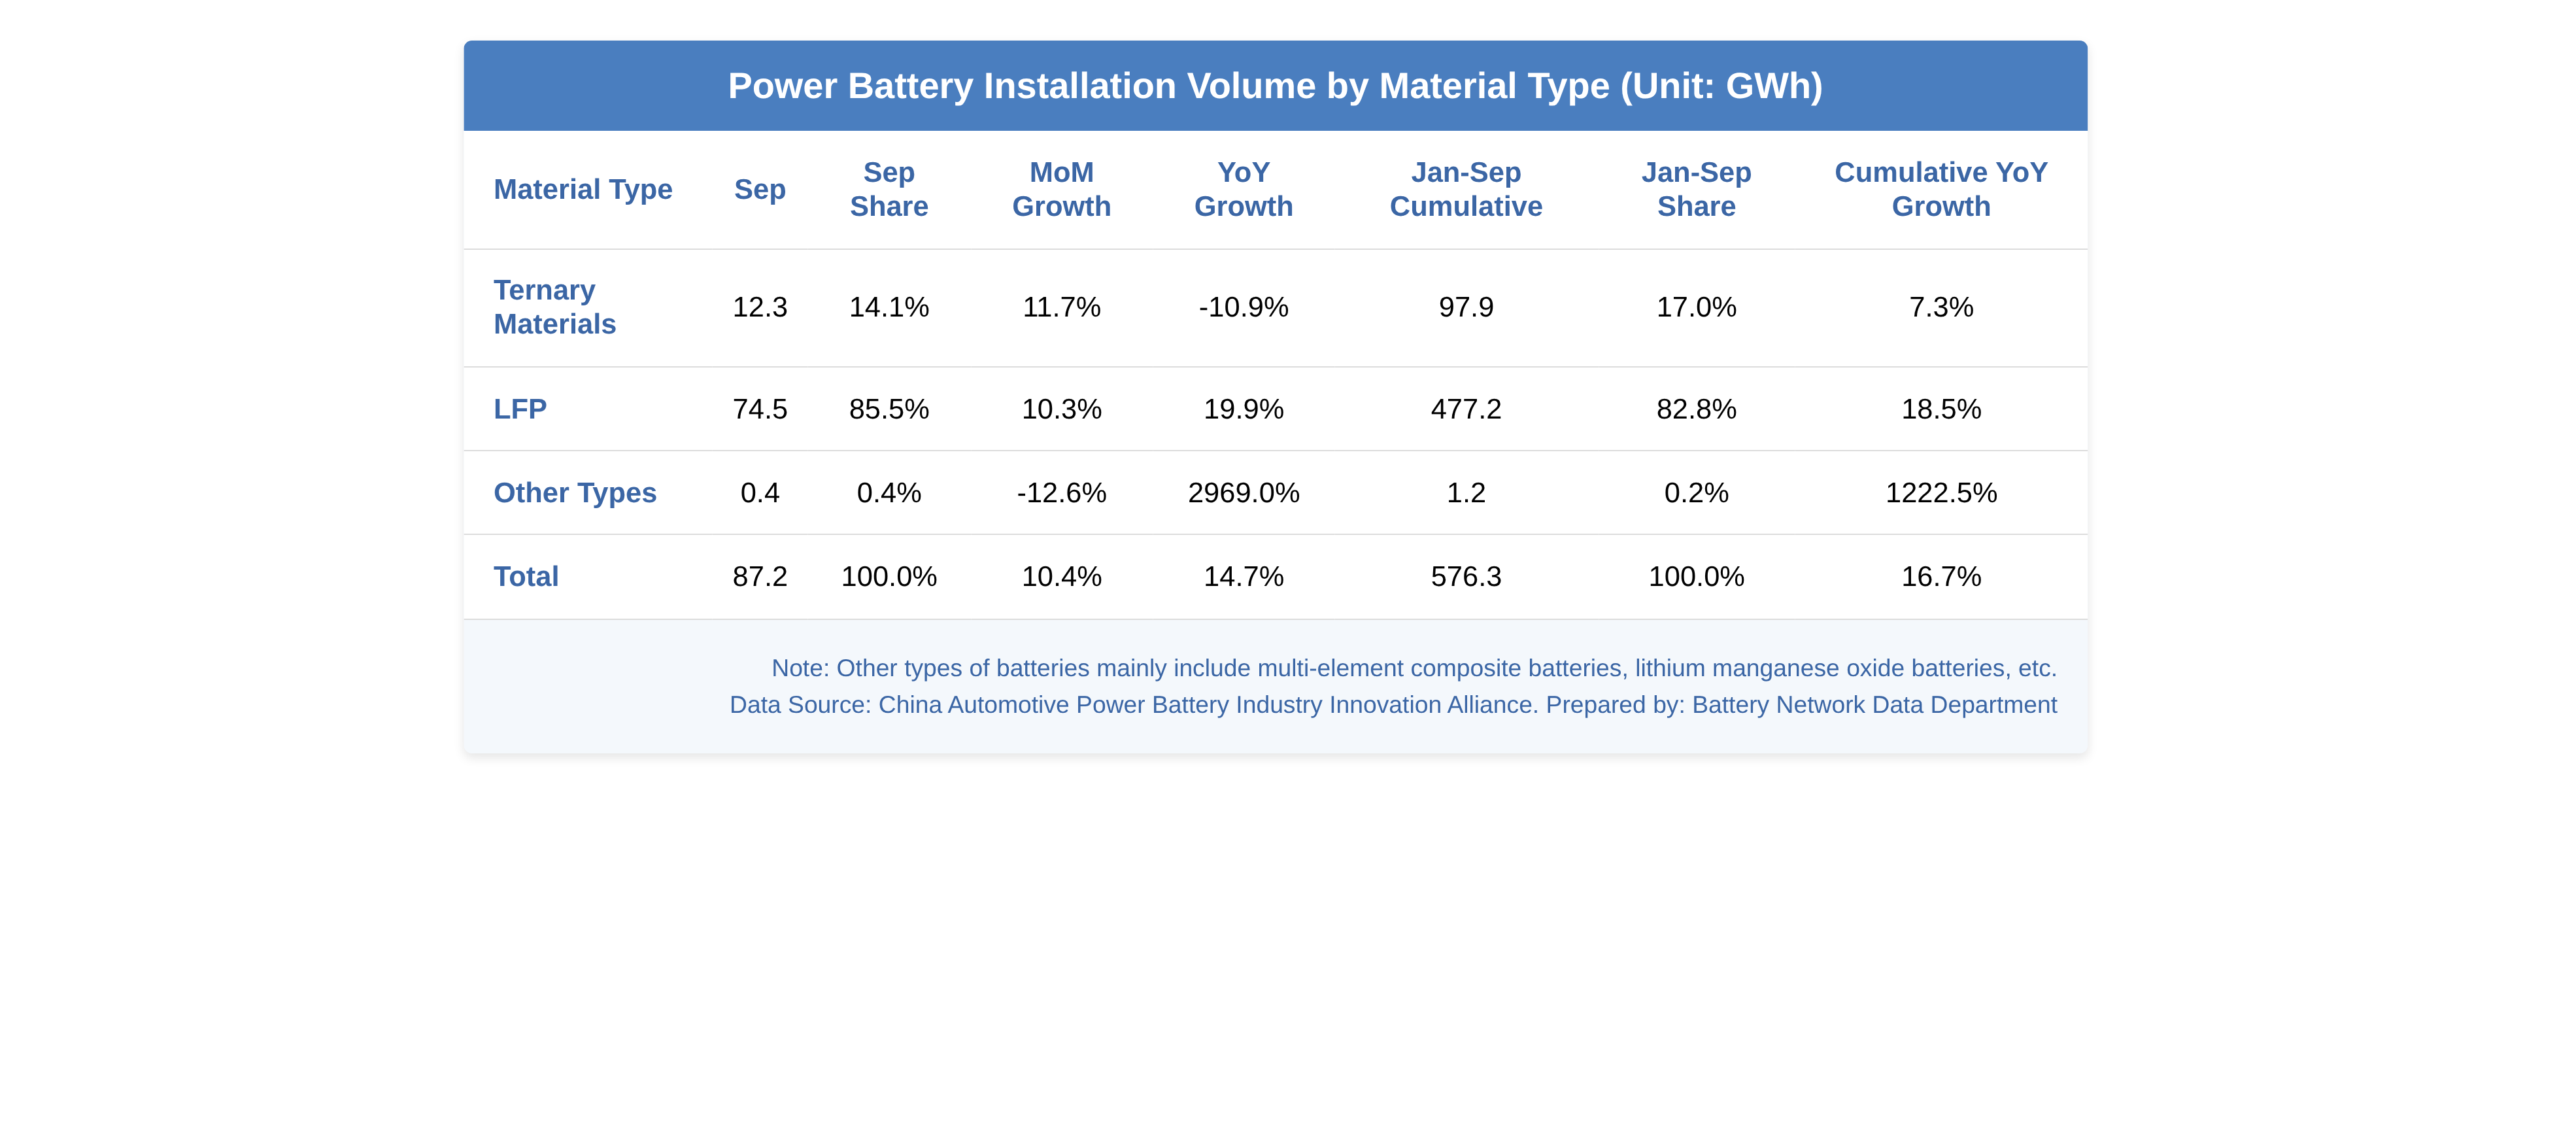
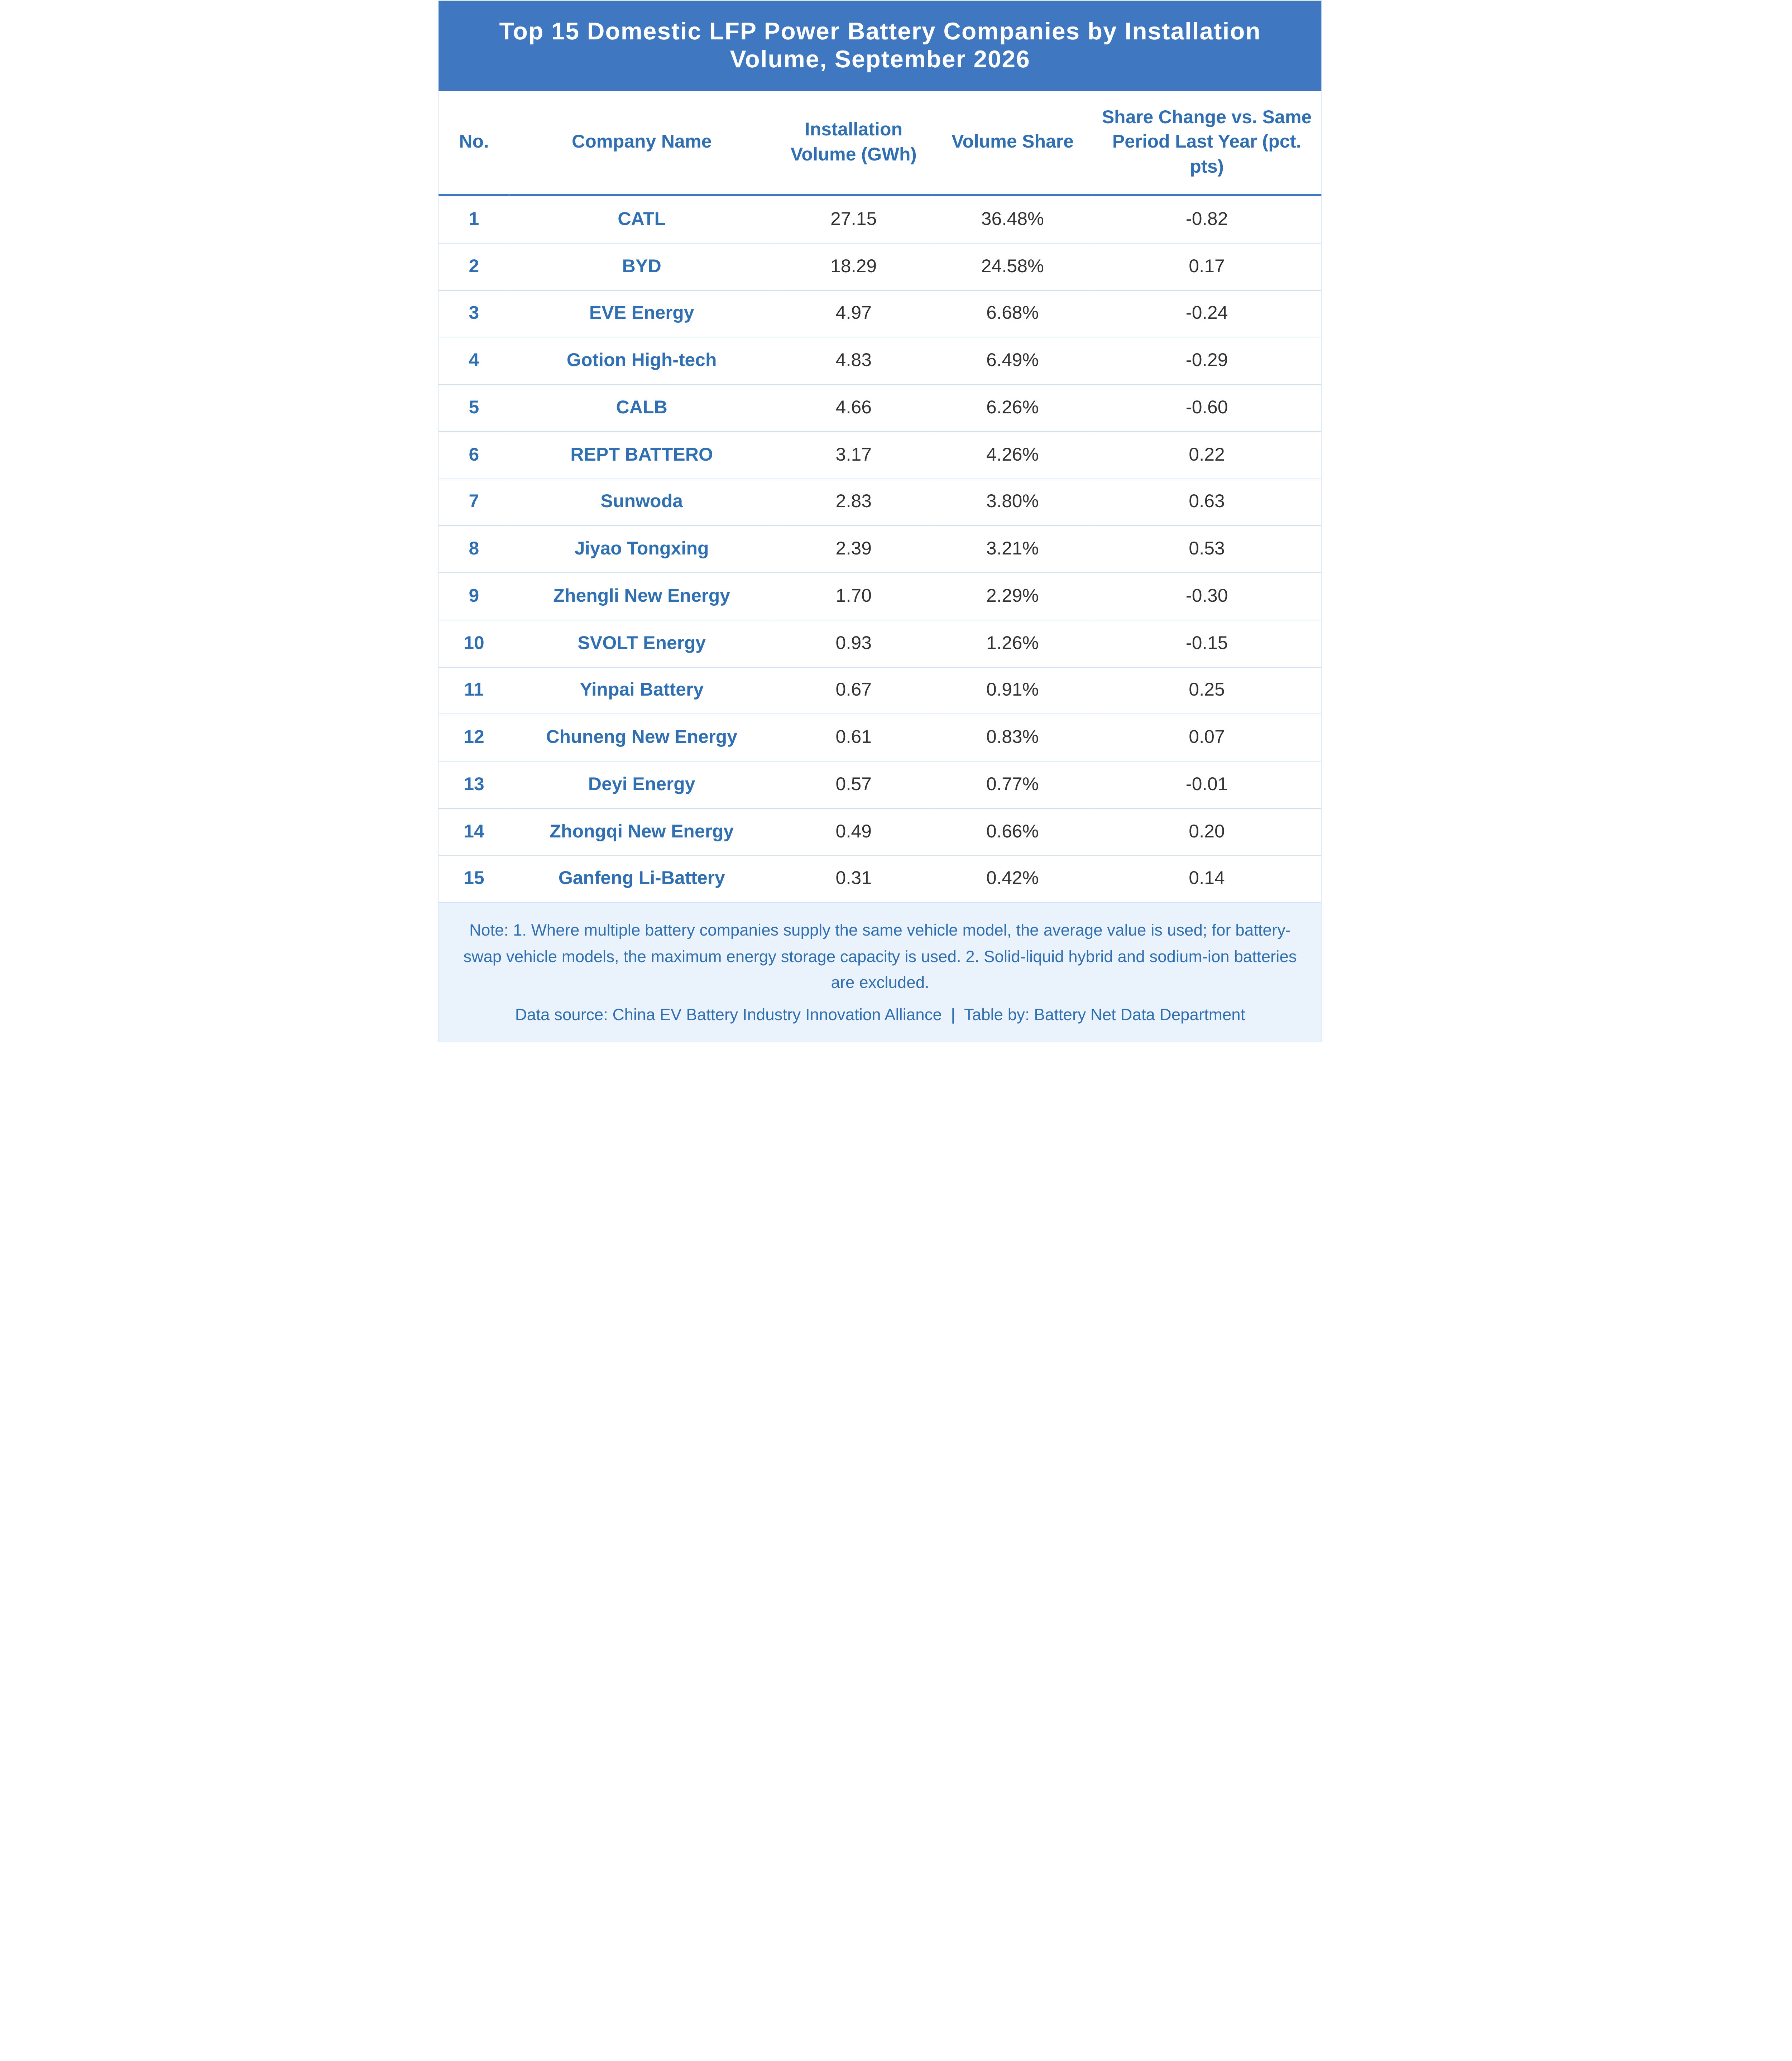
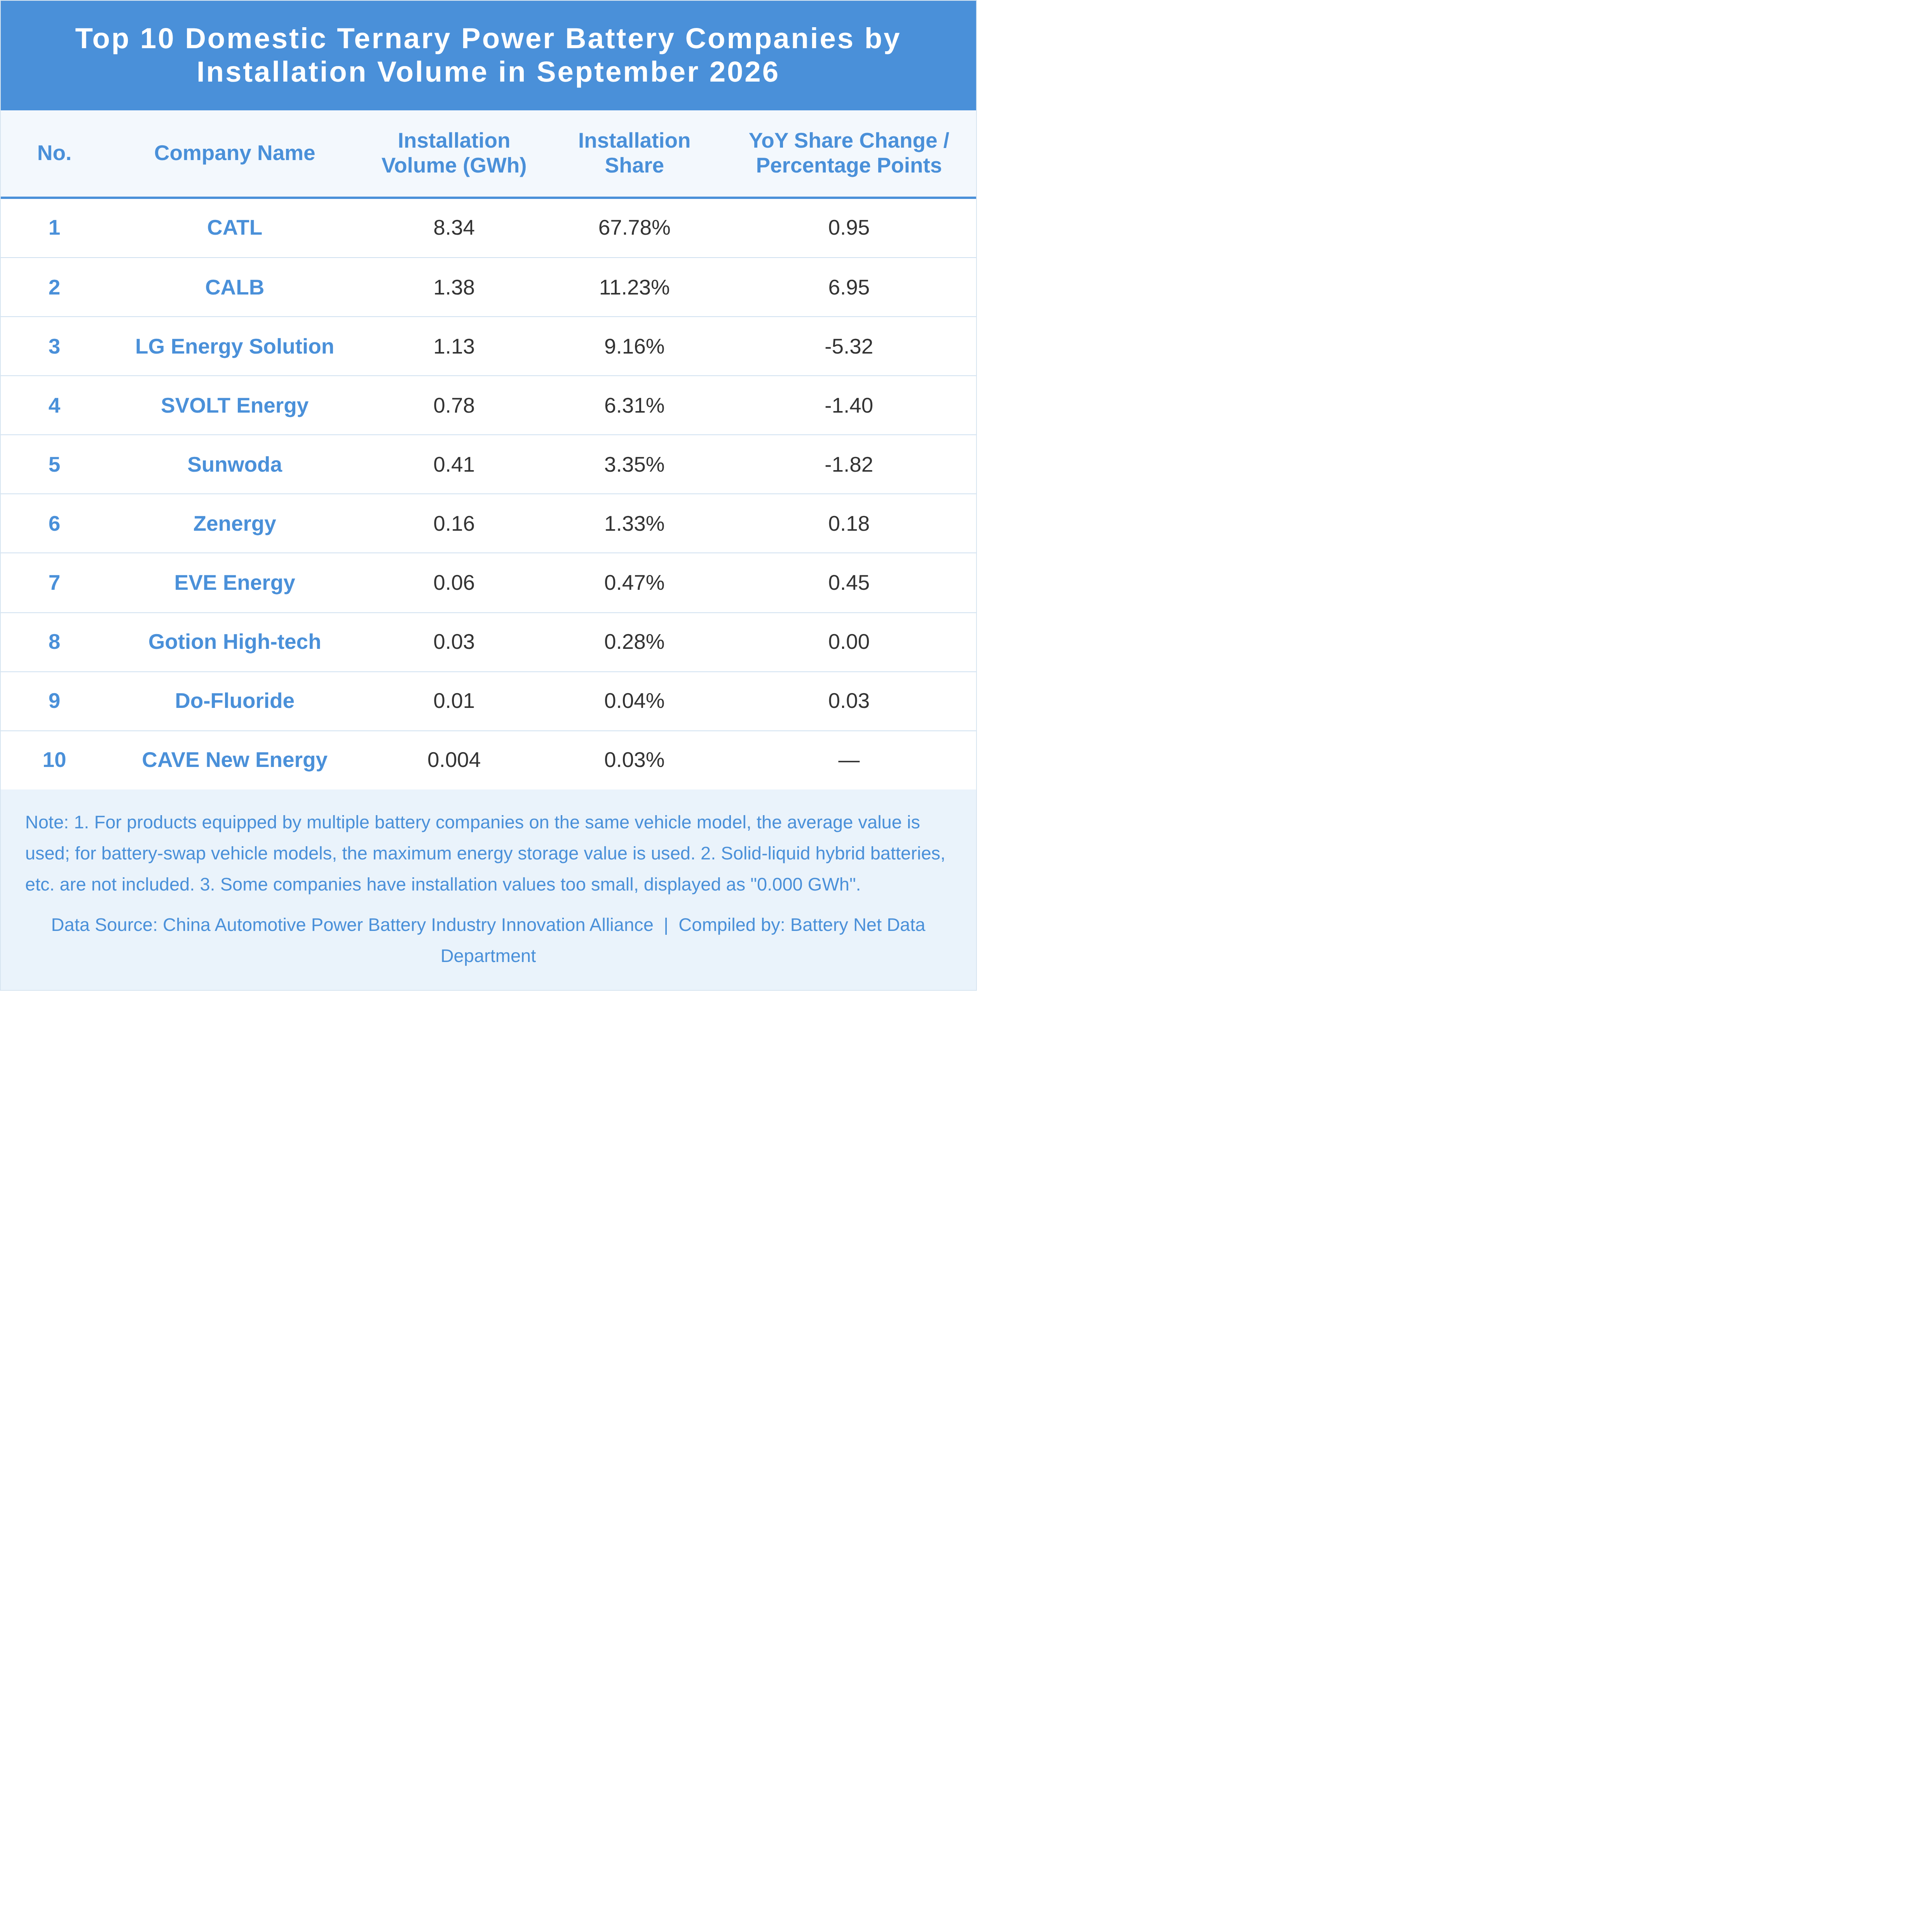
Por material, en septiembre, las instalaciones de baterías ternarias de China fueron de 12,3 GWh, representando el 14,1% del total de instalaciones, un aumento intermensual del 11,7% pero una caída interanual del 10,9%; las instalaciones de baterías LFP fueron de 74,5 GWh, representando el 85,5% del total de instalaciones, un aumento intermensual del 10,3% y un aumento interanual del 19,9%.
De enero a septiembre, las instalaciones acumuladas de baterías ternarias de China fueron de 97,9 GWh, representando el 17,0% del total de instalaciones, un aumento interanual del 7,3%; las instalaciones acumuladas de baterías LFP fueron de 477,2 GWh, representando el 82,8% del total de instalaciones, un aumento interanual del 18,5%.
Por tipo de vehículo, en septiembre, los vehículos eléctricos puros representaron el 83,6% de las instalaciones, un aumento interanual del 17,2%; los vehículos eléctricos híbridos enchufables representaron el 16,3%, un aumento interanual del 3,4%; los vehículos de pila de combustible representaron el 0,01%, una caída interanual del 68,4%. Entre ellos, los camiones y vehículos especiales registraron un crecimiento más rápido en las instalaciones.
De enero a septiembre, los vehículos eléctricos puros representaron el 83,5% de las instalaciones, un aumento interanual del 19,2%; los vehículos eléctricos híbridos enchufables representaron el 16,4%, un aumento interanual del 5,5%; los vehículos de pila de combustible representaron el 0,02%, una caída interanual del 35,3%. Entre ellos, los camiones y vehículos especiales registraron un crecimiento más rápido en las instalaciones.
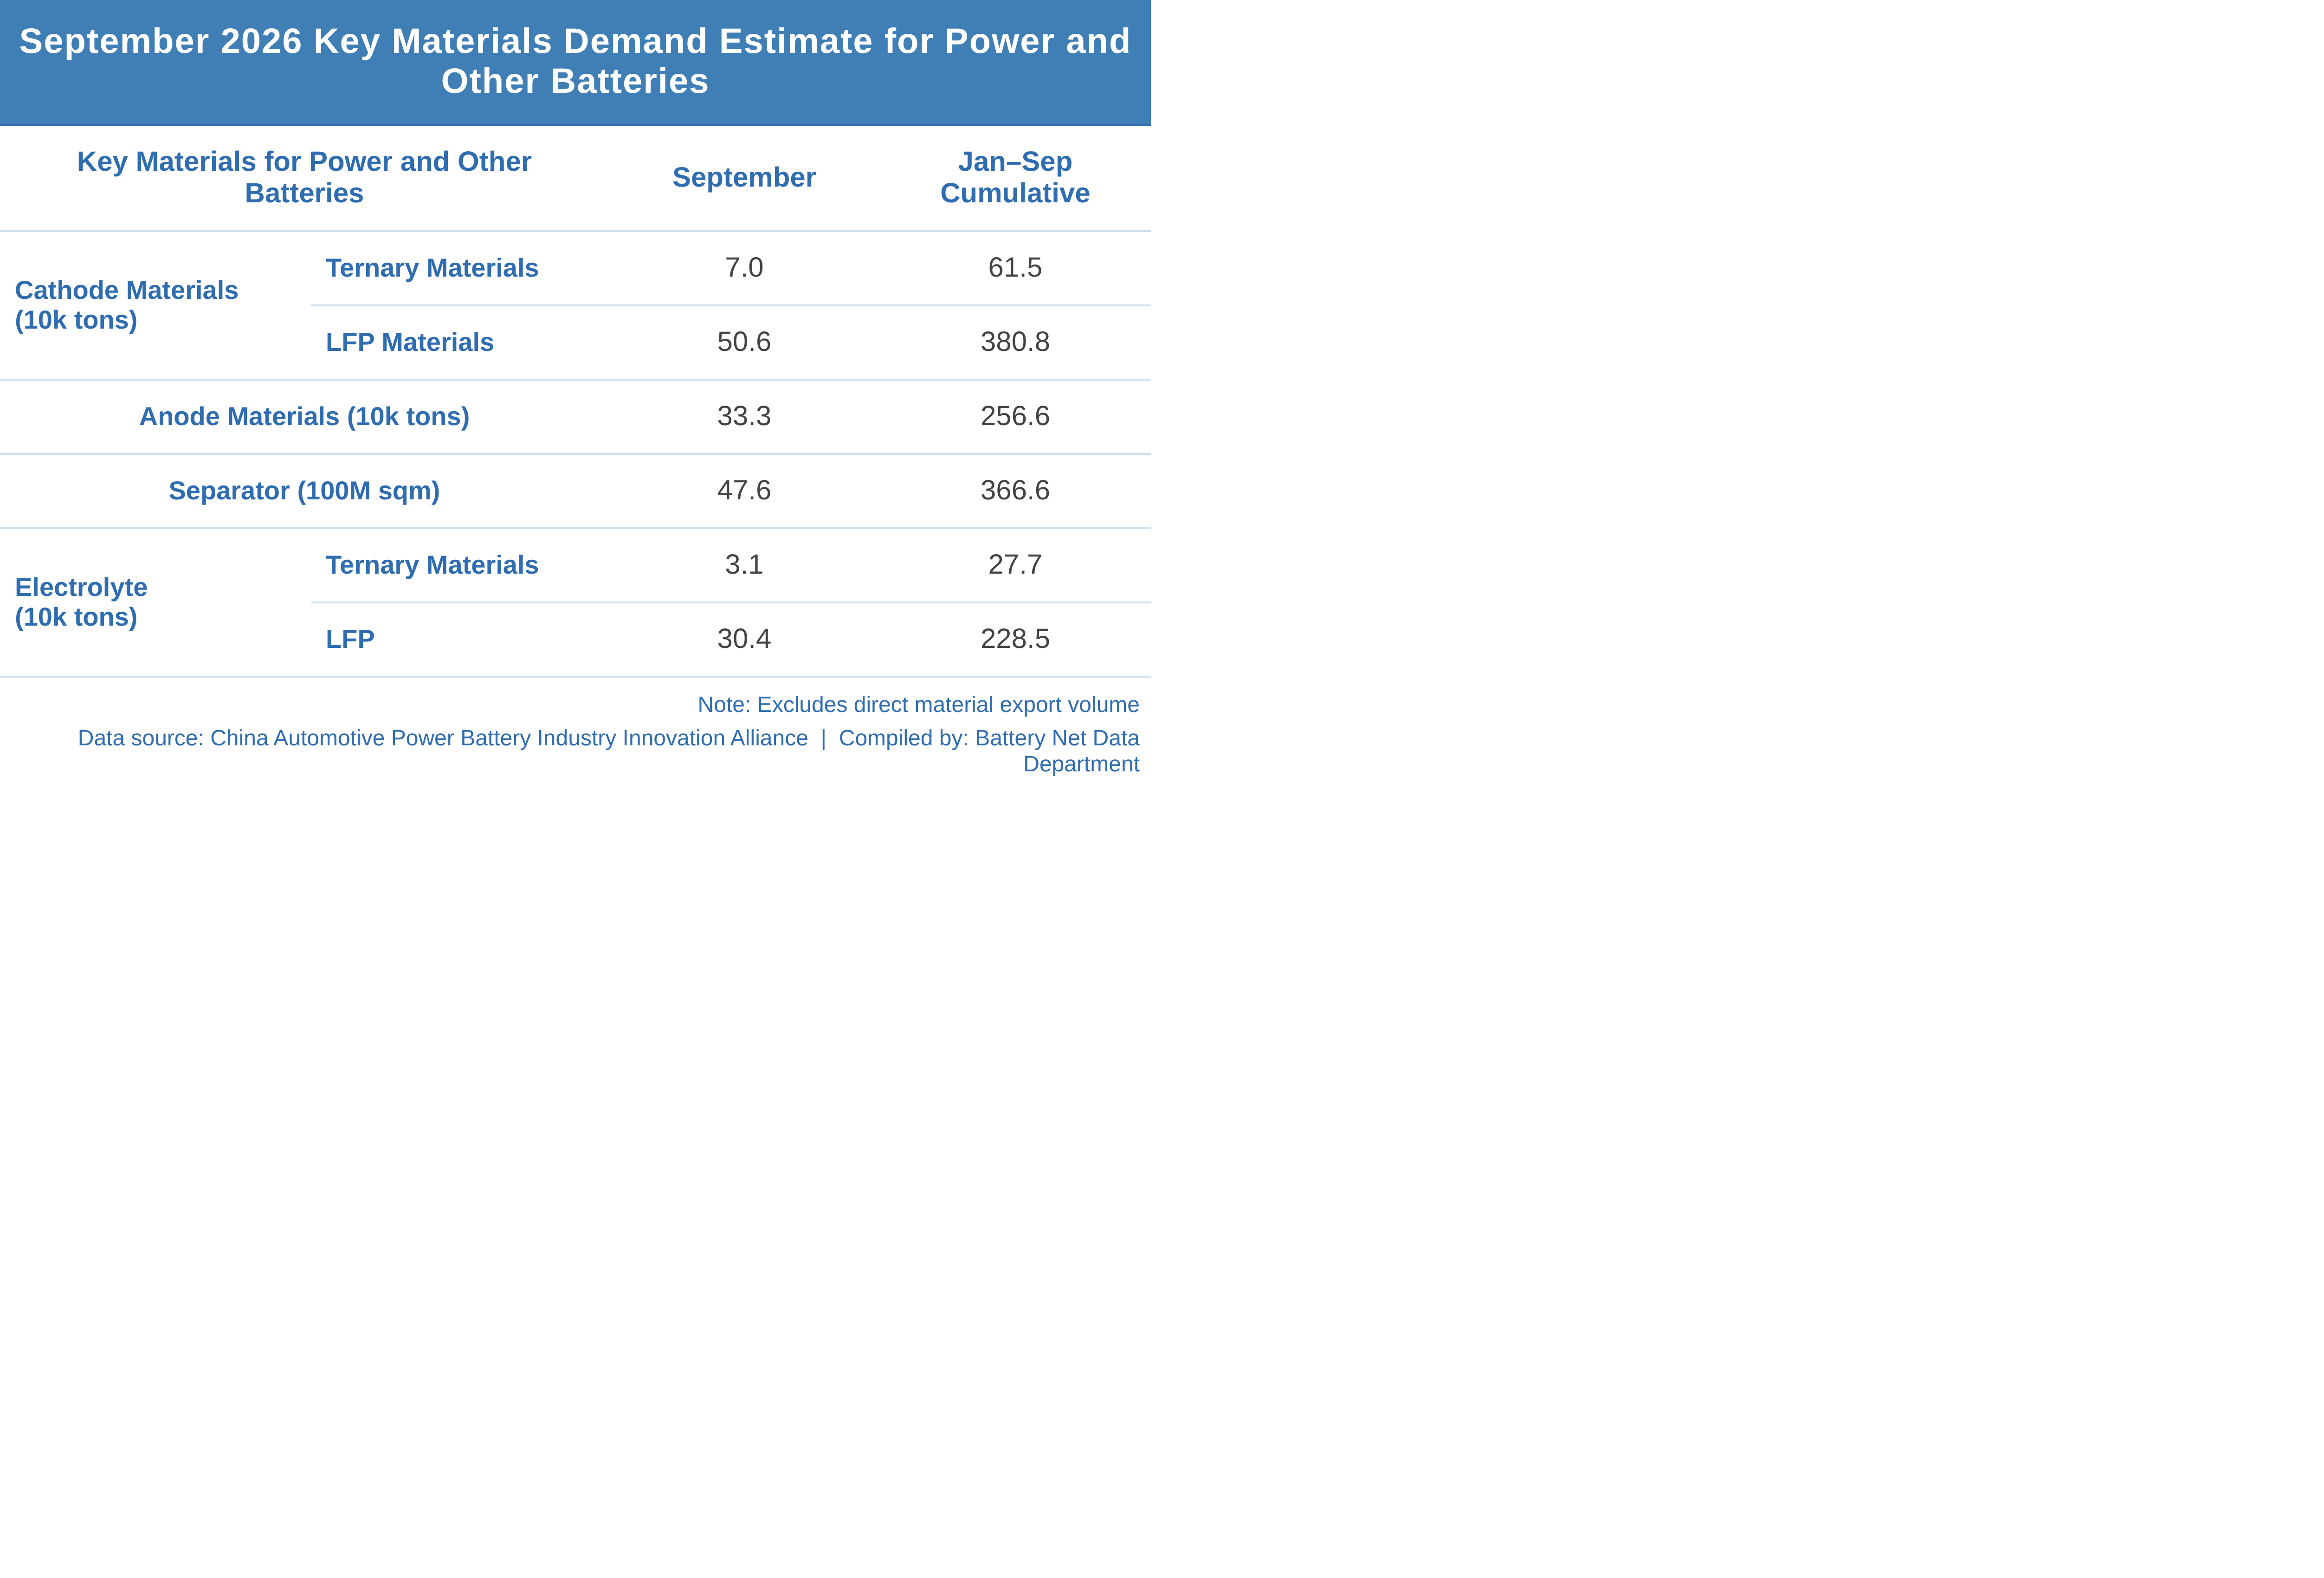
Demanda estimada de materiales clave para baterías de potencia y otras, en septiembre, las baterías de potencia y ESS de China consumieron 70.000 toneladas de materiales ternarios y 506.000 toneladas de materiales LFP; 333.000 toneladas de materiales de ánodo; 4.760 millones de m² de separadores; 31.000 toneladas de electrolito para baterías ternarias y 304.000 toneladas de electrolito para baterías LFP.
De enero a septiembre, las baterías de energía y ESS de China consumieron 615.000 toneladas de materiales ternarios y 3,808 millones de toneladas de materiales LFP; 2,566 millones de toneladas de materiales de ánodo; 36.660 millones de m² de separadores; 277.000 toneladas de electrolito para baterías ternarias y 2,285 millones de toneladas de electrolito para baterías LFP.