En la primera semana completa de negociación tras el feriado, el mineral de hierro extendió su caída, pero el descenso fue notablemente menor que en la semana previa al receso. El contrato principal del SGX bajó de 91,24 USD/t el 9 de octubre a 90,45 USD/t el 15 de octubre, una caída de 0,79 USD o 0,87%; el contrato principal I2701 del DCE cayó de 682,5 yuanes/t a 671,5 yuanes/t, un descenso del 1,61%; y el índice spot de mineral de hierro 61% MMI en puerto bajó de 664 yuanes/tmh a 654 yuanes/tmh, una caída del 1,51%. Frente a una caída del 2,35% en el contrato del SGX en el período anterior, la pérdida de impulso bajista esta semana es clara.
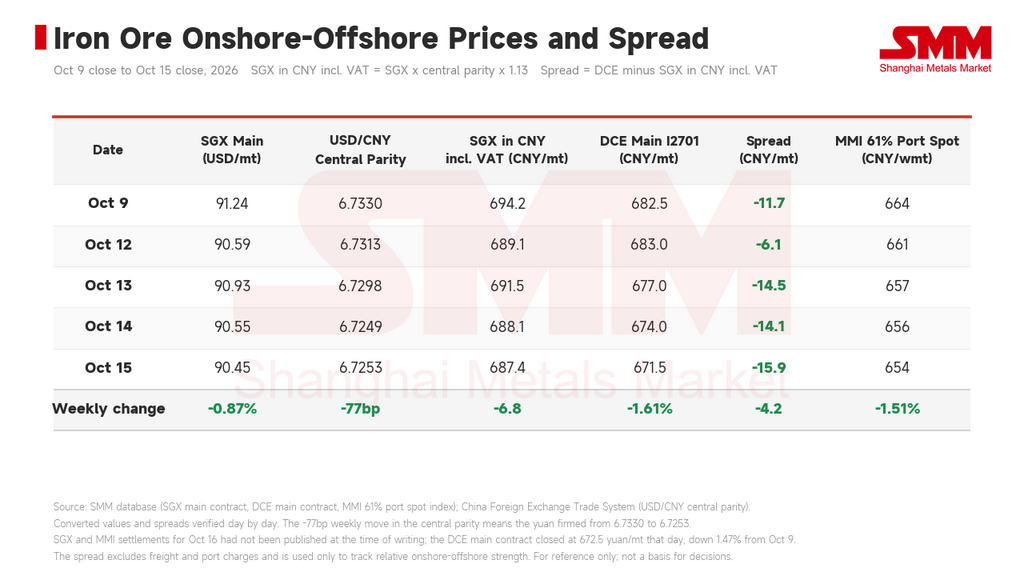
La semana fue estable al principio y más débil después. El mercado de futuros estuvo casi plano el 12 de octubre, luego cerró a la baja durante cuatro sesiones consecutivas, dejando al I2701 en 671,5 yuanes/t el 15 de octubre, 31 yuanes/t acumulados por debajo de la última sesión previa al feriado del 30 de septiembre.
La fortaleza en tierra y en el extranjero divergió esta semana. La paridad central del yuan se fortaleció 77 puntos básicos durante la semana hasta 6,7253, por lo que, en términos convertidos a yuanes, el contrato del SGX cayó solo 6,8 yuanes/t mientras que el DCE cayó 11 yuanes en el mismo período, ampliando el diferencial entre tierra y extranjero de -11,7 yuanes a -15,9 yuanes y profundizando el descuento en tierra. Eso es la imagen especular de la última sesión previa al feriado, cuando el mercado extranjero estaba descontando el vacío de demanda del receso mientras que el mercado en tierra fue impulsado por el recorte de posiciones y la cobertura de cortos. Con el reposicionamiento posterior al feriado completo, el mercado vuelve a reflejar la presión de inventarios y demanda propia de China.
II. Oferta: tercera caída semanal consecutiva en llegadas, los puertos aún acumulan y el flete retira el soporte de costos
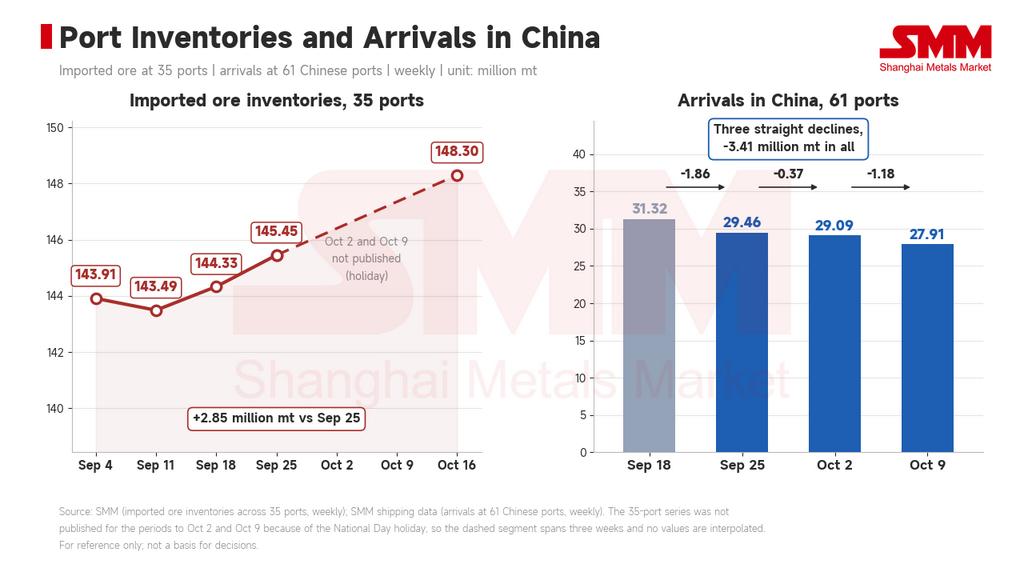
Los datos de embarques de SMM sitúan los embarques globales de mineral de hierro en 34,14 millones de toneladas en la semana hasta el 9 de octubre, una caída de 1,80 millones de toneladas semana a semana, mientras que las llegadas a China alcanzaron 27,91 millones de toneladas, una caída de 1,18 millones de toneladas. Es una tercera caída semanal consecutiva, 3,41 millones de toneladas acumuladas por debajo de los 31,32 millones de toneladas de la semana hasta el 18 de septiembre. Los volúmenes destinados a China cayeron a 19,43 millones de toneladas, 3,49 millones de toneladas menos que los 22,92 millones de toneladas de la semana hasta el 25 de septiembre.
Las llegadas se contraen, pero los puertos aún acumulan. Los inventarios de mineral importado en los 35 puertos se situaron en 148,30 millones de toneladas el 16 de octubre, un aumento de 2,85 millones de toneladas respecto a la última lectura previa al feriado del 25 de septiembre; los inventarios de 10 puertos de SMM fueron de 105,14 millones de toneladas el 15 de octubre, un aumento de 2,12 millones de toneladas desde antes del receso, con finos y terrones representando la mayor parte del aumento. El volumen de salida de mineral importado de los puertos en el mismo período fue de 3,19 millones de toneladas, por debajo de los 3,24 millones de toneladas de la semana hasta el 25 de septiembre. Este aumento no ha sido impulsado por las llegadas; el despacho de salida simplemente no ha seguido el ritmo, lo que hace que la demanda se manifieste en las cifras de oferta.
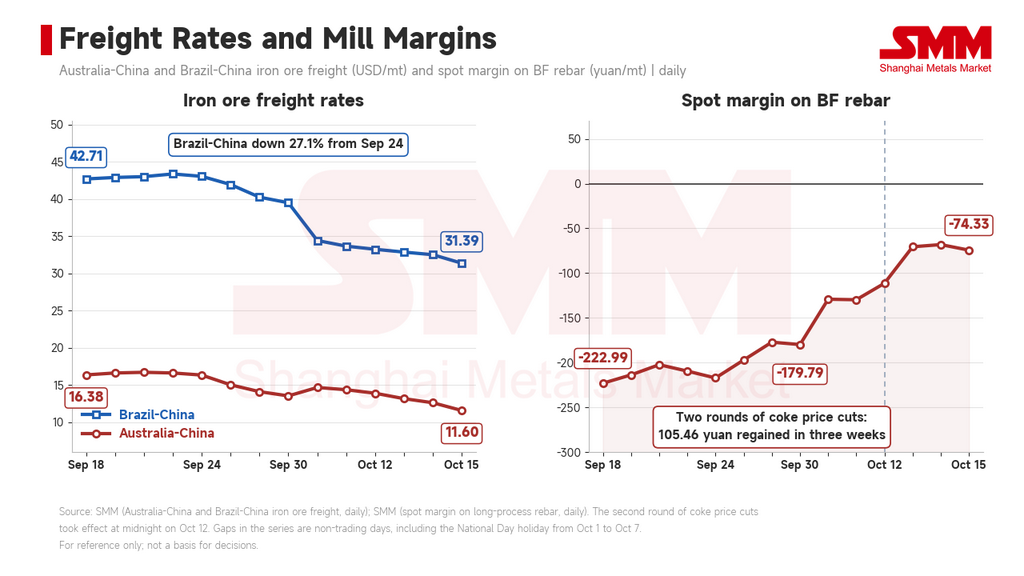
El cambio más digno de registrar en el lado de la oferta esta semana es el flete. El flete de Australia a China cayó de 14,39 USD/t el 9 de octubre a 11,60 USD/t el 15 de octubre, una caída del 19,4% en la semana, mientras que el flete de Brasil a China bajó de 33,68 USD/t a 31,39 USD/t, una caída del 6,8% en la semana y un 27,1% acumulado por debajo de los 43,06 USD/t del 24 de septiembre. El comentario de la semana pasada planteó una visión condicional: si el flete de Brasil a China se mantenía en el nivel entonces vigente, la capacidad de baja ley que enfrenta la misma presión de márgenes podría seguir con recortes propios. Esa condición no se ha mantenido esta semana. El flete ha girado a la baja primero, y la premisa externa detrás del recorte de producción de CSN Mineração impulsado por el flete ha cambiado. Para los precios del mineral de hierro, un flete más bajo reduce directamente los costos de desembarque, y el soporte de costos debajo del mercado se afloja con ello.
III. Demanda: el arrabio se estabiliza mientras las pérdidas por mantenimiento siguen ampliándose, aunque más lentamente
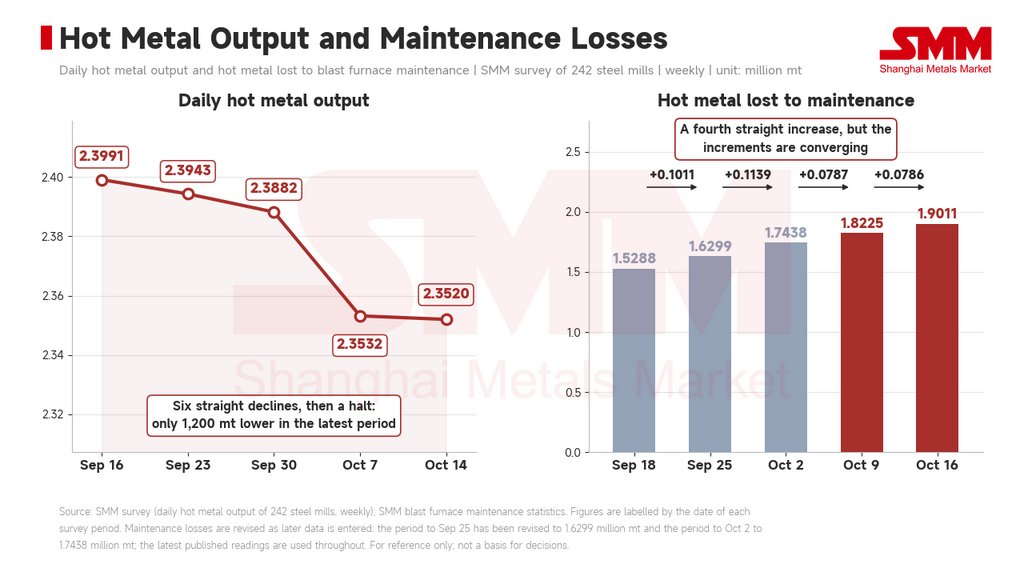
La caída del período de feriado ya se ha materializado. La producción diaria promedio de arrabio en 242 acerías fue de 2,3532 millones de toneladas en el período hasta el 7 de octubre, una caída de 35.000 toneladas desde 2,3882 millones de toneladas el 30 de septiembre, y de 2,3520 millones de toneladas en el período hasta el 14 de octubre, un descenso adicional de solo 1.200 toneladas, dejándola 36.200 toneladas por debajo del nivel previo al feriado. La tasa de operación de altos hornos fue del 87,03% y la utilización de capacidad del 86,81%, caídas de 1,54 y 1,34 puntos porcentuales respectivamente desde antes del receso. Después de seis períodos consecutivos de caída desde 2,4080 millones de toneladas en el período hasta el 2 de septiembre, el arrabio esencialmente ha dejado de caer esta semana.
El lastre no se ha levantado. El arrabio perdido por mantenimiento de altos hornos alcanzó 1,9011 millones de toneladas en el período hasta el 16 de octubre, un aumento de 78.600 toneladas semana a semana y un cuarto período consecutivo de expansión desde 1,5288 millones de toneladas en el período hasta el 18 de septiembre, un aumento acumulado de 372.300 toneladas. Sin embargo, los incrementos en sí están convergiendo, registrando 101.100, 113.900, 78.700 y 78.600 toneladas en los cuatro períodos, con los dos últimos desacelerándose notablemente. Un pico en el ritmo de expansión del mantenimiento típicamente ocurre antes de que el arrabio vuelva a subir.
Los márgenes de las acerías se han recuperado de manera real. La segunda ronda de recortes de precios del coque entró en vigor a la medianoche del 12 de octubre, con el coque apagado en húmedo bajando 100 yuanes/t y el coque apagado en seco bajando 110 yuanes/t, llevando el promedio nacional del coque metalúrgico de grado casi uno apagado en seco de 2.310 yuanes/t a 2.200 yuanes/t. Después de dos rondas, el margen spot del acero corrugado de alto horno se recuperó de -179,79 yuanes/t antes del feriado a -74,33 yuanes/t el 15 de octubre, recuperando 105,46 yuanes en tres semanas. La recuperación del margen da al arrabio las condiciones para estabilizarse, pero aún no se ha traducido en compras incrementales de mineral de hierro; las acerías siguen tomando volúmenes de demanda rígida y muestran poco apetito por el reabastecimiento activo.
IV. Perturbaciones marginales
Una tercera ronda de recortes de precios del coque aún está en disputa. Los productores de coque volvieron a caer en pérdidas después de que aterrizara la segunda ronda y están más inclinados a frenar la producción, mientras que las acerías ya han reparado algo sus márgenes, dejándolas con menos palanca para presionar los precios que en las dos primeras rondas. El sentimiento del mercado está impulsado por la combinación de altos inventarios y las expectativas de que el arrabio ha tocado fondo, y cualquiera de las partes que emita una señal clara primero probablemente decidirá la dirección que tomará el mineral de hierro la próxima semana. Las negociaciones de contratos anuales a largo plazo también merecen atención; el comentario de mineral de hierro de SMM las señaló como un punto de enfoque para el mercado de futuros dos veces esta semana.
El margen promedio del mineral de hierro importado se redujo durante la semana de 15,37 yuanes/t a 9,60 yuanes/t, arrastrado por la caída de los precios spot en puerto.
V. Perspectivas y qué observar
Es probable que el contrato principal del SGX opere en un rango de 88-93 USD/t la próxima semana. El arrabio está cerca de su piso y las pérdidas por mantenimiento crecen más lentamente, lo que limita cuánto más puede caer la demanda; pero los inventarios en puerto son altos en términos absolutos y el despacho de salida aún no repunta, por lo que hay igualmente poco espacio al alza. La dirección favorece la negociación en rango en niveles bajos. Si el centro de gravedad vuelve a desplazarse a la baja depende de dos datos rastreables: si las llegadas a China extienden su caída en el próximo período, y si los inventarios de 10 puertos registran su primera reducción de este ciclo.
Desde el punto de vista de los fundamentos, el lado de los costos es lo que necesita observarse más de cerca. El flete ha caído más de una cuarta parte en tres semanas. Si esa tendencia continúa, el soporte de costos debajo del mineral de hierro se debilitará aún más, y el argumento para recortes de producción en el extranjero impulsados por la presión del flete se debilitará con ello. A nivel macro, no surgió nueva información esta semana. Esta cadena puede verificarse dentro del cuarto trimestre.