I. Operación del mercado eléctrico spot
Resumen semanal: Del 5 al 11 de octubre, la demanda eléctrica mostró una clara transición en torno al final del feriado del Día Nacional. Desde el 5 de octubre, las lluvias en el sur de China se fueron atenuando gradualmente, mientras que el aire más frío llevó las temperaturas en partes del sur de China a algunos de sus niveles más bajos desde el inicio de la segunda mitad del año. Entre el 7 y el 10 de octubre, gran parte del centro y este de China se tornó más soleada y las temperaturas se recuperaron gradualmente, antes de que un nuevo sistema de aire frío comenzara a afectar las regiones del norte a partir del 11 de octubre.
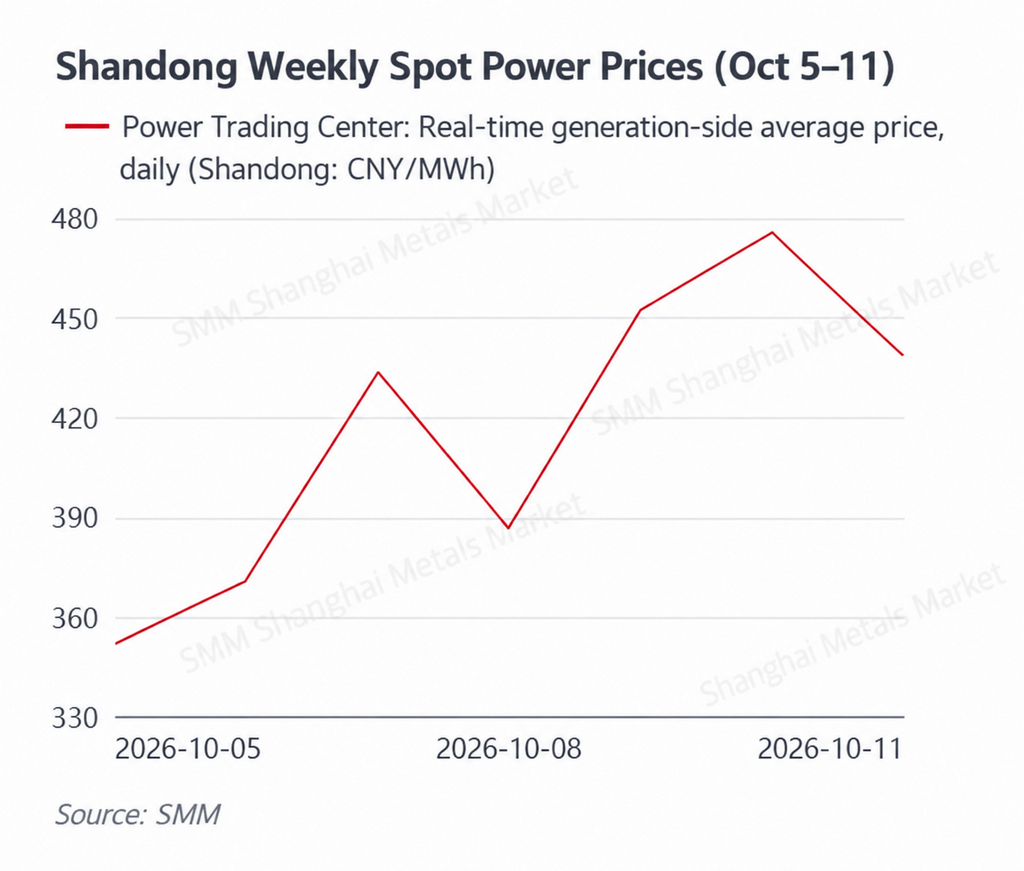
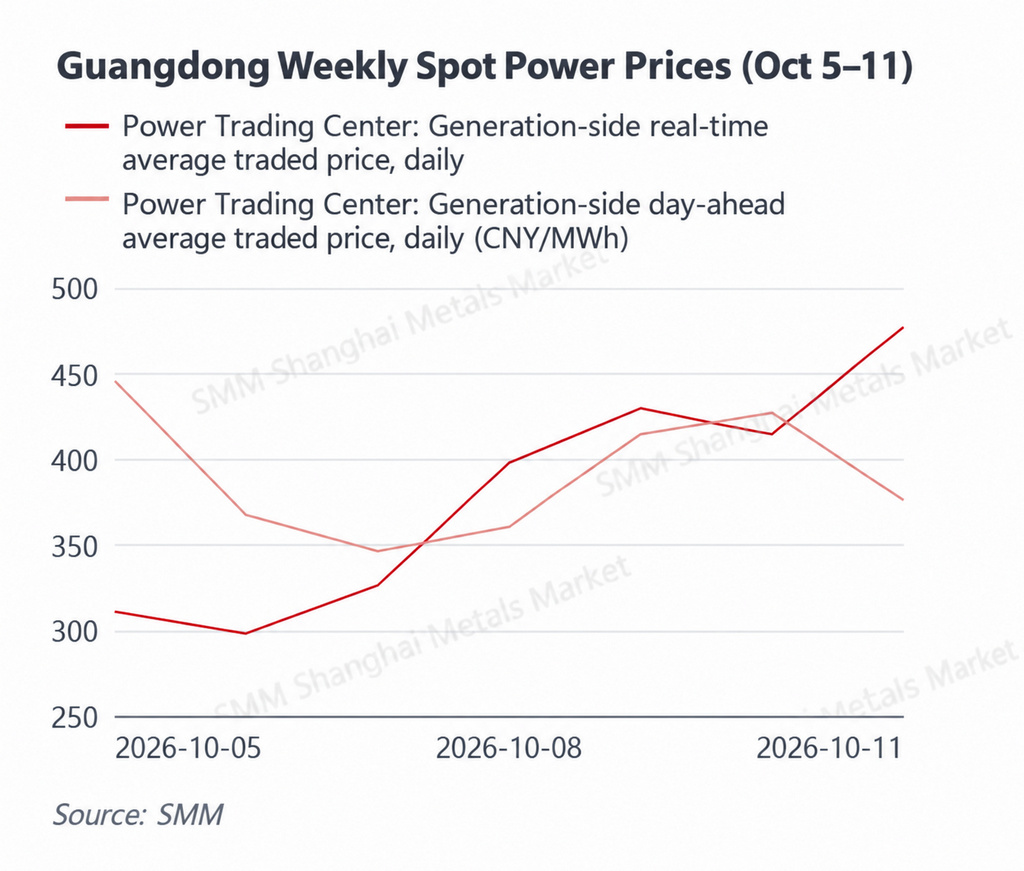
Los precios spot mostraron tendencias provinciales cada vez más divergentes. El promedio en tiempo real de Shandong subió a 415,61 RMB/MWh, un aumento de alrededor del 15,7% respecto al período anterior, aunque aún se registraron precios negativos en cinco días de la semana. Los promedios del día anterior y en tiempo real de Guangdong cayeron a 391,17 RMB/MWh y 379,13 RMB/MWh, una disminución de alrededor del 30,6% y 30,1%, respectivamente. El promedio en tiempo real del lado de la generación de Mongolia Interior subió a 277,98 RMB/MWh. Los promedios del día anterior e intradiario de Jiangsu se mantuvieron estables en 389,44 RMB/MWh y 388,65 RMB/MWh. Los promedios del día anterior e intradiario de Shanxi aumentaron a 348,48 RMB/MWh y 410,17 RMB/MWh, mientras que los promedios del día anterior y en tiempo real de Shaanxi cayeron a 285,23 RMB/MWh y 305,20 RMB/MWh. En cuanto a los combustibles, los precios del carbón en puerto se mantuvieron elevados y los precios en boca de mina se fortalecieron moderadamente. Los precios de llegada de GNL de China según SMM repuntaron respecto a la semana anterior, mientras que el GNL del este de Guangdong se mantuvo en 6.515 RMB/t al 9 de octubre.
Los precios de Shandong se recuperaron notablemente después del feriado, pero los precios negativos siguieron siendo frecuentes y persistieron los desajustes intradiarios entre oferta y demanda. El promedio en tiempo real del lado de la generación de Shandong subió de 351,79 RMB/MWh el 5 de octubre a 433,67 RMB/MWh el 7 de octubre. Los precios se fortalecieron aún más hasta 452,28 RMB/MWh el 9 de octubre, 475,67 RMB/MWh el 10 de octubre y 438,63 RMB/MWh el 11 de octubre, llevando el promedio semanal a aproximadamente 415,61 RMB/MWh, un aumento de alrededor del 15,7% respecto al período anterior. La recuperación de la demanda industrial y comercial después del feriado fue un factor importante en el alza de los precios hacia finales de la semana.
No obstante, los precios mínimos diarios se mantuvieron negativos el 5, 6, 8, 10 y 11 de octubre, y el mínimo del 10 de octubre alcanzó -89,70 RMB/MWh. Al mismo tiempo, el precio máximo diario se mantuvo en un nivel tan alto como 911,45 RMB/MWh el 5 de octubre. La coexistencia de precios mínimos negativos y precios máximos elevados indica que la generación renovable concentrada siguió creando un exceso de oferta temporal durante algunas horas, mientras que la caída de la producción solar durante el pico vespertino obligó a la generación convencional a aumentar rápidamente. Los elevados precios del carbón también limitaron la caída de las ofertas de generación térmica cuando las unidades de carbón se volvieron marginales.
El centro de precios de Guangdong cayó bruscamente, ya que la debilidad de la demanda relacionada con las vacaciones y el enfriamiento anterior superaron el apoyo del coste del combustible, aunque el mercado en tiempo real se recuperó gradualmente después de las vacaciones. El promedio semanal del mercado diario de Guangdong cayó a aproximadamente 391,17 RMB/MWh, alrededor de un 30,6% menos que la semana anterior, mientras que su promedio en tiempo real descendió a aproximadamente 379,13 RMB/MWh, alrededor de un 30,1% menos. Durante el 5 y el 7 de octubre, que aún coincidían con las vacaciones del Día Nacional, los precios en tiempo real fueron de solo 310,95 RMB/MWh, 298,46 RMB/MWh y 326,05 RMB/MWh, respectivamente.
A partir del 8 de octubre, a medida que se reanudó la actividad productiva y las temperaturas en el sur de China comenzaron a recuperarse, los precios en tiempo real subieron gradualmente a 397,90 RMB/MWh y 429,10 RMB/MWh antes de alcanzar los 476,66 RMB/MWh el 11 de octubre. El GNL del este de Guangdong se mantuvo en un nivel relativamente alto, lo que siguió respaldando el coste marginal de la generación a gas. Sin embargo, cuando la demanda vacacional fue débil, los elevados costes del combustible por sí solos no fueron suficientes para evitar que los precios al contado cayeran.
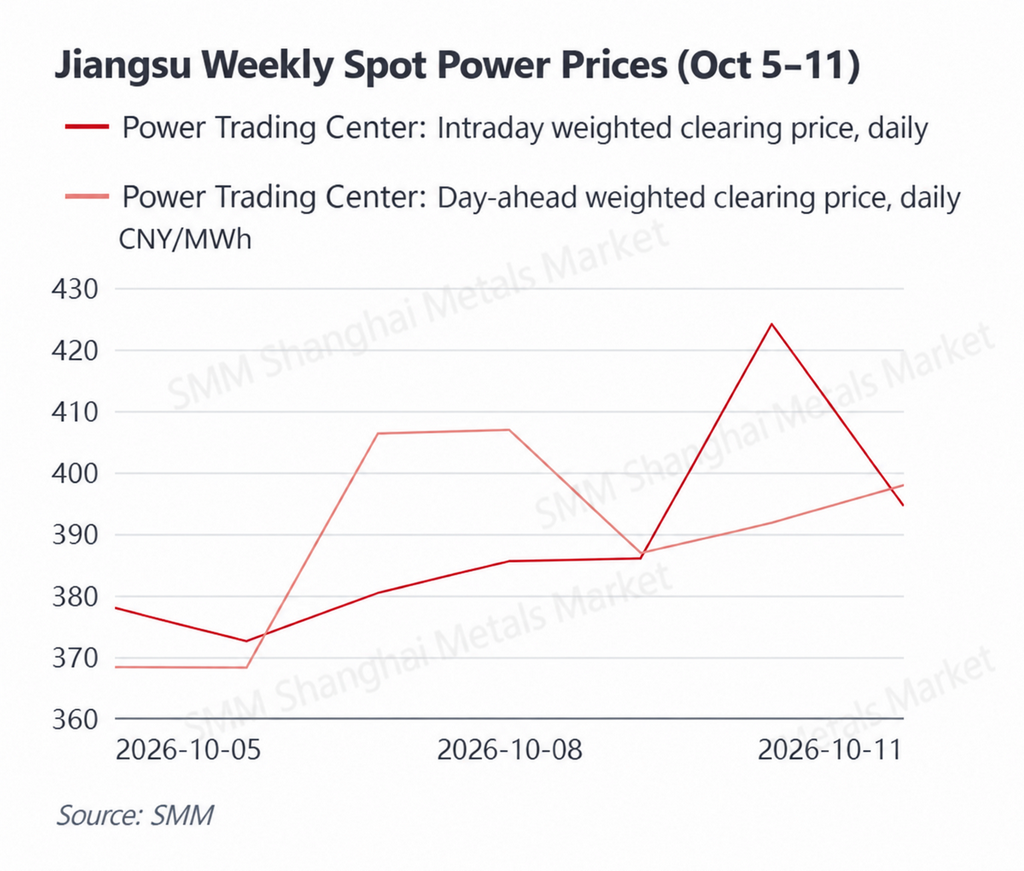
Los promedios semanales del mercado diario e intradiario de Jiangsu fueron casi idénticos, mientras que los precios se recuperaron moderadamente después de las vacaciones y el mercado se mantuvo relativamente estable en general. El precio medio ponderado de liquidación del mercado diario de Jiangsu promedió aproximadamente 389,44 RMB/MWh, mientras que el promedio ponderado intradiario se situó en aproximadamente 388,65 RMB/MWh, una diferencia de menos de 1 RMB/MWh.
Los precios intradiarios oscilaron principalmente entre 372 RMB/MWh y 386 RMB/MWh del 5 al 9 de octubre, antes de subir a 424,10 RMB/MWh el 10 de octubre y bajar a 394,52 RMB/MWh el 11 de octubre. Los precios del mercado diario se mantuvieron en su mayoría dentro del rango de 368 a 407 RMB/MWh. Los promedios semanales cercanos indican desviaciones de previsión generales relativamente limitadas, aunque el precio intradiario notablemente más alto del 10 de octubre aún reflejó un endurecimiento temporal causado por la recuperación de la carga tras las vacaciones, la producción renovable real y otras variables del sistema a corto plazo. El elevado precio del carbón siguió respaldando los costes marginales de las centrales de carbón.
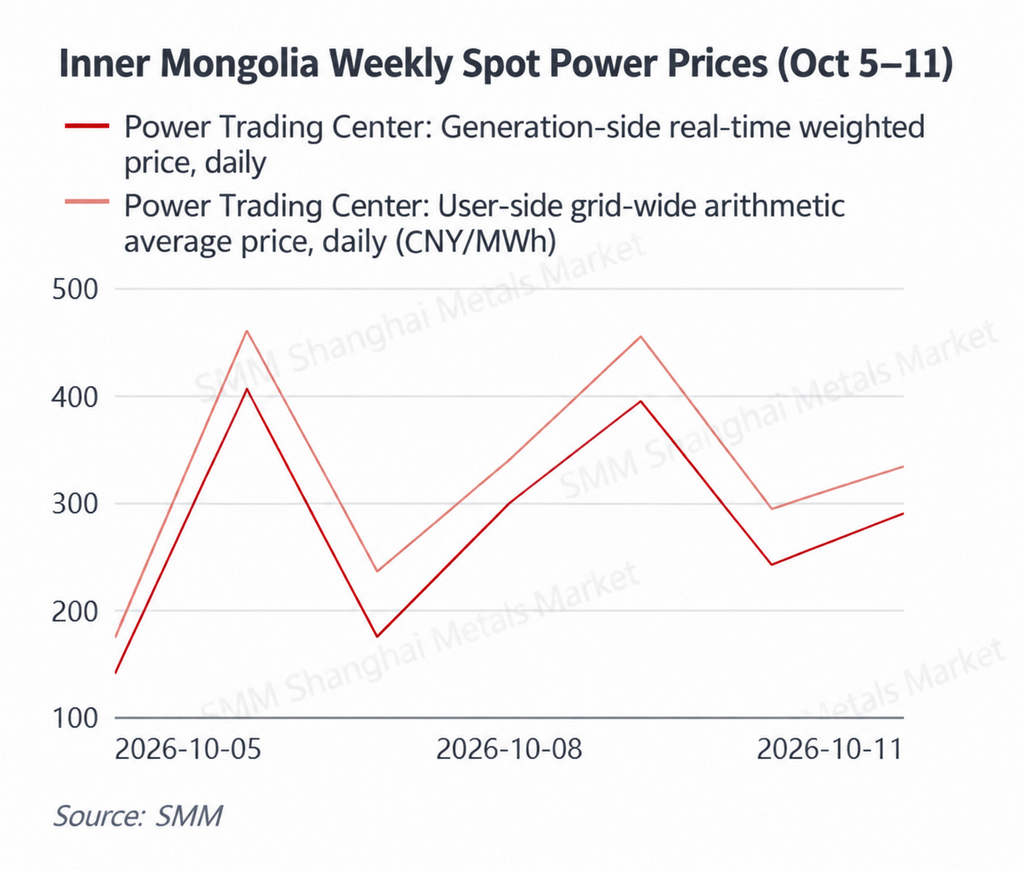
Mongolia Interior continuó registrando fuertes fluctuaciones de precios. El promedio semanal se recuperó respecto a la semana anterior, mientras que la generación renovable siguió siendo el principal factor a corto plazo. El promedio ponderado en tiempo real del lado de la generación en Mongolia Interior alcanzó aproximadamente 277,98 RMB/MWh, un aumento de alrededor del 8,2% respecto a la semana anterior, mientras que el promedio aritmético del lado del usuario en todo el sistema subió a aproximadamente 327,33 RMB/MWh, un aumento de alrededor del 9,9%.
Los precios diarios siguieron siendo muy volátiles. El promedio del lado de la generación fue de solo 140,13 RMB/MWh el 5 de octubre, se disparó a 405,70 RMB/MWh el 6 de octubre, volvió a caer a 174,87 RMB/MWh el 7 de octubre y luego subió de nuevo a 394,53 RMB/MWh el 9 de octubre. Estas fluctuaciones tan frecuentes ponen de manifiesto que, en un mercado con una alta proporción de generación renovable, los cambios en la demanda por sí solos no bastan para explicar la evolución de los precios. La producción eólica y solar real y la demanda de exportación interprovincial siguen siendo los principales determinantes de las condiciones marginales de oferta y demanda. Cuando la producción renovable disminuye y la generación térmica tiene que aumentar, los mayores precios del carbón en boca de mina amplifican aún más los costes de las ofertas térmicas.
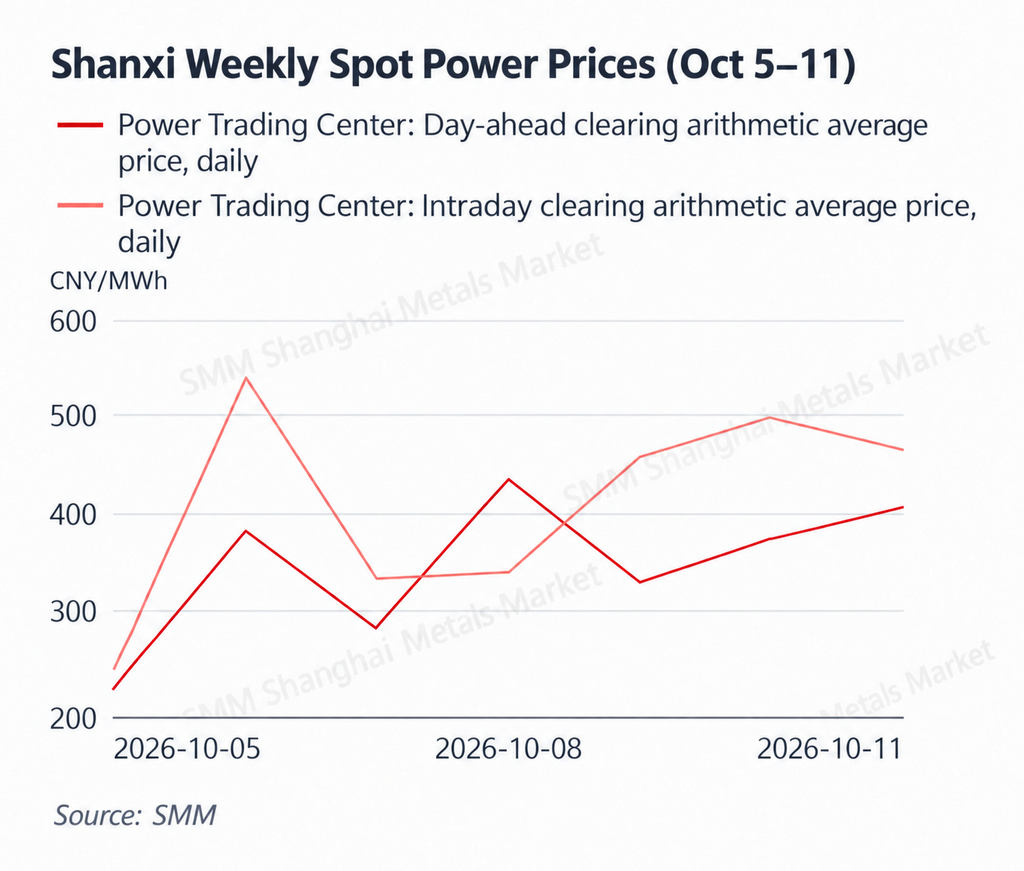
Shanxi registró el rebote de precios más fuerte tras el festivo, con los precios intradiarios manteniéndose muy por encima de los niveles del día anterior y con desviaciones reales entre oferta y demanda aún pronunciadas. El promedio aritmético del día anterior en Shanxi subió a aproximadamente 348,48 RMB/MWh, un aumento de alrededor del 34,3% respecto a la semana anterior, mientras que el promedio intradiario aumentó a aproximadamente 410,17 RMB/MWh, un aumento de alrededor del 26,5%. El promedio intradiario superó al promedio del día anterior en unos 61,7 RMB/MWh.
El 6 de octubre, el promedio intradiario alcanzó 533,41 RMB/MWh, aproximadamente 151 RMB/MWh por encima del precio del día anterior de esa misma jornada. Los precios intradiarios también alcanzaron 456,38 RMB/MWh, 494,93 RMB/MWh y 463,11 RMB/MWh los días 9, 10 y 11 de octubre. La recuperación de la demanda industrial tras el festivo proporcionó una base importante por el lado de la demanda para el rebote de los precios. Al mismo tiempo, la proporción relativamente alta de generación con carbón en Shanxi hizo que el aumento de los precios del carbón en boca de mina reforzara aún más el suelo de costes marginales. Cuando la producción renovable real o la demanda se desviaban de las previsiones del día anterior, las unidades marginales de mayor coste empujaban con más facilidad los precios intradiarios al alza.
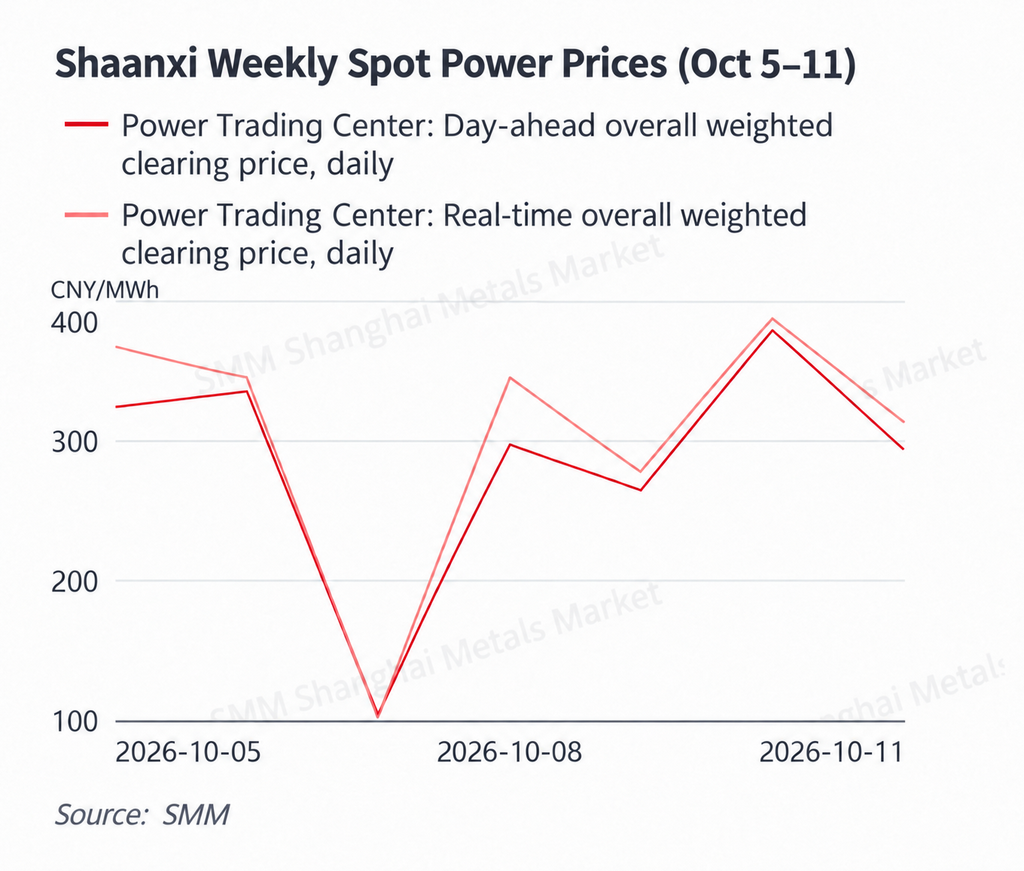
El promedio semanal de Shaanxi descendió moderadamente, con precios que cayeron bruscamente hacia el final del festivo antes de recuperarse tras reanudarse la actividad. El promedio ponderado del día anterior en Shaanxi cayó a aproximadamente 285,23 RMB/MWh, un descenso de alrededor del 7,7% respecto a la semana anterior, mientras que el promedio en tiempo real bajó a aproximadamente 305,20 RMB/MWh, un descenso de alrededor del 2,3%.
El 7 de octubre, los precios del día anterior y en tiempo real se desplomaron a 103,89 RMB/MWh y 101,25 RMB/MWh, respectivamente, los niveles más bajos de la semana. Luego, los precios se recuperaron rápidamente el 8 de octubre hasta 297,38 RMB/MWh y 344,64 RMB/MWh, y se fortalecieron aún más el 10 de octubre hasta 378,83 RMB/MWh y 387,17 RMB/MWh. La débil demanda hacia el final del festivo, combinada con cambios en la generación renovable, ejerció una fuerte presión a la baja a principios de la semana. La recuperación de la demanda tras el festivo respaldó luego un repunte, pero los promedios semanales se mantuvieron por debajo de la semana anterior. En comparación con Shanxi, el diferencial entre el día anterior y el tiempo real en Shaanxi se mantuvo relativamente limitado, lo que indica una menor tensión persistente durante la operación real del sistema.
En general, el mercado spot de esta semana mostró una clara transición de la débil demanda asociada al festivo a la recuperación posterior, pero las direcciones de los precios variaron considerablemente entre provincias. Shandong, Mongolia Interior y Shanxi registraron promedios semanales más altos, con el mercado intradiario de Shanxi particularmente fuerte. La base de precios de la semana anterior en Guangdong era alta, lo que significa que, aunque los precios en tiempo real se recuperaron gradualmente después del festivo, su promedio semanal aún cayó bruscamente. Shaanxi se mantuvo relativamente débil, mientras que Jiangsu se mantuvo en general estable.
Al mismo tiempo, los frecuentes precios negativos en Shandong muestran que el desafío de absorber la generación renovable concentrada no se ha aliviado durante el período de baja demanda otoñal. A medida que la actividad económica se normalice tras el festivo, la próxima etapa de la fijación de precios spot dependerá cada vez más de la fortaleza de la recuperación de la demanda industrial, la producción eólica y solar real y los costos del combustible para la generación térmica.
Energía primaria
5–11 de octubre
Carbón térmico: Los precios en puerto se mantuvieron elevados mientras que los precios en boca de mina se fortalecieron, con restricciones de oferta que continúan respaldando el mercado.
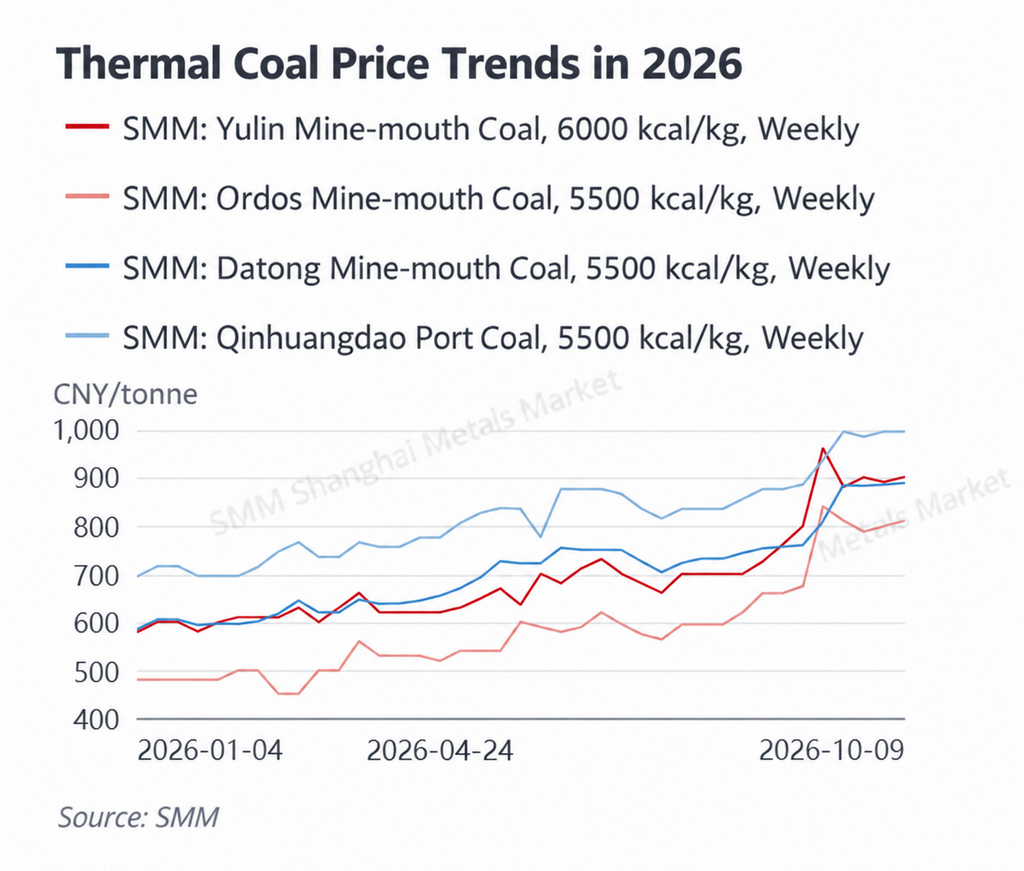
Al 9 de octubre, el carbón de 5.500 kcal del puerto de Qinhuangdao según SMM se mantuvo en 995 RMB/t, sin cambios respecto al 28 de septiembre. Durante el mismo período, el carbón de 5.500 kcal en boca de mina de Datong subió de 885 RMB/t a 887 RMB/t, el carbón de 5.500 kcal en boca de mina de Ordos aumentó de 800 RMB/t a 810 RMB/t, y el carbón de 6.000 kcal en boca de mina de Yulin subió de 890 RMB/t a 900 RMB/t. Aunque el precio de referencia en puerto no siguió subiendo, los precios en boca de mina se fortalecieron en general, manteniendo el mercado del carbón en niveles elevados.
Oferta: Las restricciones relacionadas con la seguridad se mantuvieron en las principales regiones productoras de carbón, mientras que la producción en algunas minas continuó recuperándose con cautela, limitando la oferta incremental al contado. A principios de octubre, el mantenimiento de otoño del ferrocarril Daqin también restringió en cierta medida las entradas a los puertos del norte. Combinado con la reducción previa de existencias, esto mantuvo un poder de fijación de precios relativamente fuerte entre los comerciantes. En Ordos y Yulin, los envíos relativamente fluidos respaldaron nuevas subidas de los precios en boca de mina, lo que pone de manifiesto que la oferta física seguía lejos de ser abundante.
Demanda: La demanda industrial y del sector eléctrico se debilitó temporalmente durante el feriado del Día Nacional, mientras que el norte de China aún no había entrado en la temporada alta de calefacción. Por lo tanto, las centrales eléctricas se mantuvieron cautelosas ante el carbón al contado de precio elevado y siguieron dependiendo principalmente de los contratos a plazo y de las compras esenciales. Sin embargo, la actividad industrial se recuperó tras el feriado y las expectativas de acumulación de existencias para el invierno se fortalecieron a medida que se acercaba la temporada de calefacción. La fortaleza actual del precio del carbón refleja, por tanto, no solo un aumento de la demanda del sector eléctrico, sino una combinación de lenta recuperación de la oferta, restricciones de transporte y expectativas de reposición invernal.
Existencias: Las existencias de las centrales eléctricas siguen ofreciendo un colchón razonable, lo que limita la disposición de los consumidores finales a perseguir precios más altos. Sin embargo, las existencias en los puertos del norte siguen siendo relativamente bajas y la disponibilidad de cargamentos al contado no es abundante. Por lo tanto, es más probable que los precios del carbón térmico se mantengan elevados y dentro de un rango en el corto plazo, con las restricciones de oferta sosteniendo el suelo mientras que la quema de carbón en temporada media y la resistencia de los consumidores finales a los precios altos limitan nuevas subidas rápidas.
Para los mercados con gran peso del carbón, como Shandong, Shanxi, Mongolia Interior y Shaanxi, los precios elevados del carbón implican que los costos marginales de la generación a carbón seguirán proporcionando un soporte relativamente fuerte durante los períodos de precios altos.
GNL: Los precios de importación repuntaron respecto a la semana anterior, mientras que el GNL del este de Guangdong se mantuvo elevado, lo que mantuvo los costos de generación a gas bajo presión continua.
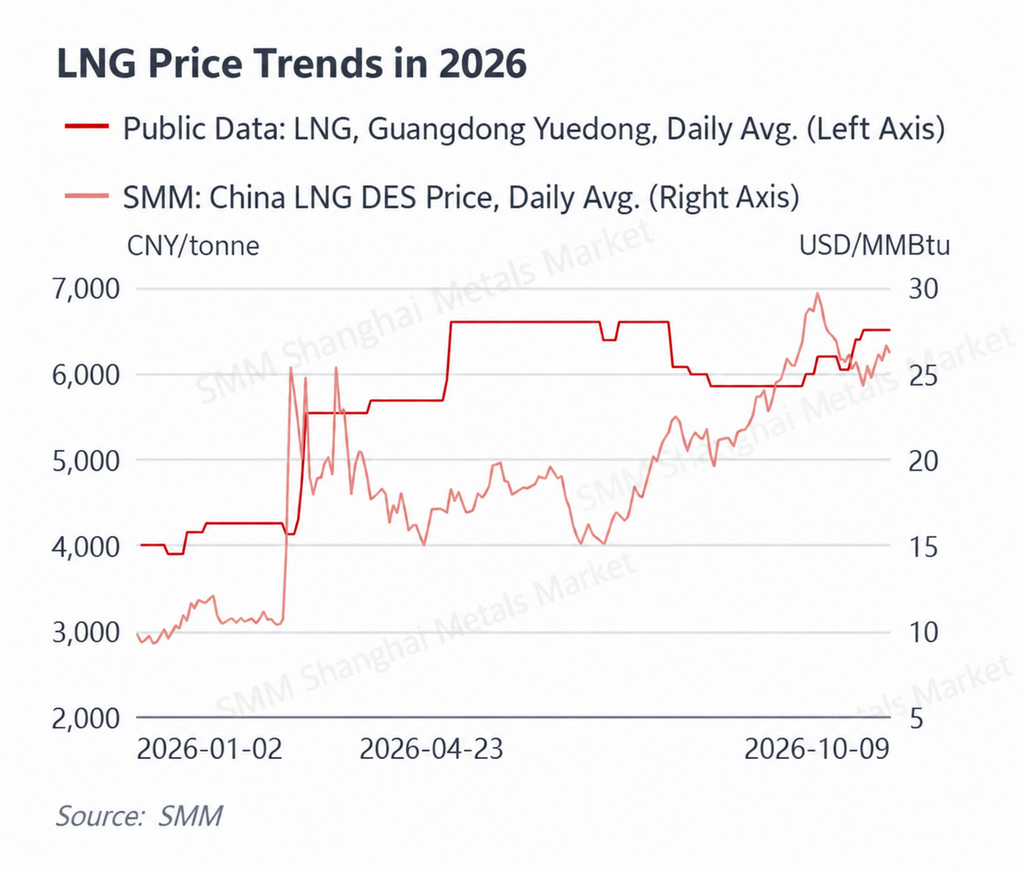
Los precios de llegada de GNL a China de SMM fluctuaron principalmente entre 25 USD/MMBtu y 27 USD/MMBtu durante la semana. Los precios se situaron en 25,56 USD/MMBtu el 5 de octubre, subieron a 26,14 USD/MMBtu el 6 de octubre, bajaron a 25,78 USD/MMBtu el 7 de octubre, subieron aún más a 26,69 USD/MMBtu el 8 de octubre y se establecieron en 26,23 USD/MMBtu el 9 de octubre. El promedio del 5 al 9 de octubre fue de aproximadamente 26,08 USD/MMBtu, alrededor de un 4,0% por encima del promedio del 28 de septiembre al 2 de octubre de aproximadamente 25,07 USD/MMBtu.
El GNL del este de Guangdong se situó en 6.515 RMB/t tanto el 8 como el 9 de octubre, sin cambios respecto al nivel del 30 de septiembre, lo que indica que los precios al contado nacionales en la costa no habían cedido de forma significativa.
Oferta: Los costos nacionales del gas de alimentación se mantuvieron relativamente altos, lo que siguió sosteniendo los costos de producción de GNL. Mientras tanto, los costos del GNL al contado importado se recuperaron respecto a la semana anterior, limitando el margen para que los precios costeros bajaran. Con la temporada de calefacción acercándose, las expectativas de una mayor demanda invernal también reforzaron la disposición de los proveedores a mantener los precios.
Demanda: Durante la primera mitad de la semana, el feriado del Día Nacional redujo la demanda industrial de gas y la carga eléctrica, lo que contribuyó a precios de la electricidad en tiempo real relativamente bajos en Guangdong. Después del 8 de octubre, la actividad comercial e industrial se reanudó, mientras que las temperaturas en el sur de China se recuperaron gradualmente, lo que respaldó una mejora marginal de la demanda de generación a gas.
Por lo tanto, los precios elevados del GNL funcionaron principalmente como un suelo de costos para el mercado eléctrico de Guangdong. Cuando la demanda de electricidad era débil, los altos precios del gas no podían evitar que los precios al contado cayeran. Sin embargo, una vez que la demanda se recuperó y las unidades a gas se volvieron marginales, los costos elevados del combustible aumentaron la elasticidad al alza de los precios de la electricidad.
En general, el mercado de GNL pasó de la caída de los costos de importación de la semana anterior a una consolidación en niveles altos. Las variables clave para las próximas semanas incluyen el inicio de la demanda de calefacción en el norte, los costos nacionales del gas de alimentación y los movimientos de los precios al contado del GNL importado.
Revisión meteorológica
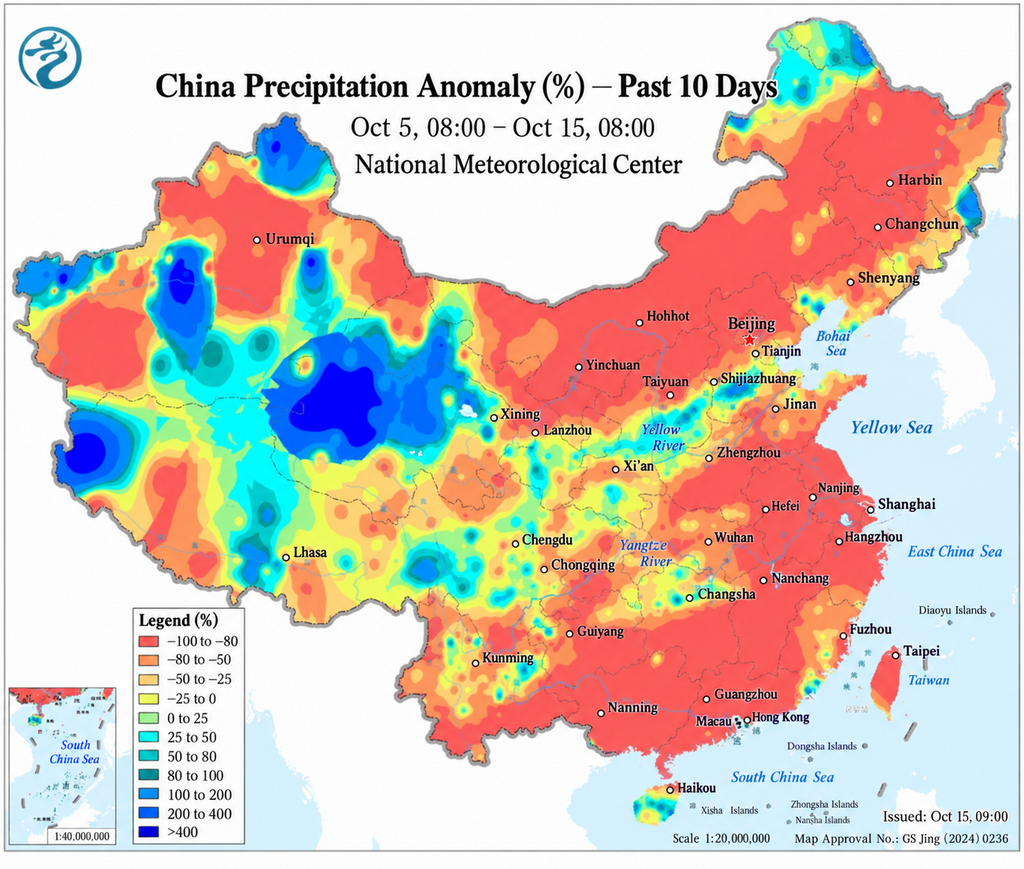
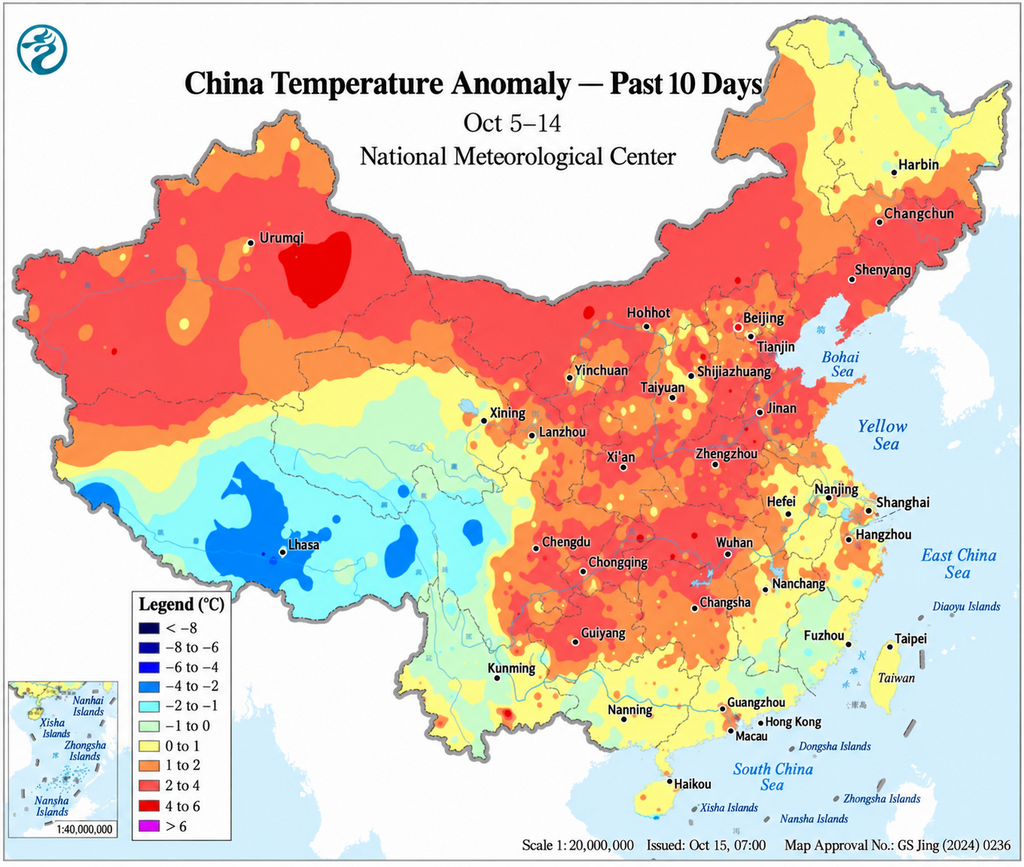
Durante el 5 y el 11 de octubre, China experimentó un patrón meteorológico caracterizado por la influencia de aire frío, despejes generalizados y calentamiento, seguido de la llegada de otro frente frío. Desde el 5 de octubre, las precipitaciones en el sur de China disminuyeron gradualmente, mientras que el aire frío empujó las temperaturas a la baja en partes del sur de China, y algunas ciudades registraron sus temperaturas más bajas desde el comienzo de la segunda mitad del año.
Entre el 6 y el 10 de octubre, gran parte del centro y este de China se volvió más soleada y seca, y las temperaturas diurnas se recuperaron gradualmente, mientras que la amplitud térmica diaria se amplió. El norte de China también experimentó un período de clima relativamente estable después de los vientos del norte de principios de semana.
A partir del 11 de octubre, un nuevo sistema de aire frío comenzó a afectar a las regiones del norte, trayendo otra ronda de viento y enfriamiento a partes del norte de China y el este de Mongolia Interior. En el sur, las temperaturas se recuperaron gradualmente después del enfriamiento anterior, y las temperaturas diurnas en gran parte de Guangdong volvieron a situarse en torno a 30°C o más para el 10 de octubre, lo que permitió que la demanda de refrigeración se recuperara en cierta medida.
Desde la perspectiva del mercado eléctrico, el efecto meteorológico estuvo estrechamente entrelazado con el ciclo festivo. El enfriamiento y la reducción de la actividad económica suprimieron la demanda durante el feriado, mientras que las condiciones más despejadas y cálidas, combinadas con la recuperación de la producción tras el feriado, elevaron el consumo de electricidad más adelante en la semana. A medida que se desarrolle una actividad de aire frío más intensa a mediados de octubre, el norte de China está entrando en un período de transición en el que la demanda de refrigeración ha desaparecido en gran medida, pero la demanda de calefacción aún no ha comenzado plenamente. Por lo tanto, es probable que la producción renovable real y las desviaciones en las previsiones de carga se conviertan en impulsores cada vez más importantes de la volatilidad de los precios al contado.
II. Novedades clave en el mercado eléctrico de China
El 30 de septiembre, la Bolsa de Electricidad de Qinghai emitió el Aviso sobre la operación formal del comercio diario integrado de electricidad a medio y largo plazo de Qinghai, confirmando que el mecanismo entraría en operación formal a partir del 1 de octubre. El mecanismo de comercio diario integrado había estado en operación de prueba con liquidación continua desde el 1 de julio en virtud del Plan de trabajo para el comercio diario integrado de electricidad a medio y largo plazo de Qinghai (Operación Energética de Qinghai [2026] N.º 44). El mecanismo permite a los participantes del mercado ajustar las posiciones a medio y largo plazo con mayor frecuencia y más cerca de la entrega, al tiempo que se vincula más estrechamente con los mercados al contado del día anterior y en tiempo real. Para una provincia con una alta proporción de generación renovable, esto proporciona una herramienta más flexible para la gestión de desviaciones.
El 8 de octubre, la Administración Nacional de Energía informó que el volumen medio diario de carga de vehículos de nueva energía en las autopistas de China aumentó un 51,42% interanual durante el feriado del Día Nacional. Del 1 al 7 de octubre, las instalaciones de carga monitoreadas en autopistas registraron 6,711 millones de sesiones de carga y un consumo total de electricidad de 163 millones de kWh, equivalente a un volumen medio diario de carga de 23,2566 millones de kWh. Los desplazamientos concentrados de vehículos eléctricos durante los grandes feriados están creando un nuevo perfil de carga cada vez más significativo, al tiempo que amplían la base de recursos para las centrales eléctricas virtuales, la interacción vehículo-red y la flexibilidad del lado de la demanda.
El 8 de octubre, la Administración Nacional de Energía convocó su reunión mensual de despacho de septiembre sobre el desarrollo y la construcción de energías renovables. Durante enero-agosto de 2026, la capacidad de generación renovable a nivel nacional alcanzó los 2.496 millones de kW, lo que representa el 60,8% de la capacidad total instalada de generación. La capacidad combinada eólica y solar alcanzó los 1.992 millones de kW, es decir, el 48,5% del total nacional, mientras que la generación eólica y solar alcanzó los 1,71 billones de kWh, equivalentes al 23,8% del consumo total de electricidad. El continuo aumento de la penetración renovable significa que los precios bajos al mediodía, los precios negativos y una mayor volatilidad intradía se están convirtiendo cada vez más en características estructurales del mercado, lo que aumenta el valor del almacenamiento, la demanda flexible y el comercio interregional.
El 10 de octubre, la Oficina Reguladora de Zhejiang de la Administración Nacional de Energía informó sobre las medidas de seguridad del suministro eléctrico durante el feriado del Día Nacional. Zhejiang organizó respuestas de llenado de valles basadas en el mercado a través de centrales eléctricas virtuales. El 1 de octubre participaron 50 operadores de centrales eléctricas virtuales y 2.542 usuarios agregados, con una respuesta máxima que alcanzó los 3,5952 GW. La participación del almacenamiento del lado del usuario también alcanzó un récord. La escala del programa indica que la flexibilidad del lado de la demanda está superando la respuesta de demanda piloto convencional hacia un equilibrio del sistema basado en el mercado de forma más regular.
Zhejiang había emitido previamente normas que permiten al almacenamiento de energía de nuevo tipo independiente del lado de la red participar en el mercado eléctrico, incluida la participación en el mercado de energía o en los servicios auxiliares de regulación de frecuencia según los acuerdos de despacho aplicables. A medida que el almacenamiento y las centrales eléctricas virtuales aceleran su entrada en el mercado, el equilibrio entre los períodos de precios bajos de generación renovable y la seguridad del suministro en horas punta está pasando gradualmente del despacho administrativo a las señales de precios basadas en el mercado.
En general, la evolución del mercado y de las políticas de esta semana apunta a tres tendencias: una granularidad de negociación más fina, una integración más rápida en el mercado de los recursos del lado de la demanda y de almacenamiento, y una mayor visibilidad de los desafíos de absorción de energías renovables a precios bajos en condiciones de alta penetración renovable. Los repetidos precios negativos en Shandong, los persistentes diferenciales entre el día anterior e intradía en Shanxi, la respuesta de llenado de valles a gran escala de Zhejiang y la transición de Qinghai al comercio diario integrado formal apuntan todos en la misma dirección: a medida que aumenta la penetración renovable, los participantes del mercado necesitan cada vez más no solo prever la dirección de los precios, sino también gestionar posiciones, desviaciones y flexibilidad sobre una base de mucha mayor frecuencia.