I. Revisión semanal de precios
En la primera semana completa de negociación tras el feriado, los precios del indio en China pusieron fin a su movimiento lateral previo y descendieron de forma escalonada. Del 12 al 14 de octubre, los tres grados se mantuvieron en los niveles previos al feriado (indio refinado a 5.250 yuanes/kg, indio crudo a 5.050 yuanes/kg e indio de alta pureza 6N a 5.750 yuanes/kg); el 15 de octubre, todos los grados se redujeron uniformemente en 100 yuanes respecto a los niveles previos al feriado; el 16 de octubre, se redujeron otros 50 yuanes. En los dos días, el indio refinado cayó 150 yuanes hasta 5.100 yuanes/kg (-2,9%), el indio crudo cayó 150 yuanes hasta 4.900 yuanes/kg (-3,0%) y el indio de alta pureza 6N cayó 150 yuanes hasta 5.600 yuanes/kg (-2,6%).
La caída sincronizada e igual de 150 yuanes en los tres grados indica un desplazamiento general a la baja del centro de precios más que un ajuste estructural: el diferencial de precios entre el indio refinado y el crudo se mantuvo en 200 yuanes/kg, y la prima del indio de alta pureza 6N sobre el refinado se mantuvo en 500 yuanes/kg. La estructura de diferenciales entre grados permaneció totalmente estable, sin señales aún de que la oferta de bajo precio del segmento de reciclaje presione las cotizaciones de grados superiores.
En un horizonte más amplio, la actual caída de los precios del indio en China comenzó a mediados de agosto y ha durado unas nueve semanas: el precio medio del indio refinado cayó paso a paso de 5.350 yuanes/kg el 21 de agosto a 5.100 yuanes/kg, una caída acumulada del 4,7%; en las últimas ocho semanas, el indio crudo cayó más (-5,8%) que el refinado (-4,7%), mientras que los precios del indio fuera de China subieron un 6,0% en el mismo período. El ritmo de descenso se mantuvo consistentemente moderado, sin ventas masivas impulsadas por volumen, dejando al mercado en un equilibrio débil de "demanda mediocre + concesiones pasivas de precios por parte de los proveedores".
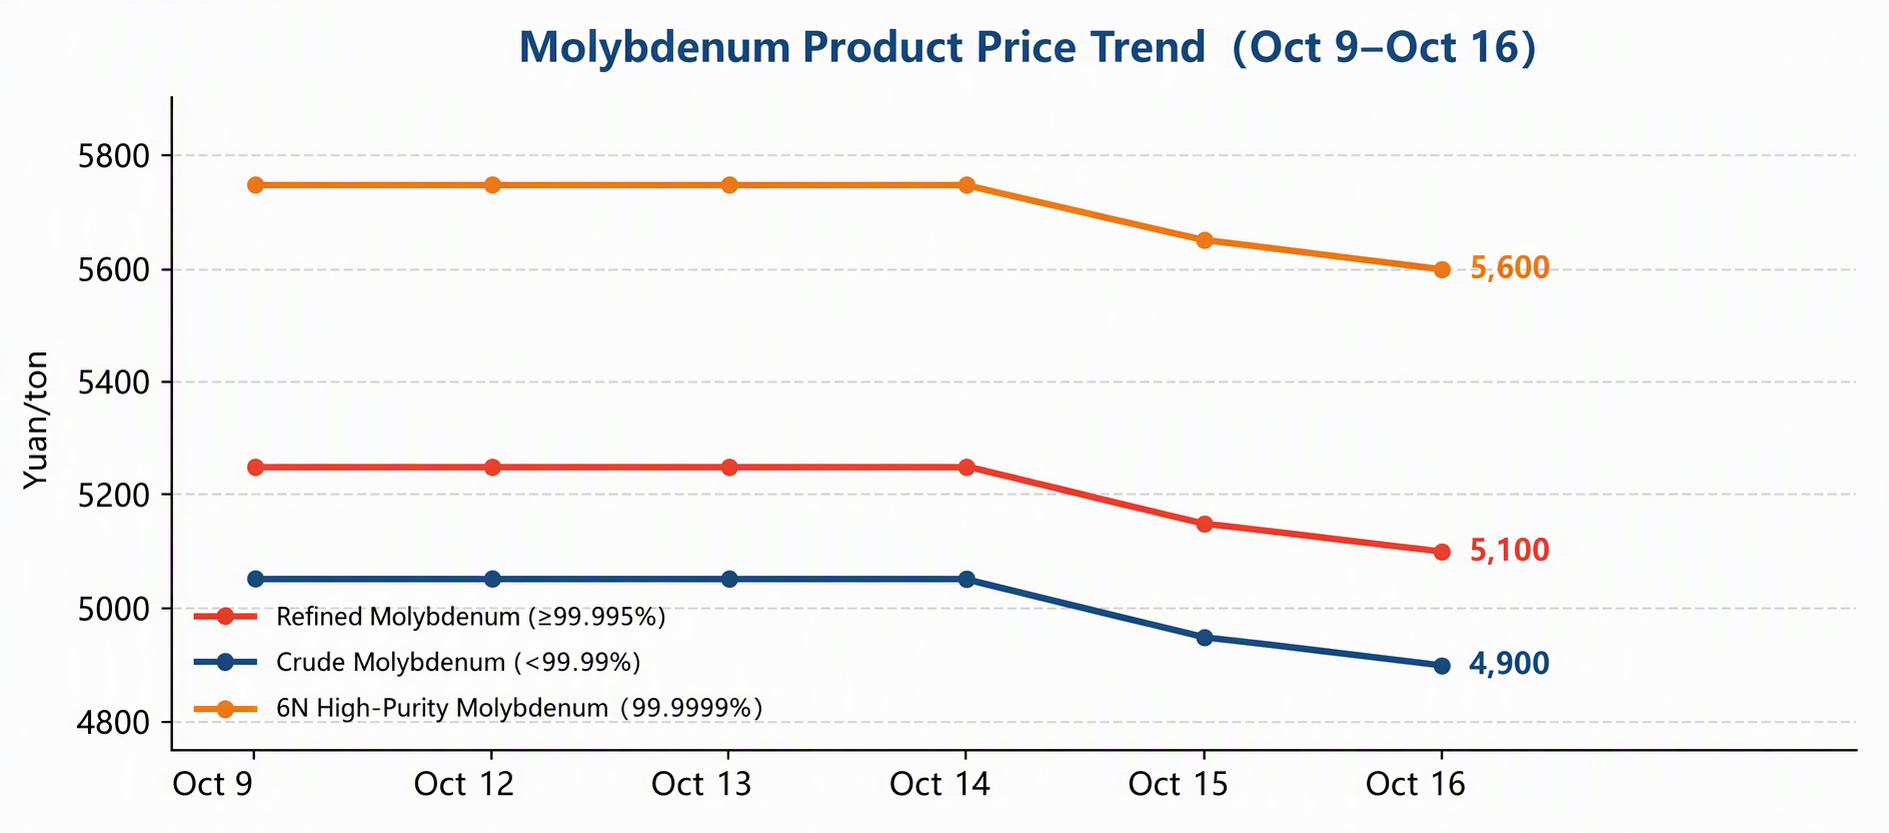
Gráfico 1: Tendencias de precios de productos de indio (9 de octubre – 16 de octubre)
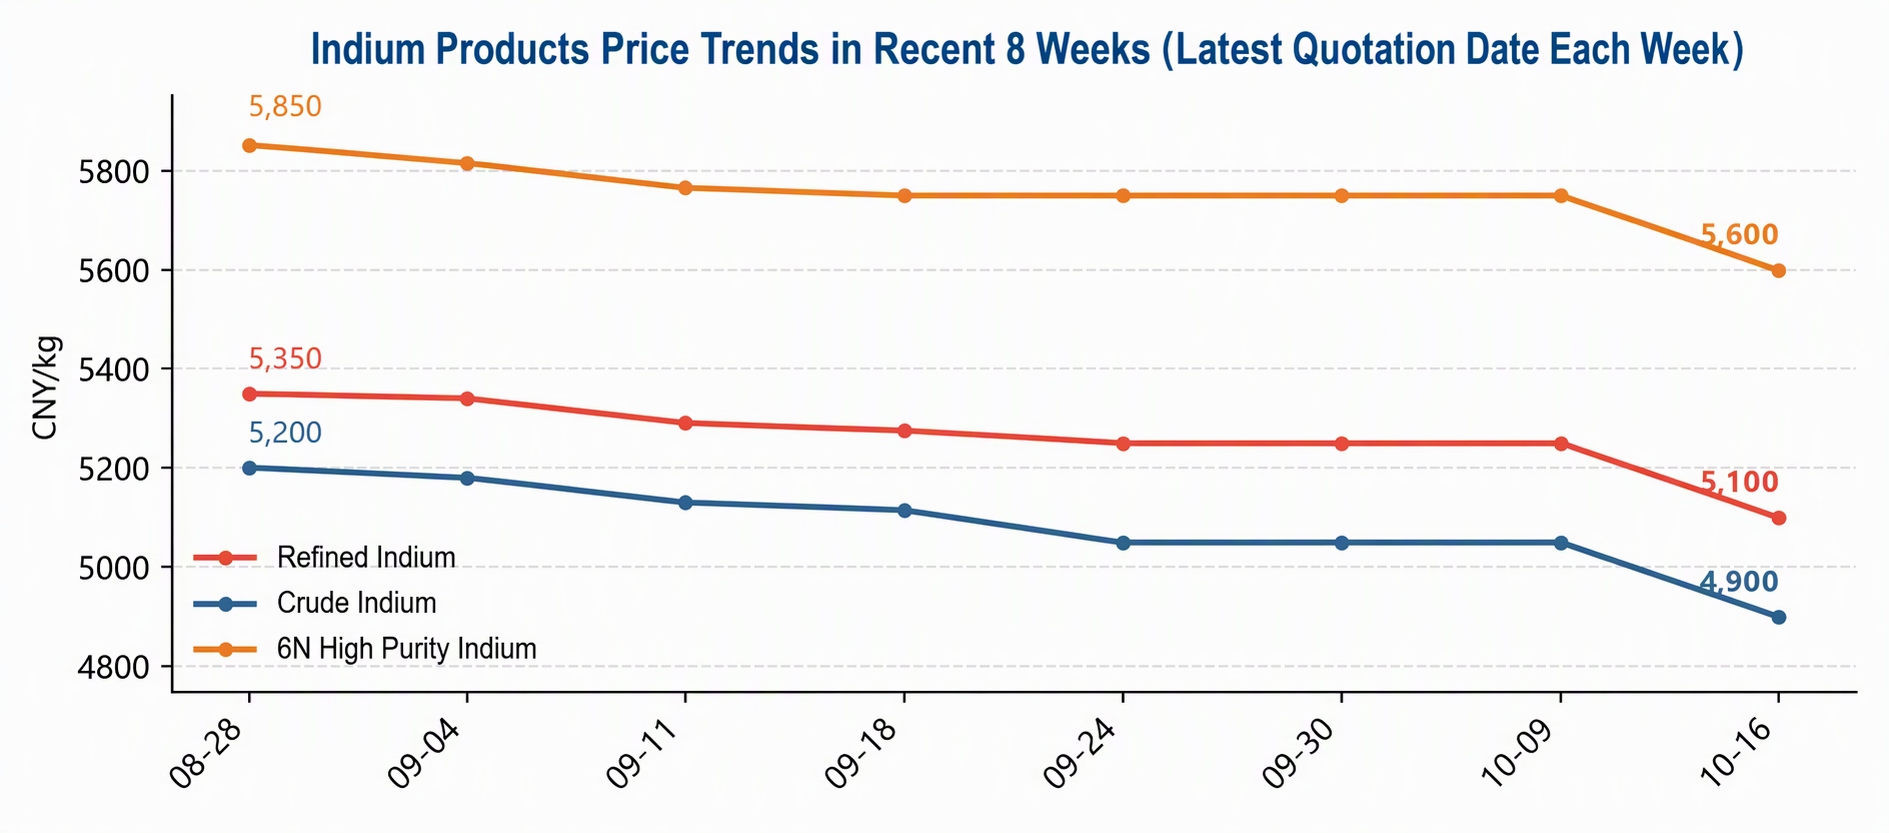
Gráfico 2: Tendencias de precios de productos de indio en las últimas 8 semanas (último día cotizado de cada semana)
II. Dinámica de la oferta
Esta semana no se produjeron perturbaciones notables en el lado de la oferta. La producción primaria de indio en China se mantuvo estable, y el ritmo de liberación de indio como subproducto de la fundición de plomo-zinc (indio crudo) fue normal; los canales de suministro reciclado (chatarra de blancos de ITO y recuperación de líquidos residuales de grabado de ITO) continuaron complementando el mercado al contado, y la oferta disponible en manos de los comerciantes no fue escasa.
En un contexto de demanda débil y escasa disposición de compra por parte de los usuarios intermedios, la oferta estable amplificó la inercia bajista de los precios: los proveedores, aunque inclinados a mantenerlos firmes, tuvieron que hacer pequeñas concesiones para cerrar operaciones. Las "reducciones iguales" de esta semana en los tres grados reflejan exactamente este seguimiento pasivo, más que un choque adicional de oferta. La mayor caída del indio crudo frente al indio refinado en las últimas ocho semanas indica que el segmento de reciclaje tiene una oferta más abundante y un menor poder de negociación, lo que lo convierte en un eslabón relativamente frágil de la cadena de precios.
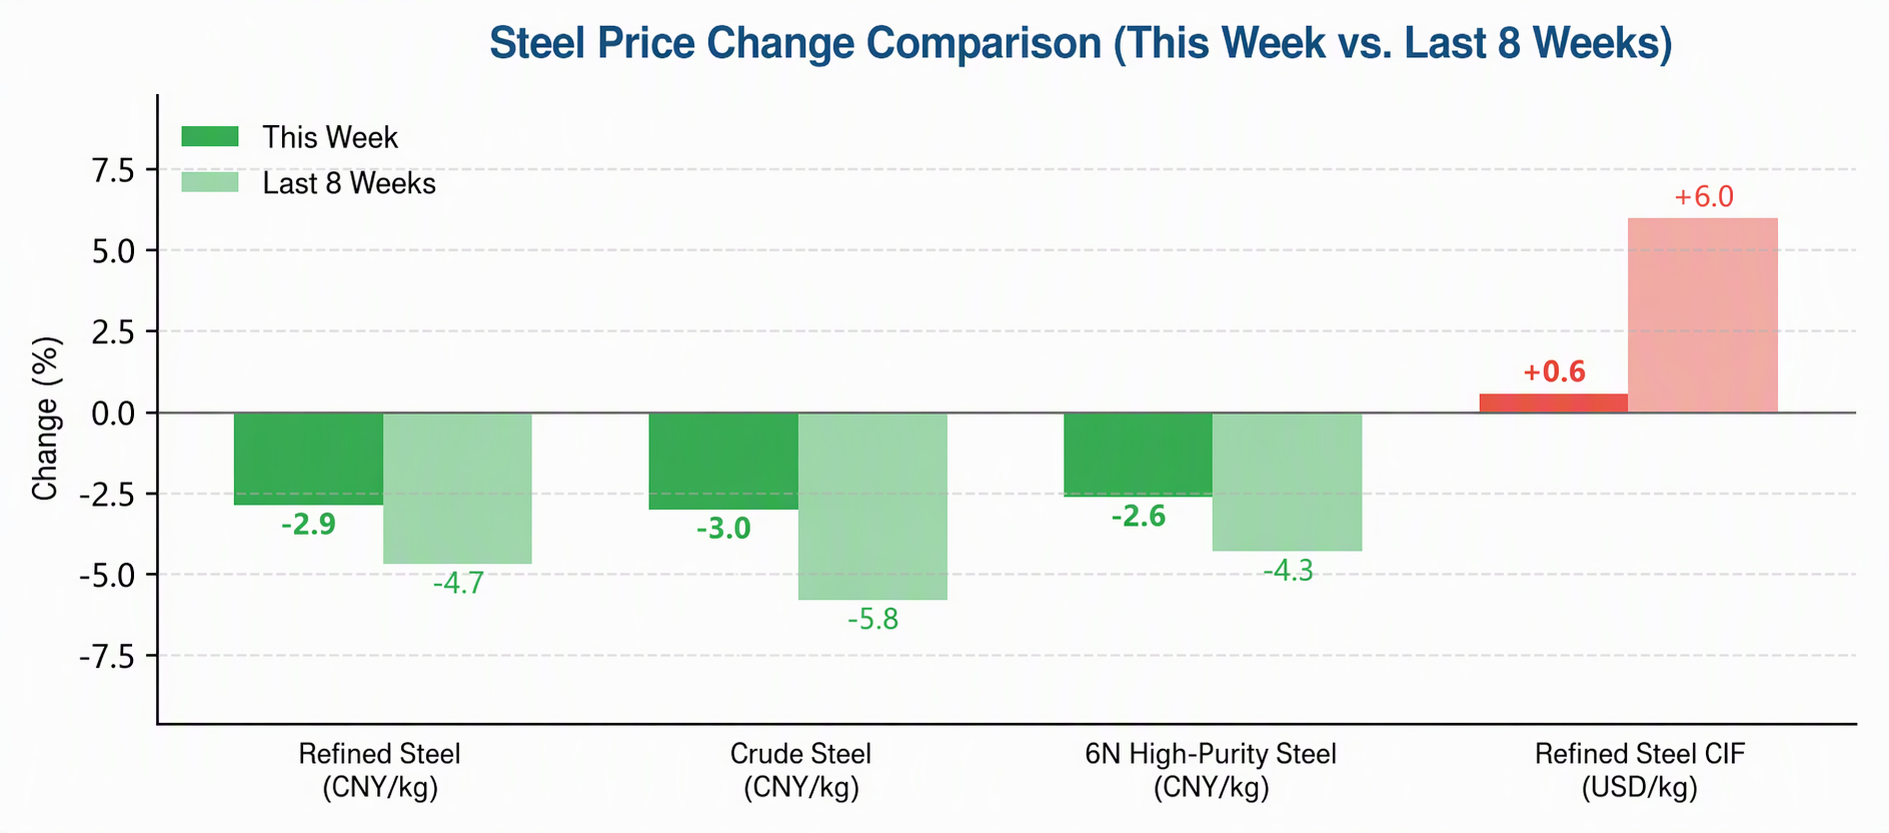
Gráfico 3: Comparación de la variación del precio del indio (esta semana frente a las últimas 8 semanas)
III. Comercio y políticas
El diferencial de precios entre los mercados chino y extranjero es actualmente la variable estructural más destacada del mercado del indio: el precio medio del indio refinado fuera de China, de unos 885 USD/kg, frente a los 5.100 yuanes/kg en China, significa que las cotizaciones en ambas monedas se han movido en direcciones opuestas durante dos meses consecutivos, y la prima exterior sigue ampliándose. Si los altos precios exteriores pueden transmitirse a China a través de los pedidos de exportación, suele haber un desfase de uno a dos meses, lo que lo convierte en un posible factor de soporte a medio plazo importante para los precios internos.
En el frente comercial, el 11 de septiembre, Estados Unidos emitió las determinaciones finales de derechos antidumping y compensatorios sobre las células fotovoltaicas de silicio cristalino importadas de India, Indonesia y Laos, con márgenes de dumping del 123,04 % para India, del 94,36 % para Indonesia y del 65,43 % para Laos, lo que cierra de hecho la vía de transbordo del sudeste asiático para las células fotovoltaicas hacia el mercado estadounidense. Aunque la resolución no afecta directamente al indio, ha pesado sobre el ánimo de la cadena industrial en segmentos como las células de película delgada que contienen indio (CIGS).
Desde una perspectiva macroeconómica, la cumbre China-EE. UU. alcanzó un consenso de ocho puntos, que incluye un acuerdo de reducción arancelaria recíproca de 30.000 millones de dólares y la creación de un mecanismo de consejo comercial, lo que marca un tono general positivo; si el entorno arancelario mejora en el futuro, podría aportar beneficios marginales a las exportaciones de la cadena fotovoltaica y a la demanda de materiales que contienen indio.
IV. Demanda de uso final
Los blancos de ITO son el área de demanda principal del indio y representan aproximadamente entre el 70 % y el 80 % de su consumo, con una demanda intermedia concentrada en paneles LCD/OLED y dispositivos táctiles. La demanda de paneles LCD ha entrado en una fase de competencia por existencias, el OLED aún mantiene una demanda rígida de materiales con indio pero con crecimiento limitado, y los fabricantes de paneles compran principalmente según necesidad, lo que deja las condiciones generales estables pero débiles. Esta es la razón fundamental por la que los precios del indio en China han carecido de impulso alcista en este ciclo.
En el sector fotovoltaico, las células de película delgada CIGS representan una baja proporción de las instalaciones fotovoltaicas mundiales y aportan una demanda limitada de indio; las determinaciones finales antidumping y compensatorias de Estados Unidos de septiembre fueron más bien un factor negativo marginal en el sentimiento. Los segmentos tradicionales, como las aleaciones de bajo punto de fusión y las soldaduras, registraron una demanda estable sin aspectos destacados; las aplicaciones emergentes, como los puntos cuánticos y la óptica infrarroja, siguen en fase de incubación, con volúmenes demasiado pequeños para alterar la estructura de la demanda.
La falta de cambios marginales en la estructura de la demanda define la naturaleza de este descenso como un “lento hallazgo de fondo en medio de transacciones mediocres”: el ajuste acumulado de 150 yuanes en dos días esta semana no es pronunciado según los estándares de ciclos históricos, y el sentimiento del mercado está lejos de las ventas por pánico.
V. Perspectivas del mercado
A corto plazo, es probable que los precios del indio en China continúen con un patrón de descenso moderado que coexiste con un forcejeo en niveles bajos: los factores de apoyo incluyen la ausencia de presión adicional de oferta, la disposición continua de los proveedores a mantener los precios firmes y las expectativas de contagio derivadas del fortalecimiento persistente de los precios en el extranjero; los factores restrictivos incluyen la demanda inelástica de blancos de ITO, las compras según necesidad de los fabricantes de paneles y la oferta abundante del segmento de reciclaje.
La estabilización del centro de precios depende de dos puntos: primero, si los fabricantes de paneles abren una ventana de acumulación de existencias en el cuarto trimestre (acopio rutinario previo al fin de año y al Año Nuevo chino); segundo, si el diferencial de precios entre el indio refinado y el bruto puede mantenerse: el diferencial actual de 200 yuanes/kg sigue siendo estable, pero si la oferta de bajo precio del segmento de reciclaje continúa presionando al indio bruto para que rompa a la baja primero, arrastrará el centro de precios general a la baja.
En cuanto al diferencial de precios entre los mercados chino y extranjero, si los pedidos de exportación se concretan, los precios internos podrían recibir un apoyo escalonado; por el contrario, si las cotizaciones en el extranjero retroceden mientras los canales de exportación permanecen bloqueados, China soportará sola la presión de una demanda débil. A medio plazo, la demanda de indio depende en gran medida de la vía única de los paneles de visualización, sin coberturas provenientes de escenarios de crecimiento como las aplicaciones infrarrojas y satelitales, por lo que su elasticidad de precio es más débil que la del germanio y el antimonio, que también son metales menores estratégicos. Se espera que el centro de precios siga a la demanda y descienda lentamente.
Puntos clave de observación para la próxima semana
|
Área de enfoque |
Detalles |
|
Señales de precios |
Validación de transacciones y margen de concesión en torno al indio refinado a 5.100 yuanes/kg y al indio bruto a 4.900 yuanes/kg |
|
Diferencial de precios entre los mercados chino y extranjero |
Tendencias de las cotizaciones CIF del indio refinado y cumplimiento de los pedidos de exportación |
|
Lado de la demanda |
Ventana de aprovisionamiento del cuarto trimestre de los fabricantes de paneles y cambios en los pedidos objetivo de ITO |
|
Lado de la oferta |
Producción de indio primario y ritmo de suministro de chatarra de ITO reciclada |
|
Estructura del diferencial de precios |
Si el diferencial entre indio refinado y bruto y la prima del indio de alta pureza 6N se mantienen estables |
|
Macroeconomía y comercio |
Impacto de la evolución posterior de las fricciones comerciales fotovoltaicas en el sentimiento de la cadena industrial |
Nota: Datos de precios al 16 de octubre de 2026; del 12 al 16 de octubre fue la primera semana completa de negociación tras el feriado del Día Nacional.