[SMM Analysis] La producción de arrabio toca fondo por etapas y se espera que los precios del mineral dejen de caer y se estabilicen la próxima semana

Publicado: Oct 16, 2026 11:44 (GMT+8)

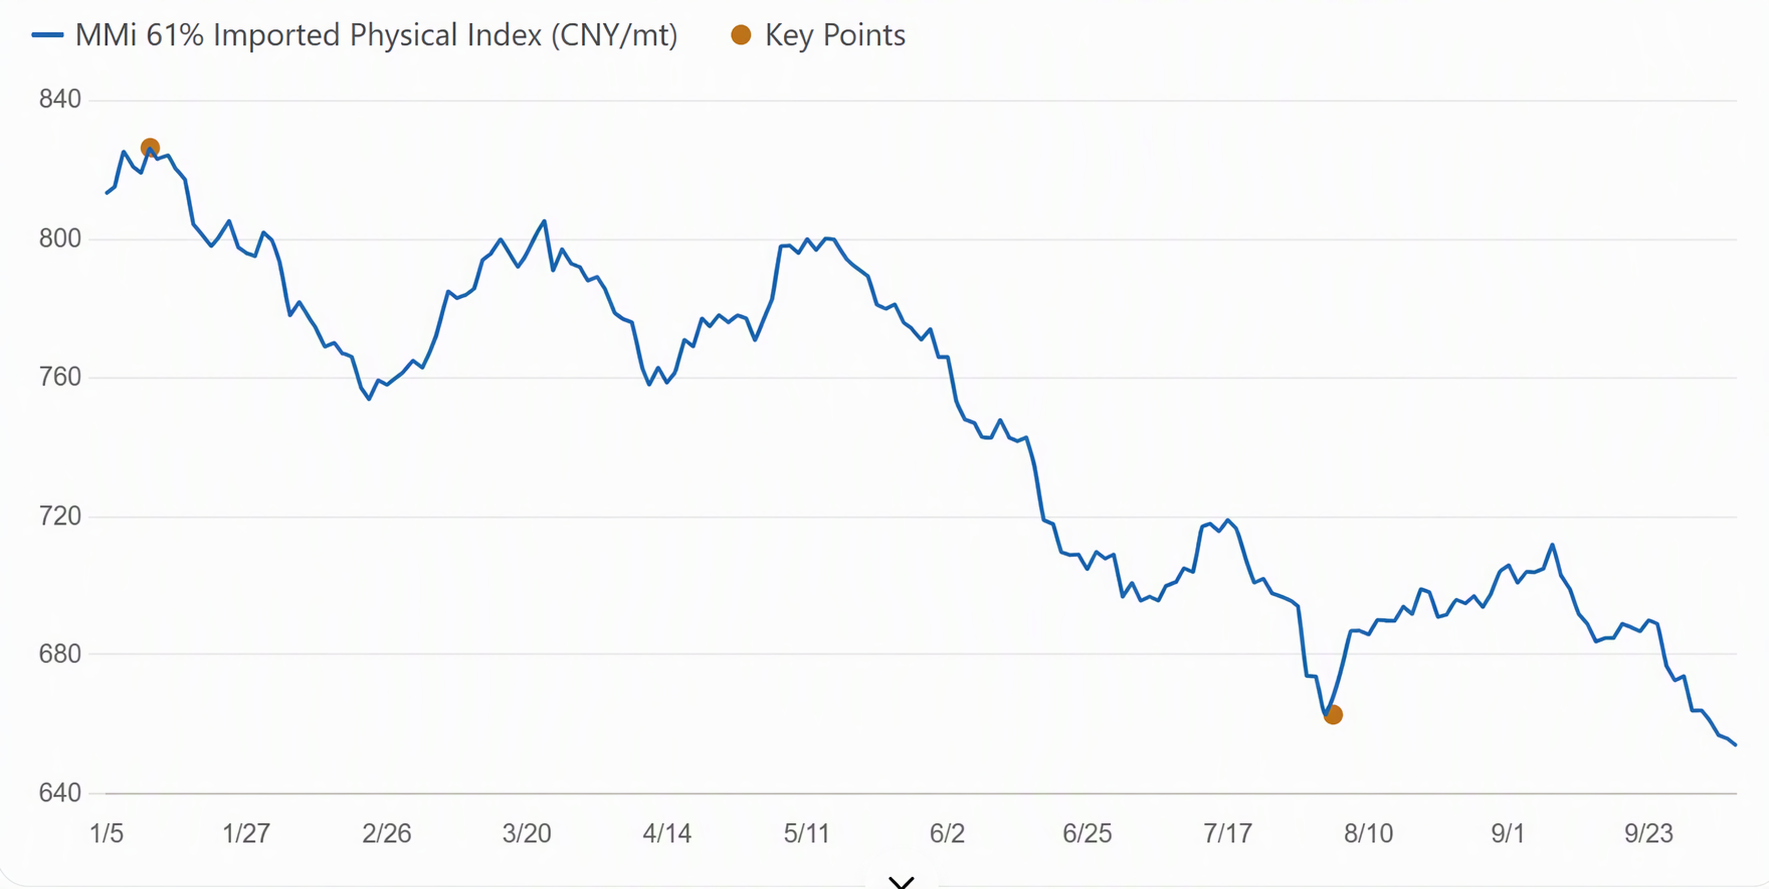
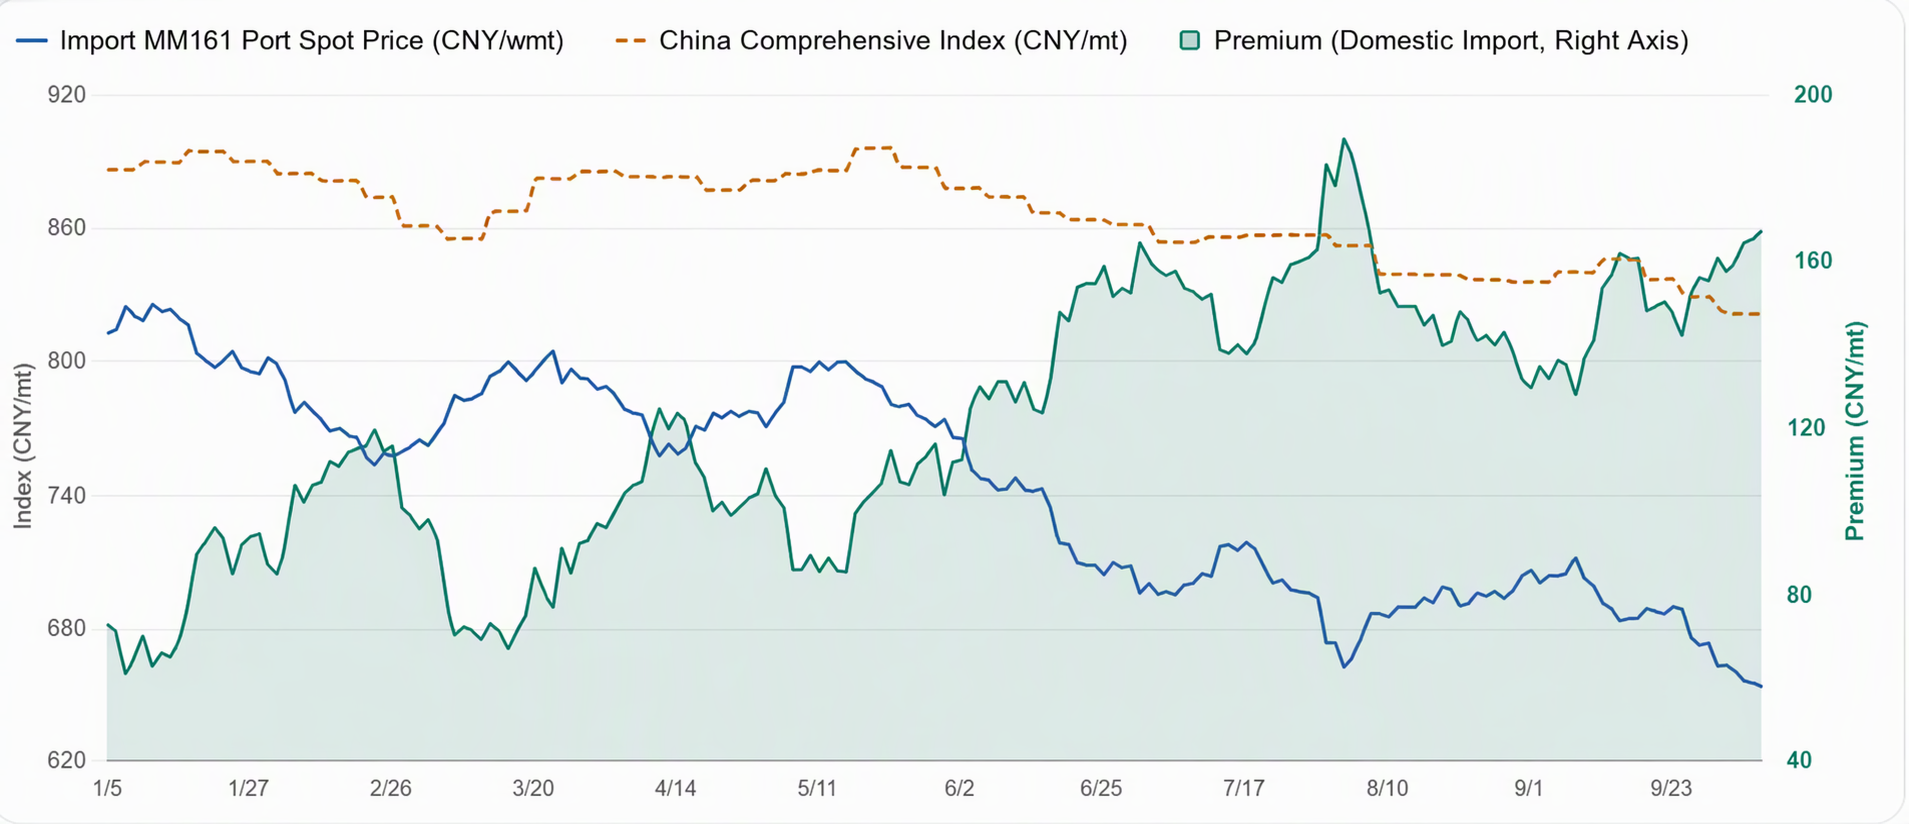
El mineral de hierro siguió en la depresión esta semana, con el contrato más negociado I2701 cayendo durante cuatro jornadas consecutivas hasta un mínimo de 667 yuanes/tm. Acumuló una caída de 31 yuanes respecto al nivel previo al feriado (30 de septiembre). La carga spot en el puerto de Qingdao retrocedió a la par, con futuros y spot debilitándose juntos. Los fundamentos mostraron un patrón de oferta reducida y demanda débil: por el lado de la oferta, aunque los embarques globales retrocedieron desde máximos y las llegadas a puertos chinos cayeron durante tres semanas consecutivas, los primeros datos portuarios posteriores al feriado mostraron que los inventarios en 35 puertos de SMM aumentaron a 148,3 millones de tm, una acumulación de 2,85 millones de tm respecto al nivel previo al feriado, impulsada principalmente por finos gruesos y mineral en trozos, con un ritmo de acumulación claramente acelerado. Por el lado de la demanda, la encuesta de SMM a 242 acerías mostró que la producción diaria promedio de arrabio cayó a 2,352 millones de tm, 36.200 tm menos que el nivel previo al feriado. Esta semana, el impacto del mantenimiento de altos hornos se amplió a 1,9011 millones de tm, aumentando por tercera semana consecutiva, dejando el arrabio en un mínimo escalonado. Sin embargo, tras dos rondas de recortes en el precio del coque, la ganancia spot del acero corrugado integrado mejoró de -179,79 yuanes/tm antes del feriado a -68,12 yuanes/tm. Aunque las ganancias de las acerías se han recuperado, la mayoría sigue en pérdidas, lo que frena la demanda de materias primas.

Gráfico: Índice Spot Portuario MMI 61%
Fuente: SMM


Gráfico: El mineral importado cayó con más fuerza y el diferencial de precios entre mineral nacional e importado siguió ampliándose
Perspectivas para la próxima semana

Perspectivas para la próxima semana, a medida que las ganancias de las acerías se recuperan y el mantenimiento de altos hornos se reduce por etapas, se espera que la producción de arrabio toque fondo y repunte levemente, brindando cierto soporte a los precios del mineral. Sin embargo, las expectativas de crecimiento futuro de la oferta siguen siendo fuertes y la creciente presión de inventarios seguirá limitando el alza, mientras que la caída de los fletes marítimos debilita aún más el soporte de costos. En general, los precios del mineral carecen de impulsores alcistas y se espera que se muevan lateralmente en el corto plazo. En cuanto a la operatoria, se recomienda vender en los rebotes como estrategia principal, con especial atención a la demanda de acero y al impacto del sentimiento de las noticias macroeconómicas.


 

Declaración de Fuente de Datos: Excepto la información disponible públicamente, todos los demás datos son procesados por SMM basándose en información pública, comunicación de mercado y confiando en el modelo de base de datos interna de SMM. Son solo para referencia y no constituyen recomendaciones para la toma de decisiones.

Las imágenes de este artículo contienen leyendas traducidas por IA solo como referencia.

Para cualquier consulta o para obtener más información, por favor contacte: lemonzhao@smm.cn
Para más información sobre cómo acceder a nuestros informes de investigación, contacte con:service.en@smm.cn
Noticias relacionadas
[ Benchmark Coking Coal Prices Soften to $266 per Tonne ]
hace 1 minuto
[ Benchmark Coking Coal Prices Soften to $266 per Tonne ]
Leer más
[ Benchmark Coking Coal Prices Soften to $266 per Tonne ]
[ Benchmark Coking Coal Prices Soften to $266 per Tonne ]
Global benchmark prices for metallurgical coking coal retreated to $266 per tonne on October 14, 2026, marking a 0.37% daily decline and a 1.85% drop over the previous 30 days. Despite the recent downward drift driven by constrained blast furnace output across the Northern Hemisphere, current spot prices remain structurally elevated at 38.18% higher than the same period last year. The sustained long-term cost pressure continues to heavily compress the conversion margins of integrated steel producers globally. [SMM Iron Ore]
hace 1 minuto
[ European Steelmakers Restart 10 Million Tonnes of Capacity ]
hace 2 minutos
[ European Steelmakers Restart 10 Million Tonnes of Capacity ]
Leer más
[ European Steelmakers Restart 10 Million Tonnes of Capacity ]
[ European Steelmakers Restart 10 Million Tonnes of Capacity ]
The European Steel Association (EUROFER) reported on October 14, 2026, that European steelmakers successfully restarted approximately 10 million tonnes of crude steelmaking capacity throughout the year. The regional capacity restoration is backed by EUR 3.4 billion in confirmed investment decisions, which directly preserves up to 80,000 jobs across the heavy industrial value chain following the implementation of stricter EU trade measures. [SMM Iron Ore]
hace 2 minutos
[ Iron Ore Shipments via Port Dampier Rise 5.7% in September ]
hace 2 minutos
[ Iron Ore Shipments via Port Dampier Rise 5.7% in September ]
Leer más
[ Iron Ore Shipments via Port Dampier Rise 5.7% in September ]
[ Iron Ore Shipments via Port Dampier Rise 5.7% in September ]
Australian export data released on October 14, 2026, revealed that iron ore shipments departing from Port Dampier increased by 5.7% month-on-month to reach 13.53 million metric tonnes in September. The export volume also represents a 3.4% year-on-year increase, reflecting a sustained high-throughput strategy by major Pilbara miners aiming to dilute fixed operational costs. The aggressive shipping volumes maintain elevated seaborne supply pressure despite sluggish global raw material pricing. [SMM Iron Ore]
hace 2 minutos
Regístrese para seguir leyendo
Obtenga acceso a las últimas perspectivas en metales y energía nueva
¿Ya tienes una cuenta?Inicia sesión aquí