[SMM Analysis] La producción de arrabio toca fondo por etapas y se espera que los precios del mineral dejen de caer y se estabilicen la próxima semana

Publicado: Oct 16, 2026 11:44 (GMT+8)

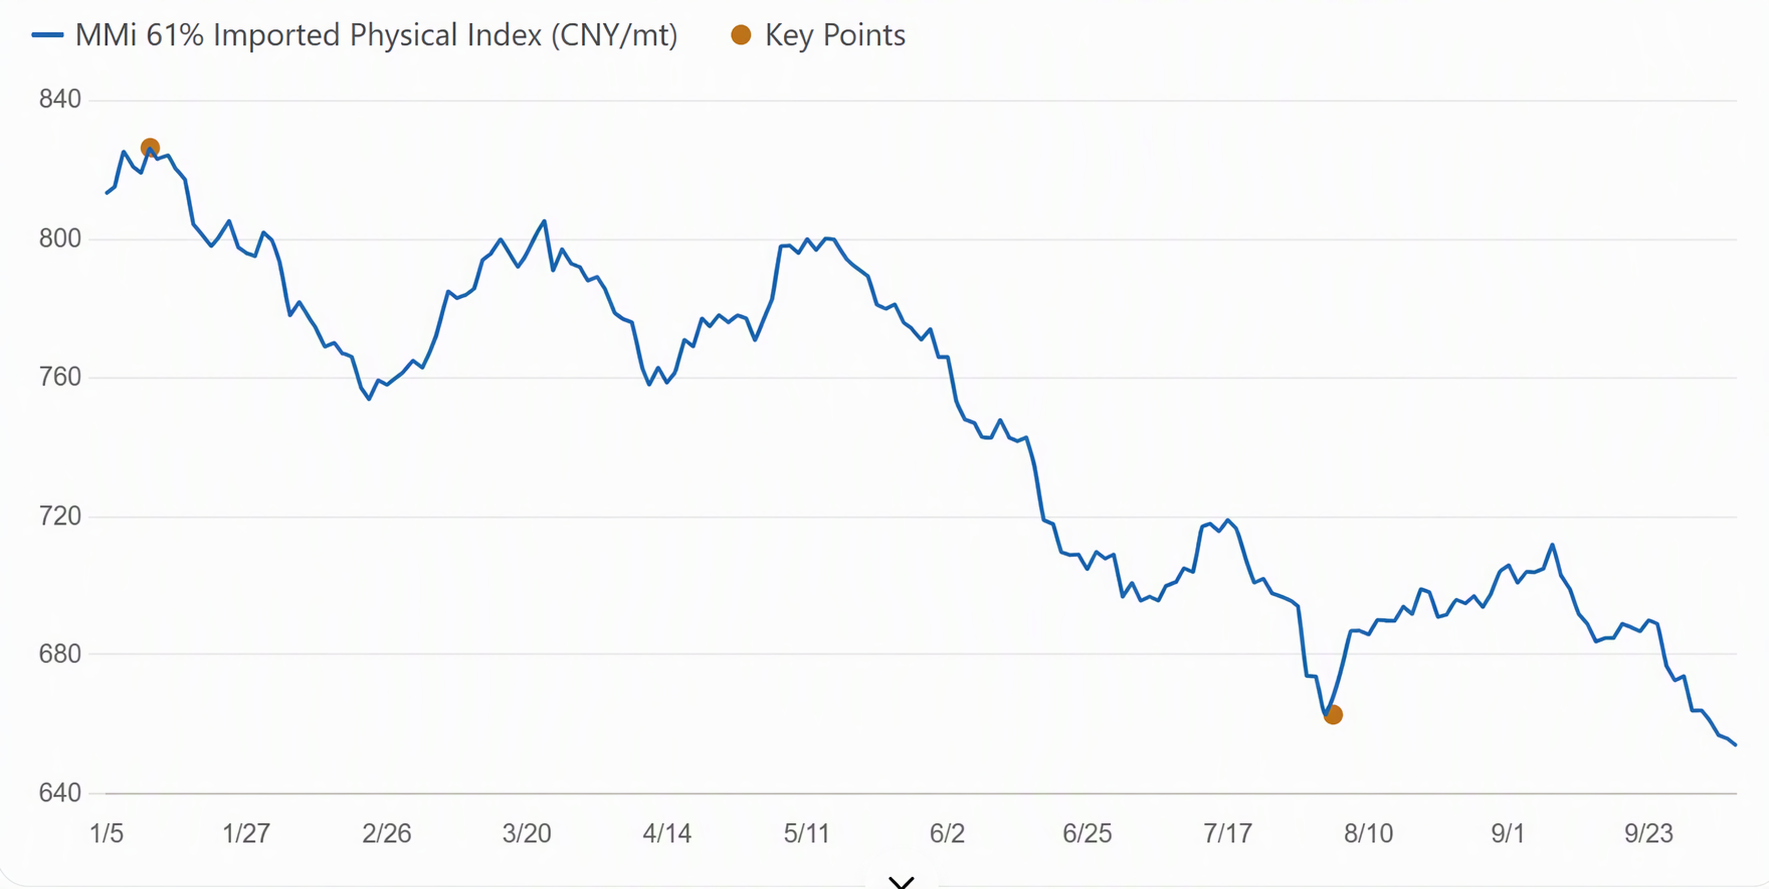
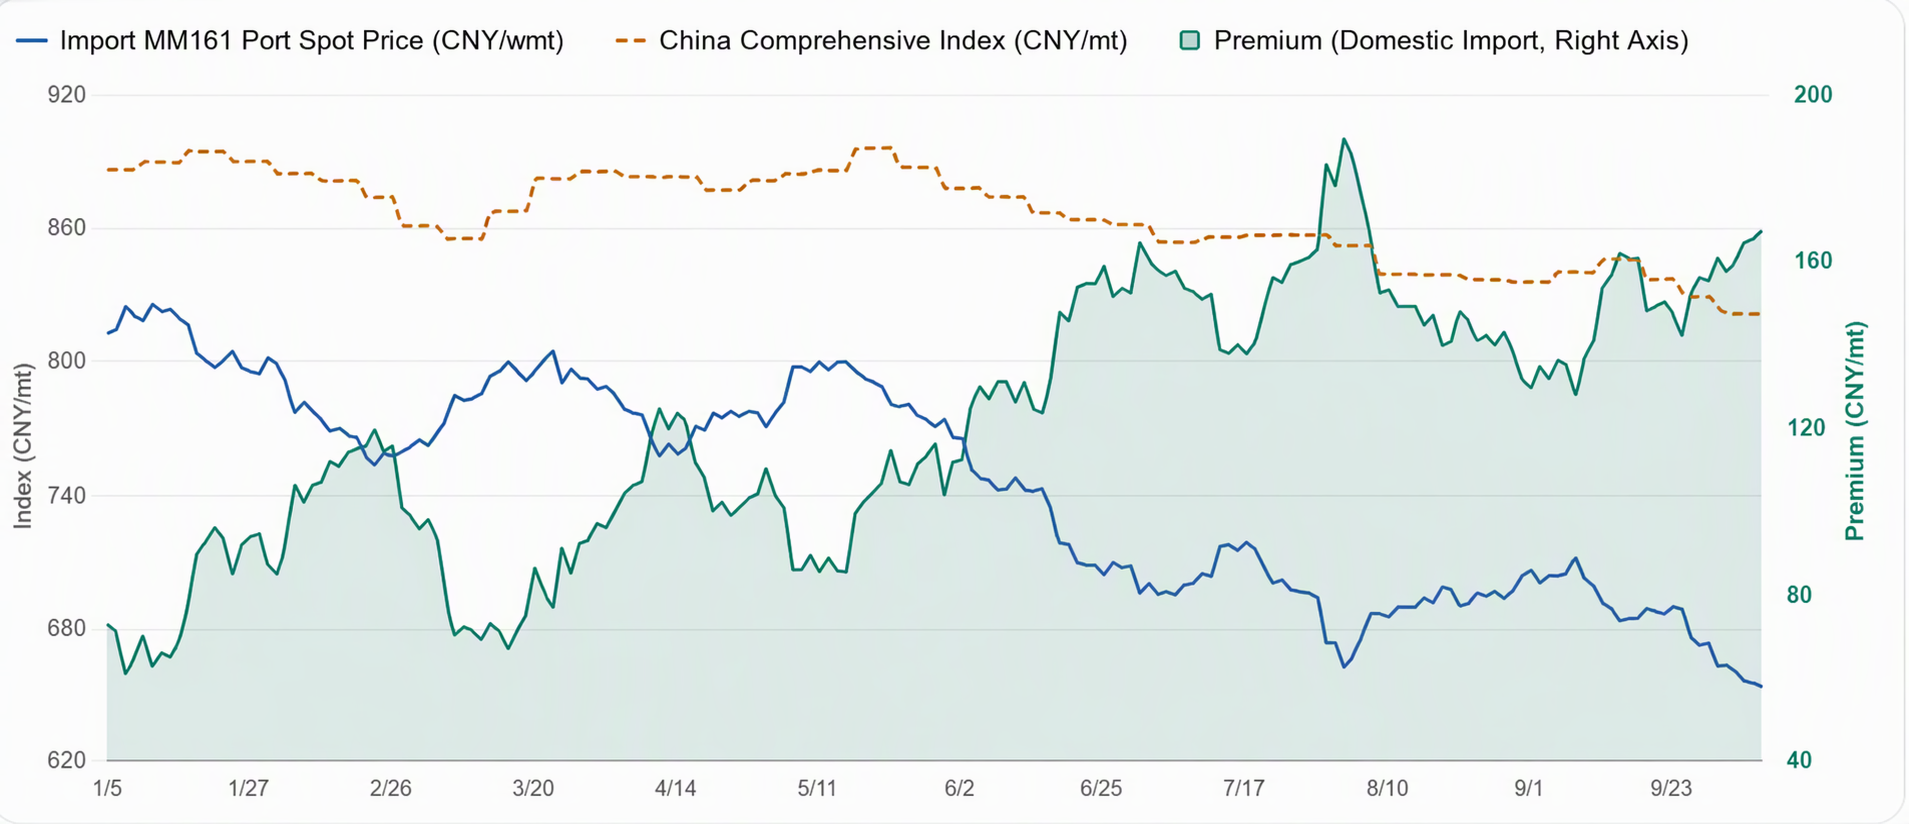
El mineral de hierro siguió en la depresión esta semana, con el contrato más negociado I2701 cayendo durante cuatro jornadas consecutivas hasta un mínimo de 667 yuanes/tm. Acumuló una caída de 31 yuanes respecto al nivel previo al feriado (30 de septiembre). La carga spot en el puerto de Qingdao retrocedió a la par, con futuros y spot debilitándose juntos. Los fundamentos mostraron un patrón de oferta reducida y demanda débil: por el lado de la oferta, aunque los embarques globales retrocedieron desde máximos y las llegadas a puertos chinos cayeron durante tres semanas consecutivas, los primeros datos portuarios posteriores al feriado mostraron que los inventarios en 35 puertos de SMM aumentaron a 148,3 millones de tm, una acumulación de 2,85 millones de tm respecto al nivel previo al feriado, impulsada principalmente por finos gruesos y mineral en trozos, con un ritmo de acumulación claramente acelerado. Por el lado de la demanda, la encuesta de SMM a 242 acerías mostró que la producción diaria promedio de arrabio cayó a 2,352 millones de tm, 36.200 tm menos que el nivel previo al feriado. Esta semana, el impacto del mantenimiento de altos hornos se amplió a 1,9011 millones de tm, aumentando por tercera semana consecutiva, dejando el arrabio en un mínimo escalonado. Sin embargo, tras dos rondas de recortes en el precio del coque, la ganancia spot del acero corrugado integrado mejoró de -179,79 yuanes/tm antes del feriado a -68,12 yuanes/tm. Aunque las ganancias de las acerías se han recuperado, la mayoría sigue en pérdidas, lo que frena la demanda de materias primas.

Gráfico: Índice Spot Portuario MMI 61%
Fuente: SMM


Gráfico: El mineral importado cayó con más fuerza y el diferencial de precios entre mineral nacional e importado siguió ampliándose
Perspectivas para la próxima semana

Perspectivas para la próxima semana, a medida que las ganancias de las acerías se recuperan y el mantenimiento de altos hornos se reduce por etapas, se espera que la producción de arrabio toque fondo y repunte levemente, brindando cierto soporte a los precios del mineral. Sin embargo, las expectativas de crecimiento futuro de la oferta siguen siendo fuertes y la creciente presión de inventarios seguirá limitando el alza, mientras que la caída de los fletes marítimos debilita aún más el soporte de costos. En general, los precios del mineral carecen de impulsores alcistas y se espera que se muevan lateralmente en el corto plazo. En cuanto a la operatoria, se recomienda vender en los rebotes como estrategia principal, con especial atención a la demanda de acero y al impacto del sentimiento de las noticias macroeconómicas.
 

Declaración de Fuente de Datos: Excepto la información disponible públicamente, todos los demás datos son procesados por SMM basándose en información pública, comunicación de mercado y confiando en el modelo de base de datos interna de SMM. Son solo para referencia y no constituyen recomendaciones para la toma de decisiones.

Las imágenes de este artículo contienen leyendas traducidas por IA solo como referencia.

Para cualquier consulta o para obtener más información, por favor contacte: lemonzhao@smm.cn
Para más información sobre cómo acceder a nuestros informes de investigación, contacte con:service.en@smm.cn
Noticias relacionadas
[SMM Coking Coal and Coke Daily Brief] 20261016
hace 1 minuto
[SMM Coking Coal and Coke Daily Brief] 20261016
Leer más
[SMM Coking Coal and Coke Daily Brief] 20261016
[SMM Coking Coal and Coke Daily Brief] 20261016
hace 1 minuto
[Análisis de SMM] El colapso de costos y la decepción de la demanda arrastran los futuros de acero inoxidable a nuevos mínimos; el impulso de reabastecimiento posfestivo dura poco
hace 13 minutos
[Análisis de SMM] El colapso de costos y la decepción de la demanda arrastran los futuros de acero inoxidable a nuevos mínimos; el impulso de reabastecimiento posfestivo dura poco
Leer más
[Análisis de SMM] El colapso de costos y la decepción de la demanda arrastran los futuros de acero inoxidable a nuevos mínimos; el impulso de reabastecimiento posfestivo dura poco
[Análisis de SMM] El colapso de costos y la decepción de la demanda arrastran los futuros de acero inoxidable a nuevos mínimos; el impulso de reabastecimiento posfestivo dura poco
hace 13 minutos
[SMM Reseña semanal del mercado interno de la India] Los precios del acero y la chatarra en la India caen ante la débil demanda
hace 13 minutos
[SMM Reseña semanal del mercado interno de la India] Los precios del acero y la chatarra en la India caen ante la débil demanda
Leer más
[SMM Reseña semanal del mercado interno de la India] Los precios del acero y la chatarra en la India caen ante la débil demanda
[SMM Reseña semanal del mercado interno de la India] Los precios del acero y la chatarra en la India caen ante la débil demanda
Los precios domésticos del acero y la chatarra en India bajaron en su mayoría semana a semana, en medio de una demanda moderada y una actividad comercial limitada. Los compradores siguieron centrados en las necesidades inmediatas, mientras que la cautela relacionada con las festividades frenó la reposición de existencias. Los cortes de electricidad en algunas regiones afectaron la producción de acero, aunque su impacto general en la oferta siguió sin estar claro. El débil interés de compra mantuvo los precios bajo presión. La varilla corrugada en Raipur bajó 13 USD/tonelada (1.300 INR/tonelada) semana a semana, hasta 544 USD/tonelada (51.700 INR/tonelada) en fábrica Raipur. La varilla corrugada en Mumbai se mantuvo sin cambios en 465 USD/tonelada (53.700 INR/tonelada) en fábrica Mumbai. El lingote en Mandi cayó 16 USD/tonelada (1.500 INR/tonelada) hasta 489 USD/tonelada (46.500 INR/tonelada) en fábrica Mandi. La palanquilla bajó 13 USD/tonelada (1.300 INR/tonelada) hasta 499 USD/tonelada (47.500 INR/tonelada) entregado en Chennai. La chatarra HMS 1&2 (80:20) bajó 15 USD/tonelada (1.500 INR/tonelada) hasta 396 USD/tonelada (37.700 INR/tonelada) entregado en Mandi. La chatarra de fusión bajó 1 USD/tonelada (100 INR/tonelada) hasta 391 USD/tonelada (37.200 INR/tonelada) en patio Alang. El hierro esponja PDRI bajó 14 USD/tonelada (1.400 INR/tonelada) hasta 294 USD/tonelada (28.000 INR/tonelada) en fábrica Raipur.
hace 13 minutos
Regístrese para seguir leyendo
Obtenga acceso a las últimas perspectivas en metales y energía nueva
¿Ya tienes una cuenta?Inicia sesión aquí