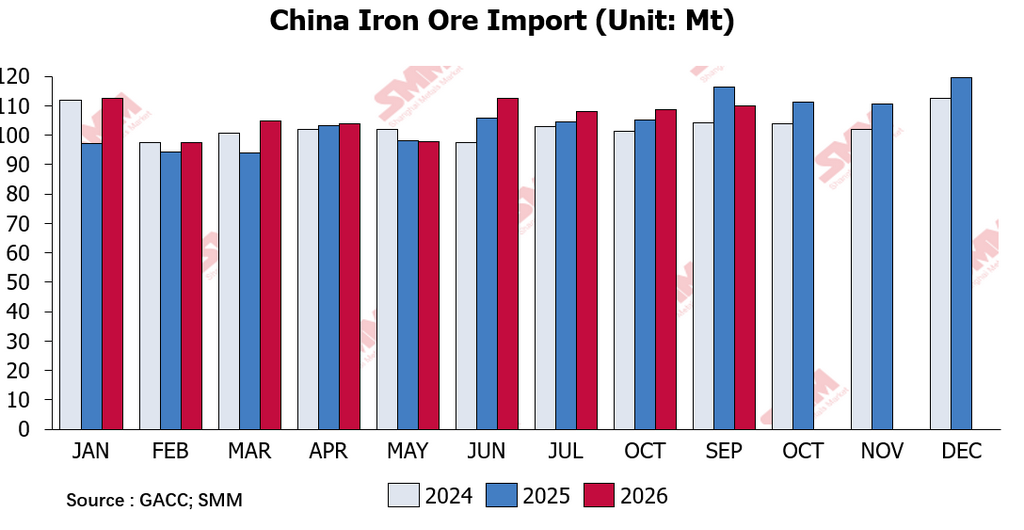
Según los últimos datos de la Administración General de Aduanas de China, China importó 109,817 millones de toneladas (Mt) de mineral de hierro y concentrados en septiembre, un aumento intermensual del 1,18% y una caída interanual del 5,47%. Las importaciones acumuladas de mineral de hierro y concentrados de enero a septiembre totalizaron 954,967 Mt, un aumento interanual del 4,1%.
En retrospectiva, en septiembre, el impulso de fin de trimestre para alcanzar los objetivos provocó un claro repunte en los envíos mundiales de mineral de hierro. Los datos de programación de buques de SMM muestran envíos mundiales de 141,77 Mt en septiembre, un aumento intermensual del 9,67%, con envíos de Australia y Brasil aumentando un 10,50% y un 5,70% respectivamente. El déficit de llegadas causado por el tifón a finales de agosto se compensó en gran medida durante el mes, y las llegadas a los puertos chinos aumentaron un 12,67% intermensual hasta 114,61 Mt. Por el lado de la demanda, la ampliación de las pérdidas de las acerías y el aumento del mantenimiento hicieron que la producción diaria de arrabio cayera de 2,4080 Mt a principios de mes a 2,3882 Mt a finales de mes. Los inventarios portuarios primero disminuyeron y luego se reconstituyeron, aumentando a 145,45 Mt en la última semana de septiembre. En general, los fundamentos del mineral de hierro reflejaron una oferta relativamente holgada y una demanda débil.
Durante el mes, la situación en Oriente Medio elevó los costos del combustible para buques, y la tarifa de flete en la ruta Tubarão–Beilun/Baoshan subió temporalmente a 43,38 USD/t. Algunas minas brasileñas pequeñas y medianas, presionadas por los altos fletes y los menores márgenes netos, recortaron la producción sucesivamente; entre ellas, CSN Mineração redujo su guía de volumen de producción propia más compras para todo el año en aproximadamente 6 Mt.
De cara a octubre, los envíos australianos se han desacelerado tras el impulso de fin de trimestre, con envíos semanales promedio en las dos primeras semanas de octubre un 2,40% inferiores a los de septiembre. Aunque Brasil sigue en su ventana de envío de la estación seca, los recortes de producción en las minas pequeñas y medianas pesarán sobre la oferta marginal. Si la reducción de volumen de CSN se concentra en los tres meses restantes del año, el impacto sería como máximo de alrededor de 2 Mt por mes, equivalente a aproximadamente el 6,5% de los envíos de Brasil en septiembre. Sin embargo, las tarifas de flete han retrocedido desde sus máximos, cayendo a 31,39 USD/t a mediados de octubre, por lo que las minas que recortaron producción conservan cierta flexibilidad para reiniciar.
En cuanto a las llegadas, el alto volumen enviado a China en septiembre respaldará las llegadas de octubre, con llegadas semanales promedio en las dos primeras semanas prácticamente estables en comparación con septiembre. Mientras tanto, los envíos semanales promedio a China durante el mismo período cayeron un 11,32 %, por lo que la presión de llegadas podría no aliviarse hasta noviembre. Por el lado de la demanda, el mantenimiento de altos hornos aumentó tras el feriado: en la semana que terminó el 14 de octubre, la producción diaria de metal caliente bajó a 2,3520 millones de toneladas, mientras que los inventarios en puerto subieron a 148,30 millones de toneladas, por lo que persiste la presión de acumulación de existencias. Además, octubre tiene un período estadístico semanal más que septiembre, lo que amplificará la variación intermensual en los totales mensuales.
Considerando estos factores en conjunto, se espera que los envíos semanales promedio en octubre se moderen ligeramente, que las llegadas semanales promedio se mantengan prácticamente estables y que los volúmenes de importación según criterio aduanero probablemente se mantengan sin cambios intermensuales.