Según la encuesta de SMM, el impacto intermensual en la producción de plomo refinado de las empresas secundarias de plomo en China fue de aproximadamente 25.700 toneladas en septiembre de 2026, con expectativas para octubre de aproximadamente 24.900 toneladas, una ligera reducción de 800 toneladas en el crecimiento intermensual. En general, la reanudación de la producción por parte de empresas previamente suspendidas o reducidas siguió siendo el tema principal en el lado de la oferta en septiembre-octubre, pero el impulso de las reanudaciones convergió marginalmente en octubre, con contribuciones al crecimiento que continuaron concentrándose en el este de China.
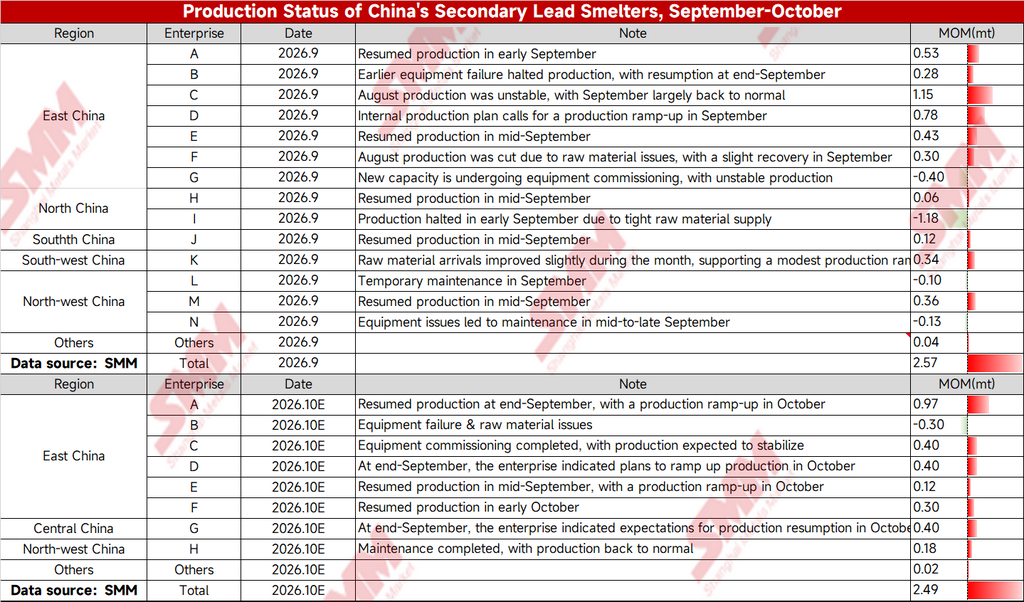
Por región, el este de China fue el motor principal de esta ronda de reanudaciones de producción. En septiembre, siete empresas en el este de China contribuyeron con un crecimiento combinado de aproximadamente 30.700 toneladas. Entre ellas, la Empresa 3 contribuyó con 11.500 toneladas, ya que la producción volvió en gran medida a la normalidad en septiembre tras una producción inestable en agosto; la Empresa 4 ejecutó planes de producción internos y aumentó la producción en septiembre, contribuyendo con 7.800 toneladas; la Empresa 1 y la Empresa 5 reanudaron la producción a principios y mediados de septiembre respectivamente, contribuyendo con un total combinado de 9.600 toneladas. Sin embargo, la Empresa 7 se vio afectada por la puesta en marcha de equipos para nueva capacidad, con una producción aún inestable, lo que resultó en una reducción compensatoria de 4.000 toneladas. En octubre, se espera que el este de China contribuya con 18.900 toneladas. Se espera que la Empresa 1 continúe aumentando la producción en octubre tras reanudar a finales de septiembre, contribuyendo con 9.700 toneladas solo en el mes, mientras que se espera que la Empresa 3 y la Empresa 4 logren una producción estable tras completar la puesta en marcha de equipos, contribuyendo cada una con 4.000 toneladas.
El norte y el noroeste de China presentaron una mezcla de reanudaciones e interrupciones de producción. En el norte de China, la Empresa 9 detuvo la producción a principios de septiembre debido a la escasez de suministro de materias primas, causando una reducción de 11.800 toneladas, la mayor reducción individual en septiembre; la Empresa 8 reanudó la producción a mediados de mes, contribuyendo solo con 600 toneladas. En el noroeste de China, la Empresa 13 reanudó la producción a mediados de mes, contribuyendo con 3.600 toneladas, pero el mantenimiento temporal de la Empresa 12 y el mantenimiento relacionado con equipos de la Empresa 14 trajeron reducciones de 0,1 toneladas y 1.300 toneladas respectivamente. El sur y el suroeste de China fueron relativamente estables, contribuyendo con 0,12 toneladas y 3.400 toneladas respectivamente.
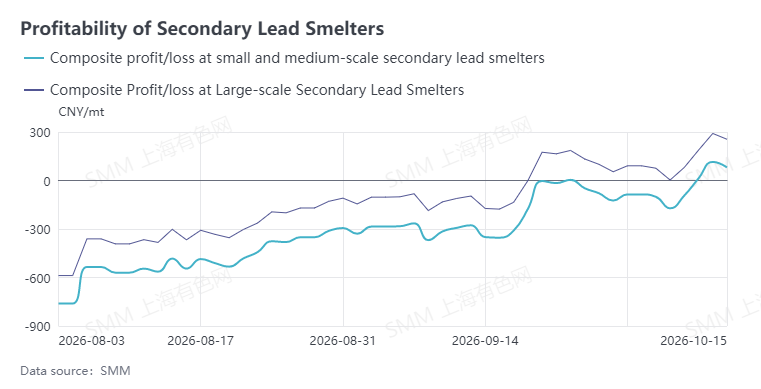
En cuanto a los precios, los precios del plomo se consolidaron dentro del rango de 15.700-16.300 yuanes/tonelada en septiembre, con ganancias de fundición de plomo refinado secundario fluctuando estrechamente alrededor de la línea de costos. Los ingresos por subproductos de escoria de plomo, fragmentos de plástico y polvo de combustión amortiguaron parcialmente los beneficios. En octubre, si el ritmo de llegada de materias primas sigue siendo ajustado, el ritmo de reanudación y aumento de la producción puede ser más lento de lo esperado; si los precios del plomo se mantienen por encima de 16.300 yuanes/tm, es probable que mejore la disposición de las empresas a producir, y el crecimiento de la oferta de plomo refinado podría acercarse a más de 25.000 tm.