SMM, 15 de octubre:
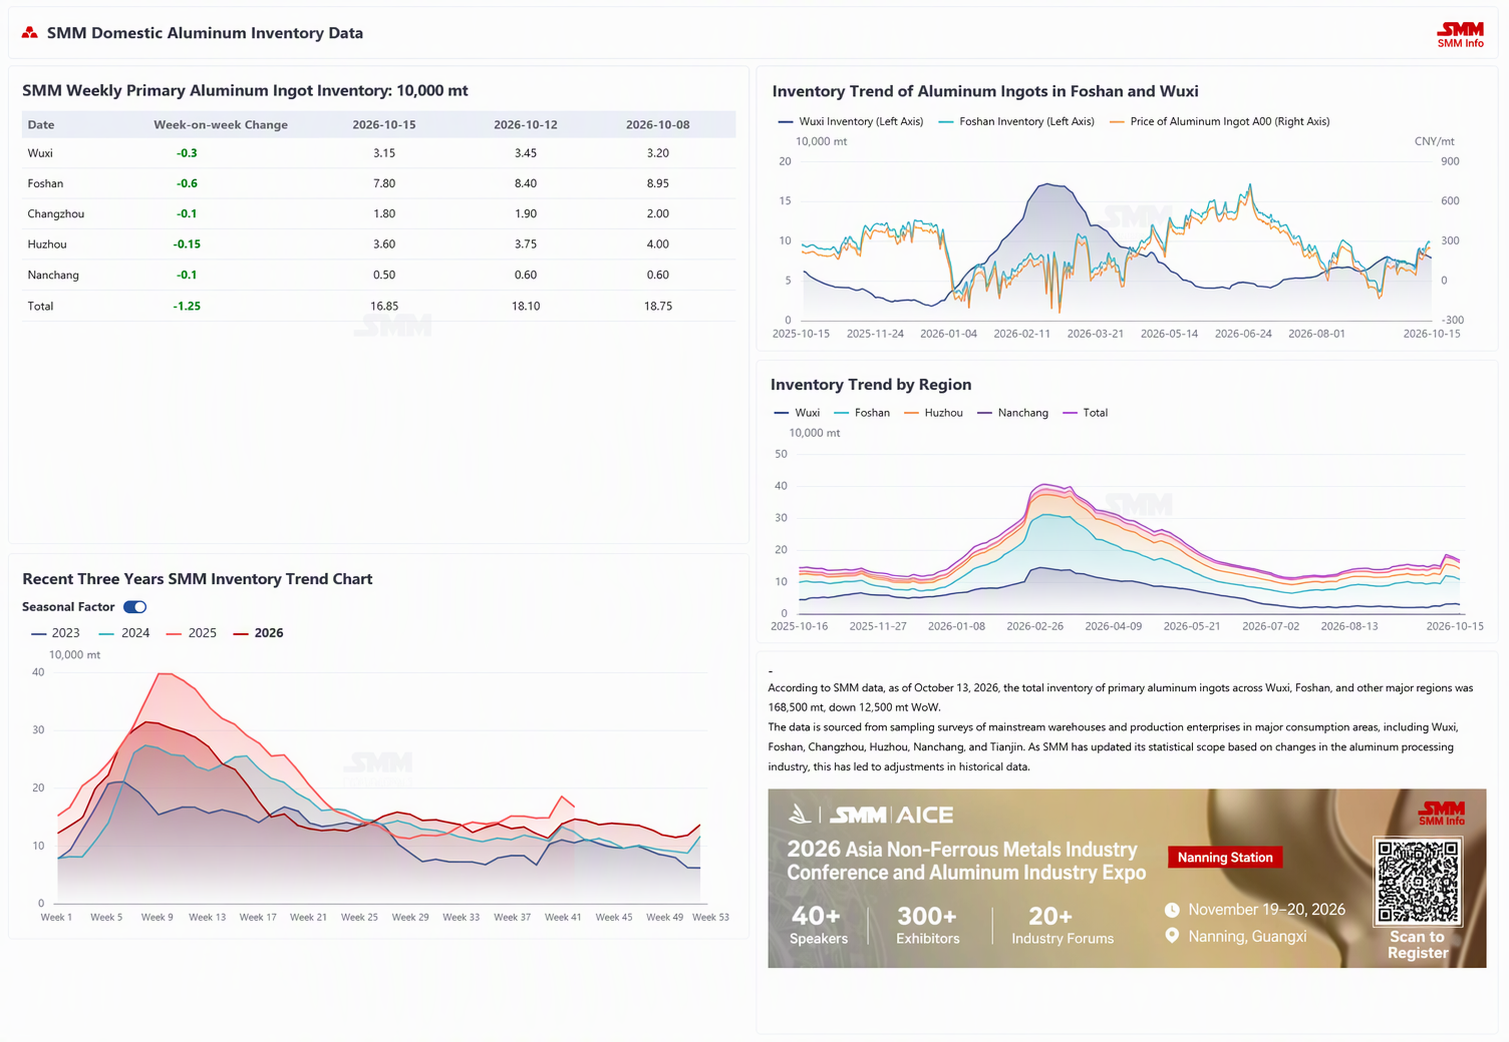
Según las estadísticas de SMM, el inventario de palanquilla de aluminio en las principales áreas de consumo doméstico registró 168.500 toneladas el 15 de octubre, con una reducción de 19.000 toneladas respecto al jueves pasado y de 12.500 toneladas respecto a este lunes, y el inventario posterior a las vacaciones retrocedió rápidamente desde un máximo de fase de 187.500 toneladas. En comparación interanual, el inventario fue aproximadamente 21.000 toneladas superior al mismo período de 2025 y aproximadamente 42.000 toneladas superior al mismo período de 2024, con el inventario total aún en el nivel más alto para el mismo período en los últimos cuatro años. Desde la perspectiva de las salidas de almacén, las salidas de palanquilla de aluminio del 28 de septiembre al 11 de octubre registraron 55.900 toneladas, con salidas sostenidas durante las dos semanas que indican que la resiliencia del consumo permanece intacta. Por región, el inventario de Foshan se situó en 78.000 toneladas, con una reducción de 11.500 toneladas respecto al jueves pasado y siendo el principal impulsor de la reducción; Huzhou registró 36.000 toneladas y Changzhou 18.000 toneladas, con reducciones de 4.000 y 2.000 toneladas respectivamente; Wuxi registró 31.500 toneladas y Nanchang 5.000 toneladas, ambos prácticamente estables. Esta ronda de rápida reducción fue impulsada tanto por la oferta como por la demanda: por el lado de la demanda, las empresas de procesamiento downstream reanudaron gradualmente la producción y recogieron mercancías después de las vacaciones, y el rápido retroceso de los precios del aluminio impulsó la disposición a comprar, lo que provocó un aumento significativo de las salidas de almacén; por el lado de la oferta, las llegadas se concentraron durante las vacaciones y el ritmo de envíos entrantes se desaceleró después de las vacaciones, aliviando la presión de suministro de forma escalonada.
Durante la semana, los precios del aluminio bajaron, con los precios spot del aluminio A00 de SMM cayendo de 23.760 yuanes/tonelada el jueves pasado a 23.260 yuanes/tonelada este jueves, una caída acumulada de aproximadamente 500 yuanes/tonelada. En el contexto del debilitamiento de los precios del aluminio, las tarifas de procesamiento de palanquilla de aluminio repuntaron ampliamente en todas las regiones. Por región, las tarifas de procesamiento de palanquilla de aluminio φ90 en Foshan se cotizaron a 410 yuanes/tonelada y las de φ120 a 360 yuanes/tonelada, un aumento de 210 yuanes/tonelada respectivamente respecto al jueves pasado; en Wuxi, la palanquilla de aluminio φ90 se cotizó a 540 yuanes/tonelada y la φ120 a 440 yuanes/tonelada, un aumento de 40 yuanes/tonelada respectivamente respecto al jueves pasado; en Nanchang, la palanquilla de aluminio φ90 se cotizó a 600 yuanes/tonelada y la φ120 a 550 yuanes/tonelada, un aumento de 220 yuanes/tonelada respectivamente respecto al jueves pasado. El amplio repunte de las tarifas de procesamiento durante la semana estuvo impulsado por dos factores principales: primero, el rápido descenso de los precios del aluminio fortaleció la disposición de los productores a mantener los precios firmes, dado su inventario previo de materias primas de alto costo; segundo, el significativo aumento en las salidas de almacén y la recuperación del sentimiento de compra downstream brindaron soporte a los incrementos de las tarifas de procesamiento. Se espera que la tendencia de las tarifas de procesamiento la próxima semana dependa de los movimientos del precio del aluminio y de la sostenibilidad del reabastecimiento downstream tras el feriado.