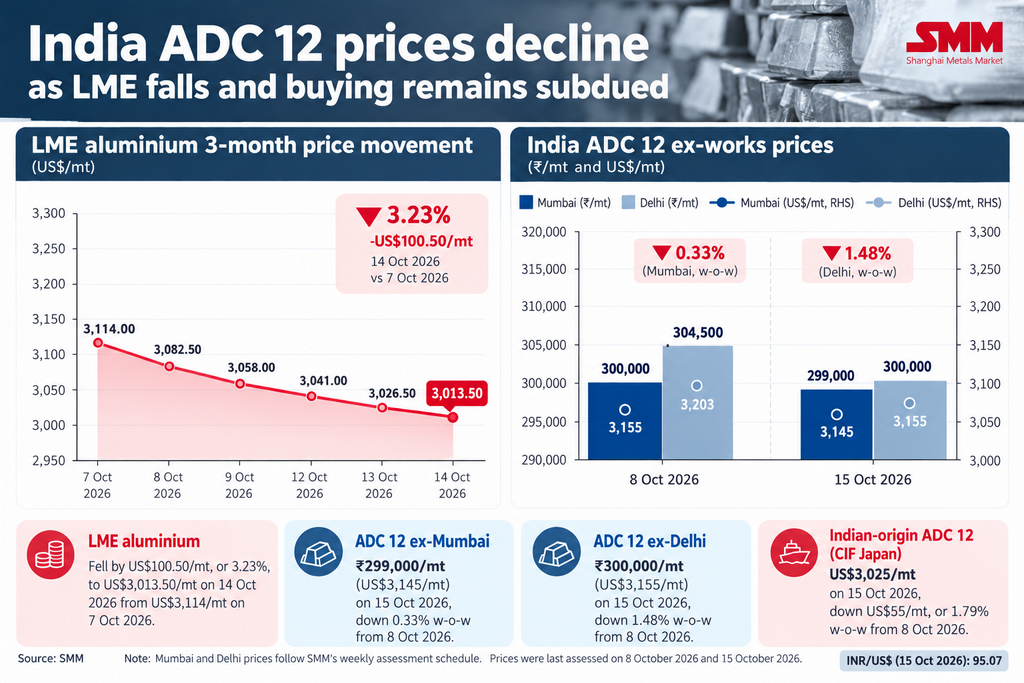
Los precios de los lingotes de aleación de aluminio ADC 12 de la India cayeron semana a semana en medio de la caída de los precios del aluminio en la LME y la débil demanda de la temporada festiva. Los precios ex fábrica en Mumbai cayeron a ₹299.000/tm (3.145 $/tm) desde ₹305.000/tm (3.208 $/tm) en la evaluación de la semana anterior del 8 de octubre, un descenso del 1,97%.
Los precios ex fábrica en Delhi bajaron a ₹300.000/tm (3.155 $/tm) desde ₹304.500/tm (3.203 $/tm), lo que supone una disminución del 1,48%. Las ofertas de ADC 12 de origen indio en base CIF Japón se relajaron a 3.025 $/tm desde 3.080 $/tm de la semana anterior, una caída de 55 $/tm, o del 1,79%.
Los precios en INR se convirtieron a ₹95,07 por dólar estadounidense al 15 de octubre. Los precios regionales de exportación también se debilitaron semana a semana.
Los precios de los lingotes ADC 12 de origen chino en base CIF Japón promediaron 3.050 $/tm, 10 $/tm menos, mientras que el material de origen tailandés en base FOB promedió 3.080 $/tm, con un descenso de 20 $/tm. El material de origen malasio promedió 3.000 $/tm en base FOB, 25 $/tm menos. Los participantes del mercado señalaron que las importaciones de aleaciones de aluminio de Malasia habían añadido presión competitiva en el sensible mercado de precios de la India, donde los fabricantes intermedios se mantuvieron cautelosos ante nuevas compras durante la temporada festiva en curso.
Los precios del aluminio a tres meses en la LME cayeron 100,50 $/tm, o un 3,23%, hasta 3.013,50 $/tm el 14 de octubre desde 3.114 $/tm el 7 de octubre, reforzando el sentimiento bajista en el mercado nacional de aleaciones.
Un dólar estadounidense más fuerte, los elevados rendimientos de los bonos del Tesoro de EE. UU. y las preocupaciones sobre la recuperación de la demanda en China pesaron sobre los precios, mientras que las expectativas de oferta adicional de Indonesia y la disminución de las preocupaciones por las interrupciones del suministro en Oriente Medio añadieron presión.
En el mercado de chatarra, las ofertas de Zorba 95/3 de origen estadounidense se escucharon a 2.600–2.650 $/tm el 15 de octubre, mientras que las pujas se situaron en torno a 2.500 $/tm, dejando una brecha de 100–150 $/tm. Los operadores informaron de una disponibilidad limitada al contado, ya que los vendedores se mostraban reacios a ofrecer material a precios más bajos mientras los precios internacionales se mantenían relativamente firmes. Los vendedores no estaban dispuestos a reducir las ofertas hasta poder asegurar material de reemplazo a precios equivalentes o inferiores. Mientras tanto, los compradores se mantuvieron cautelosos y vigilaron los movimientos de la LME antes de comprometerse a nuevas compras, lo que mantuvo la actividad comercial moderada.