SMM, 15 de octubre:
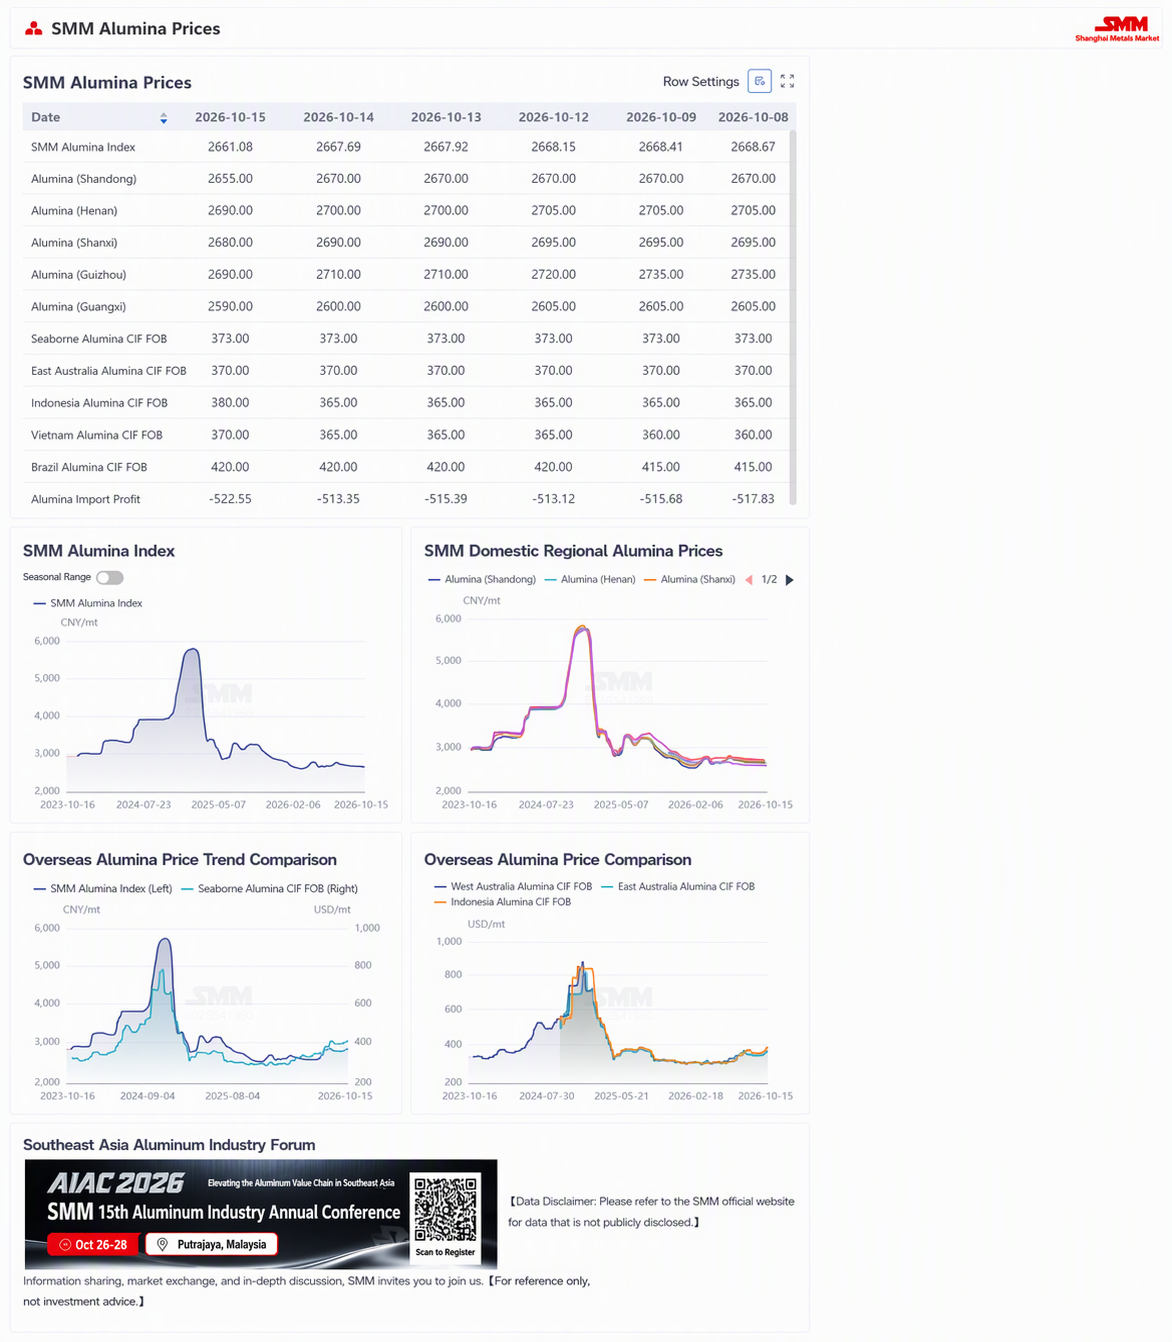
Según datos de SMM, hasta el jueves de esta semana, el índice de alúmina SMM se situó en 2.661,08 yuanes/tm, con un descenso de 7,59 yuanes/tm respecto a la semana anterior. Por regiones, Shandong se situó en 2.620-2.690 yuanes/tm, 15 yuanes menos que el jueves pasado; Henan en 2.660-2.720 yuanes/tm, 15 yuanes menos que el jueves pasado; Shanxi en 2.650-2.710 yuanes/tm, 15 yuanes menos que el jueves pasado; Guangxi en 2.570-2.610 yuanes/tm, 15 yuanes menos que el jueves pasado; Guizhou en 2.660-2.720 yuanes/tm, 45 yuanes menos que el jueves pasado.
Mercados fuera de China: Hasta el 15 de octubre de 2026, el precio FOB de la alúmina en Australia Occidental fue de 373 $/tm, con una tarifa de flete marítimo de 36,35 $/tm y un tipo de cambio de venta USD/CNY en torno a 6,71. Esto se traduce en un precio entregado en los principales puertos chinos de aproximadamente 3.183,63 yuanes/tm, 522,6 yuanes/tm por encima del precio del índice de alúmina. Esta semana se registraron tres transacciones al contado de alúmina en el extranjero, como sigue:
(1) El 1 de octubre de 2026, se negociaron 30.000 tm de alúmina en el extranjero a 380 $/tm FOB Australia Oriental, para envío en diciembre.
(2) El 9 de octubre de 2026, se negociaron 30.000 tm de alúmina en el extranjero a 387 $/tm FOB Australia Occidental, para envío en noviembre.
(3) El 9 de octubre de 2026, se negociaron 30.000 tm de alúmina en el extranjero a 426 $/tm FOB Brasil, para envío en noviembre.
Según datos de SMM, hasta el jueves de esta semana, la capacidad total construida de alúmina de grado metalúrgico en China fue de 119,62 millones de tm/año, con una capacidad operativa de 93,11 millones de tm/año. La tasa de operación semanal nacional de alúmina de grado metalúrgico subió 0,17 puntos porcentuales respecto a la semana anterior, hasta el 77,84%. Por regiones, la tasa de operación semanal de alúmina de Shandong se mantuvo estable respecto a la semana anterior, en el 85,44%; la de Shanxi se mantuvo estable, en el 74,24%; la de Henan se mantuvo estable, en el 54,83%; la de Guangxi subió 0,76 puntos porcentuales respecto a la semana anterior, hasta el 84,65%; la de Guizhou se mantuvo estable, en el 84,50%.
En el mercado al contado, se concluyeron dos transacciones esta semana. Xinjiang compró 10 kt de alúmina al contado a un precio entregado de 2.960 yuanes/tm. Qinghai compró 30.000 tm de alúmina a un precio entregado de 2.890 yuanes/tm.
Esta semana, el inventario total de alúmina de China aumentó en 47.500 tm intermensuales hasta 7,4829 millones de tm, prolongando la tendencia general de acumulación. Por segmentos, el inventario de materias primas en las fundiciones de aluminio subió 17.500 tm hasta 3,59 millones de tm, a medida que la disposición a acumular existencias de invierno aguas abajo repuntó gradualmente; los inventarios de productos terminados en las refinerías de alúmina subieron 26.000 tm hasta 1,3499 millones de tm, continuando su acumulación en un contexto de altos niveles de producción; el inventario portuario bajó ligeramente 16.000 tm hasta 878.000 tm, manteniendo la tendencia de desacumulación a medida que la carga siguió desplazándose hacia las plantas y los canales en tránsito; el inventario en tránsito y almacenado en plataformas subió 20.000 tm hasta 1,431 millones de tm, ya que el ritmo de embarques tras las vacaciones se recuperó e impulsó la carga en tránsito; el inventario de warrants bajó ligeramente hasta 234.000 tm, manteniéndose básicamente estable en general. En cuanto a la industria, la producción semanal nacional de alúmina esta semana fue de 1,786 millones de tm, un aumento de 4.000 tm intermensual, con el crecimiento proveniente principalmente de la continua liberación de nueva capacidad en Guangxi. La oferta general se mantuvo alta y siguió aumentando ligeramente. Los precios de los futuros han caído notablemente recientemente, el sentimiento general del mercado es débil y los precios de los futuros se han desplomado. De cara al futuro, se espera que los precios de los futuros permanezcan bajos. De cara al futuro, hasta ahora no se han escuchado planes de mantenimiento o recortes de producción por parte de las empresas, y se espera que la presión de la oferta siga aumentando. En cuanto a los inventarios, la alta producción y la liberación gradual de la demanda de acumulación de invierno se están compensando mutuamente, y se espera que el inventario total nacional de alúmina continúe una tendencia de acumulación leve. En cuanto a los precios, el patrón de superávit entre oferta y demanda permanece sin cambios, los impulsores alcistas son débiles y se espera que los precios al contado sigan cayendo.
[Todos los datos distintos de la información pública son procesados por SMM con base en información pública, comunicación con el mercado y los modelos de la base de datos interna de SMM, solo como referencia y no constituyen asesoramiento para la toma de decisiones.]