Los datos de SMM muestran que la producción de semielaborados de cobre de China en septiembre fue de 1,7257 millones de toneladas, un aumento del 3,5 % intermensual y una caída del 4,25 % interanual. De enero a septiembre, la producción acumulada alcanzó 15,6382 millones de toneladas, un aumento del 1,16 % interanual.
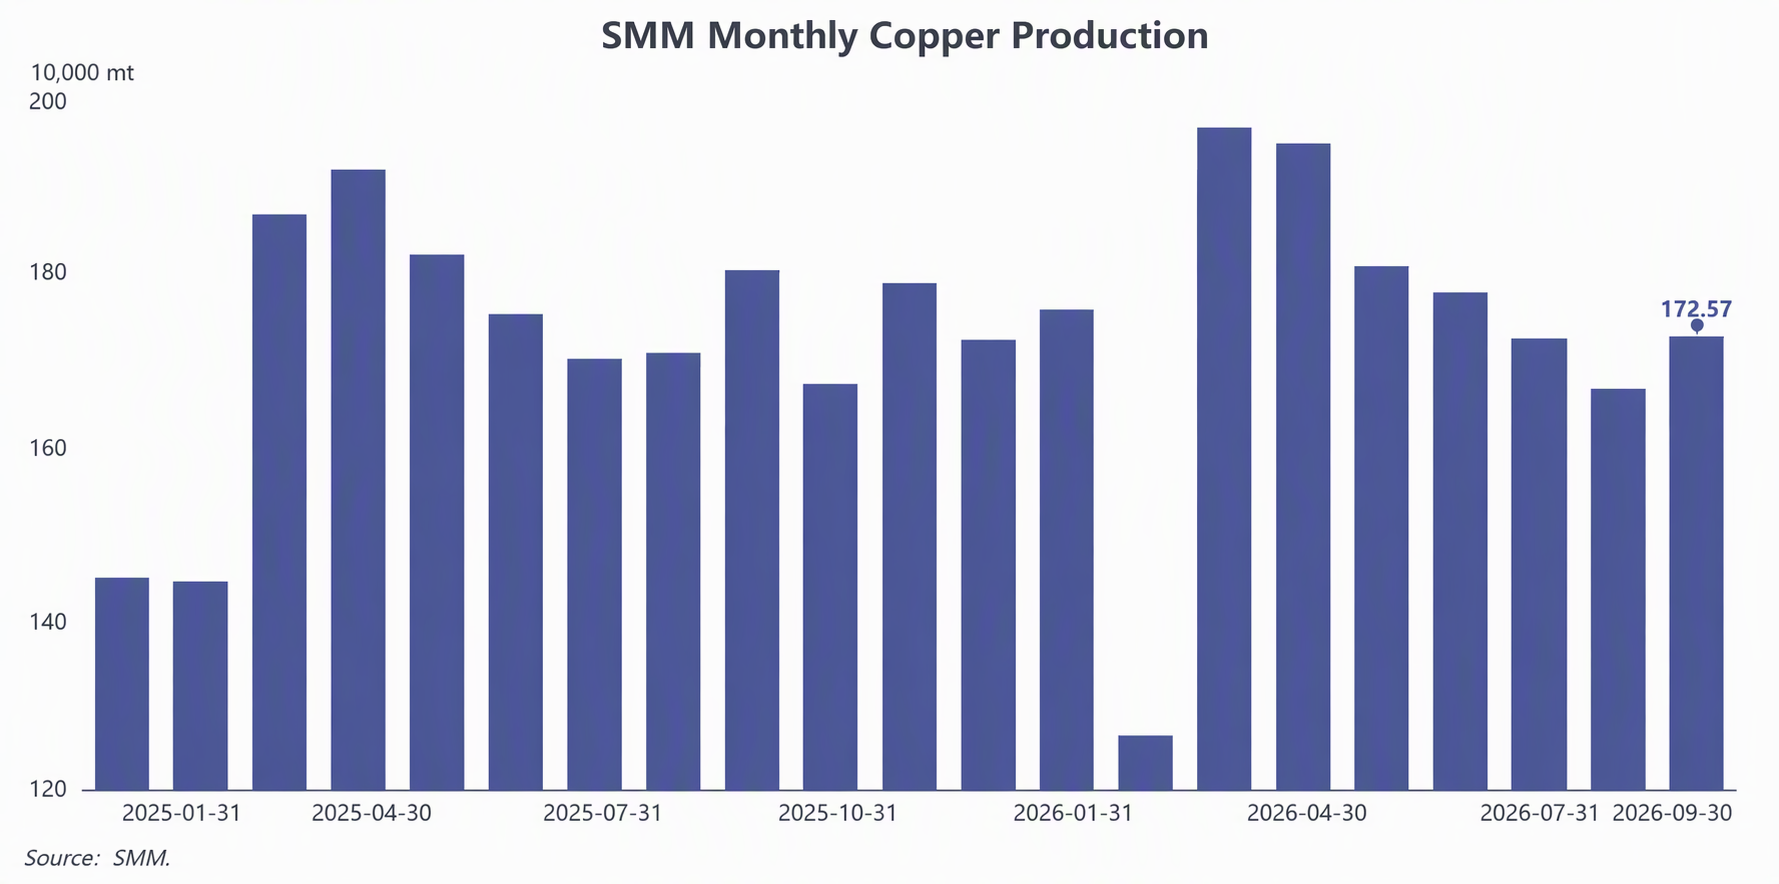
Al entrar en septiembre, el mercado de semielaborados de cobre alcanzó una ventana crítica para la transición estacional entre los períodos de baja y alta actividad. Según la encuesta de SMM de toda la cadena industrial, aunque los precios del cobre se mantuvieron altos en general durante el mes, el retroceso de mediados de mes estimuló eficazmente el interés de reposición de existencias de los compradores intermedios a precios más bajos. Con la liberación de la demanda concentrada de acumulación de existencias de las empresas antes del feriado del Día Nacional, los productores de semielaborados de cobre aceleraron sus programas de producción y la producción se recuperó.
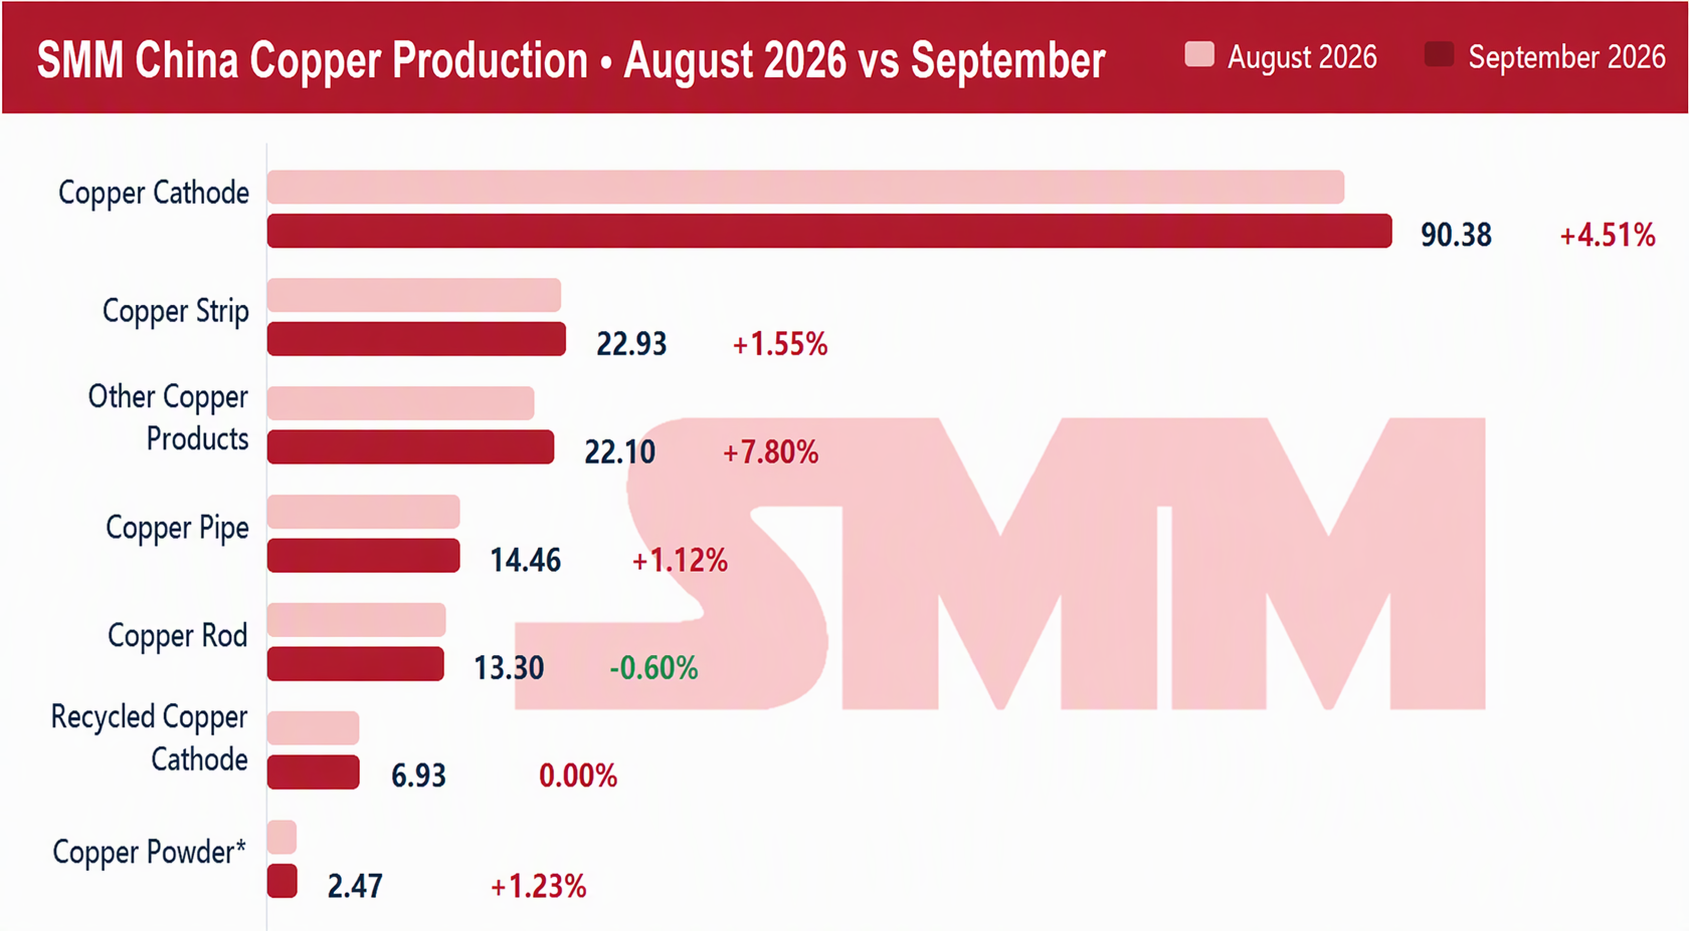
Unidad: 10 kt; Alcance de la lámina de cobre: solo se contabiliza la producción que utiliza cátodo de cobre comprado como materia prima
Por categoría de producto, el desempeño entre segmentos mostró una divergencia estructural significativa:
Varilla de cátodo de cobre: la producción de septiembre se recuperó a 903.800 toneladas (un aumento del 4,51 % intermensual y una caída del 4,46 % interanual). El notable retroceso de los precios del cobre a mediados de septiembre abrió eficazmente una ventana de reposición de existencias para los compradores intermedios. La mejora del sentimiento de compra, combinada con la demanda de acumulación de existencias antes del feriado, se convirtió en el principal impulsor de la recuperación de la producción. Sin embargo, en medio del tira y afloja entre los altos precios del cobre y una base alta, las empresas intermedias se mantuvieron relativamente cautelosas en su acumulación de existencias antes del feriado, con una intensidad general más débil que en el mismo período de años anteriores.
Varilla de cobre secundario: afectada por las perturbaciones del lado de las políticas, la producción de septiembre fue de solo 69.300 toneladas, básicamente estable intermensual y con una fuerte caída del 51,47 % interanual. Con el suministro de materias primas aún restringido, la tendencia de contracción en la producción de varilla de cobre secundario aún no ha tocado fondo. Cabe destacar que parte de la demanda de alambres y cables se vio obligada a desplazarse hacia la varilla de cátodo de cobre, y este "efecto de sustitución" se convirtió objetivamente en un importante impulsor del aumento de los programas de producción de varilla de cátodo de cobre.
Placas, láminas, flejes y láminas de cobre: como el punto brillante más seguro del cuarto trimestre, la producción general mostró una fuerte tendencia de "repunte intermensual y alto crecimiento interanual". En septiembre, la producción de placas, láminas y flejes de cobre alcanzó 229.300 toneladas (un aumento del 1,55 % intermensual y del 21,26 % interanual), y la producción de láminas de cobre alcanzó 24.700 toneladas (un aumento del 1,23 % intermensual y del 30,00 % interanual). Como las únicas dos subcategorías que mantienen un alto crecimiento interanual en todos los tipos de productos, su sólido desempeño se benefició principalmente de la liberación sostenida de la demanda de manufactura de alta gama en capacidad de cómputo de IA y almacenamiento de energía, baterías de potencia, componentes de vehículos de nueva energía y circuitos integrados, siendo el crecimiento estructural impulsado por la modernización industrial una característica destacada. (Nota: La producción de láminas de cobre solo incluye la producción que utiliza cátodo de cobre comprado como materia prima)
Tubos y palanquillas de cobre: La recuperación de la producción fue limitada y la debilidad interanual persistió. En septiembre, la producción de tubos de cobre fue de 144.600 toneladas (un aumento intermensual del 1,12%, una caída interanual del 6,1%). A pesar de la mejora intermensual, la caída interanual en los programas de producción de ventas internas y exportaciones de acondicionadores de aire, junto con la presión de costos por los altos precios del cobre y las altas primas, hicieron que la recuperación de la demanda en temporada alta no cumpliera las expectativas. La producción de palanquillas de cobre fue de 133.000 toneladas (una caída intermensual del 0,60%, una caída interanual del 16,56%). Bajo la doble presión de los altos precios del cobre y la escasa oferta de materia prima de latón reciclado, los productores de palanquillas de cobre mostraron poco entusiasmo productivo y la demanda de uso final siguió contrayéndose, lo que provocó una contracción sostenida en el lado de la producción.
Perspectivas para octubre: el feriado frena la producción de semielaborados de cobre, la demanda de alta gama sigue brindando soporte
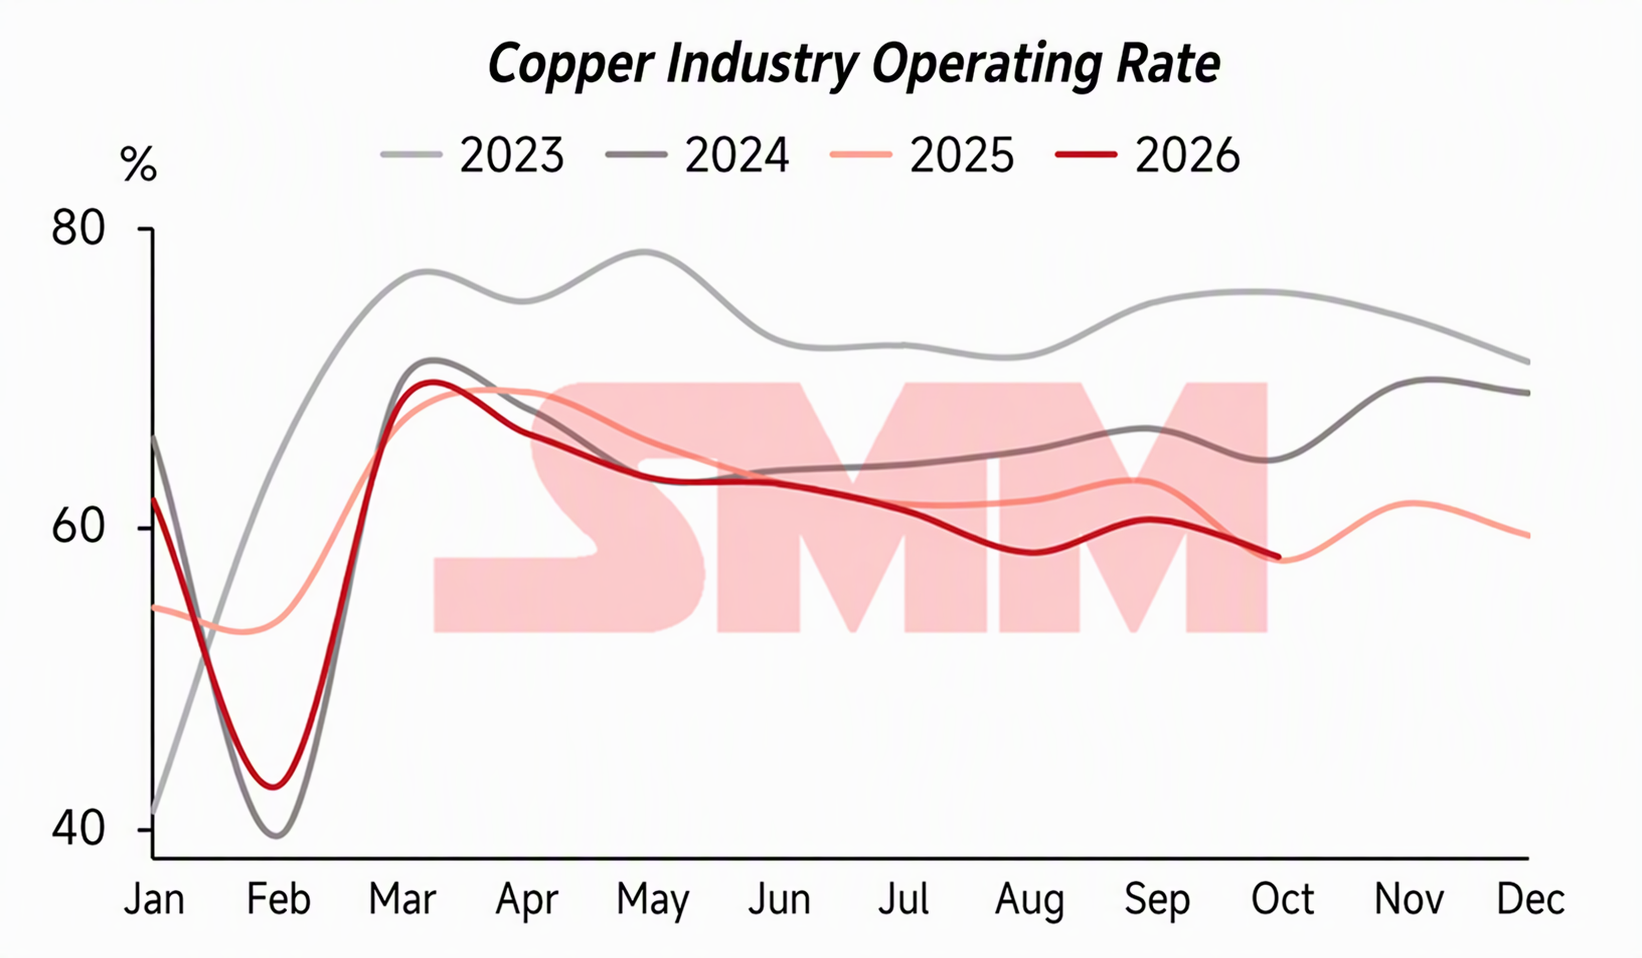
Los últimos datos de SMM muestran que, afectada por la menor cantidad de días de producción durante el feriado del Día Nacional y la continua contracción de la varilla de cobre secundaria, se espera que la tasa operativa general de la industria de semielaborados de cobre en octubre retroceda al 58,07% (una caída intermensual del 1,47%, una caída interanual del 1,03%), con una producción total de semielaborados de cobre en octubre que caerá ligeramente a 1.621.300 toneladas.
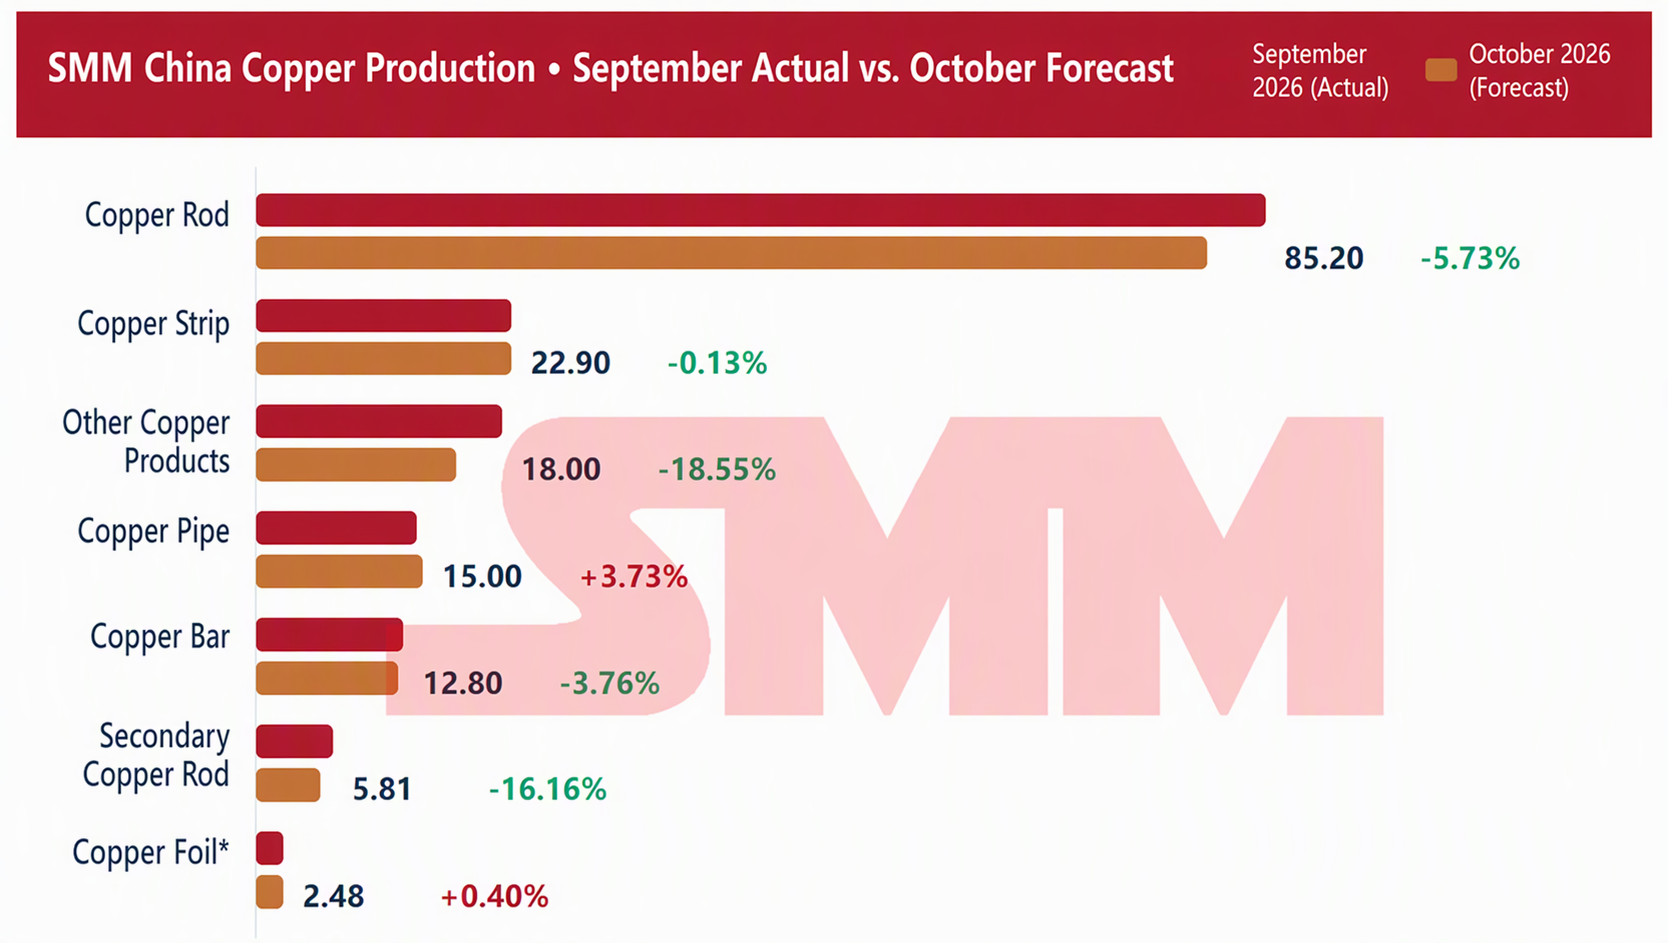
Unidad: 10 kt; la estimación de octubre se basa en las encuestas de programas de producción de empresas de SMM y ya incluye el impacto del feriado del Día Nacional; Alcance de láminas de cobre: solo se contabiliza la producción que utiliza cátodo de cobre comprado como materia prima
En cuanto a las subcategorías y el desempeño de la demanda de uso final, por un lado, las placas, láminas, flejes y láminas delgadas de cobre continuaron su fuerte impulso, convirtiéndose en el motor de crecimiento más seguro de la temporada alta. Impulsados por la sólida demanda en campos emergentes como servidores de capacidad de cómputo de IA, componentes de vehículos de nueva energía, entregas de proyectos concentrados de almacenamiento de energía y transformadores de alta gama, los planes de programas de producción de los fabricantes de placas, láminas, flejes y láminas delgadas siguieron liderando la industria. En particular, las cintas de cobre, las cintas de aleación y la lámina de cobre para circuitos electrónicos tuvieron una visibilidad de pedidos extremadamente alta y un sólido desempeño en temporada alta, lo que respaldó eficazmente la tasa operativa general de los semielaborados de cobre. Por otro lado, bajo la presión de los altos precios del cobre y una base elevada, la demanda aguas abajo se vio contenida, y el desempeño en temporada alta de la varilla de cobre, el tocho de cobre y los tubos de cobre aún debe ponerse a prueba.
En general, el retroceso de las tasas operativas de los productos semielaborados de cobre en octubre fue más una “perturbación a corto plazo impulsada por factores festivos” que un debilitamiento estructural de la tendencia del sector. A nivel estructural, la demanda de manufactura de alta gama representada por la lámina de cobre y las placas, hojas y cintas de cobre sigue siendo el motor de crecimiento central que impulsa el avance ascendente de la industria de semielaborados de cobre, mientras que la varilla de cobre, que representa un peso base elevado, constituye la base fundamental que determina el desempeño general de los semielaborados de cobre. De cara al futuro, a medida que las licitaciones de la red eléctrica del cuarto trimestre entran en un período de liberación concentrada, la demanda general de semielaborados de cobre aún tiene una fuerte resiliencia y merece expectativas, pero las amplias fluctuaciones en los precios del cobre seguirán poniendo a prueba la capacidad real de recogida de mercancía de los usuarios finales. SMM continuará siguiendo de cerca los cambios marginales en las tasas operativas y los datos de inventarios en todos los segmentos de la cadena industrial, proporcionando una navegación de datos precisa y apoyo a la toma de decisiones para las empresas del sector.