Rio Tinto publicó su informe de operaciones del tercer trimestre el 14 de octubre de 2026. Las ventas mundiales de mineral de hierro fueron de 90,8 Mt en el tercer trimestre, un 3% más interanual. La producción de Simandou alcanzó un ritmo anualizado de unos 10 Mtpa, y se espera que el primer mineral pase por el puerto de SimFer en el cuarto trimestre. Las previsiones de ventas y costes de mineral de hierro para todo el año se mantienen sin cambios.
Resumen de producción y ventas
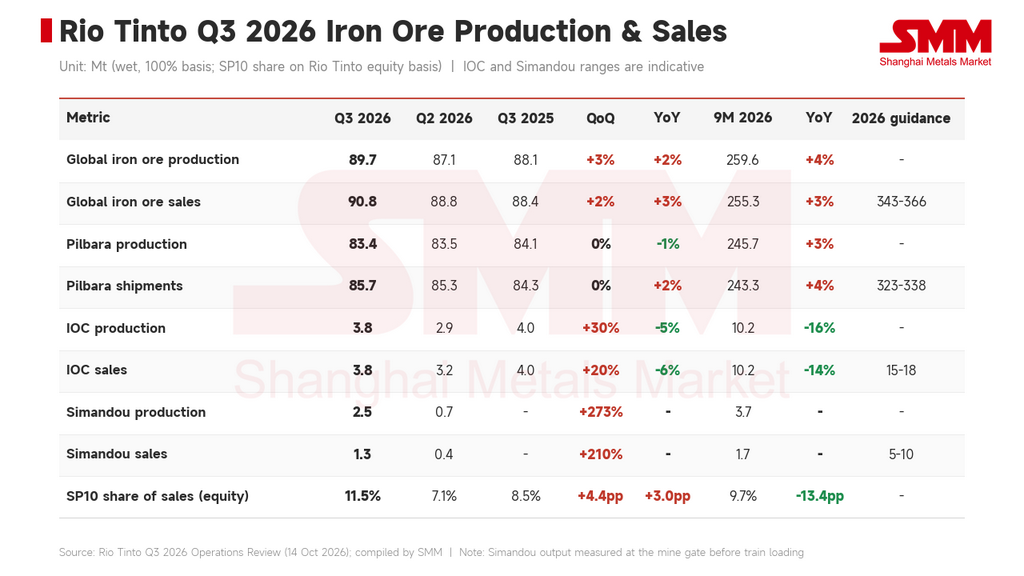
Mineral de hierro mundial: La producción del tercer trimestre fue de 89,7 Mt, un 2% más interanual y un 3% más trimestral. Las ventas fueron de 90,8 Mt, un 3% más interanual y un 2% más trimestral. Las ventas de los primeros nueve meses totalizaron 255,3 Mt, un 3% más.
Pilbara: La producción del tercer trimestre fue de 83,4 Mt, un 1% menos interanual y sin cambios trimestrales. Los embarques fueron de 85,7 Mt, un 2% más interanual y sin cambios trimestrales. La compañía señaló que el sólido rendimiento de las minas y los saludables inventarios portuarios respaldaron los embarques. Los embarques de Pilbara en los primeros nueve meses alcanzaron 243,3 Mt, un 4% más.
IOC: Iron Ore Company of Canada produjo 3,81 Mt en el tercer trimestre, un 30% más trimestral y un 5% menos interanual. Las ventas fueron de 3,78 Mt, un 20% más trimestral y un 6% menos interanual. La compañía dijo que su enfoque operativo sigue siendo mejorar progresivamente la salud del tajo, respaldado por la secuenciación de la mina y un mayor movimiento total de material. El repunte de las ventas reflejó una mayor alimentación al concentrador y un retorno a las tasas normales de carga portuaria tras la sustitución del volcador de mineral.
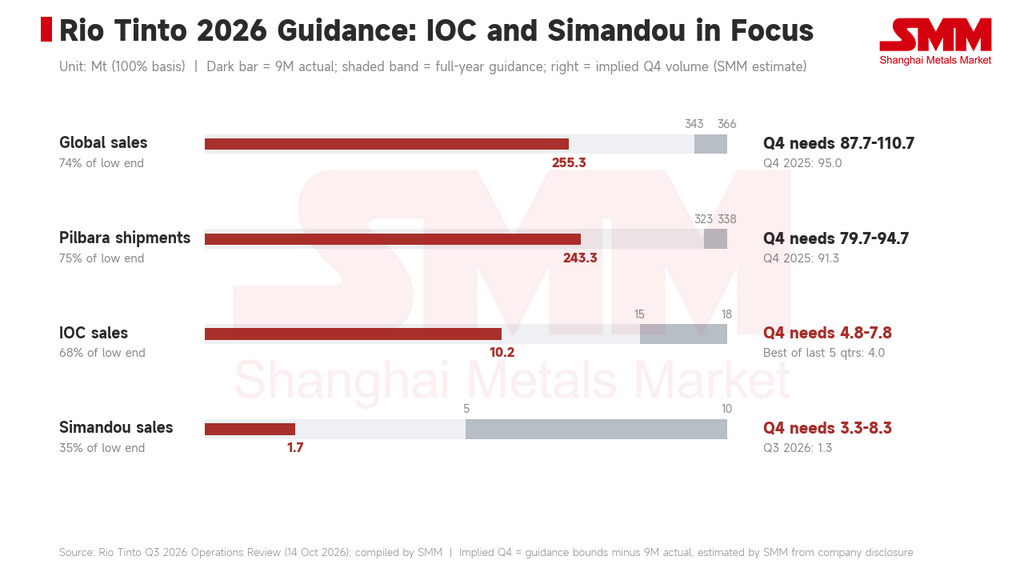
Previsiones para todo el año: La previsión de ventas mundiales de mineral de hierro para 2026 se mantiene en 343-366 Mt. La previsión de Pilbara es de 323-338 Mt, y los rangos indicativos para IOC y Simandou son de 15-18 Mt y 5-10 Mt respectivamente (todo al 100%). La previsión de coste unitario en efectivo de Pilbara se mantiene en 23,5-25,0 US$/tmb (FOB).
Pilbara: mezcla de productos y ventas
Aumenta la proporción de menor ley: Sobre la base de participación de Rio Tinto, las ventas del tercer trimestre de SP10 (incluidos otros productos de menor ley) fueron de 8,57 Mt, o el 11,5% de las ventas de Pilbara, frente al 7,1% del segundo trimestre. En los primeros nueve meses, el SP10 representó el 9,7%, frente al 23,2% del año anterior, por lo que la mezcla de productos se ha desplazado claramente hacia los productos principales este año. Las ventas del tercer trimestre de terrones y finos de Pilbara Blend fueron de 17,59 Mt y 33,03 Mt, cada una un 1% menos trimestral.
Por operación: Al 100%, Hope Downs produjo 9,58 Mt en el tercer trimestre, un 1% más interanual. Pannawonica de Robe River produjo 7,40 Mt, un 9% más, mientras que West Angelas produjo 8,39 Mt, un 10% menos.
Comercio portuario y precios: Las ventas portuarias en China en el tercer trimestre fueron de 4,7 Mt (4,9 Mt el año anterior), y el 71% de ellas se cribaron o mezclaron en puertos chinos. El inventario portuario a finales de septiembre era de 3,7 Mt, incluidas 2,4 Mt de producto de Pilbara. En el tercer trimestre, el 9% de las ventas se fijó con el índice medio del trimestre anterior desfasado un mes; el resto se fijó con la media del trimestre actual, la media mensual o al contado. El 26% de las ventas se realizó en condiciones FOB.
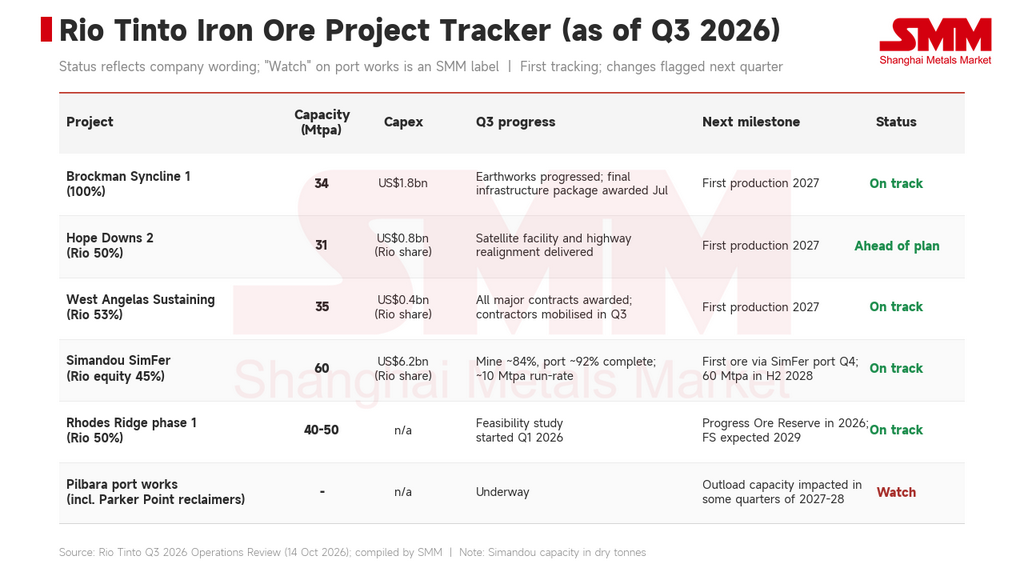
Obras portuarias: Varios proyectos portuarios importantes, incluidos los recuperadores de Parker Point, afectarán la capacidad de carga en algunos trimestres de 2027 y 2028. Las obras buscan mejorar la flexibilidad del sistema y prepararse para el proyecto Rhodes Ridge.
Simandou e IOC
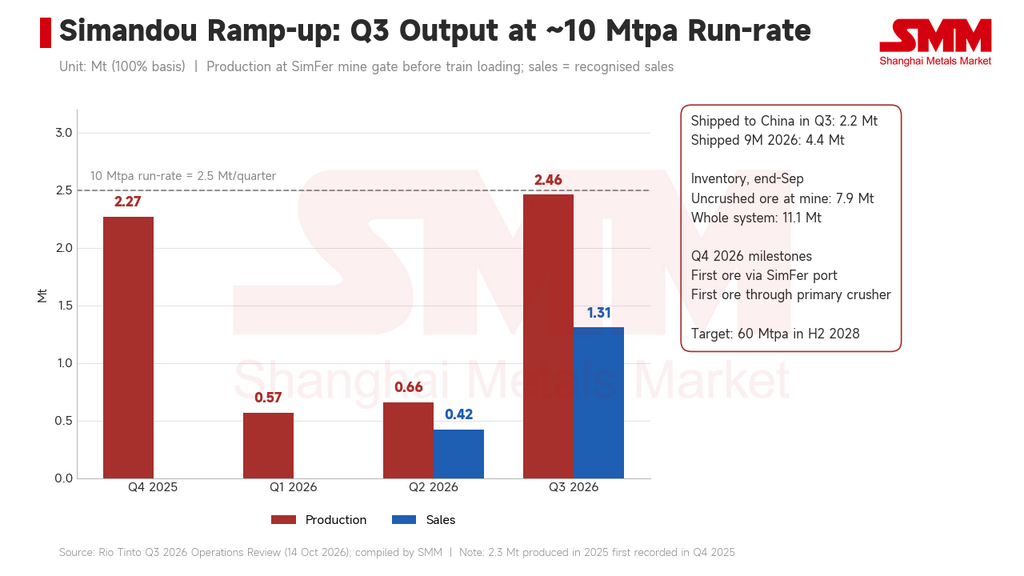
Producción y ventas: Simandou produjo 2,46 Mt en el tercer trimestre (al 100%, como se indica a continuación), un 273% más trimestral y equivalente a un ritmo anualizado de unos 10 Mtpa. Envió 2,2 Mt a China en el tercer trimestre, y las ventas reconocidas fueron de 1,31 Mt. En los primeros nueve meses, la producción fue de 3,69 Mt, los embarques de 4,4 Mt y las ventas de 1,73 Mt.
Inventario: A finales de septiembre, había 7,9 Mt de mineral sin triturar acopiado en la mina. Incluyendo el puerto guineano, los barcos en el mar y los puertos chinos, el inventario en todo el sistema era de 11,1 Mt.
Construcción: La mina SimFer está completada en un 84% aproximadamente. Se espera que la puesta en marcha con carga y el primer mineral a través de una de las dos trituradoras primarias ocurran en el cuarto trimestre. La infraestructura portuaria y marítima está completada en un 92% aproximadamente. El primer buque de transbordo llegó a Guinea a finales del tercer trimestre, y se espera que el primer mineral pase por el puerto de SimFer en el cuarto trimestre. Hasta entonces, el mineral se transporta por ferrocarril a la línea principal a través del ramal de SimFer y se embarca por el puerto de WCS. La compañía mantuvo su objetivo de un ritmo de 60 Mtpa durante el segundo semestre de 2028.
Costes y mercados
Costes: Los mayores precios del diésel añadieron 0,9 US$/t a los costes unitarios de Pilbara en los primeros nueve meses en comparación con el mismo período de 2025. Si el diésel se mantiene en unos 175 US$/barril en el cuarto trimestre, el impacto anual aumentará a 1,1 US$/t. A 0,70 US$ por dólar australiano, la divisa añade alrededor de 1,0 US$/t a los costes unitarios anuales frente a una hipótesis de previsión de 0,67.
Oriente Medio: La compañía dijo que el conflicto en Oriente Medio mantuvo volátiles los mercados de energía y fletes, pero no causó perturbaciones materiales en la producción de Rio Tinto ni en sus cadenas de suministro de salida. El suministro de combustible siguió siendo adecuado gracias a las reservas de inventario y a fuentes alternativas.
Visión de mercado de la compañía: Según Rio Tinto, el índice de mineral entregado con 61% Fe promedió 97 US$/tms en el tercer trimestre, un 8% menos trimestral, y el índice de 65% Fe promedió 113 US$/tms, un 7% menos. Los mayores fletes marítimos comprimieron los netbacks de los productores, especialmente para el suministro atlántico de larga distancia, y las primas de terrones marítimos repuntaron un 33% trimestral. Rio Tinto estima que el consumo aparente de acero terminado de China cayó alrededor de un 4% trimestral en el tercer trimestre, mientras que las exportaciones de acero subieron un 3% interanual hasta un ritmo anualizado de 122 Mt. Los altos costes operativos y de flete presionaron la oferta marginal, y la oferta marítima de mineral de hierro cayó un 1% trimestral. La producción nacional de mineral de hierro de China cayó un 8% interanual.
Avance de las previsiones para todo el año
Pilbara: Los embarques de los primeros nueve meses fueron de 243,3 Mt, o el 75% del extremo inferior de la previsión. Según el rango previsto, los embarques del cuarto trimestre deben ser de 79,7-94,7 Mt. Los embarques del cuarto trimestre de 2025 fueron de 91,3 Mt.
Simandou: Las ventas reconocidas de los primeros nueve meses fueron de 1,73 Mt, por lo que las ventas del cuarto trimestre deben alcanzar 3,3-8,3 Mt para situarse en el rango previsto. Según la información de la compañía, SMM estima unos 3,2 Mt de inventario del sistema más allá del acopio sin triturar en la mina, aproximadamente el volumen del cuarto trimestre necesario para el extremo inferior.
IOC: Las ventas de los primeros nueve meses fueron de 10,24 Mt, o el 68% del extremo inferior de la previsión. Las ventas del cuarto trimestre deben ser de 4,76-7,76 Mt. El extremo inferior está alrededor de un 26% por encima del tercer trimestre y por encima del mejor trimestre de los últimos cinco (4,02 Mt en el tercer trimestre de 2025). La compañía no ha cambiado su rango para IOC, pero al ritmo actual, alcanzar el extremo inferior parece difícil.
Proyectos clave
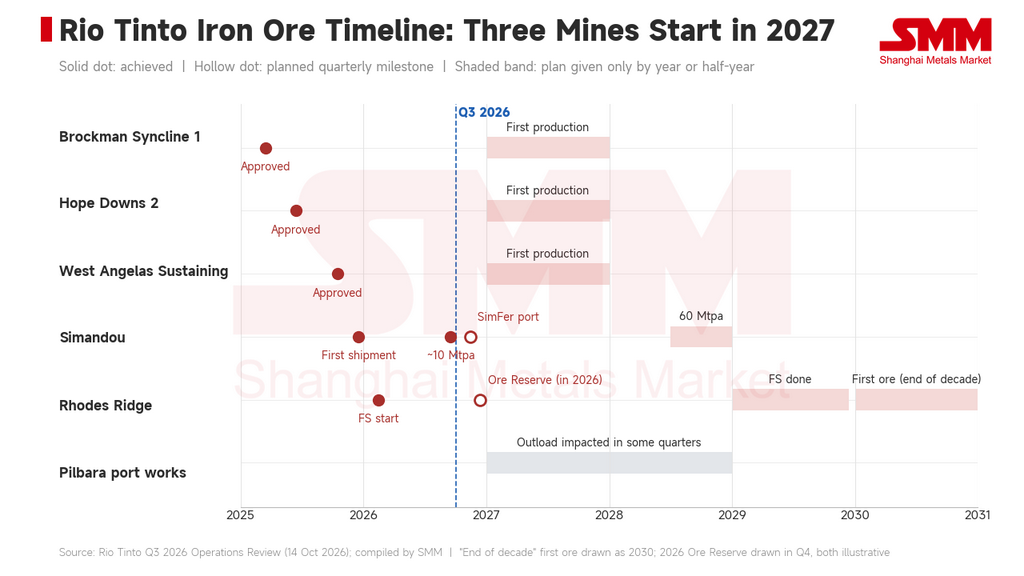
Brockman Syncline 1: Capacidad de 34 Mtpa, 1.800 millones de US$ de inversión. Los movimientos de tierra a granel avanzaron, el paquete final de infraestructura de apoyo se adjudicó en julio de 2026 y la primera producción sigue en camino para 2027.
Hope Downs 2: Capacidad de 31 Mtpa, 800 millones de US$ de inversión (participación de Rio Tinto). La construcción está adelantada respecto al plan. La instalación satélite de Hope Downs 2 y el realineamiento de la Great Northern Highway se han entregado, y la primera producción sigue en camino para 2027.
West Angelas Sustaining: Capacidad de 35 Mtpa, 400 millones de US$ de inversión (participación de Rio Tinto). Todos los contratos principales se han adjudicado, los contratistas de infraestructura no de proceso y servicios se movilizaron al sitio en el tercer trimestre, y la primera producción sigue en camino para 2027.
Simandou: La mina SimFer tiene una capacidad de 60 Mtpa (toneladas secas; 27 Mtpa de participación de Rio Tinto), con 6.200 millones de US$ de inversión como participación de Rio Tinto. El objetivo de alcanzar el pleno ritmo en el segundo semestre de 2028 se mantiene sin cambios.
Rhodes Ridge: La capacidad de la Fase 1 es de 40-50 Mtpa. El estudio de viabilidad comenzó en el primer trimestre de 2026 y se espera que termine en 2029, sujeto a las aprobaciones pertinentes, con el primer mineral previsto para finales de la década. La compañía aspira a avanzar hacia la declaración de una Reserva de Mineral inicial en 2026, sujeta a la revisión de todos los factores modificadores pertinentes.
Lista de vigilancia del cuarto trimestre
-
Si el primer mineral a través del puerto de SimFer y la puesta en marcha con carga de la primera trituradora primaria ocurren en el cuarto trimestre según lo previsto.
-
Si las ventas reconocidas de Simandou en el cuarto trimestre alcanzan 3,3 Mt, situándose en el rango anual de 5-10 Mt.
-
Si las ventas de IOC en el cuarto trimestre alcanzan 4,76 Mt o más.
-
El efecto real de los precios del diésel y del dólar australiano en los costes unitarios anuales de Pilbara.
-
Si la Reserva de Mineral inicial de Rhodes Ridge se declara dentro del año según lo previsto.
Comentario de SMM
La producción y los embarques de Pilbara de Rio Tinto fueron estables en el tercer trimestre, y la mayor parte de la producción incremental provino de Simandou. Simandou ya produce a un ritmo anualizado de unos 10 Mtpa. Si el puerto de SimFer y la trituradora primaria se ponen en marcha en el cuarto trimestre según lo previsto, los embarques pasarán gradualmente del puerto prestado de WCS al puerto propio de SimFer, y el ritmo de aumento dependerá de la rapidez con que se pongan en servicio las nuevas instalaciones. En 2027, Brockman Syncline 1, Hope Downs 2 y West Angelas Sustaining aportarán una capacidad combinada de 100 Mtpa. La compañía describe los tres como extensiones de la vida de las áreas mineras existentes, y las obras portuarias, incluido Parker Point, limitarán la capacidad de carga en algunos trimestres de 2027 y 2028, por lo que los embarques totales de Pilbara podrían no aumentar notablemente.
SMM considera que, aunque la participación del SP10 de Rio Tinto subió al 11,5% en el tercer trimestre, la participación de nueve meses sigue muy por debajo del mismo período de 2025, y las ventas de Pilbara siguen dominadas por los finos y terrones principales de Pilbara Blend, que en conjunto representaron alrededor del 68% de las ventas de participación en el tercer trimestre. En cuanto a las previsiones, es probable que Pilbara se sitúe dentro de su rango anual, mientras que IOC y Simandou son las principales variables del cuarto trimestre. Simandou ya ha embarcado 4,4 Mt de finos de alta ley este año; si el puerto de SimFer se pone en marcha en el cuarto trimestre según lo previsto, las llegadas podrían aumentar aún más.