[SMM Balance Semanal de Materiales de Construcción] La Demanda Post-Festiva Continúa Recuperándose; Los Fundamentos de Oferta y Demanda Mantienen un Equilibrio Débil

Publicado: Oct 15, 2026 10:52 (GMT+8)
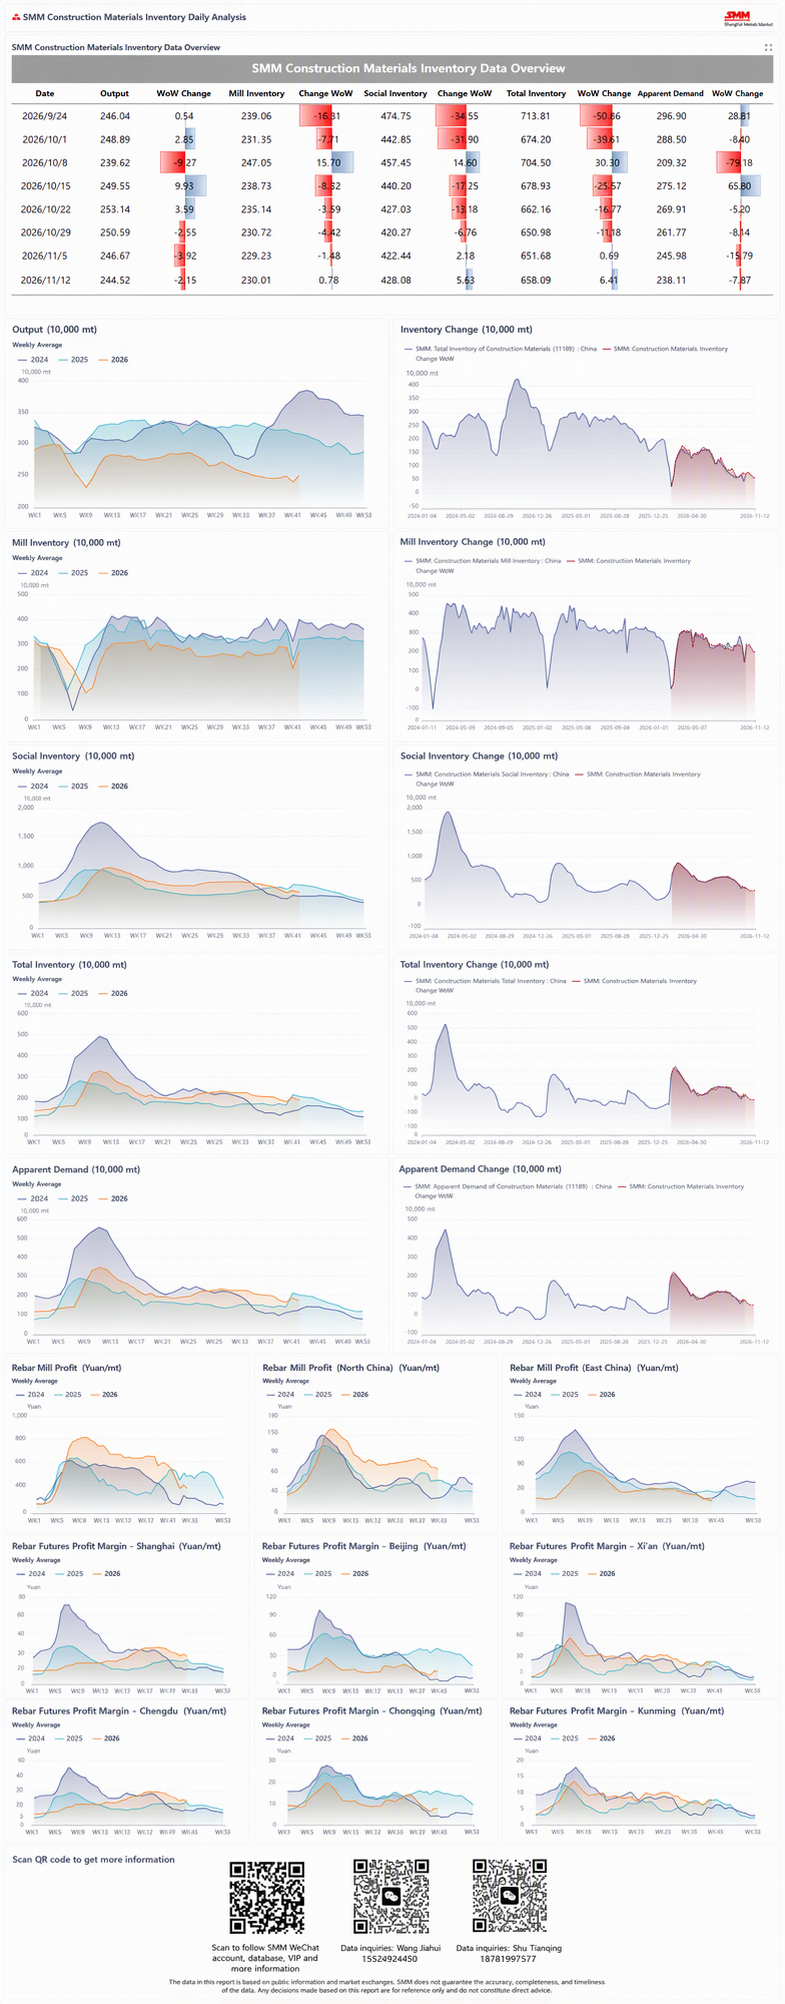
Según las estadísticas de SMM, el inventario en fábricas de materiales de construcción y el inventario social disminuyeron durante este período. El inventario total de materiales de construcción fue de 6,7893 millones de toneladas, con una caída de 255.700 toneladas intermensual, o -3,63% intermensual, y los cambios de inventario pasaron de un aumento a una disminución.

Por el lado de la oferta, la mayoría de las acerías de alto horno mantienen su ritmo actual de producción no saturada, y solo unos pocos productores reanudan la producción de líneas de laminación según lo previsto. Tras aplicarse dos rondas de recortes en el precio del coque, la rentabilidad del arrabio mejoró, aliviando la presión sobre la compra de chatarra de acero para los hornos eléctricos. Sumado a que los márgenes por tonelada de acero se mantienen en general por encima del umbral de rentabilidad, algunos hornos eléctricos han ampliado sus horas de operación o reanudado la producción. Por el lado de la demanda, el feriado del Día Nacional del período anterior interrumpió la construcción en las terminales y el transporte logístico, provocando una fuerte caída en la demanda de materiales de construcción. Tras el feriado, a medida que la demanda volvió gradualmente a niveles normales y mejoró el ánimo comercial, la demanda aparente aumentó notablemente en comparación semanal. Según las estadísticas de SMM, en este período se registró una reducción de existencias en los inventarios de las acerías y en los inventarios sociales de materiales de construcción, con un inventario total de materiales de construcción de 6,7893 millones de toneladas, una baja de 255.700 toneladas semanales, es decir, un -3,63 % semanal, lo que cambió la variación de inventarios de un aumento a una disminución.
Declaración de Fuente de Datos: Excepto la información disponible públicamente, todos los demás datos son procesados por SMM basándose en información pública, comunicación de mercado y confiando en el modelo de base de datos interna de SMM. Son solo para referencia y no constituyen recomendaciones para la toma de decisiones.

Las imágenes de este artículo contienen leyendas traducidas por IA solo como referencia.

Para cualquier consulta o para obtener más información, por favor contacte: lemonzhao@smm.cn
Para más información sobre cómo acceder a nuestros informes de investigación, contacte con:service.en@smm.cn
Noticias relacionadas
[SMM Mineral de hierro] Primas más altas y un mercado spot más débil redujeron los márgenes del mineral de hierro importado a 1,10 yuanes/tm
hace 28 minutos
[SMM Mineral de hierro] Primas más altas y un mercado spot más débil redujeron los márgenes del mineral de hierro importado a 1,10 yuanes/tm
Leer más
[SMM Mineral de hierro] Primas más altas y un mercado spot más débil redujeron los márgenes del mineral de hierro importado a 1,10 yuanes/tm
[SMM Mineral de hierro] Primas más altas y un mercado spot más débil redujeron los márgenes del mineral de hierro importado a 1,10 yuanes/tm
hace 28 minutos
Por qué un acero de nicho podría frenar los planes de electrificación de Europa
hace 1 hora
Por qué un acero de nicho podría frenar los planes de electrificación de Europa
Leer más
Por qué un acero de nicho podría frenar los planes de electrificación de Europa
El 18 de septiembre, la Comisión Europea impuso medidas de salvaguardia provisionales que elevan los precios mínimos de importación del acero eléctrico de grano orientado (GOES) y de los núcleos de transformadores, sin decidir aún su carácter definitivo; expiran en febrero de 2027. El consumo de GOES en la UE aumentó un 32 % entre 2021 y 2025, pero la cuota de las acerías europeas cayó del 66 % al 43 %, mientras las importaciones se duplicaron con creces, más de la mitad procedentes de China. Solo Thyssenkrupp y Stalprodukt siguen produciendo GOES en la UE; Thyssenkrupp ha reducido su producción desde diciembre de 2025. La alemana ZVEI afirma que los productores europeos no pueden suministrar los volúmenes necesarios ni las calidades superiores, por lo que las importaciones japonesas y coreanas son indispensables; T&D Europe advierte de que las medidas encarecerán los transformadores sin obligar a las acerías europeas a ampliar su producción. Estados Unidos cuenta con una única planta de GOES; sus aranceles de 2018 solo cubrían productos acabados desde agosto de 2025.
hace 1 hora
La industria siderúrgica egipcia, dividida sobre los aranceles de salvaguardia a la importación de palanquilla antes de las conversaciones con el Gobierno
hace 1 hora
La industria siderúrgica egipcia, dividida sobre los aranceles de salvaguardia a la importación de palanquilla antes de las conversaciones con el Gobierno
Leer más
La industria siderúrgica egipcia, dividida sobre los aranceles de salvaguardia a la importación de palanquilla antes de las conversaciones con el Gobierno
El sector siderúrgico egipcio está dividido sobre las salvaguardias a la importación de palanquilla. Según la Resolución n.º 121 de 2026, los aranceles se aplican durante tres años: 13,12 % con un suelo de 70 USD/tonelada el primer año, 12 % (64 USD/tonelada) el segundo y 11 % (59 USD/tonelada) el tercero. Las acerías laminadoras afirman que los aranceles elevan los costes y quieren que la oferta se evalúe según la producción vendible, no la capacidad, además de un despliegue más rápido de ocho licencias de palanquilla por un total de 2,8 millones de toneladas. Las empresas de ingeniería citan una brecha de precios del 40 % con las importaciones; la oferta local cubre solo el 55-65 % de la demanda. Los productores integrados defienden los aranceles: las importaciones subieron de 128.000 toneladas en 2021 a 1,7 millones de toneladas en 2024 (1.000 millones de USD). La capacidad de palanquilla es de 13,6 millones de toneladas frente a 8,8 millones de toneladas de corrugado. Las conversaciones ministeriales están previstas para el 19 de octubre.
hace 1 hora
Regístrese para seguir leyendo
Obtenga acceso a las últimas perspectivas en metales y energía nueva
¿Ya tienes una cuenta?Inicia sesión aquí