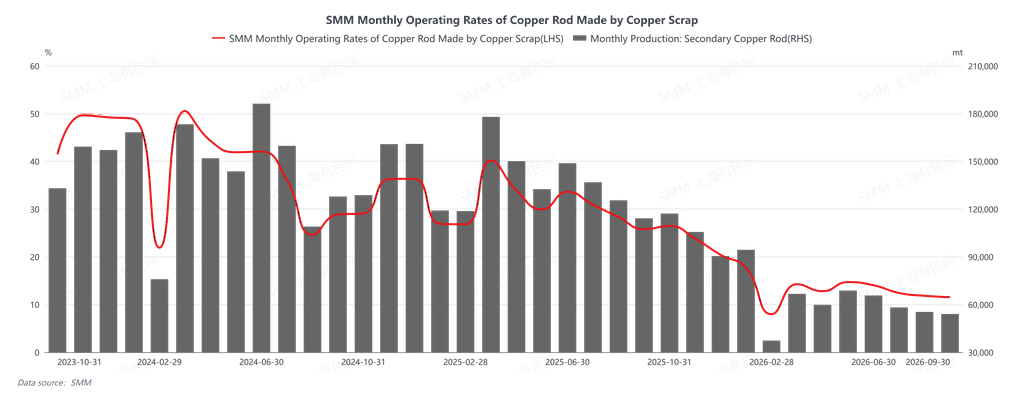
La tasa operativa de la varilla de cobre secundario se situó en el 11,55 % en septiembre de 2026, por debajo del 13,06 % esperado, con una caída de 0,28 puntos porcentuales intermensual y de 14,23 puntos porcentuales interanual. Durante el mes, el contrato de cobre más negociado en la SHFE superó la marca de 110.000 yuanes/t, con el centro del precio del cobre desplazándose notablemente al alza desde agosto y oscilando con fuerza. El diferencial medio de precios entre la varilla de cátodo de cobre y la varilla de cobre secundario osciló bruscamente entre 766 y 2.114 yuanes/t. Las cotizaciones de varilla de cobre secundario en Jiangxi frente a los futuros del cobre alternaron repetidamente entre una prima de 153 yuanes/t y un descuento de 898 yuanes/t. Los márgenes brutos medios fluctuaron entre 493 y 1.113 yuanes/t. Los beneficios contables parecieron moderados, pero la presión operativa real siguió siendo alta. El mes se caracterizó por una alta volatilidad del diferencial de precios, tasas operativas persistentemente bajas, transacciones pulsátiles y un almacenamiento fallido.
Por el lado de la oferta, el mercado de chatarra de cobre se mantuvo estructuralmente ajustado. La restricción subyacente fue una aplicación más estricta de la facturación inversa, lo que llevó a las autoridades locales a endurecer el control sobre el volumen de negocio de facturación inversa de las empresas utilizadoras de chatarra. La oferta nacional exenta de impuestos tuvo dificultades para circular a gran escala debido a estándares inconsistentes, mientras que las materias primas conformes con impuestos incluidos siguieron siendo persistentemente escasas, con tasas impositivas de facturas con impuestos incluidos superiores al 13 % y un inventario social nacional bajo. En el lado de las importaciones, las importaciones de chatarra de cobre de China alcanzaron 177.400 toneladas en agosto, un 19,04 % menos intermensual. Los indicadores pagaderos en el extranjero se situaron cerca del límite superior aceptable para los compradores intermedios en un contexto de oferta ajustada, lo que proporcionó un alivio limitado al crecimiento de las importaciones. Las ventas de los proveedores fueron muy sensibles a los precios del cobre: cuando los precios del cobre se dispararon, los proveedores aprovecharon para vender, creando una abundancia temporal de oferta; después de que se digirieran los inventarios y los precios retrocedieran, pasaron a retener las ventas y mantener los precios firmes. Los precios de las materias primas mostraron un patrón extraño de rezago al alza y seguimiento a la baja: subieron solo modestamente cuando los precios del cobre subieron, pero cayeron a la par cuando los precios retrocedieron desde los máximos. Esto condujo a una acumulación de inventarios de alto coste y a dificultades para ampliar los volúmenes de envío. Los problemas de facturación derivados de la facturación inversa estallaron antes de las festividades dobles, ya que los proveedores no pudieron resolver la facturación, dejando a las empresas utilizadoras de chatarra con volúmenes de adquisición extremadamente limitados. El lado de la oferta cayó en un punto muerto de tener mercancías pero luchar por vender, acumulación de inventarios de alto coste y restricciones de facturación que obstaculizaron la circulación.
Por el lado de la demanda, la demanda de almacenamiento de temporada alta de septiembre sí se puso en marcha, con los pedidos de las empresas de varilla y la disposición a reponer existencias mejorando desde agosto. El diferencial de precios entre la varilla de cátodo de cobre y la varilla de cobre secundario llegó a ampliarse a 2.200-2.590 yuanes/t, impulsando las ventas calientes de varilla de cobre secundario, con algunas empresas requiriendo programación de producción para nuevos pedidos. Sin embargo, el índice de sentimiento de adquisición se mantuvo en un bajo 1,68-2,03, con compras limitadas a reposición esencial y caza de gangas, favoreciendo el pago rápido a cambio de prioridad de suministro. El aumento de los precios del cobre elevó los costes de las materias primas, y las elevadas tasas impositivas de facturas con impuestos incluidos mantuvieron altos los costes de las materias primas. Las empresas de varilla enfrentaron presión de costes en mano, y una vez que los costes alcanzaron sus límites, rápidamente se volvieron cautelosas, reduciendo la aceptación de pedidos a medida que las transacciones se enfriaban de calientes a frías. Cuando los precios del cobre retrocedieron a alrededor de 107.000 yuanes/t, la disposición a reponer existencias se recuperó, pero el bajo inventario de materias primas y los precios firmes cambiaron las cotizaciones de varilla terminada frente a los futuros de descuentos a primas, comprimiendo el diferencial de precios entre varilla de cátodo y chatarra a un rango antieconómico de 300-1.000 yuanes/t, con una débil adquisición por parte de los usuarios finales. A medida que se acercaba el largo feriado de fin de mes, los precios del cobre volvieron a superar los 110.000 yuanes/t, lo que llevó a las empresas de varilla a comprar con cautela y esperar a que los precios cayeran por debajo de 110.000 yuanes/t antes de actuar. Las restricciones de facturación descarrilaron efectivamente el almacenamiento, con muchas empresas manteniendo inventarios de materias primas previos al feriado insuficientes para sostener la producción durante el feriado. Algunas tuvieron que organizar vacaciones para los trabajadores e indicaron que una adquisición insuficiente prolongaría la pausa. Las empresas de alambre y cable de usuario final exigieron entrega durante el feriado del Día Nacional, mientras que las empresas de varilla prefirieron envíos posteriores al feriado, con el desajuste en las demandas de los extremos superior e inferior suprimiendo las transacciones. Encuestas de terceros mostraron que más del 70 % de las empresas de varilla de cobre secundario tuvieron cero almacenamiento antes del feriado, y casi la mitad de la capacidad quedó inactiva. El número de empresas que tomaron el feriado completo de 7 días aumentó notablemente interanual. El período del Día Nacional de este año presentó un patrón de divergencia en la producción primaria y colapso en la producción secundaria, con las empresas de varilla de cátodo de cobre promediando solo 4,4 días de descanso, mientras que los productores muestreados de varilla de cobre secundario generalmente extendieron los cierres a 7 días.
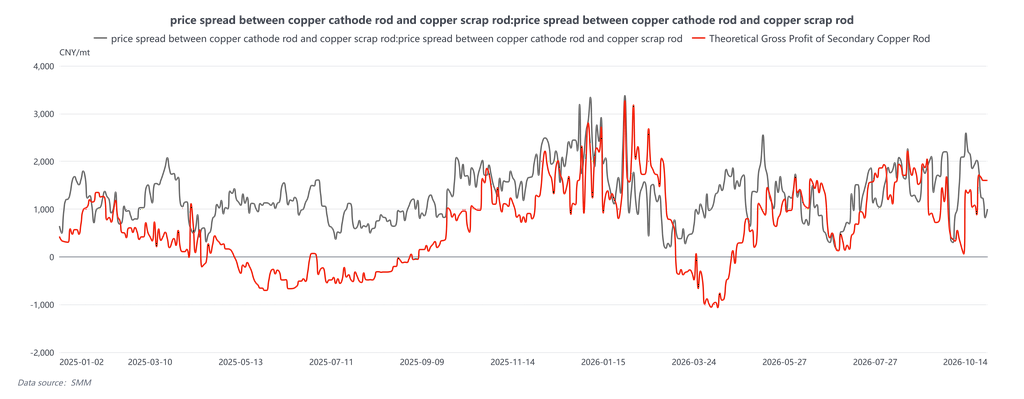
En general, la contradicción central en septiembre se ha desplazado de los "niveles de precios del cobre" a la "supresión combinada de la demanda física por los altos costes, las tasas impositivas de facturación y las restricciones de facturación": los dividendos del diferencial de precios han sido erosionados por los costes impositivos y de materias primas, dejando a los productores de varilla sin más opción que presionar por precios más bajos y recoger gangas solo para la demanda rígida. El almacenamiento de temporada alta y previo al feriado no logró liberarse efectivamente, y el mercado cayó en un equilibrio débil marcado por proveedores manteniendo precios firmes y reteniendo ventas, productores de varilla esperando al margen precios más bajos, tasas operativas bajas, transacciones pulsátiles y almacenamiento estancado. De cara a octubre, si los precios del cobre retroceden por debajo de 110.000 para liberar la demanda de reposición, las reglas de facturación inversa se aclaran y la escasez de facturas se alivia marginalmente, se espera que la liquidez para la oferta conforme mejore y las transacciones puedan repuntar marginalmente. Sin embargo, antes de que se resuelvan los altos precios del cobre y las restricciones de facturación, el mercado seguirá viendo diferenciales de precios inflados, sentimiento de espera entre los productores de varilla y transacciones lentas. El dilema de "tener pedidos pero no facturas" será difícil de resolver a corto plazo, y una recuperación genuina del consumo físico aún requiere que los precios del cobre se corrijan a los niveles psicológicos de los compradores intermedios, o una disminución sustancial de los costes de facturación para reconstruir un margen de beneficio razonable para los productores de varilla.