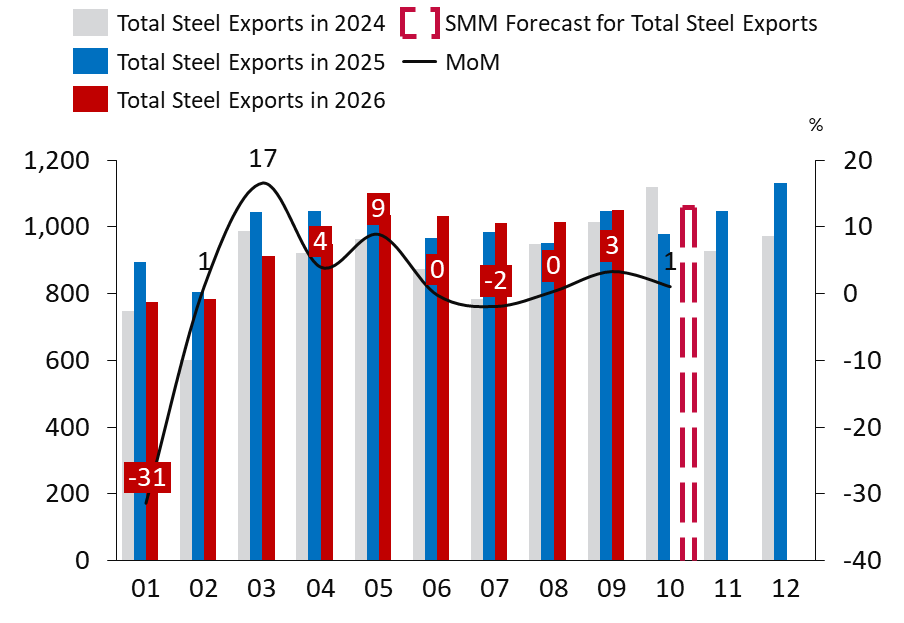
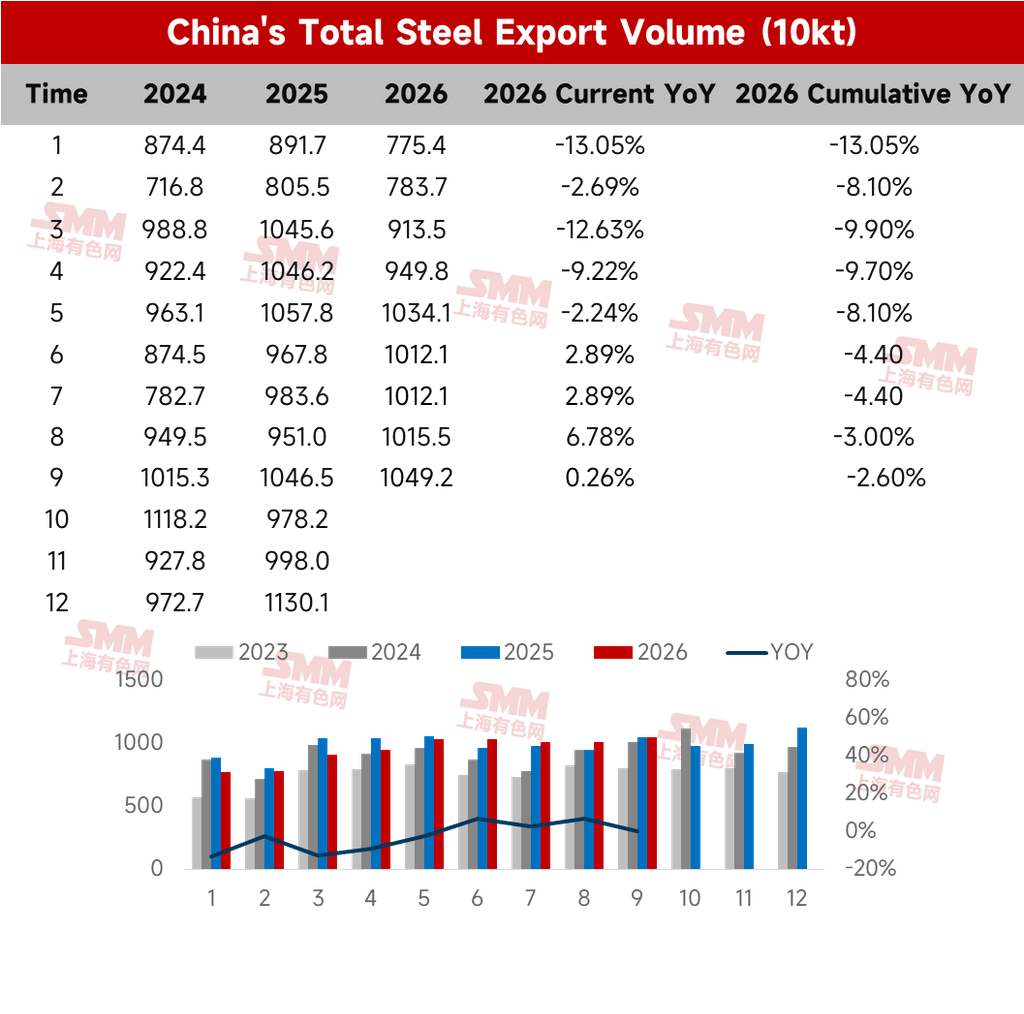
El 14 de octubre, datos de la Administración General de Aduanas mostraron que China exportó 10,492 millones de toneladas de acero en septiembre de 2026, un aumento intermensual de 337.000 toneladas, lo que supone un incremento del 3,3%; las exportaciones acumuladas de enero a septiembre alcanzaron 85,641 millones de toneladas, un descenso interanual del 2,6%.
China importó 492.000 toneladas de acero en septiembre de 2026, un aumento intermensual de 58.000 toneladas, lo que supone un incremento del 13,5%; las importaciones acumuladas de enero a septiembre alcanzaron 4,066 millones de toneladas, un descenso interanual del 10,5%.
Tabla 1 - Resumen de datos de importación y exportación de acero de enero a septiembre
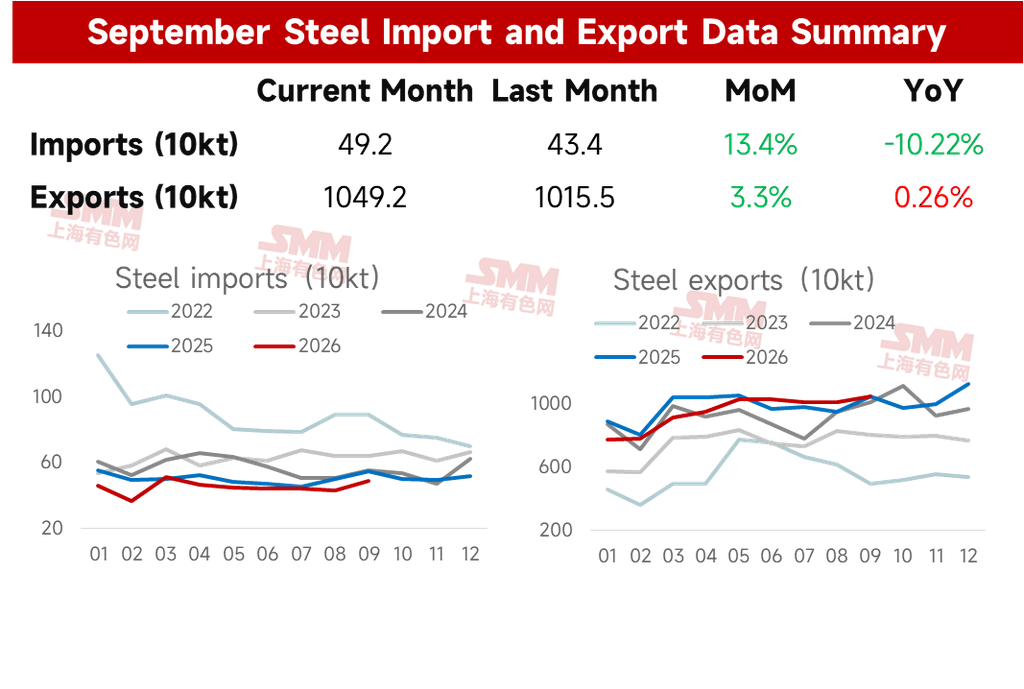
• Las exportaciones de acero de China aumentaron intermensualmente en septiembre
Según la encuesta del calendario de exportaciones de septiembre de SMM, el volumen previsto de exportación de bobinas laminadas en caliente para el mes fue de 1,072 millones de toneladas, un 5,63% más que las exportaciones reales de agosto. Los datos de pedidos de exportación de SMM muestran que desde principios de julio hasta agosto, los pedidos de exportación de acero repuntaron desde mínimos. En el período anterior, la depreciación gradual del yuan, combinada con las malas condiciones del comercio interior en las acerías, llevó a las plantas a reducir precios para asegurar pedidos de exportación, liberando algunos pedidos de exportación de aceros largos. Posteriormente, se liberó la demanda de chapas y planchas de Pakistán y Türkiye, lo que hizo que la captación de pedidos en general fuera relativamente favorable. Como resultado, las exportaciones de acero en septiembre mantuvieron un ritmo de crecimiento relativamente bueno en general.
Tabla 2 - Exportaciones totales de acero de China
• Las importaciones de acero de China se mantuvieron bajas en septiembre
En cuanto a las importaciones, las importaciones de acero de septiembre fueron de 492.000 toneladas, un aumento intermensual de 58.000 toneladas, lo que supone un incremento del 13,5%; las importaciones acumuladas de enero a septiembre fueron de 4,066 millones de toneladas, un descenso interanual del 10,5%. De enero a septiembre, las exportaciones netas de acero alcanzaron 81,575 millones de toneladas.
• Perspectivas a corto plazo de las exportaciones de acero
1. El PMI manufacturero mundial subió intermensualmente; la oferta y la demanda manufactureras resonaron
Según los datos del PMI mundial de J.P. Morgan, el PMI manufacturero mundial registró 53 en septiembre de 2026, un máximo de 55 meses, con los cinco subíndices mejorando simultáneamente durante tres meses consecutivos. Esto fue impulsado principalmente por la demanda relacionada con la IA y la defensa nacional, y los nuevos pedidos de exportación también subieron a su nivel más alto desde julio de 2021. Esto proporcionará cierto apoyo a las exportaciones de acero de China, y esta ronda de aumentos refleja una resonancia entre la oferta y la demanda manufactureras mundiales. En julio, el índice de nuevos pedidos de exportación manufactureros de China se situó en el 50%, un descenso intermensual de 0,1 puntos porcentuales, aún en territorio de expansión.
2. La producción de las acerías extranjeras siguió disminuyendo; la contracción de la oferta brinda oportunidades para las exportaciones nacionales
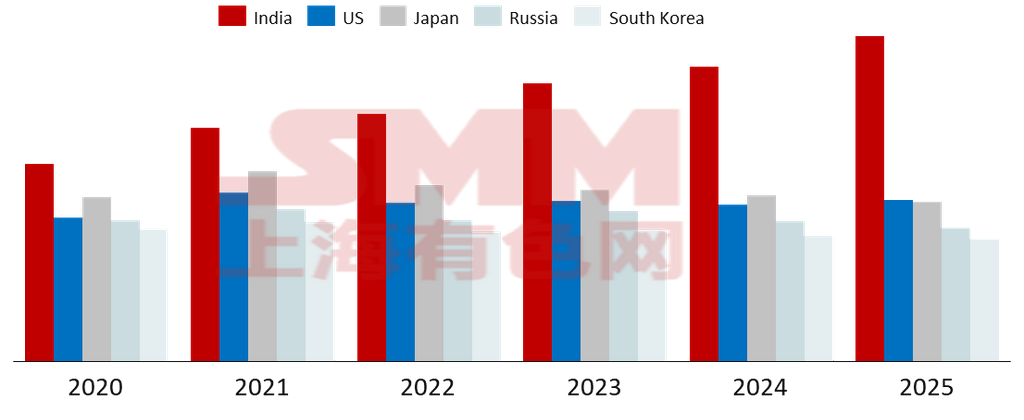
La producción mundial de acero bruto en agosto de 2026 fue de 144,2 millones de toneladas, un 1,2% menos interanual. La producción media diaria de acero bruto de China en agosto fue de 2,4068 millones de toneladas (un 3,0% menos intermensual), con una producción acumulada de enero a agosto de 652 millones de toneladas, un 3,1% menos interanual. Excluyendo China, la producción exterior en agosto fue de aproximadamente 69,6 millones de toneladas, un 1,6% más interanual, una notable desaceleración frente al +3,5% de julio, y un 3,7% menos intermensual, debido principalmente a que la UE pasó a terreno negativo interanual y la CEI se debilitó de nuevo. El giro negativo de la UE se debió al acaparamiento que sobredimensionó la demanda, más que a la ineficacia arancelaria. Para evitar los nuevos aranceles vigentes desde el 1 de julio, los compradores europeos habían acumulado grandes volúmenes de existencias importadas desde el cuarto trimestre de 2025 hasta el segundo trimestre de 2026, y en el tercer trimestre pasaron a desacumular y a la espera. En septiembre, las carteras de pedidos de las acerías estaban solo a la mitad y se prolongaron los paros por vacaciones de verano. En India, la producción de agosto fue de 14,8 millones de toneladas, un 4,6% más interanual y un 2,8% más intermensual, el mejor comportamiento intermensual entre los diez principales países productores de acero. El descenso interanual de Oriente Medio se redujo del -27,6% de abril al -4,6%, debido principalmente a la reanudación de la producción en Irán y a la puesta a punto de equipos. Rusia y otros países de la CEI registraron un -5,6% (Rusia en sí un -0,3%), manteniéndose como el mayor lastre fuera de China. Vietnam produjo 2,7 millones de toneladas, un 36,4% más interanual, pero con la puesta en marcha del alto horno n.º 2 de la fase 2 de Dung Quat de Hoa Phat en septiembre de 2025, el crecimiento interanual volverá automáticamente a un solo dígito a partir del próximo mes debido a una base elevada. El descenso de la producción exterior traerá oportunidades estructurales para las exportaciones nacionales.
Figura 1 - Producción mundial de acero bruto por región
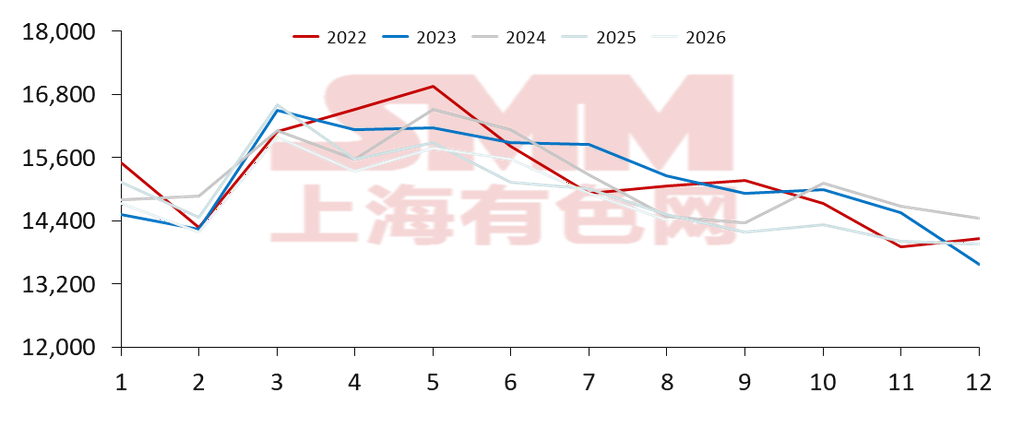
Figura 2 - Producción de acero bruto en las principales zonas productoras
3. La ventaja de precios se amplió significativamente; la captación de pedidos de exportación mejoró
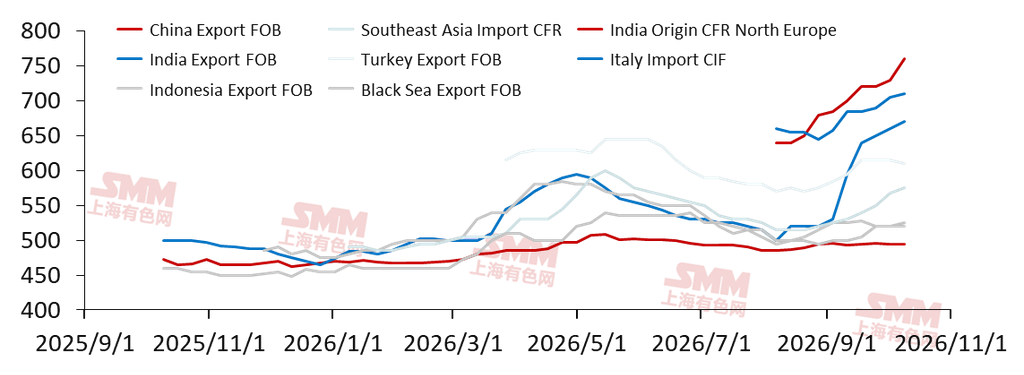
A 2 de octubre de 2026, las cotizaciones de exportación de bobinas laminadas en caliente (FOB) de India, Türkiye y la CEI eran de 660 $/t, 615 $/t y 520 $/t respectivamente, mientras que la cotización de exportación de bobinas laminadas en caliente de China (FOB) era de 495 $/t. Actualmente, las cotizaciones de exportación de bobinas laminadas en caliente de China son de -160 $/t, -120 $/t y -25 $/t frente a otros países respectivamente. La ventaja de precios de exportación del acero chino se amplió notablemente intermensual desde agosto. En septiembre, la demanda exterior se recuperó gradualmente y los nuevos planes de mantenimiento en acerías de Indonesia y Vietnam contribuyeron a impulsar una clara recuperación de los precios exteriores en general. Mientras tanto, la recuperación de la demanda interna no cumplió las expectativas, el apoyo de las materias primas se debilitó y los movimientos de precios fueron relativamente planos. El diferencial de precios entre los mercados chino y exterior se amplió y la captación de pedidos de exportación mejoró.
Figura 3 - Cotizaciones de bobinas laminadas en caliente en los principales mercados mundiales
4. Los pedidos de exportación de septiembre mejoraron notablemente; la demanda de chapas y planchas y de aceros largos aumentó
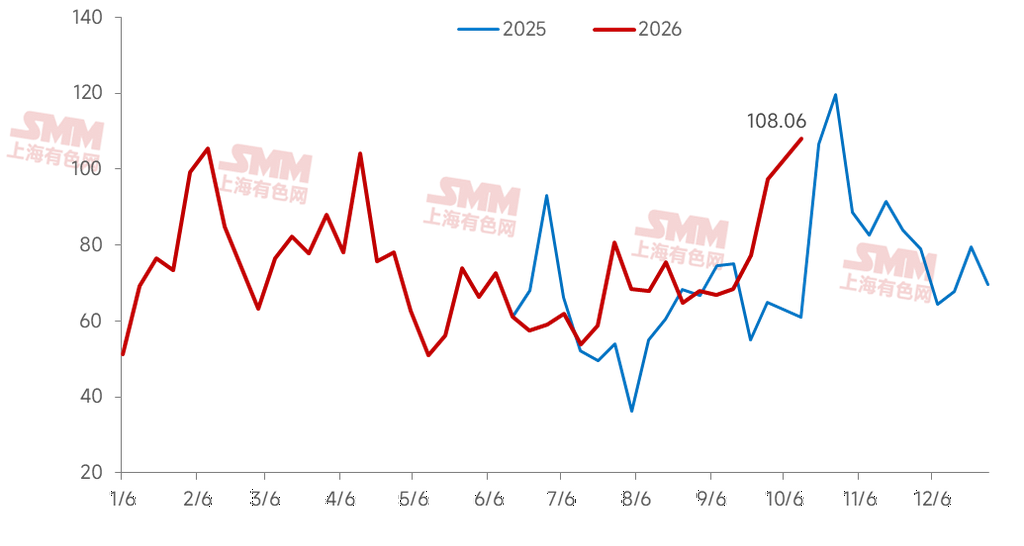
Según los últimos datos de pedidos de exportación de acero de SMM, el volumen de exportación planificado este mes fue de 999.000 toneladas, 66.000 toneladas menos que las exportaciones reales del mes pasado, lo que supone un descenso intermensual del 6,2%. El retroceso del volumen total no fue un debilitamiento generalizado del sector; la perturbación principal provino del mantenimiento en octubre en una importante acería del este de China, que tiene una elevada cuota de exportación y lastró la cifra global de exportaciones. Según los datos de pedidos de exportación de acero de SMM, los pedidos totales en septiembre alcanzaron 3.256.500 toneladas, un 6,60% más intermensual que las 3.054.700 toneladas de agosto, lo que marca el tercer mes consecutivo de crecimiento intermensual. Por productos, tanto los aceros largos como las chapas y planchas crecieron, con una estructura más equilibrada: los pedidos de aceros largos fueron de 1.615.100 toneladas, con un fuerte aumento del 12,07% intermensual, revirtiendo el retroceso del -1,83% de agosto. Entre ellos, los pedidos de palanquilla mejoraron relativamente, por un lado porque la base anterior de pedidos de exportación era baja y hubo una reposición de la demanda exterior; por otro lado, las compras justo a tiempo en regiones de ultramar siguieron brindando apoyo, impulsando una recuperación de los pedidos de palanquilla cuadrada. Los pedidos de chapas y planchas fueron de 1.641.300 toneladas, con un leve aumento del 1,72% intermensual, manteniendo la resiliencia tras el alto crecimiento del +16,24% en agosto. Sin embargo, debido a que las cotizaciones subieron con relativa rapidez, parte del seguimiento de la demanda fue limitado. No obstante, Turquía y Oriente Medio siguieron registrando compras justo a tiempo incrementales, y el aumento de la demanda de Turquía estuvo impulsado principalmente por la brecha de suministro de origen ruso.
Figura 4 - Volumen de pedidos de exportación de acero de SMM5. Aumento de los casos antidumping sobre el acero en septiembre
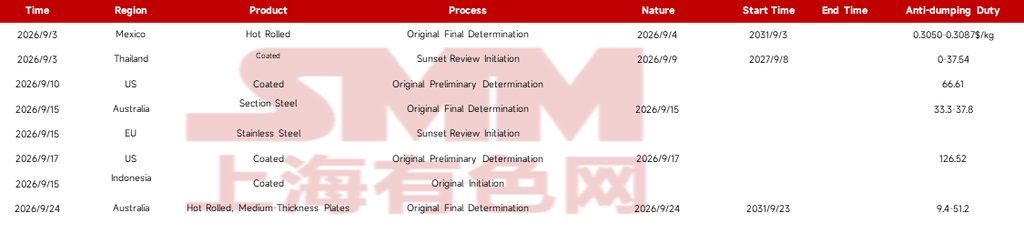
En septiembre, el número de nuevos casos relacionados con antidumping en China aumentó, afectando a productos laminados en caliente, productos recubiertos, perfiles de acero, acero inoxidable y chapas de espesor medio. Los casos concretos y los volúmenes afectados se muestran en la siguiente tabla:
Tabla 3 - Nuevos casos antidumping en septiembre
Teniendo en cuenta todos los factores, beneficiándose del aumento de la actividad manufacturera mundial en septiembre, que impulsó una recuperación de la demanda fuera de China, junto con la fuerte competitividad de precios del acero nacional, los pedidos de exportación de acero lograron un crecimiento significativo. Sobre esta base, SMM espera que las exportaciones totales de acero en octubre probablemente continúen la tendencia alcista y alcancen un nuevo máximo anual. En la mejora de los pedidos de exportación de agosto a septiembre, los productos semielaborados hicieron una contribución significativa, lo que se refleja en la combinación de productos, y se espera que las exportaciones de palanquilla mantengan un buen desempeño.
Figura 4 - Exportaciones de acero y previsiones, 2024-2026